M&Aの方法一覧|手法の分類・メリット・税金を図解で徹底比較


M&Aの方法は、買収、合併、提携の3種類に大別できます。また、各方法は株式譲渡や事業譲渡などの手法に細分化されます。M&Aの代表的な方法について、特徴やメリット・デメリット、税制をくわしく解説します。(公認会計士 伊藤嘉朗 監修)
M&A方法の3つの分類
M&Aは買い手側からすれば「事業成長の速度や時間を買う」と言われように、成長戦略を実現する強力な手段であり、売り手側からすれば事業承継などのEXIT手段として活用されます。
M&Aへの注目は年々高まっており、その件数は年々増加傾向にあります。
M&Aを成功に導くには、M&Aはあくまで自社の経営戦略の実現の一手段として位置づけ、達成したい目的を明確にした上で、最適なM&Aスキームを選択することが重要です。
M&Aの各スキームにはそれぞれに特徴や、メリット、デメリットがあり、会計や税務上の扱いが異なります。
自社の利益を最大化しつつリスクを減らせるスキームを選択することが肝要です。
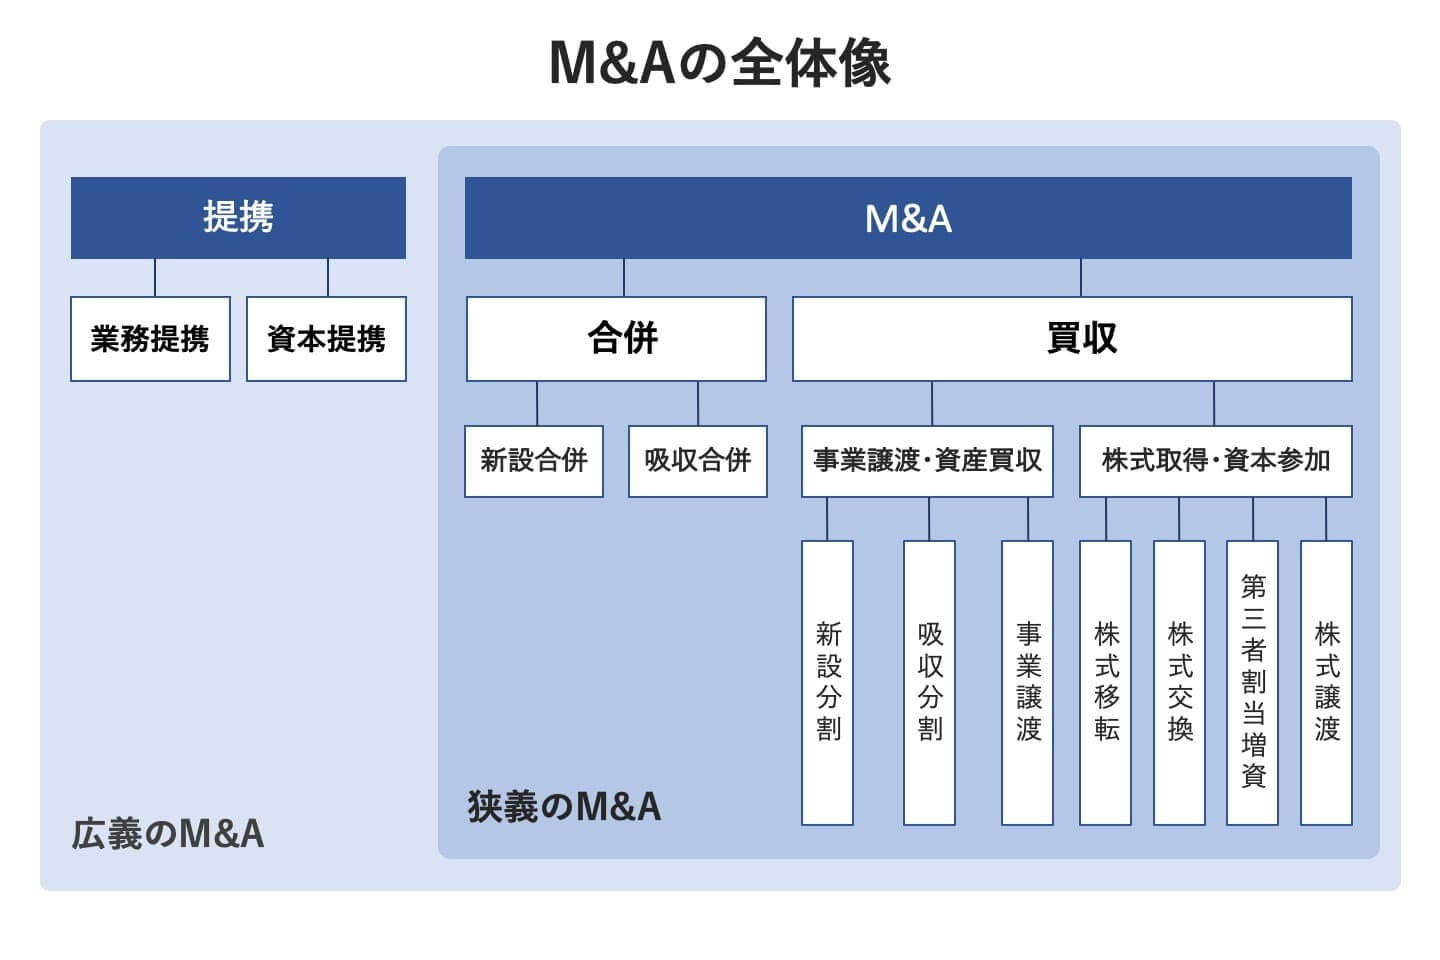
M&Aは大別すると、複数の会社を一つに統合する「合併(Mergers)」と、会社の支配権(経営権)や事業を取得する「買収(Acquisitions)」があります。
また、協業関係を築く「提携」は、M&Aのように企業や事業の統合や取得を伴いませんが、広い意味でM&Aの一つの手法と整理されます。
買収
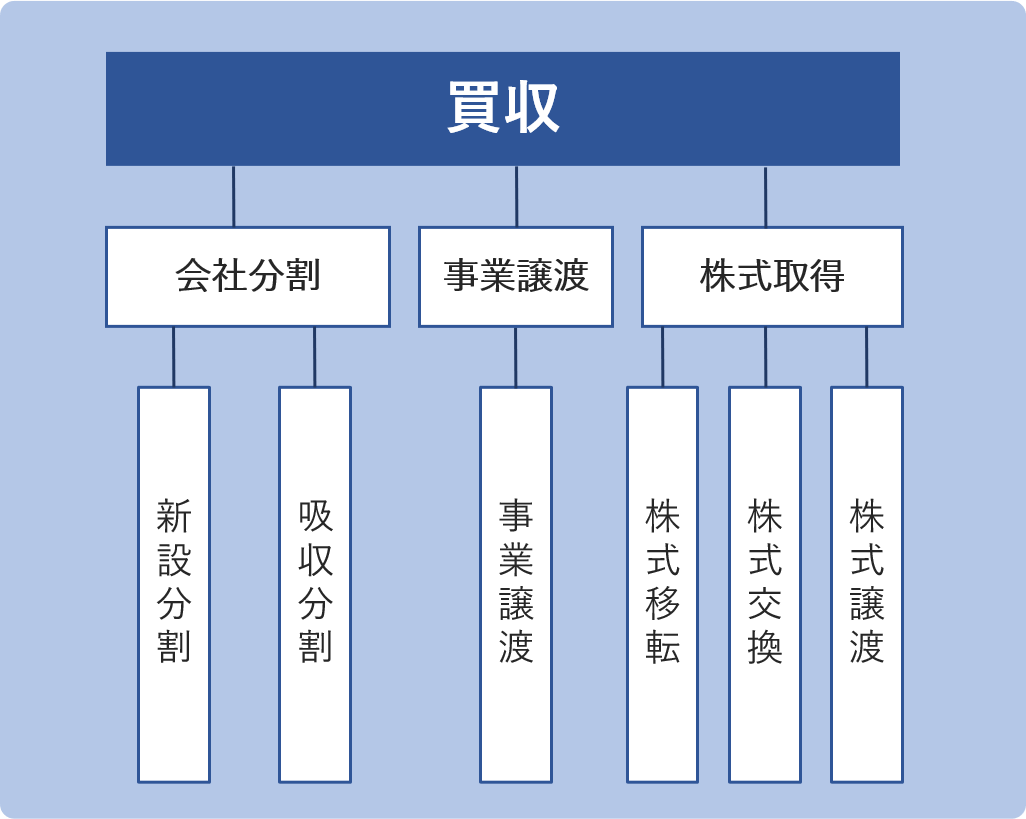
買収はある企業が他社の「企業の経営権(=株式)」か「事業(資産)」を取得する形式で行われるM&Aです。
なお、事業の取得とは企業の経営権である株式ではなく、事業資産やノウハウの一部または全部を直接売買するようなM&Aスキームです。
株式(議決権)取得の手法として、株式譲渡、第三者割当増資、株式交換・移転があります。
また、事業(資産)取得の手法として、事業譲渡、会社分割があります。
なお、中小企業間のM&Aでは事業譲渡と株式譲渡がM&A全体の8割を占めているとする統計があり、特に買収によるM&Aが広く行われています。
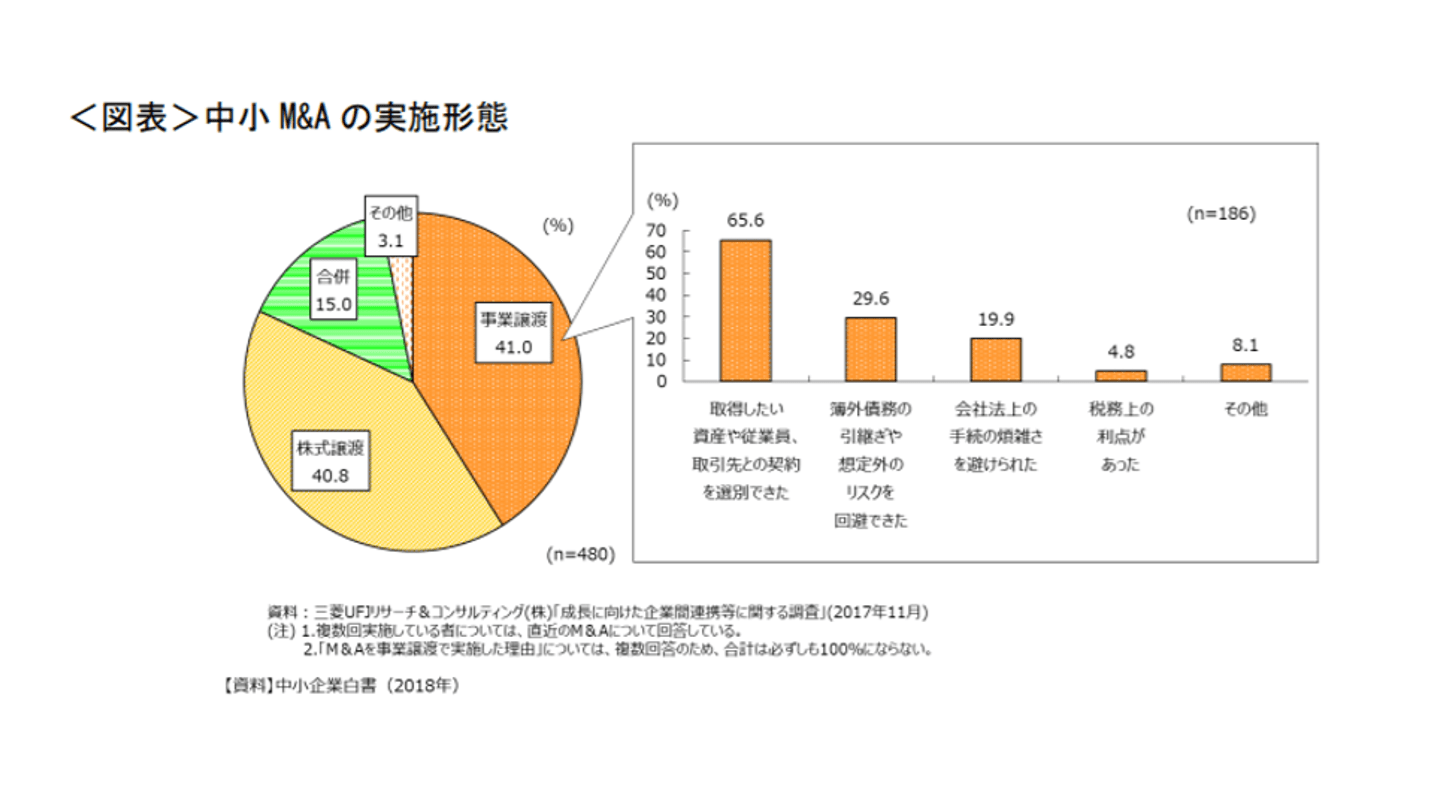
出典:中小企業庁「中小企業の経営資源集約化等に関する検討会 取りまとめ」(https://www.chusho.meti.go.jp/koukai/kenkyukai/shigenshuyaku/2021/210428torimatome.pdf) P8 一部抜粋
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
合併
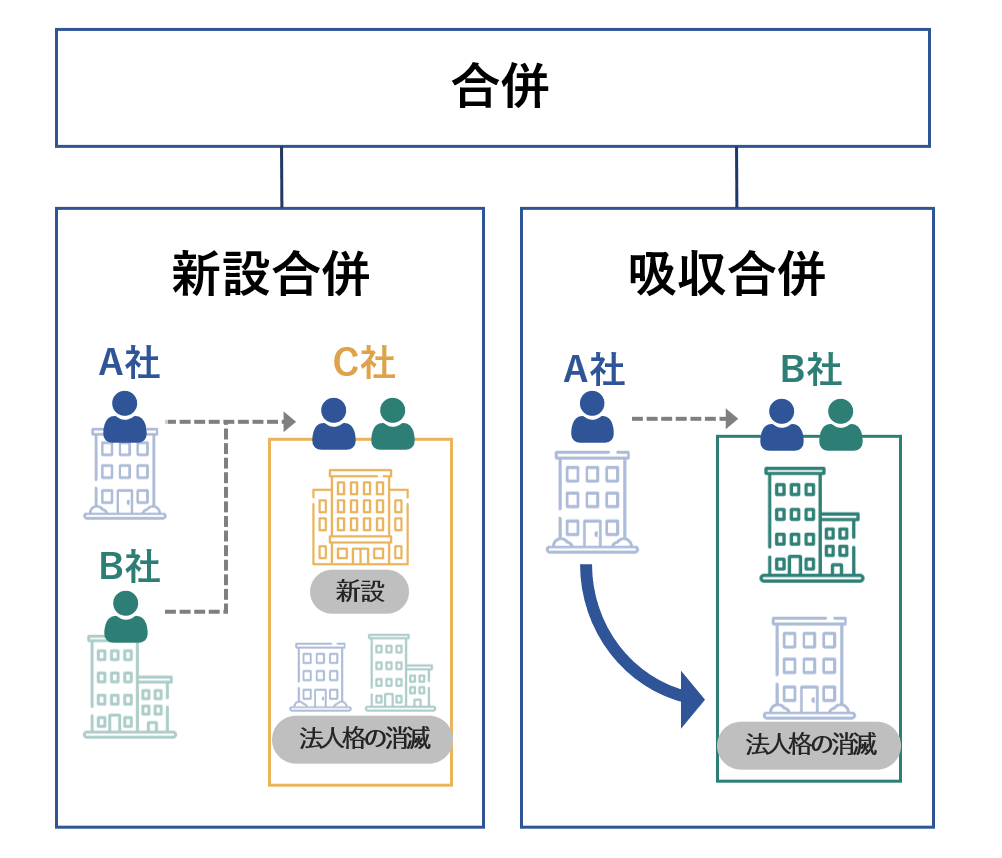
合併とは、複数の会社を1つの会社に統合する形式をとるM&Aスキームです。
会社法において、吸収合併と新設合併による手法が存在します。
買収との比較では、合併では吸収される会社(被合併会社)は法律的に解散・消滅し、存続する会社に統合されます。
他方で、買収では、当事企業はM&Aの前後で消滅せずそのまま存続し、企業の議決権や事業資産の支配権のみが移します。
合併とは?種類・メリット・デメリット・手続きをわかりやすく解説【事例付き】
合併とは複数の会社が一つになるM&A手法で、吸収合併と新設合併があります。買収や経営統合との違い、メリット・デメリット、手続きの流れ、有名事例を解説します。
提携
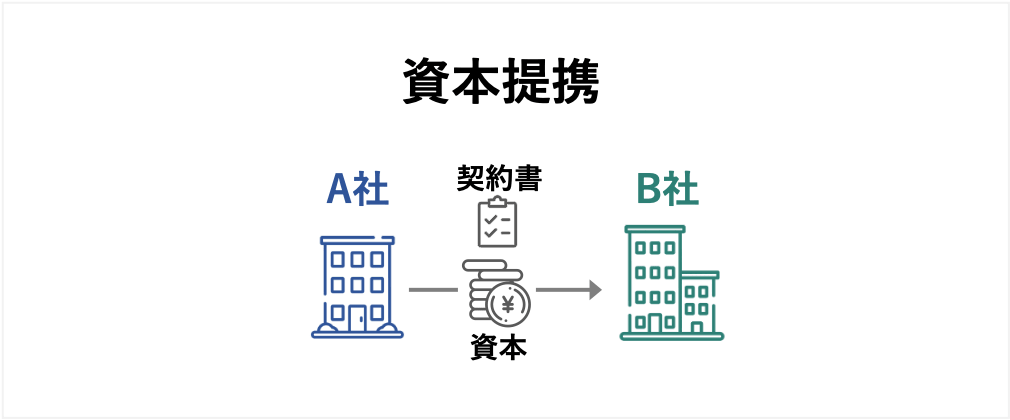
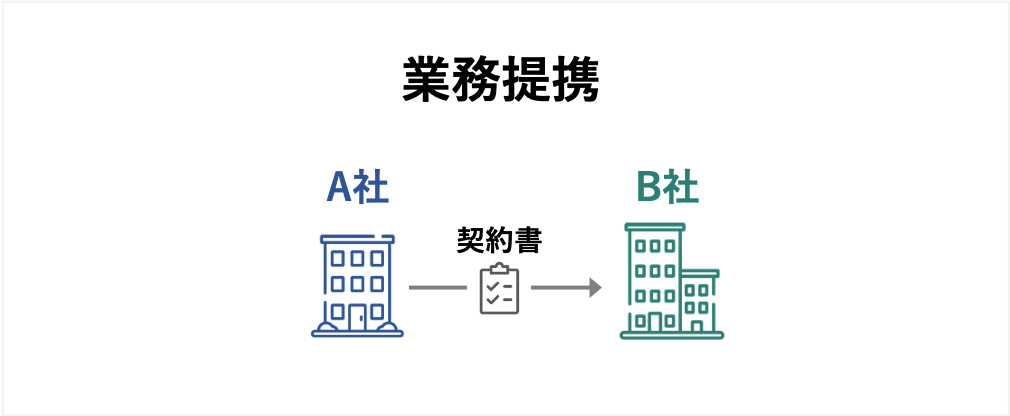
提携とは、複数の会社が合意や契約などに基づき協力関係を結ぶことでお互いの目的の達成を目指すM&Aスキームです。
提携は、「業務提携」と「資本提携」の2種類に大別されます。
提携では、支配権の獲得や事業資産の譲渡は行われないため、会社組織や事業などに大きな変更がないことが特徴です。
なお、上記のスキームのうち、合併、会社分割、株式交換・株式移転については会社法上の組織再編行為であり、様々な手続きが定められています。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
買収の5つの方法
株式譲渡
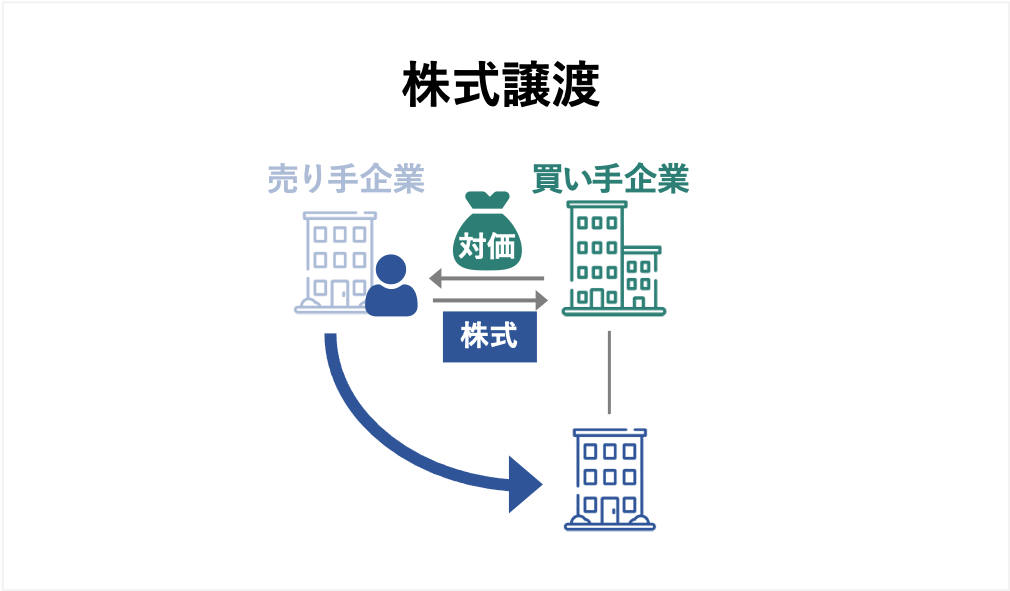
株式譲渡とは、買収対象会社の株式を金銭で買い取ることにより経営権を取得することです。
事業譲渡と並んで実務ではよく活用される手法です。
株式(経営権)の譲渡による経営権の譲渡であるため、株主(≒経営陣)のみが変化し、会社内の資産や組織構造には変化がないことが特徴です。
会社を丸ごと売買するような場合に用いられる手法です。
メリットとしては
- 株式の譲渡取引のみであるため売買の手続きが比較的スムーズ
- 債権者保護手続きが不要になるなど会社法の手続きが比較的簡便である(売り手)
- 買収後も被買収企業の独立性が維持しやすい(売り手)
デメリットとしては
- 企業を丸ごと買収するため、不要な資産や簿外債務を引き継ぐおそれがある(買い手)
- 対価として支払う金銭が必要になる(買い手)
- 買収後も被買収企業が存続するため、買収によるシナジー効果の実現に時間がかかる場合がある(買い手)
株式譲渡とは?手続き・契約・税金の流れをわかりやすく解説【税理士監修】
株式譲渡とは、株式の売買で会社の経営権を移転するもっとも一般的なM&A手法です。手続き5ステップ、株式譲渡契約書のポイント、税金20.315%の計算を税理士監修で解説します。
第三者割当増資
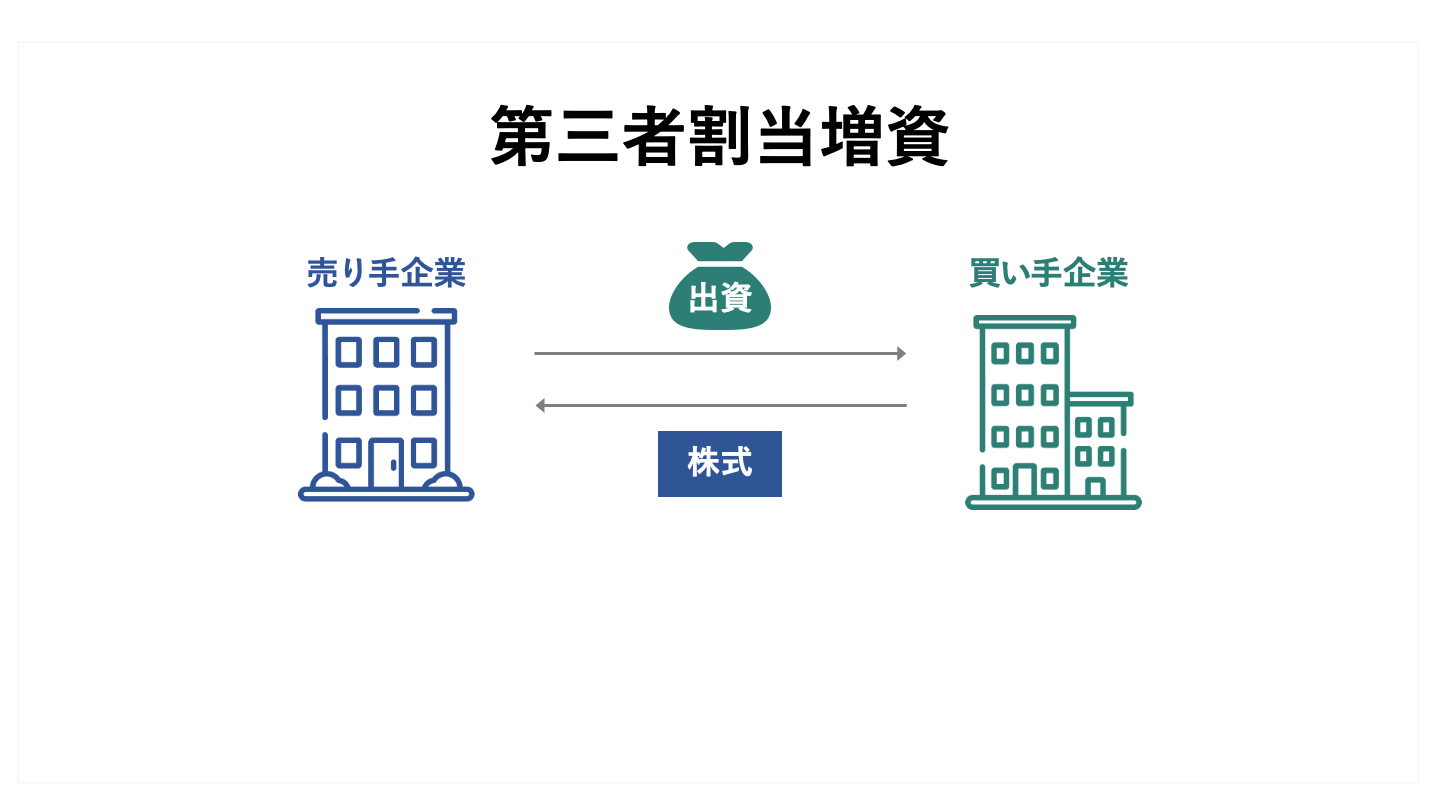
第三者割当増資とは、特定の第三者に対し新株を割り当てて発行する方法です。
後述の資本提携の一環など協業関係を築く場面での活用がよく見られます。
支配権を獲得する目的ではあまり利用されないでしょう
その他、敵対的買収への防衛策や、新株発行企業の事業再生の局面などで増資による資本注入により財務状態の健全化を目的として実施されることもあります。
メリットとしては
- 対象企業への経営への影響力を高めることや、取引関係を強化することができる(買い手)
- 新株発行側は、有利な発行価格でなければ、取締役会決議で実行可能なため手続きが容易になる場合がある(売り手)
- 新株発行側は、支配権を維持したまま返済不要の資金調達ができる(売り手)
デメリットとしては
- 既存株主が存在するため100%の支配権は獲得できない(買い手)
- 株式譲渡と比較して、一定の株式保有割合を獲得するのに多額の資金が必要になる(買い手)
※発行済株式が100株でその議決権の50%を取得するには、株式譲渡では50株を取得すればよい(50株÷100株=50%)が、第三者割当では、100株の株式を取得する必要があり(100株÷(100株+100株)=50%)、2倍の株式を取得する必要がある。
第三者割当増資とは?メリット・デメリット・手続き・株価の決め方を解説
第三者割当増資とは、特定の相手に新株を引き受けてもらう資金調達方法です。メリット・デメリット、手続きの流れ、株価(払込金額)の決め方、有利発行の注意点を解説します。
株式交換・移転
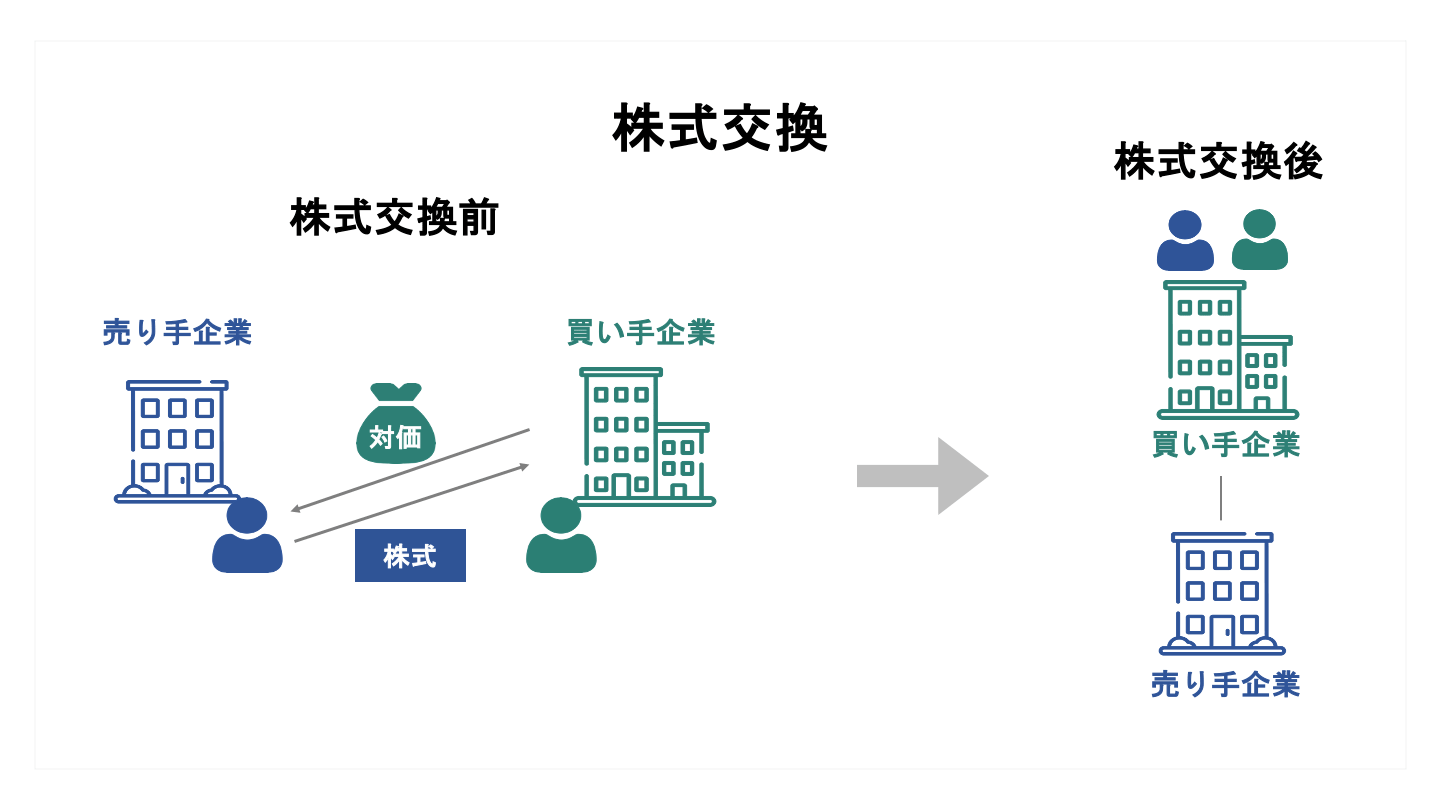
株式交換とは、完全子会社(100%子会社)となる会社の株式と完全親会社の株式とを交換する方法です。
買収資金をかけずにある会社を100%子会社とする手段として利用されます。
株式移転とは、完全子会社(100%子会社)となる会社の株式と新たに設立される完全親会社の株式とを交換する手続きです。
実務では、持株会社を設立する、いわゆるホールディングス化する手段として利用されるケースがよくみられます。
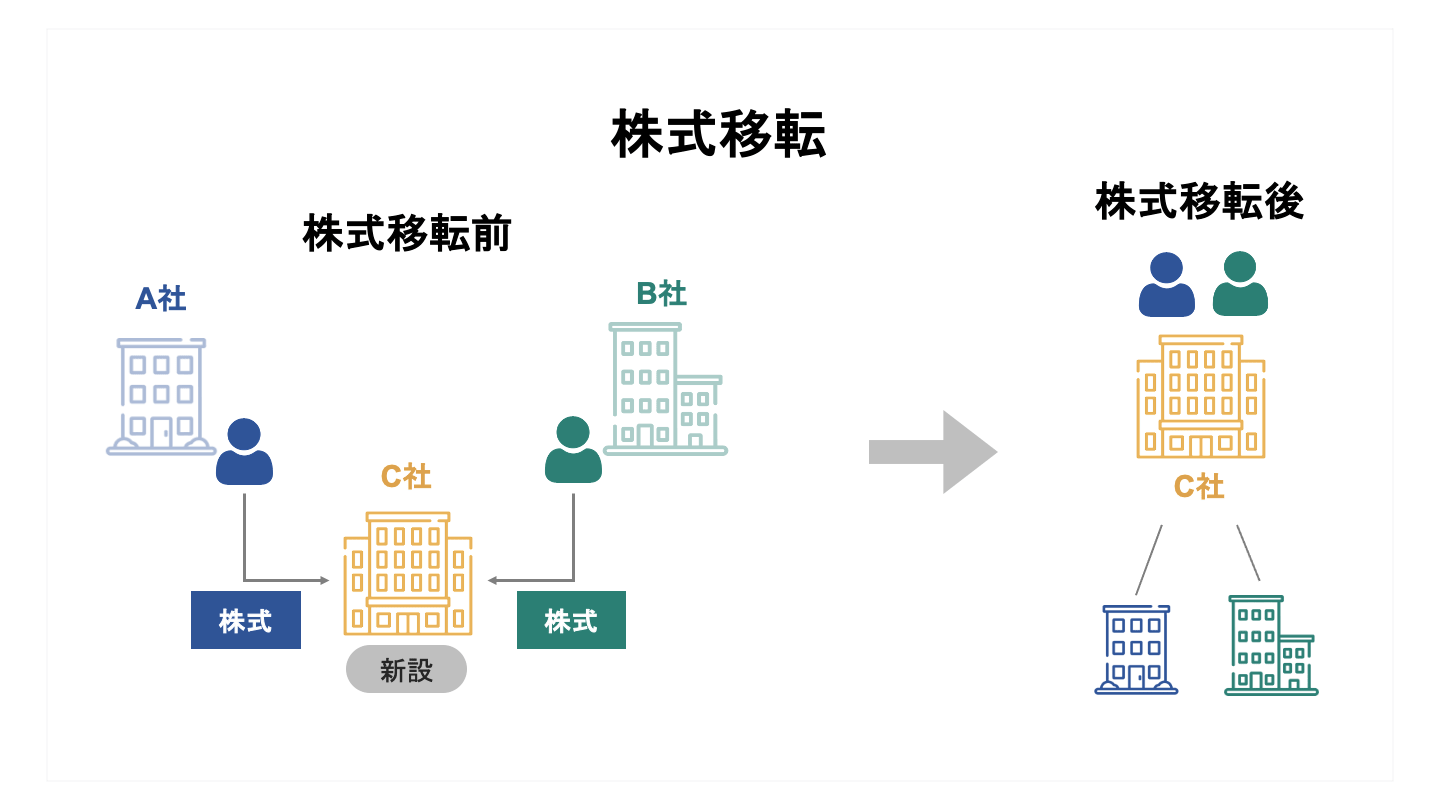
株式交換と株式移転は似通った手法ですが、親会社となる会社が既存の会社か、新たに設立される会社かという違いになります。
メリットとしては
- 買収対価として新株を発行すればよいので、買収資金の準備が不要(買い手)
- 買収企業は別法人であるため、無理なく経営統合を進められる(買い手)
デメリットとしては
- 自社の株式を新規に発行するため、株主構成(議決権割合)に変化が生じる(買い手)
- 親会社が未上場企業である場合、子会社の株主が取得した株式は売却による現金化が困難となる(売り手)
株式交換、株式移転については、下記の記事もご参照ください。

株式交換とは?株式移転との違い・メリット・手続きを図解でわかりやすく解説【事例付き】
株式交換とは、株式を対価に相手会社を完全子会社化する組織再編手法です。株式移転との違い、メリット・デメリット、手続きの流れを図解と事例で解説します。
株式移転とは?株式交換との違い・メリット・手続きを図解でわかりやすく解説
株式移転とは、新設した持株会社に既存会社の全株式を移す組織再編手法です。株式交換との違い、単独・共同株式移転の使い分け、手続きの流れ、事例を図解で解説します。
事業譲渡
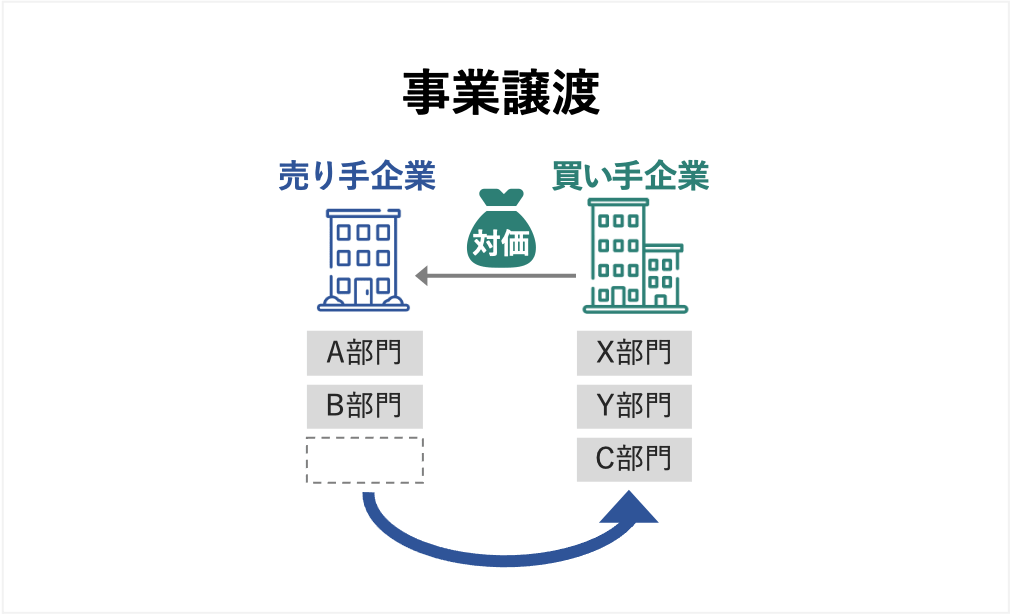
事業譲渡とは、企業全体ではなく、特定の事業に使用する資産、負債を一体としての事業として譲渡する手法です。
譲渡対象資産としては、特定の事業に紐付くような、在庫や不動産といった有形資産だけでなく、ソフトウェアのような無形資産、ノウハウや特定の人材、技術、契約なども譲渡対象となりえます。
近年ではウェブサイトやメディア、オンラインサービスなど無形資産のみが譲渡対象となること事例もみられます。
M&Aではよく利用される手法ですが、特に株式譲渡との比較で、特定の資産のみを取得したい場合や、被買収企業に簿外債務が存在するあるおそれがある場合に利用されます。
メリットとしては
デメリットとしては
- 多数の資産の譲渡を伴う場合、所有権の移転手続きが必要になる(買い手)
また、従業員や取引先を承継する場合には契約の移転手続きが必要で、手間と時間がかかる
- 不動産の移転を伴う場合、不動産取得税や登録免許税などが発生する(買い手)
- 対価として支払う金銭が必要になる(買い手)
事業譲渡とは?株式譲渡との違い・手続き・税金をわかりやすく解説【図解】
事業譲渡とは、会社の事業の全部または一部を売買するM&A手法です。株式譲渡との違い、向いているケース、手続きの流れ、税金、従業員・契約の引き継ぎまで図解で解説します。
会社分割
会社分割には吸収分割と新設分割があります。
吸収分割とは、会社がその事業の権利義務の全部または一部を分割して、他の会社に承継させる方法です。
新設分割とは、会社がその事業の権利義務の全部または一部を分割して、新たに設立した会社に承継させる方法です。
なお、吸収分割、新設分割ともに、複数の会社がそれぞれの事業を切り出すことが可能です。
吸収分割は、一部の事業のみを切り出すことができるため、経営資源の選択と集中を行う局面でよく利用されます。
また、企業グループ内で事業再編やグループ体制を整備する際にも用いられます。
新設分割は、複数の企業が事業の一部を切り出することにより新規の合弁会社を設立する場面や、事業再生における一部事業のカーブアウトといった場面で利用されます。
メリットとしては
- 買収対価として新株を発行すればよく、買収資金の準備が不要である(買い手)
- 事業を自社に取り込めるため、統合によるシナジー効果を得やすい(吸収分割の買い手)
- 不採算事業など特定の事業のみ切り離すことができる(売り手)
- 分割契約では包括承継のため、事業譲渡との比較で、契約の個々の移転手続きが不要
デメリットとしては
- 事業全体を承継するため、事業に紐付く簿外債務を引き継ぐリスクがある(買い手)
- 外部の事業を自社に取り込むため、システムなどの統合作業に労力を要する場合がある(買い手)
- 売り手に株式を交付する場合、株主構成が変化する(買い手)
また、分割は、分社型分割、分割型分割に区分されます。
吸収分割と新設分割とのそれぞれの組み合わせで4区分の分割手法が存在します。
分社型分割は「縦の分割」とも呼ばれ、孫会社を設立するようなイメージで、分割型分割は「横の分割」とも呼ばれ、兄弟会社を設立するイメージをもたれると良いでしょう。
詳細は下記の記事をご覧ください。
会社分割とは?吸収分割・新設分割の違いを図解|メリット・手続き・税金をわかりやすく解説
会社分割とは、事業を切り出して他社や新会社に承継させる組織再編手法です。吸収分割・新設分割の違いを図解し、メリット・手続き・税金・労務をわかりやすく解説します。
合併の2つの方法
合併とは、複数の会社を1つの会社に統合するM&Aスキームです。
合併は「吸収合併」と「新設合併」に区分されます。
合併は複数の企業経営の効率化やシナジーの獲得、内部統制の強化などを実現する目的のほか、グループ内事業再編などに用いられることもあります。
吸収合併
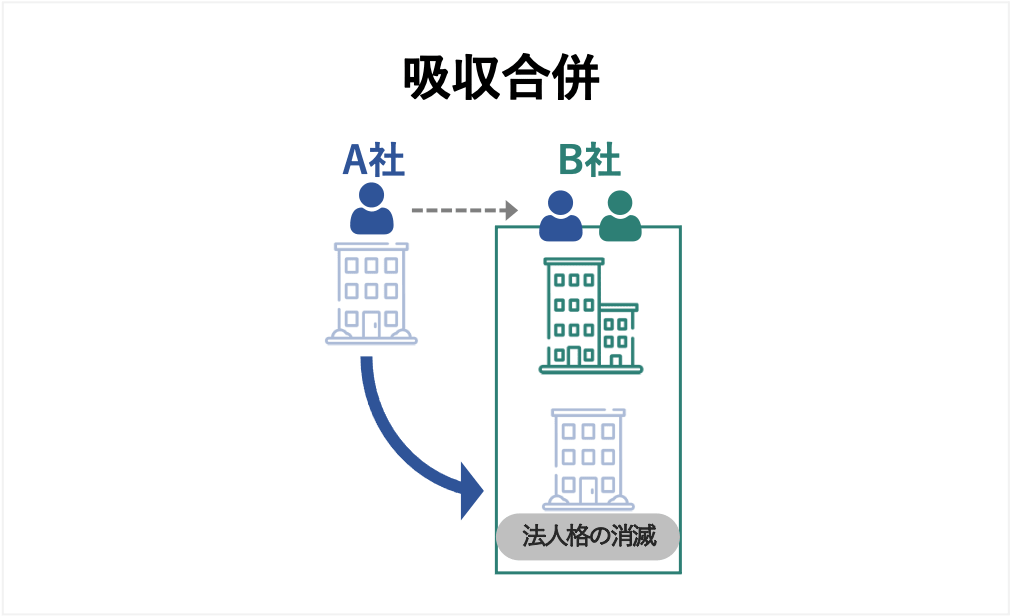
吸収合併では、合併当事企業のうち1社が存続し、他の会社の有する全ての権利義務は存続会社に吸収され、解散します。
存続する会社を存続会社、解散する会社を消滅会社といいます。
メリットとしては
- 経営統合までのスピードが速く、市場シェア拡大やコスト削減などのシナジー効果を早期に実現できる。
- 合併の対価を株式とすることで、買収資金の準備が不要である。
デメリットとしては
- 外部の企業を自社に取り込むため、システムなどの統合作業に労力を要する場合がある。
- 消滅会社の株主に株式を交付ことにより、存続会社の株主構成が変化する。
吸収合併とは?新設合併との違い・メリット・手続きをわかりやすく解説
吸収合併とは、一方の会社が存続し他方を取り込む合併手法です。新設合併との違い、子会社化との使い分け、メリット・デメリット、手続きの流れと事例を解説します。
新設合併
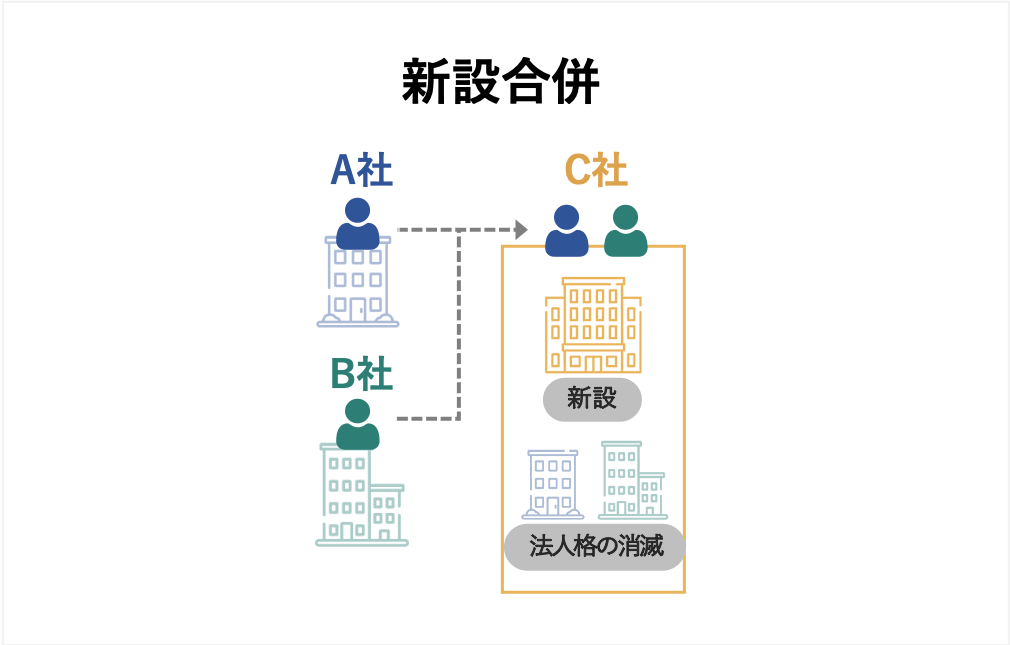
新設合併では、全ての合併当事企業は解散し、新たに設立される会社にすべての権利義務が承継されます。
新設合併の場合には、消滅する会社が有していた許認可が消滅するなど手続きが煩雑であるため、実務上は吸収合併が使用されることが多いと言われます。
その他、メリット・デメリットは吸収合併と同様です。
また、合併の発展類型として、三角合併や逆三角合併といった手法も存在しており、クロスボーダーM&Aなどで活用されます。
新設合併とは?吸収合併との違い・メリット・手続きをわかりやすく解説
新設合併とは、新会社を設立して複数の会社を統合する合併手法です。実務で吸収合併が選ばれやすい理由、新設合併のメリット・デメリット、手続きの流れを解説します。
提携の2つの方法
ここでは業務提携と資本提携について簡単に紹介します。
M&Aの前工程として提携を位置づけてゆるやかに協業を開始する事例も見られます。
なお、提携自体は会社法に定められた行為ではないため、合意の際には、提携に関する契約書や覚書などの書類で合意が取り交わされることが一般的です。
業務提携
業務提携は、資本の移動を伴わない契約関係等を通じて企業間の業務上の協力関係を築く手法です。
生産提携(委託などによる生産効率の向上)、販売提携(販路の共有などによる販売力強化)、技術提携(商品開発技術などのノウハウの共有)など、様々な局面で利用される手法です。
実際に中小企業間で実施された業務提携の取り組みの統計もご参照ください。
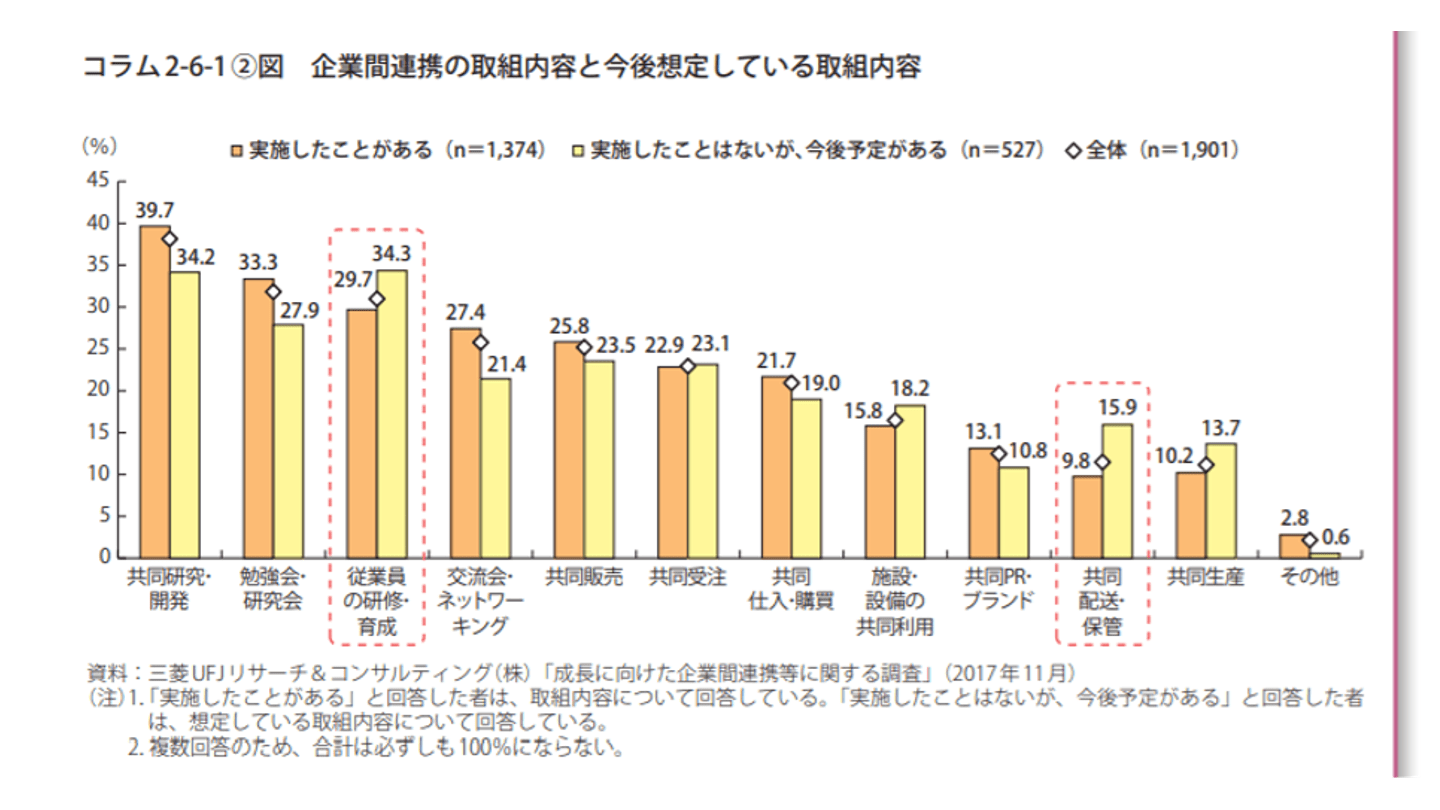
出典:中小企業庁「中小企業の経営資源集約化等に関する検討会 取りまとめ」(https://www.chusho.meti.go.jp/pamflet/hakusyo/H30/PDF/chusho/04Hakusyo_part2_chap6_web.pdf) 一部抜粋
メリットとしては
- 株式の移動などが必要なく、提携するための資金が不要
- お互いのノウハウや強みを活かすことで短い時間でシナジー効果を得ることが期待できる
デメリットとしては
- 提携先企業から自社のノウハウなどの機密情報が流出するリスクがある
- 資本関係がないため提携の解消が容易であるため、意図した効果を実現できないケースがある
業務提携とは?資本提携との違い・メリット・契約の進め方をわかりやすく解説【事例付き】
業務提携とは、資本移動を伴わずに他社と協力する手法です。資本提携・M&Aとの違い、メリット・デメリット、契約の進め方を事例付きでわかりやすく解説します。
資本提携
資本提携は、業務提携等をさらに強固にするために、支配権を持たない範囲で相互の株式を持ち合うことや、一方の会社による第三者割当増資により株式を取得します。
M&Aには至らないものの強固なパートナー関係を築く場合や事業再生の局面でも利用されます。
メリットとしては
- 経営権を失うことなく、提携企業同士で強いパートナシップを構築することで技術、人材やノウハウなどを獲得できる
- 出資を受ける側は、財務基盤の改善を図りつつ、提携先のノウハウを吸収しながら効率的に投資に回すことで事業を効率的に拡大することができる。
デメリットとしては
- 資本関係を持つことで、経営に介入される可能性がある
- 提携を解消する際に株式を買い取らなければいけないなど、関係解消が容易ではない可能性がある
2つの提携を合わせた資本・業務提携も一般的に行われ、企業間の連携がより深まることが期待されます。

資本提携とは?業務提携との違いを図解でわかりやすく解説|メリット・手法・事例
資本提携とは、出資を伴う提携で、業務提携より強固な協力関係を築く手法です。両者の違いを図解で比較し、メリット・デメリット、具体的な手法、事例を解説します。
各M&A方法で課税される税金
| 株式譲渡 | 株式譲渡 | 事業譲渡 |
|---|---|---|---|
税金 | 所得税、住民税 | 法人税等 | 法人税等、消費税など |
税率 | 20.315% | 29.74% | 法人税29.74%、消費税10% |
課税方式 | 総合課税 | 総合課税 | |
納税者 | 株主 | 法人 | 法人 |
M&Aのスキームによっては、法人税や所得税などの諸税金に大きな差が出ることがあり、税務コストがM&Aスキーム選択上のキーとなることが想定されます。
組織再編に関する税制は特に難解で複雑です。
税制の要件を満たせない場合には、意図せず税額が大きく異なる可能性があり、ひいてはM&Aの成否に影響を及ぼす可能性があります。
以下では、記事執筆時点での税制の概要を簡単に紹介します。
各種税制の検討に際しては、顧問税理士や経験のある専門家に相談されることをお勧めします。
組織再編税制とは?適格要件・繰越欠損金の扱いを税理士が図解で解説
組織再編税制の適格要件を満たすと、資産を簿価で承継でき課税が繰り延べられます。合併・分割・株式交換ごとの適格要件、繰越欠損金の引き継ぎ制限を図解で解説します。
株式譲渡
株式の売り手側に発生する税金は、個人と法人で扱いが異なります。
個人の場合、株式譲渡による譲渡所得とされる金額に対し、所得税15.315%、住民税5%の税金が分離課税により課されます。
譲渡所得は、「譲渡価格(売買代金)― 必要経費(株式の取得価格=過去の出資額+売買関連費用など)」として計算されます。
株式譲渡の利益に対して約20%の税金が発生するとイメージされると良いでしょう。
売り手が法人である場合には、通常の事業により生じた純利益と同じ扱いで法人税などの各種税金が課税されます。
このため、通常の事業が赤字の場合、株式の売却益と相殺することが可能です。
なお、株式の売買取引そのものでは消費税は課税されません。
買い手側は、株式を購入するのみであるため、発生する税金は基本的にありません。
ただし、特に親族同士といった同族者間やグループ会社間での株式譲渡は、税法で定められた方法で評価した株価で株式を売買することが望ましいです。
著しく安い価格での売買など、売買価格が不適切な場合には、税務上の寄付金や贈与と認定され、思わぬ課税が生じるリスクがあります。
株式売却の税金はいくら?税率20.315%の計算方法・確定申告を税理士が解説
株式の売却では、上場・非上場株式の売却益に対して20.315%の税金が課税されます。株式売却の税率や税金の計算方法、損失の扱い、時価と乖離した金額で売却する際の注意点、確定申告の条件・必要書類を税理士が詳しく解説します。
分離課税とは?対象となる所得一覧・税率・確定申告のやり方【税理士監修】
分離課税とは、特定の所得を他の所得と分けて課税する方式です。対象となる所得の一覧と税率、総合課税との違い、確定申告のやり方を税理士監修でわかりやすく解説します。
事業譲渡
事業の売り手側では事業の譲渡に対し法人税(所得税)と消費税が課せられます。
まず、法人税については、株式の譲渡の場合と同様に、事業譲渡の譲渡益に対して法人税等の各種税金が発生します。
譲渡益の計算は「事業の売買代金―(譲渡資産―譲渡負債)」になります。
なお、個人事業の事業譲渡の場合、譲渡所得となります。
事業譲渡の対象資産の種類に応じて総合課税、分離課税としてそれぞれ所得税を計算します。
次に、消費税です。
消費税は「課税資産」の売却価額に対して課税されます。
よって、事業譲渡対象資産のうちの課税資産の対価の額に対して課税され、土地などの非課税資産の対価に対しては課税されません。
ちなみに、営業権(のれん)は課税資産に含まれます。
事業の「買い手側では、譲り受けた事業に不動産が含まれる場合、不動産取得税(土地3%、家屋(非住宅)4%)、登録免許税(土地、建物ともに2%)が発生します。
なお、軽減税率などの特例を考慮すると税率が異なるケースがあるため、自治体のウェブサイトなどで最新の情報をご確認ください。[1][2]
例えば、店舗や大規模な施設を運営している事業の事業譲渡など不動産の金額が多額になる場合には、不動産関連の税金が多額となるケースもあります。
M&Aのスキーム決定や、投資回収の計画を立てる際にはこれらの税金も考慮にいれると良いでしょう。
また、買い手側が事業譲渡に際して支払った消費税は、仕入控除税額により消費税額を取り戻すことが可能です。
ただし、非課税売上が大きい会社など一定の場合に仕入税額の全額を取り戻すことができない場合、予想外のコストが生じることになることに予め考慮にいれておきましょう。
事業譲渡の消費税はいくら?課税資産・非課税資産の区分と計算方法【税理士が解説】
事業譲渡では譲渡資産のうち課税資産に消費税がかかります。課税・非課税の区分(棚卸資産・のれん・土地など)、計算方法、株式譲渡との違いを税理士が解説します。
組織再編の手法(合併、分割、交換・移転)
合併、分割、株式交換、株式移転といった会社法の組織再編行為によるM&Aを行う場合、税法所定の適格要件を満たすかどうかで税額の計算が異なり、税額が大きく変わります。
法人税法の組織再編に関する課税の原則的な考え方では、組織再編による資産負債の移転は「時価」で行い、評価損益に課税されます。
しかし、税法所定の要件を満たす組織再編は、特例として、資産・負債の移転を「簿価」で行い、評価損益を計上せずに課税を繰り延べることができ、課税が生じません。
この特例は税制適格組織再編と呼ばれています。
M&Aの税務において、実施する組織再編がこの適格要件を満たすかどうかは最も重要な検討事項の一つといえます。
適格要件は、支配関係(持株比率)の程度に応じて、対価要件、事業関連要件、従業員引継ぎ要件などが様々な要件があり、法人税法などで詳細に定められています。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
[1] 東京都主税局 不動産取得税(参考として東京都の税率)
[2] 国税庁 No.7191 登録免許税の税額表
各M&A手法が用いられた事例
コインチェックによるマネックスへの株式譲渡
譲渡企業の概要
売り手のコインチェックは、仮想通貨取引所の運営など仮想通貨交換業を行う会社です。
譲り受け企業の概要
買い手のマネックスグループは、FXやオンライン証券をはじめ、最新技術を用いた金融サービスを展開する会社です。
M&Aの目的・背景
2017年以降、マネックスは「第二の創業」というスローガンを掲げて、グループの飛躍的な成長を実現するために仮想通貨交換業への参入準備を進めていました。
その一環として、同社は仮想通貨交換業の先駆けであるコインチェックとのM&Aを行いました。
M&A手法・成約
2018年に実施された両社のM&Aでは、株式譲渡のスキームが活用されました。
マネックスグループは、コインチェックが発行する全株式を取得し、同社を完全子会社化しました。
全株式の取得価額は36億円です。[3]
金融業界のM&A・売却動向と事例
金融業界では、業界再編やIT技術の取得に向けてM&Aを行うケースが増えています。今回の記事では、2021年現在における金融業界の最新M&A動向・事例をわかりやすく解説します。(中小企業診断士 鈴木裕太 監修)
楽天による日本郵政に対する第三者割当増資
譲渡企業の概要
売り手は、Eコマースをはじめとして合計で70を超えるサービスを運営している楽天です。
譲り受け企業の概要
買い手は、郵便事業を全国的に展開している日本郵政です。
M&Aの目的・背景
楽天と日本郵政がM&Aを実施した目的は、「日本郵政の物流網・荷量データ」と「楽天が持つ物流領域における受注データの運用ノウハウ」の相互活用によるシナジー効果が期待されています。
具体的には、以下の通りです。
- 共同の配送システムや物流拠点の構築
- 郵便局内における楽天モバイルの申し込みカウンターの設置・運営
- 楽天から日本郵政に対するDX人材の派遣やDX推進への協力
M&A手法・成約
両社のM&Aでは、第三者割当増資のスキームが活用され、日本郵政が楽天の増資を引き受けました。
日本郵政の出資額は約1,500億円、出資比率は8.32%です。[4]
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
トヨタ自動車とダイハツ工業の株式交換
譲渡企業の概要
自動車、特に小型車の開発、製造、販売を手掛けるダイハツ工業です。
譲り受け企業の概要
自動車の開発、製造、販売を手掛けるトヨタ自動車株式会社です。
M&Aの目的・背景
自動車業界の技術革新のスピードの加速化や、新興国での競争激化をうけて、トヨタは自社グループ競争力強化に向けたグループ体制の見直しを進めていました。
従来から、ダイハツ工業はトヨタの子会社(52%の株式を保有)でしたが、それぞれが自主ブランド事業を中心としつつ、お互いの事業をサポートする形をとっていました。
M&Aによる完全子会社化以降は、ダイハツ工業の強みである軽自動車技術を活かし、トヨタグループの小型車事業を牽引する役割を担うといったグループ体制の転換による競争力強化を目指しています。
M&A手法・成約
両者のM&Aでは、株式交換のスキームが活用されました。
株式交換に際し、株式交換完全親会社であるトヨタは約5,400万株の自社株式を株式交換完全子会社となるダイハツに交付し、トヨタの100%子会社となりました。[5]
製造業のM&A動向と事例|売却相場・評価のポイント【2026年版】
製造業のM&A動向と最新事例を解説。人手不足・後継者不在を背景とした再編、技術・設備が評価される売却相場の考え方、高値売却のポイントを紹介します。
ハモンズによるエイジアに対する事業譲渡
譲渡企業の概要
ハモンズは、ベビー服関連のECサイトの運営や、EC小売事業者向けの在庫管理サービスの開発・販売を展開する会社です。
譲り受け企業の概要
エイジアは、システムの受託開発やWebアンケートのコンサルティングサービスなどを手がける会社です。
M&Aの目的・背景
エイジアは、ECサイトの運営ノウハウを収集・活用し、「主力製品の機能強化」と「マーケティングコンサルに関するノウハウを獲得」する目的で、ハモンズとのM&Aを実施しました。
M&A手法・成約
両社は事業譲渡のスキームでM&Aを実施しました。
エイジアが、ハモンズが運営していたベビー服EC サイト事業を買収しました。
事業の売買価格は3,300万円で、金銭により決済されました。[6]
EC業界のM&A・売却事例30選|売却相場と高く売るポイント【図解】
EC・ネット通販業界のM&A動向と売却事例30選を紹介。売却価格の相場観、評価されやすいECサイトの特徴、高値売却のポイントを図解で解説します。
ソフトバンクによるU-NEXTに対する会社分割
譲渡企業の概要
個人向け映像配信サービス「U-NEXT」などの事業を運営するU-NEXT社。
譲り受け企業の概要
通信キャリアやインターネット接続サービスを提供するソフトバンク社。
M&Aの目的・背景
ソフトバンクは企業価値の向上を目指し、事業の選択と集中による自社事業の経営効率化を進める一環として「アニメ放題」サービスを協業パートナーであったU-NEXT社に事業を承継しました。
M&A手法・成約
両社は吸収分割のスキームによりM&Aを実施し、U-NEXTがアニメ配信サービスを承継しました。
分割の対価として、U-NEXTが2.5億円の金銭をソフトバンクに交付しました。[7]

Webサービス売却の相場と事例|高く売るポイント【2026年版】
Webサービス・アプリの売却相場(営業利益・MRRの倍率)と最新M&A事例を解説。評価されやすいサービスの特徴、売却の流れと高値売却のポイントを紹介します。
情報通信業のM&A動向・メリット、売却価格の相場【成功事例も紹介】
最新技術領域への適応などを目的に、情報通信業のM&Aは活発に行われています。情報通信業のM&Aでは、優秀な人材確保などのメリットを期待できます。情報通信業のM&A動向や売却・買収のメリット、M&Aの成功事例などをくわしく解説します。
日本創発グループとグラフィックグループの合併
譲渡企業の概要
出版物の企画~印刷・製本までを主力ビジネスとする日経印刷株式会社などを完全子会社に持つグラフィックグループ社。
譲り受け企業の概要
汎用的な印刷事業を中核に、デジタルコンテンツ開発などクリエイティブサービス事業を営む日本創発グループ。
M&Aの目的・背景
企画・デザインに関する優れたノウハウを持つグラフィックグループを取り込むことで、印刷効率の向上とより高度な印刷技術による付加価値の高い印刷サービスをする目的で実施されました。
M&A手法・成約
このM&Aは2段階で実施されています。
まず、株式譲渡のスキームにより、日本創発社がグラフィックグループ社の株式の一部(約69%)を取得しました。
株式の取得価額は約47億円で、金銭により交付されました。
その後、吸収合併のスキームにより、日本創発社がグラフィックグループ社を統合しました。
吸収合併の対価として、日本創発社は自社の株式約230万株を交付しています。[8]
印刷会社の売却動向やメリット、近年の事例をくわしく解説
市場規模が縮小するなか、印刷業界ではM&A・会社売却により現状打開を図る動きが活発化しています。印刷業界の課題と現状打開の動き、印刷会社の売却動向、売却のメリット、最新の売却事例を解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
出版業の売却・M&A動向と事例12選
出版市場が縮小しデジタル化の圧力が高まるなか、中小規模の出版社による売却が活発に行われています。出版業界の現況と出版業売却のメリット、売却動向、近年の売却・M&A事例などをくわしく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
楽天とぐるなびの資本業務提携
譲渡企業の概要
ECサイト大手「楽天」の運営の他、旅行、金融など幅広いインターネットサービス事業を行う楽天
譲受企業の概要
飲食店の情報サイト「ぐるなび」の運営などにより飲食店の販売支援サービスを運営するぐるなび
M&Aの目的・背景
目的の大部分は相互の販売力の強化です。ぐるなびと楽天が運営するそれぞれのサービスの顧客及び加盟店への相互販売や紹介の強化のほか、両社のブランドや蓄積したデータの相互活用も期待されています。
M&A手法・成約
2018年6月に企業間で資本業務提携契約を締結し、楽天がぐるなびの株式約467万株(当時の議決権比率の約10%)を取得しました[9]。
その後、2019年3月に提携関係の強化を目的に、追加で233万株(当時の議決権比率の約5%)を取得しています。[10]
旅行会社・代理店の売却動向、メリット、M&A事例を詳しく解説
競争激化やコロナ禍に伴う経営環境の悪化により、旅行会社・代理店の売却は注目を集めています。旅行業界の現況や旅行会社の売却・M&A動向、メリット、2019年~2021年の事例を徹底解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[3] 株式取得によるコインチェック株式会社の完全子会社化に関するお知らせ
[4] 日本郵政グループと楽天グループ、資本・業務提携に合意
[5]トヨタ自動車株式会社によるダイハツ工業株式会社の株式交換による完全子会社化に関するお知らせ
[6] EC 事業の譲受けおよび子会社設立に関するお知らせ
[7] 会社分割(簡易吸収分割)に関するお知らせ
[8] グラフィックグループ株式会社の株式取得及び吸収合併による日経印刷株式会社の完全子会社化に関するお知らせ
[9] 資本業務提携契約の締結に関するお知らせ
[10] 資本業務提携の強化に向けた協議開始のお知らせ
自社に合ったM&Aの相手や金額相場を調べるには
M&Aの手法や仕組みを理解したうえで、実際に自社の売却や事業譲渡を検討する際、多くの方が「自社はいくらくらいで評価されるのか」「どのような企業が関心を持ってくれるのか」という疑問を抱きます。
自社の成約相場や市場の動向を把握したい方には、「かいしゃ価値トレンド」の活用がおすすめです。業種・所在地・売上高の3つを選ぶだけで、同業の成約相場や関心を持つ買い手企業の傾向が会社名を出さずに約30秒・無料で分かります。2026年6月時点で1,000名以上の経営者が利用しており、売却を確定していない情報収集の段階でも手軽に活用できます。
さらに具体的な相手探しやオファーの検討を進めるなら、東証プライム上場のVisionalグループの一員で、中小企業庁のM&A支援機関として登録されている株式会社M&Aサクシードが運営する、国内最大級の法人限定M&Aプラットフォーム「M&Aサクシード」が便利です。
M&Aサクシードでは、契約なし・書類提出なしで登録でき、匿名で社名を伏せたまま大手・優良企業を含む10,700社以上の利用中の買い手企業から直接初期オファーを受け取ることができます。地域や業界の枠を超えた異業種からの想定外のオファーが届くこともあり、思いがけないシナジーを生むきっかけにもなります。
プラットフォーム上のM&A案件数は公開中4,100件以上(累計21,000件以上)で、提携金融機関は80社以上にのぼります。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立するなど、ハイクラスな実績も豊富です。
料金は成約するまで無料の完全成功報酬制のため、「売却を決めてから動く」のではなく「届いたオファーを見てから判断する」という使い方が可能です。
まとめ
M&Aは会社の成長に重要な影響を及ぼす重要な戦略意思決定です。
繰り返しになりますが、M&Aを成功に導くためには「何を目的にM&Aをするのか」を客観的、かつ、具体的にすることが重要です。
その目的を達成し、さらに、自社の利益の最大化とリスクの最小化を図れる最適なスキームを選択、設計することに十分な時間をかけることが肝要です。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
(執筆者:公認会計士 伊藤 嘉朗 監査法人にて各種法定監査、IPO支援、各種コンサルティング業務等に約4年従事。その後、1部上場企業やIPO準備企業にて企業内会計士として決算・開示資料作成を約4年経験。現在は独立開業し、上場企業を中心に決算・開示資料支援や簿記研修の講師なども行う。)