簿外債務とは?種類・見つけ方・M&Aでのリスク対策を公認会計士が解説


M&Aの簿外債務は、貸借対照表に計上されていない債務です。投資回収できないリスクが生じるため、デューデリジェンスで把握することが重要です。簿外債務の種類や原因、対応策などをくわしく解説します。(公認会計士監修記事)
M&Aにおける簿外債務とは
簿外債務の意味
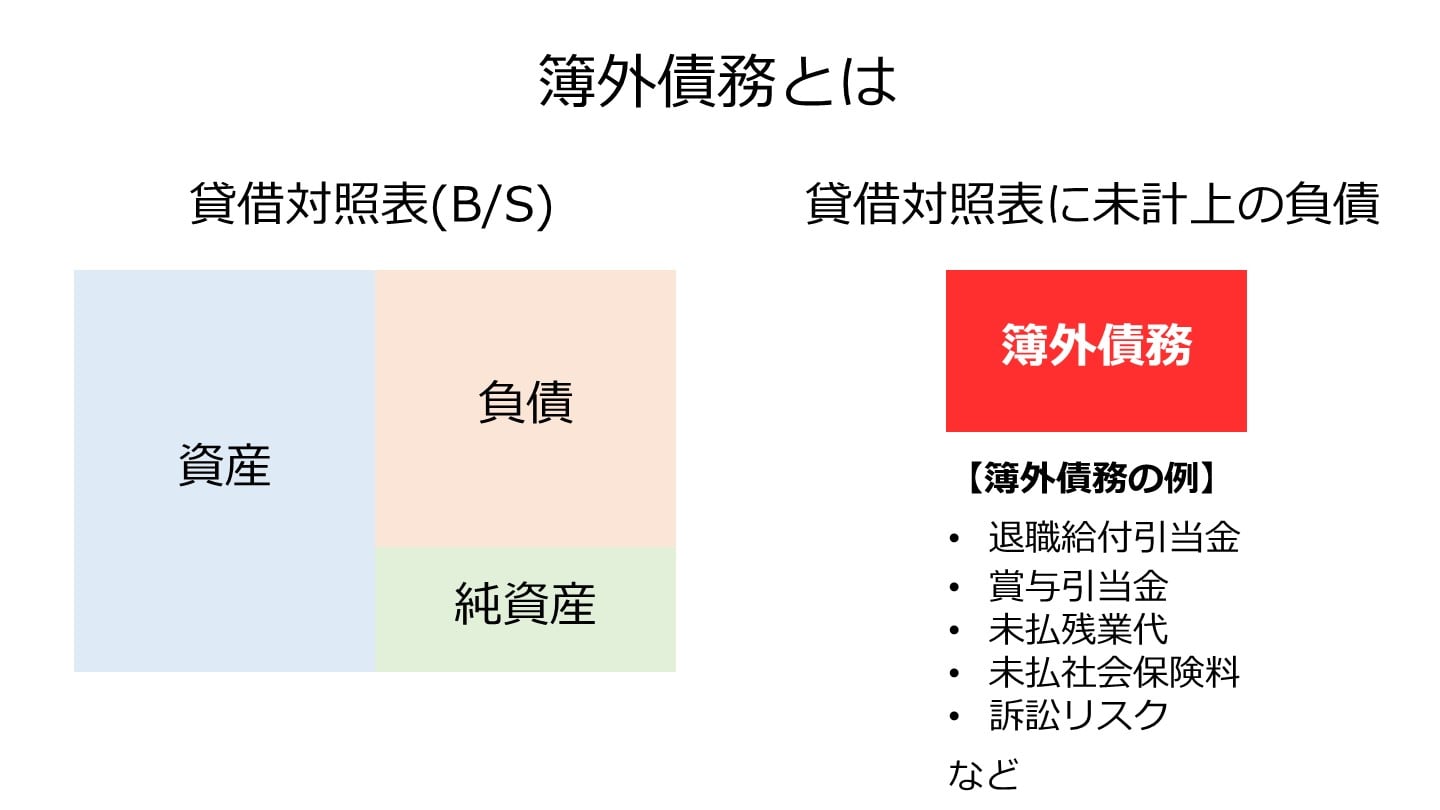
簿外債務とは貸借対照表に計上されていない債務のことです。
貸借対照表だけを見ても把握することができず、M&A時のバリュエーションにも影響を及ぼす事項です。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
偶発債務も簿外債務の一種
偶発債務とは現時点では債務とは言えないものの、将来的に債務となる可能性のあるものです。
例えば、第三者への債務保証や訴訟による損害賠償請求などが挙げられます。
偶発債務も貸借対照表に計上されておらず、簿外債務の一種です。
偶発債務とは?具体例・会計処理・M&Aでの対応を公認会計士が解説
偶発債務とは、将来debt化する可能性のある債務(訴訟・保証・未払残業代等)です。具体例と会計処理(引当金・注記)、M&AのDDでの発見と対応を解説します。
簿外債務を有する企業を買収するリスク
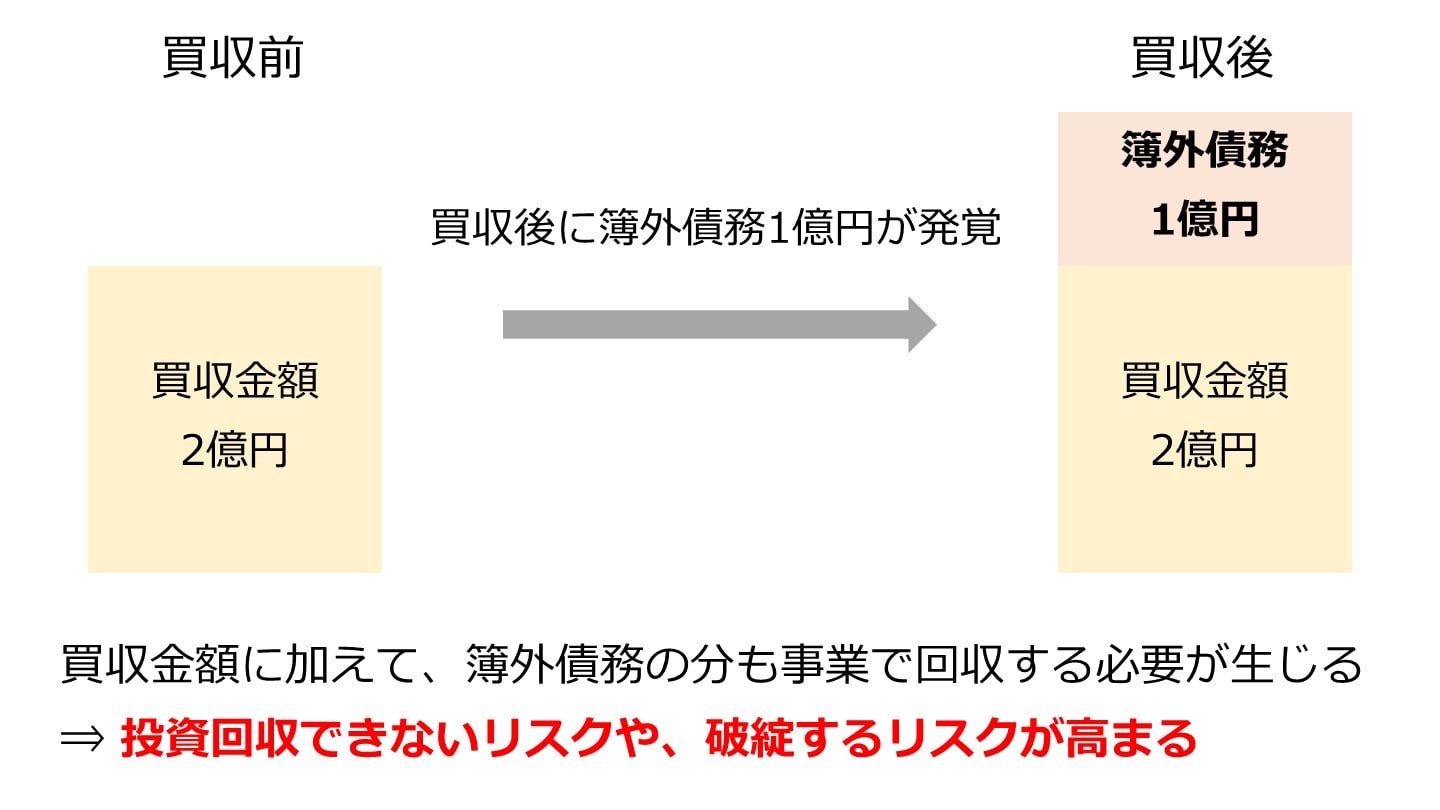
簿外債務を有する企業を買収した場合、その簿外債務は売り手ではなく買い手が将来的に負担しなければなりません。
簿外債務の金額が投資金額に比して多額な場合、買収金額に加えて簿外債務の金額分を投資回収する必要があり、投資回収できないリスクが高まります。
簿外債務の金額によっては買収後、すぐに破綻してしまうリスクも考えられます。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
売り手が簿外債務の存在を正直に開示する重要性
簿外債務の存在は、会計や法務デューデリジェンスの中で必ず確認される項目です。
簿外債務の有無をインタビューの中で聞かれることがありますが、正直に簿外債務の存在を開示するべきです。
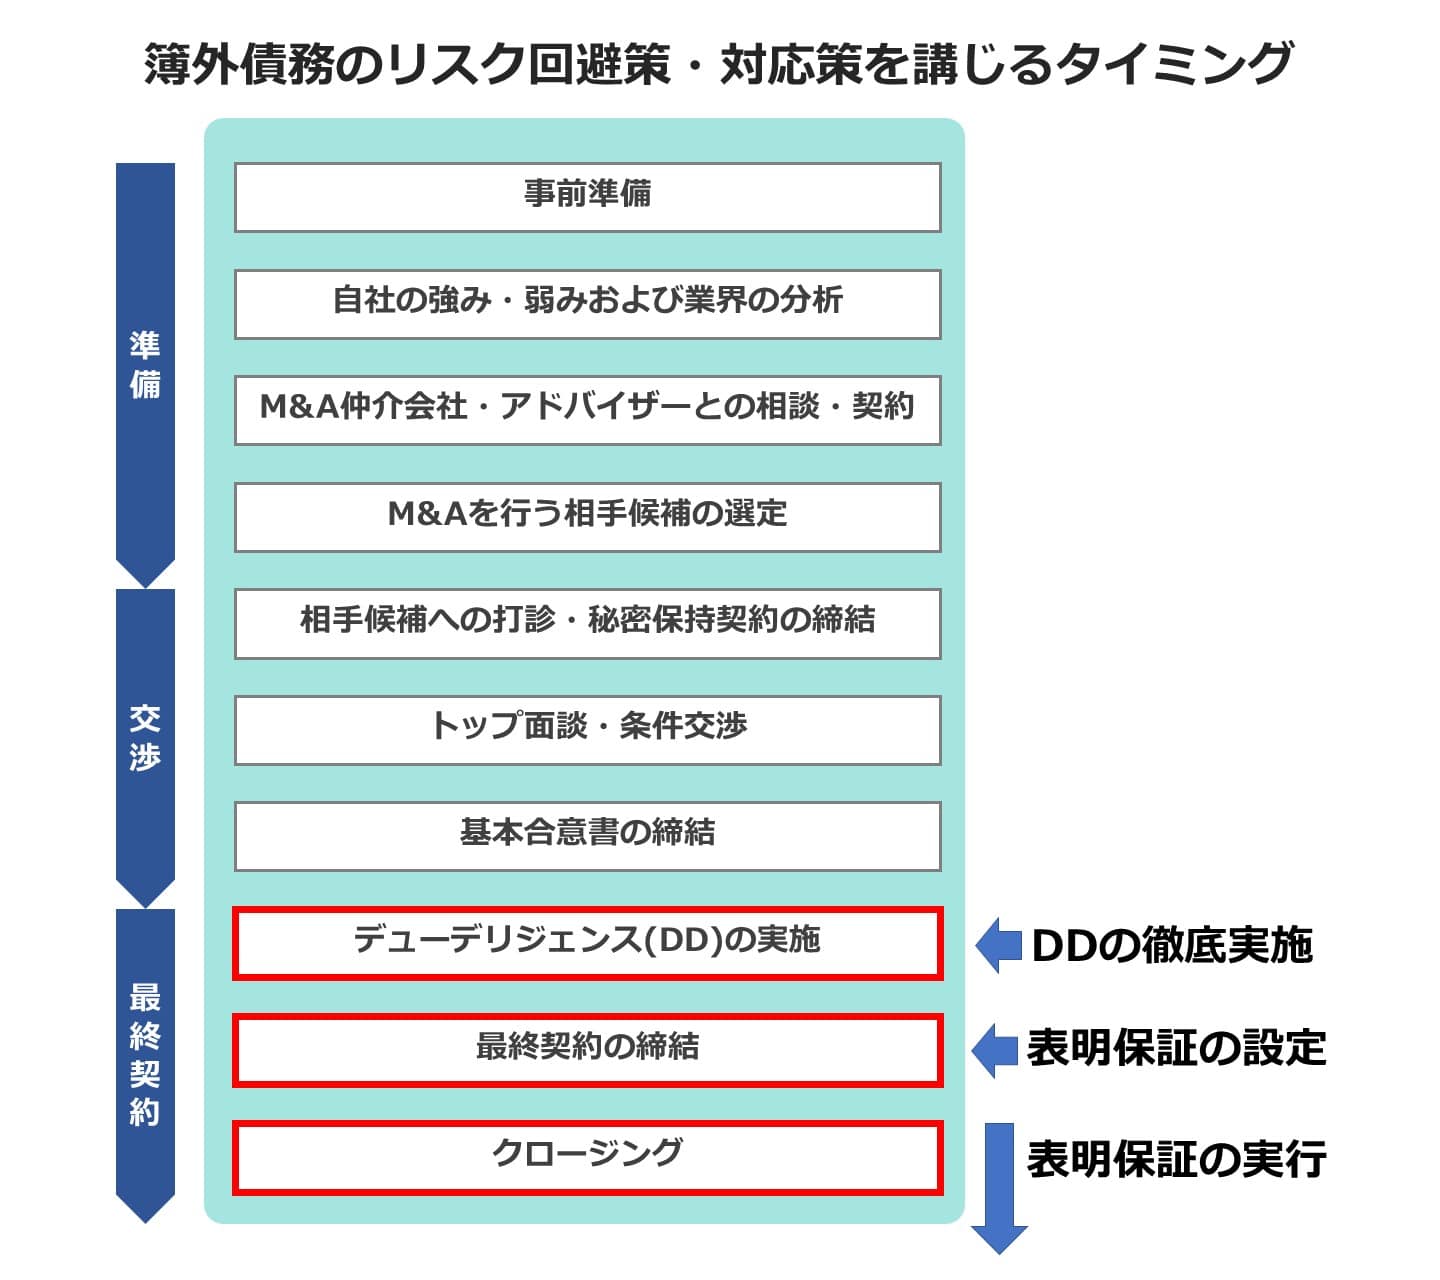
通常、M&Aの最終契約書の中で簿外債務がないことを表明保証しますが、クロージング後に簿外債務があることが明らかになった場合、損害賠償等の対象となってしまいます。
売り手が簿外債務を認識している場合には、事前にM&A仲介会社や買い手候補に開示することで、信頼関係を築くことができます。
M&Aの流れを図解で解説|検討からクロージング・PMIまでの進め方【売り手・買い手別】
M&Aの流れを検討・準備からクロージング、PMIまで図解で解説。売り手・買い手それぞれの進め方、基本合意・DD・最終契約の要点が一読でわかります。
簿外債務が発生する原因
簿外債務が発生する主な原因は、中小企業と上場会社の会計基準が異なっているためです。
中小企業の財務諸表は税務会計の基準に基づき作成されていることが一般的です。
税務会計の基準では支払額が定まっていない将来の費用については費用化されていないことが多く、簿外債務が発生することになります。
また、偶発債務や債務保証など貸借対照表にそもそも計上されない偶発債務も、M&Aを行う前には簿外債務として認識しておく必要があります。
M&Aの税務|節税できる要件や税制改正を税理士が徹底解説
M&Aの税務は、手法や適格要件などによって異なります。専門知識を要する税務は、M&Aをスムーズに進める上で非常に重要です。税理士がM&Aの税務手続きや適格要件、税務リスクについてくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
M&Aにかかる費用の種類や目安【売り手・買い手別に徹底解説】
M&Aでは、買収費用や仲介会社への手数料などがかかります。仲介会社に支払う着手金は、50万円〜200万円程度が相場です。公認会計士が、M&Aにかかる費用の種類や目安をくわしく解説します。(公認会計士 前田 樹 監修)
簿外債務の種類
退職給付引当金
退職給付引当金とは将来発生する退職金の支払額のうち、当期に費用認識するべき引当金繰入とし、引当金の残高を固定負債とするものです。
退職金の規程があり退職給付引当金が計上されていない場合は、将来発生する退職金の金額を簿外債務として把握する必要があります。
会社売却と退職金|役員退職金で手取りを増やす方法を徹底解説
会社売却時に役員退職金を活用すると、税負担を抑えて手取りを増やせる場合があります。退職金の適正額、税金の計算、譲渡対価とのバランスの決め方を解説します。
賞与引当金
賞与引当金とは将来支払うべき賞与・ボーナスのことです。
賞与を支払う旨の規定があり、賞与引当金が計上されていない場合には、予想される支払賞与額を簿外債務として認識する必要があります。
未払残業代
中小企業の場合、適切な労働時間の管理など労務管理が厳密でないケースが多く見られます。
従業員が残業しているにも関わらず残業代を支払っていない場合には未払残業代が簿外債務として存在することになります。
過去の未払残業代を含めると未払残業代の金額が膨大になる可能性もあるため、デューデリジェンスの中で未払残業代の有無を把握する必要があります。
M&Aで従業員はどうなる?雇用・給与・退職金への影響と手法別の違いを解説
M&A後の従業員の雇用・給与・待遇はどうなるのか。株式譲渡と事業譲渡での扱いの違い、労働契約の承継ルール、従業員への説明のタイミングと伝え方を解説します。
未払社会保険料
会社は従業員負担分も合わせて期日までに社会保険料を支払う必要があります。
例えば、厚生年金保険料であれば納付対象月の翌月末が納付期限[1]となります。
社会保険料が未払いになっている場合には、簿外債務として認識しなければなりません。
計上漏れしている買掛金
商品等を仕入れる場合、翌月末払いなど支払が未了のものは買掛金に計上する必要があります。
仕入れを行ったにも関わらず、購買部から経理部に情報が伝わらなかったとすると買掛金の計上漏れが起こります。
計上漏れの買掛金は簿外債務として認識し、財務諸表に反映させる必要があります。
リース債務
対象会社が長期のリース契約を締結しており、解約不能のものであった場合、重要性に応じて簿外債務として認識することが必要です。
解約する際に多額の違約金を支払う必要があるリース契約も同様で、買収後の経営に大きな影響を及ぼす可能性があります。
債務保証
第三者の貸付金を対象会社が債務保証している場合など、簿外債務として認識する必要があります。
発生可能性や金額の重要性を鑑み、M&A前に債務保証を外してもらうなど、売り手に対応してもらいます。
訴訟リスク
対象会社が第三者から訴訟を受ける可能性がある場合、訴訟リスクとして簿外負債を認識します。
対象会社が他社の特許を侵害している場合などが該当します。
法務デューデリジェンスの中で訴訟リスクについて調査する必要があります。
M&Aにおける法務の概要 関係する法律や法務手続きを徹底解説
M&Aの法務では、会社法や金融商品取引法など、さまざまな法律の規定を確認する必要があります。今回は、M&Aに関係する法律や、M&Aのプロセスで必要となる法務手続きをくわしく解説します。(公認会計士 西田綱一 監修)
簿外債務に伴うリスクを回避する方法
デューデリジェンスの徹底
簿外債務の存在を把握するため、デューデリジェンスを徹底的に実施することが大切です。
会計、税務、法務、人事など簿外債務の有無の調査をデューデリジェンスのスコープに含める必要があります。
簿外債務のリスクが高い対象会社の場合、買い手はデューデリジェンス実施前に、デューデリジェンスを実施する弁護士、公認会計士、税理士などと打ち合わせを行い、簿外債務の観点で詳細に調査をしてもらうよう依頼します。
資料の確認だけでは簿外債務を見つけることが難しいため、専門家は経営者に対してインタビューを実施し、簿外債務があるかどうかについて確認していきます。
デューデリジェンスとは?意味・種類・費用・流れをわかりやすく解説
デューデリジェンス(DD)とは、M&Aや投資の前に行う詳細調査です。財務・法務・ビジネスなどの種類、費用の相場、進め方と期間を公認会計士がわかりやすく解説します。
表明保証の設定
簿外債務の有無を最終契約書の中で売り手経営者に表明保証してもらいます。
M&A後に簿外債務があることが判明した場合に、表明保証違反となるよう設計し損害賠償請求ができるようにします。
簿外債務の分、売り手から損害金を賠償してもらえれば簿外債務が実現した際のリスクを低減させることができます。
表明保証保険とは?仕組み・保険料の相場・活用場面を図解で解説
表明保証保険とは、M&Aの表明保証違反による損害をカバーする保険です。仕組みと補償範囲、保険料の相場、中小M&Aでの活用場面と加入の流れを図解で解説します。
簿外債務の存在が発覚した場合の対処法
M&Aを行わない
多額の簿外債務があることが発覚した場合、M&Aを行わないことが選択肢として考えられます。
費用をかけてデューデリジェンスを行った結果、M&Aを行わない選択肢を取ることは難しい経営判断になりますが、簿外債務のリスクが大きすぎる場合は撤退する勇気も時には必要になります。
M&Aのデューデリジェンスとは?種類・費用・進め方を公認会計士が解説
デューデリジェンス(DD)とは買収前に行う調査です。財務・法務・ビジネスなど種類別の調査項目、費用相場、進め方と期間、中小M&Aでの実務ポイントを公認会計士が解説します。
買収価格を減額する
簿外債務の金額分、買収価格を減額することも考えられます。
例えば買収価格が1億円、簿外債務が1,000万円のケースでは、買収価格を9,000万円に調整してM&Aを実施します。
買い手と売り手が簿外債務を存在、金額を明らかにし、お互いが納得した買収価格となるように交渉することが重要です。
事業譲渡によるM&Aを行い、簿外債務を引き継がない
株式譲渡の場合、簿外債務をそのまま引き継いでしまいますが、買い手が欲しい事業だけを事業譲渡することで簿外債務を切り離すことができます。[2]
対象会社に他の事業や事業価値を構成しない資産がある場合には買収金額が変わることになります。
事業譲渡の譲渡対象資産、買収金額、スケジュールなど、買い手と売り手で改めて交渉を行う必要があります。
事業譲渡とは?株式譲渡との違い・手続き・税金をわかりやすく解説【図解】
事業譲渡とは、会社の事業の全部または一部を売買するM&A手法です。株式譲渡との違い、向いているケース、手続きの流れ、税金、従業員・契約の引き継ぎまで図解で解説します。
M&A後であれば、表明保証の内容を実行する
M&A後に簿外債務の存在が発覚した場合には、最終契約書の表明保証条項、損害賠償条項などに従い対応します。
例えば、1,000万円の簿外債務があり買い手に1,000万円の損害を与えたのであれば、損害額100%を売り手が賠償するなどです。
買い手は最終契約書の内容をよく確認し相応の対応を売り手に求める必要があります。
M&AのDA(最終契約書)とは?基本合意書との違い・記載内容を図解で解説
DA(最終契約書)とは、M&Aの最終条件を法的拘束力をもって定める契約書です。基本合意書との違い、表明保証などの主要条項、締結までの流れを図解で解説します。
簿外債務が企業経営に大きな影響を与えた事例
シャープ
当事者である企業の概要
シャープ:テレビ、液晶パネル、白物家電などを製造販売する電気メーカー
簿外債務の発生〜発覚までの経緯
・簿外債務の発生:シャープの各事業部において、損失を発生させる可能性のあるプロジェクトが数多く存在
・簿外債務の発覚:シャープへの出資を検討していた鴻海との協議の中で、偶発債務の金額を算定する必要が生じたため。
簿外債務の金額
3,500億円[3]
簿外債務が発覚したことによる影響
・出資額の減額:当初予定した出資額より約1,000億円減額[4]し、鴻海がシャープに3,888億円出資
オリンパス
当事者である企業の概要
オリンパス:消化器内視鏡等医療分野を中心とする医療製品を製造販売
簿外債務の発生〜発覚までの経緯
・簿外債務の発生:1990年代頃から有価証券投資、デリバティブ等に多額の損失を抱えたが、損失を先送りするため、連結対象外の複数のファンドに損失を分離[5]
・簿外債務の発覚:独立性を担保した第三者委員会の調査により詳細が発覚[5]
簿外債務の金額
1,172億円[5]
簿外債務が発覚したことによる影響
・第三者からの増資受け入れ:オリンパスの自己資本が棄損した分、ソニーからの出資500億円(34,387,900株×一株1,454円)[6]を受け入れ
エルエスエム
当事者である企業の概要
エルエスエム:運送管理システム等のパッケージ・受託開発ビジネスを運営
簿外債務の発生〜発覚までの経緯
簿外債務の発生:事業所不動産の取得、太陽光発電事業などへの進出、損失の発生
簿外債務発覚:2017年に入り簿外債務の疑いが発生、資金繰りが急速に悪化
簿外債務の金額
負債総額30億円[7]
簿外債務が発覚したことによる影響
破産申請:2017年10月27日に事業停止、破産申請の準備へ
[3] 日経新聞 シャープの偶発債務
[4] 日経新聞 鴻海、シャープに3,888億円出資
[5] オリンパス 有価証券報告書の訂正報告書(2011年12月14日提出)
[6] オリンパスとソニーの資本業務提携
[7] 東京商工リサーチ エルエスエムの破産申請
まとめ
簿外債務とは貸借対照表に計上されていない債務のことで、債務保証や訴訟リスクなど様々な種類があります。
買い手が簿外債務のある会社をM&Aしてしまった場合、多額の損失を被るリスクがあります。
簿外債務を避けるためにも、事前に綿密なデューデリジェンスを実施し、最終契約書の中で表明保証を設定するなど、契約書の中でリスクヘッジすることが重要です。