経営統合と合併の違いとは?どちらを選ぶべきかを図解でわかりやすく解説


M&Aにおける経営統合とは、共同株式移転などによる持株会社の設立を意味します。一方で合併とは、複数企業が合体して一個の会社となる手法です。経営統合と合併の違いやメリット・デメリットを詳しく解説します。(公認会計士 西田綱一 監修)
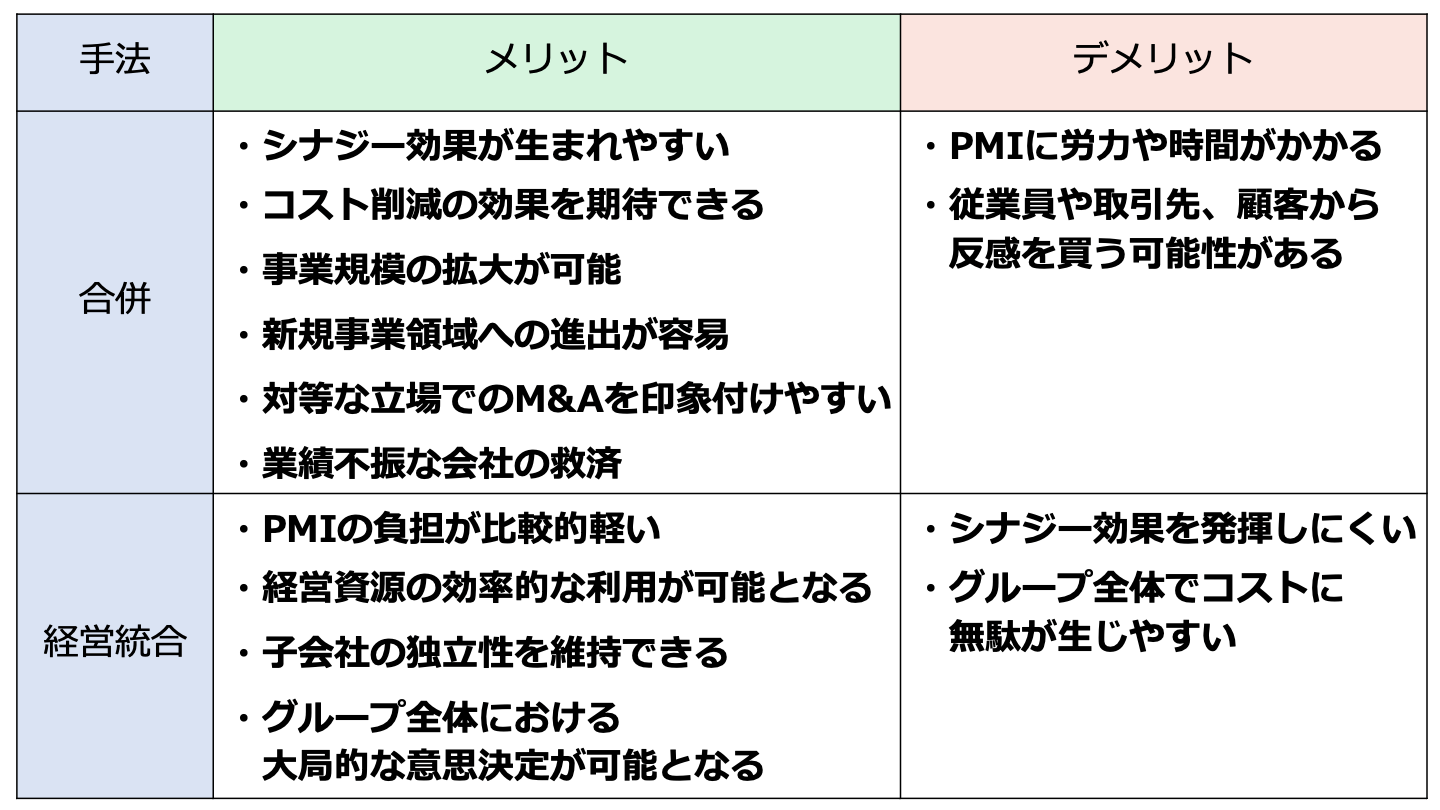
M&A手法における合併と経営統合の違い
合併とは
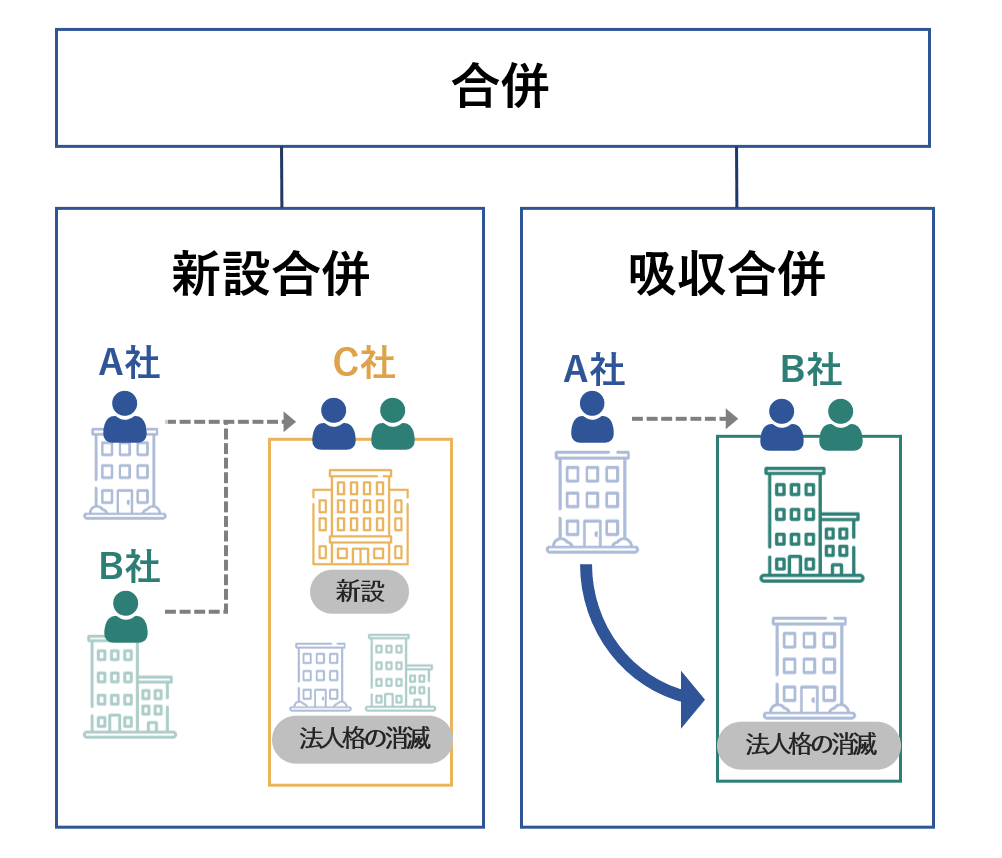
合併とは、複数の会社が合体して形式的にも実質的にも、一個の会社となることです。
合併の内、当事会社の一社が合併後も存続会社として存続し、合併により消滅する消滅会社の権利義務を承継するものを吸収合併といいます。[1]
一方、当事会社の全てが消滅会社として合併により消滅し、それらの会社の権利義務を合併により新たに設立する新設会社に承継させるものを新設合併といいます。[2]
合併とは?種類・メリット・デメリット・手続きをわかりやすく解説【事例付き】
合併とは複数の会社が一つになるM&A手法で、吸収合併と新設合併があります。買収や経営統合との違い、メリット・デメリット、手続きの流れ、有名事例を解説します。
経営統合とは
経営統合とは、複数の既存の株式会社を完全子会社として、持株会社を設立することです。
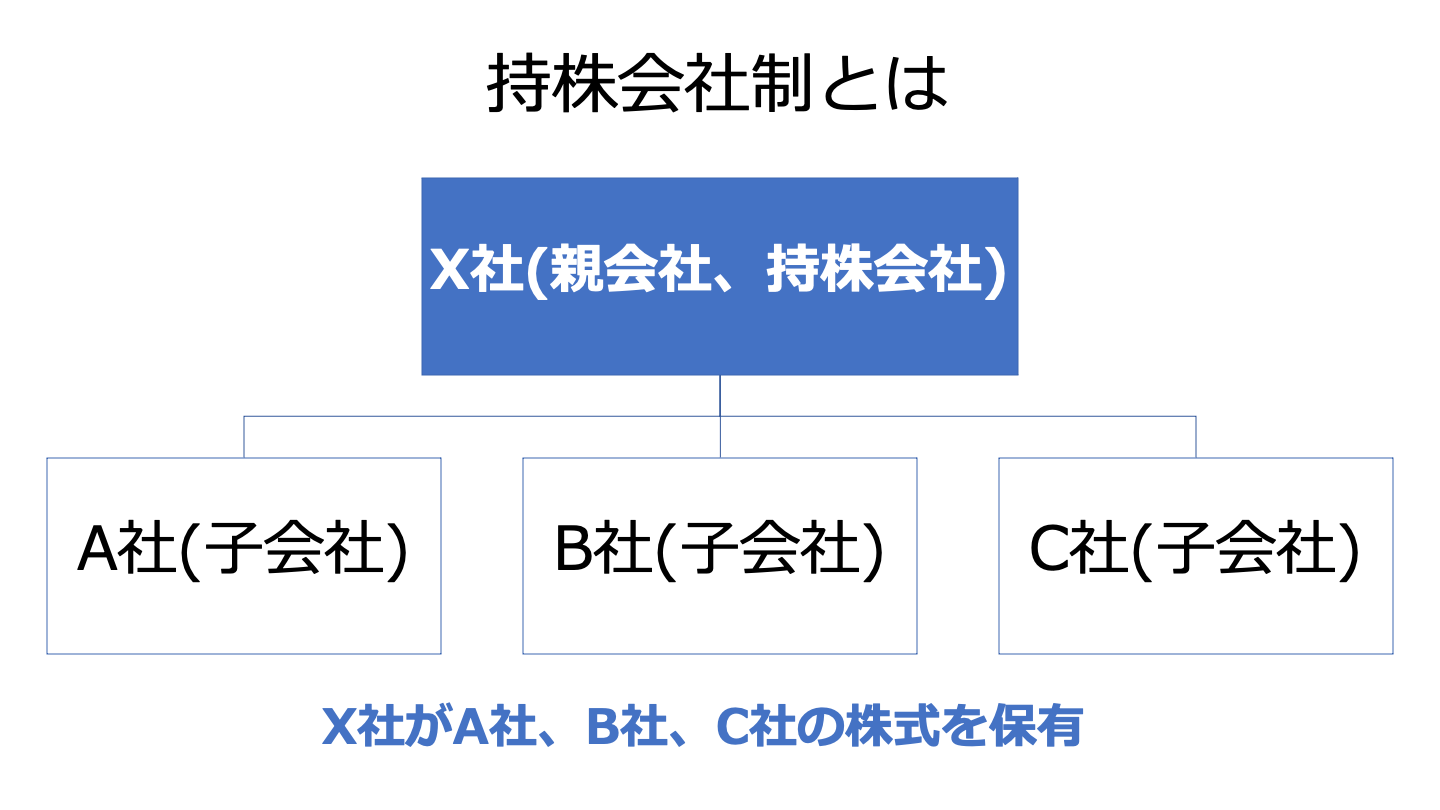
この経営統合は、共同株式移転というスキームを用いてなされることが多いです。
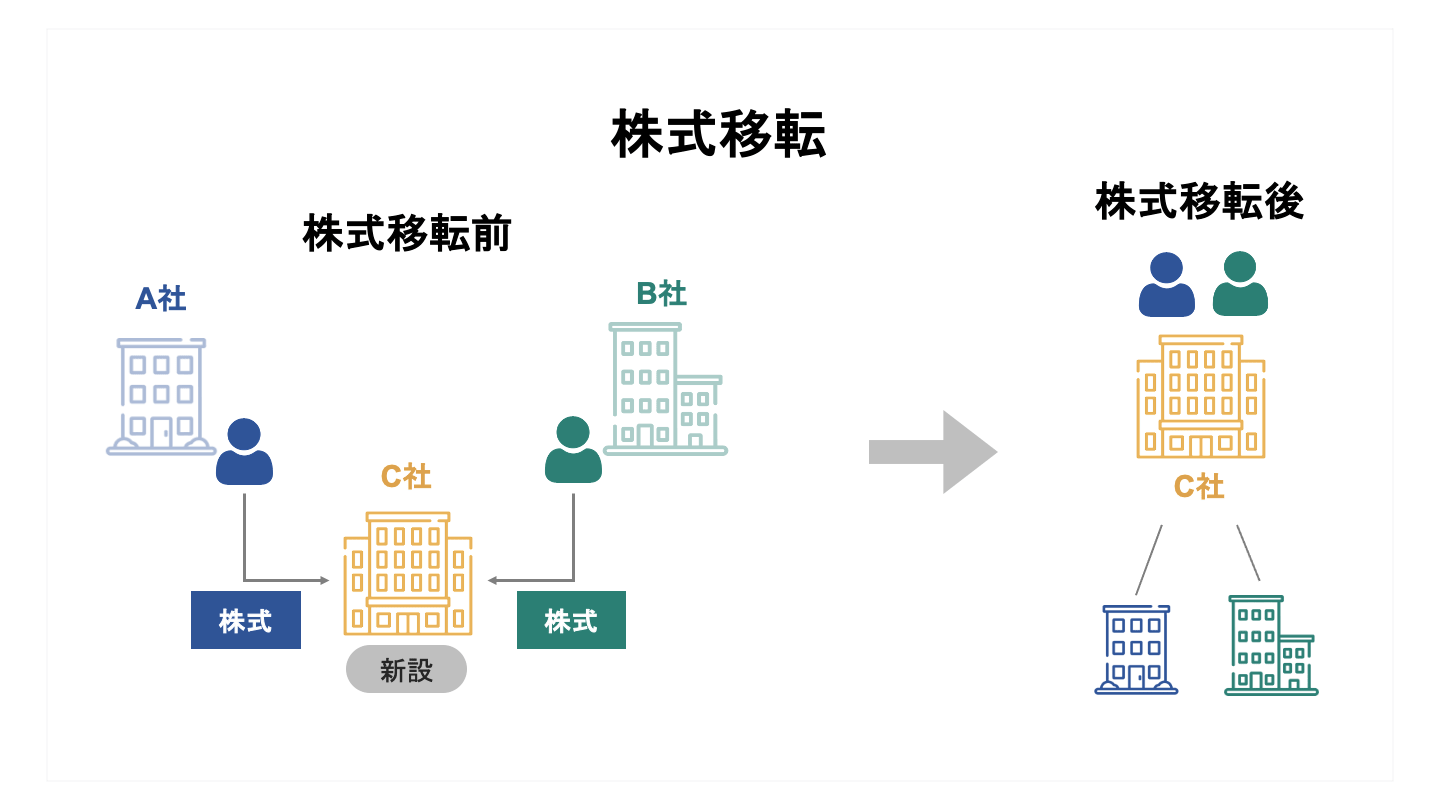
経営統合という言葉を、より広く、M&Aの後になされる経営を統一するための手続きという意味で用いることもあります。
しかし、多くの場合は持株会社の設立の意味で用いられます。
株式移転とは?株式交換との違い・メリット・手続きを図解でわかりやすく解説
株式移転とは、新設した持株会社に既存会社の全株式を移す組織再編手法です。株式交換との違い、単独・共同株式移転の使い分け、手続きの流れ、事例を図解で解説します。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
合併と経営統合の違い
合併は、一つの法人格の元、諸制度の整備や重複する部署のリストラクチャリング等を通じて、統合によるシナジーが大きいと判断される場合に選択される手法と言うことができます。
一方、経営統合においては、完全子会社の法人格は維持されます。
人事制度の統一等がすぐに課題となるということはありません。
共同持株会社の元において、それぞれ異なる制度の維持が容易です。
そのため、経営統合は共同持株会社の下で一定の経営の独立性が確保された、緩やかな統合が志向される場合に選択される手法であると言えます。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
合併のメリットとデメリット
メリット
シナジー効果が生まれやすい
シナジー効果とは、複数の企業または事業が一つとなることで、補完的な資源や知識を共有することによってなされる経営効率化などの相乗効果のことです。
例えば、売上シナジーがあります。
売上シナジー:売上アップにつながるシナジー効果のこと。例えば、新製品の共同開発、ブランドの共用利用など。
合併においては、子会社の独立性を維持する経営統合と比較し、シナジー効果がより発揮されやすいと言われています。
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
コスト削減の効果を期待できる
合併においては、経営統合と比較し、コストシナジーがより発揮されやすいと考えられます。
コストシナジー:コストダウンにつながるシナジー効果のこと。例えば、共同購買による仕入れコストの低減と、拠点の統廃合による拠点コストの削減など。
コストシナジーが発揮された結果として、コスト削減の効果を期待できます。
事業規模の拡大が可能
合併は複数の会社が合体することです。
そのため、子会社の独立性を維持する経営統合より、一個の会社単位で考えると、経営する事業の規模が拡大されます。
新規事業領域への進出が容易
子会社の独立性を維持する経営統合と比較し、合併は当事会社それぞれの弱点がより補完されうるものであると言えます。
そのため、新たな販路の開拓や新規分野への進出がしやすくなります。
対等な立場でのM&Aを印象付けやすい
合併においては、「対等合併」という名のもと、対等な立場でのM&Aを印象付けやすい点が大きなメリットです。
業績不振な会社の救済
子会社の独立性を維持する経営統合と比較し、合併は1つの会社となるため、業績不振な会社を救済するのに用いやすいと言えます。
デメリット
PMIに労力や時間がかかる
PMIとは、ポストマージャーインテグレーション(Post Merger Intgration)の略語です。
M&Aのクロージング後の相当期間内に実施される経営を一つにまとめていく作業のことを意味します。
合併においては、経営統合と比較して、PMIをより早急に進める必要があります。
そのため、PMIに対する現場の負荷が大きく、本来の事業活動が停滞してしまう恐れがあることに注意が必要です。

PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
従業員や取引先、顧客から反感を買う可能性がある
合併が被合併企業の従業員のモチベーションダウンを引き起こし、反感を買う可能性があります。
また顧客・取引先の反感を放置すると、顧客離れを招くことになりかねません。
一方、経営統合は会社自体が存続するので、合併に比べると、これらの問題が発生しにくいと言えます。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
経営統合のメリットとデメリット
メリット
PMIの負担が比較的軽い
合体して1つの会社となる合併と比較して、経営統合ではPMIを早急に進める必要はありません。
そのため、統合作業に対する現場の負荷も合併と比較すると小さくてすみます。
経営資源の効率的な利用が可能となる
経営統合を行うと、親会社は子会社管理に、子会社は事業の運営に専念できるようになり、経営資源の効率的な利用が可能になります。
一方、合併については1つの会社でこれらを全て行うこととなり、経営資源の効率的な利用に繋がるとは言えない面もあります。
子会社の独立性を維持できる
経営統合の当事会社は、経営統合の実施後も共通の持株会社の下で独立の法人格を維持することができます。
そのため、合併と比較して、形式上はより緩やかな統合が可能となります。
グループ全体における大局的な意思決定が可能となる
合併を行い1つの会社になることで、返って会社の意思決定が個々の部門優先になることもあり得ます。
一方、経営統合を行えば、グループ全体における大局的な意思決定が可能となると想定されます。
デメリット
シナジー効果を発揮しにくい
完全に1つの会社となる合併と比べると、経営統合はシナジー効果が発揮しにくい面があります。
グループ全体でコストに無駄が生じやすい
経営統合を行うことでグループの会社数が増えると、重複する部門も発生しえます。
合併により1つの会社になれば、このようなデメリットは回避できると考えられます。
M&Aにかかる費用の種類や目安【売り手・買い手別に徹底解説】
M&Aでは、買収費用や仲介会社への手数料などがかかります。仲介会社に支払う着手金は、50万円〜200万円程度が相場です。公認会計士が、M&Aにかかる費用の種類や目安をくわしく解説します。(公認会計士 前田 樹 監修)
合併の事例
[IT×IT]ソフトバンクとLINEモバイルの吸収合併
譲渡企業の概要
LINEモバイル:MVNOサービス「LINEモバイル」の提供
譲り受け企業の概要
ソフトバンク:移動通信サービスの提供等
M&Aの目的・背景
譲り受け企業:LINEプラットフォームを活用した通信事業における新サービスを提供する一環
M&Aの手法・成約
- 実行時期:2022年3月1日
- 手法:吸収合併
- 結果:ソフトバンクが存続会社となり、LINEモバイルは解散しました。
- 譲渡金額:LINEモバイルは元々ソフトバンクの完全子会社であったため、対価無し[3]
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)

Webサービス売却の相場と事例|高く売るポイント【2026年版】
Webサービス・アプリの売却相場(営業利益・MRRの倍率)と最新M&A事例を解説。評価されやすいサービスの特徴、売却の流れと高値売却のポイントを紹介します。
[リース×リース]三菱UFJリースと日立キャピタルの吸収合併
譲渡企業の概要
日立キャピタル:総合リース業等
譲り受け企業の概要
三菱UFJリース:各種物件のリース等
M&Aの目的・背景
譲り受け企業:ビジネス領域の相互補完・経営基盤の強化・新たな価値創造
M&Aの手法・成約
- 実行時期:2021年4月1日
- 手法:吸収合併
- 結果:三菱UFJリースが存続し、日立キャピタルが消滅した。[4]
- 譲渡金額:約3,815億円[5]
リース会社の売却・M&A動向、事例を解説
リース業界が大きな転換期を迎えるなか、リース会社の売却・買収が活発に行われています。リース業の現状と売却・M&Aの動向、近年におけるリース会社の最新売却・M&A事例をくわしく紹介します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
経営統合の事例
[純粋持株会社×建設業]前田建設工業と前田道路、前田製作所による経営統合
譲渡企業の概要
前田建設工業:土木・建築事業
前田道路:舗装・製造販売事業
前田製作所:建設機械関連事業
譲り受け企業の概要
インフロニア・ホールディングス:子会社およびグループの経営管理等
経営統合の目的・背景
譲り受け企業:強固な経営基盤の構築や経営資源の最適配分等
経営統合の手法・成約
- 実行時期:2021年10月1日
- 手法:共同株式移転
- 結果:インフロニア・ホールディングスが完全親会社、前田建設工業・前田道路・前田製作所が完全子会社となる[6]
- 譲渡金額:未公開
建設業の売却額はどのくらい?高額で売却するポイントと注意点
建設業の高額売却を成功させる可能性を高めるためには、建設業に特有のポイントを押さえることが重要です。建設業の売却手法や売却額を左右する要因、許認可などに関する注意点をくわしく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
[食肉×食肉]伊藤ハムと米久の経営統合
譲渡企業の概要
伊藤ハム:食肉加工
米久:食肉加工
譲り受け企業の概要
伊藤ハム米久ホールディングス:グループ内子会社の経営管理[7]
経営統合の目的・背景
譲り受け企業:培った技術やノウハウなどを持ち寄り、シナジー効果を発揮すること[8]
経営統合の手法・成約
- 実行時期:2016年4月
- 手法:共同株式移転
- 結果:伊藤ハム米久ホールディングスが完全親会社、伊藤ハム・米久が完全子会社になる
- 譲渡金額:695億円[7]
食品製造業のM&A動向と事例20選|売却価格相場と成功のポイント
食品製造業(食品メーカー)のM&A動向と売却事例20件を紹介。原材料高・人手不足を背景とした再編の流れ、売却価格相場の考え方、成功のポイントを解説します。
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[3]完全子会社であるLINEモバイルの吸収合併(簡易合併・略式合併)に関するお知らせ|ソフトバンク
[4]三菱UFJリースと日立キャピタルとの合併を通じた経営統合に向けた契約締結に関するお知らせ (mitsubishi-hc-capital.com)
[5]決算短信(mitsubishi-hc-capital.com)
[6]前田建設工業、前田道路および前田製作所の共同持株会社設立(共同株式移転)に関する経営統合契約書の締結および株式移転計画の作成について (maeda.co.jp)
[7]四半期報告書(itoham-yonekyu-holdings.com)
[8]伊藤ハム米久ホールディングス統合報告書 (itoham-yonekyu-holdings.com)
合併・経営統合におけるPMIの流れ(プロセス)
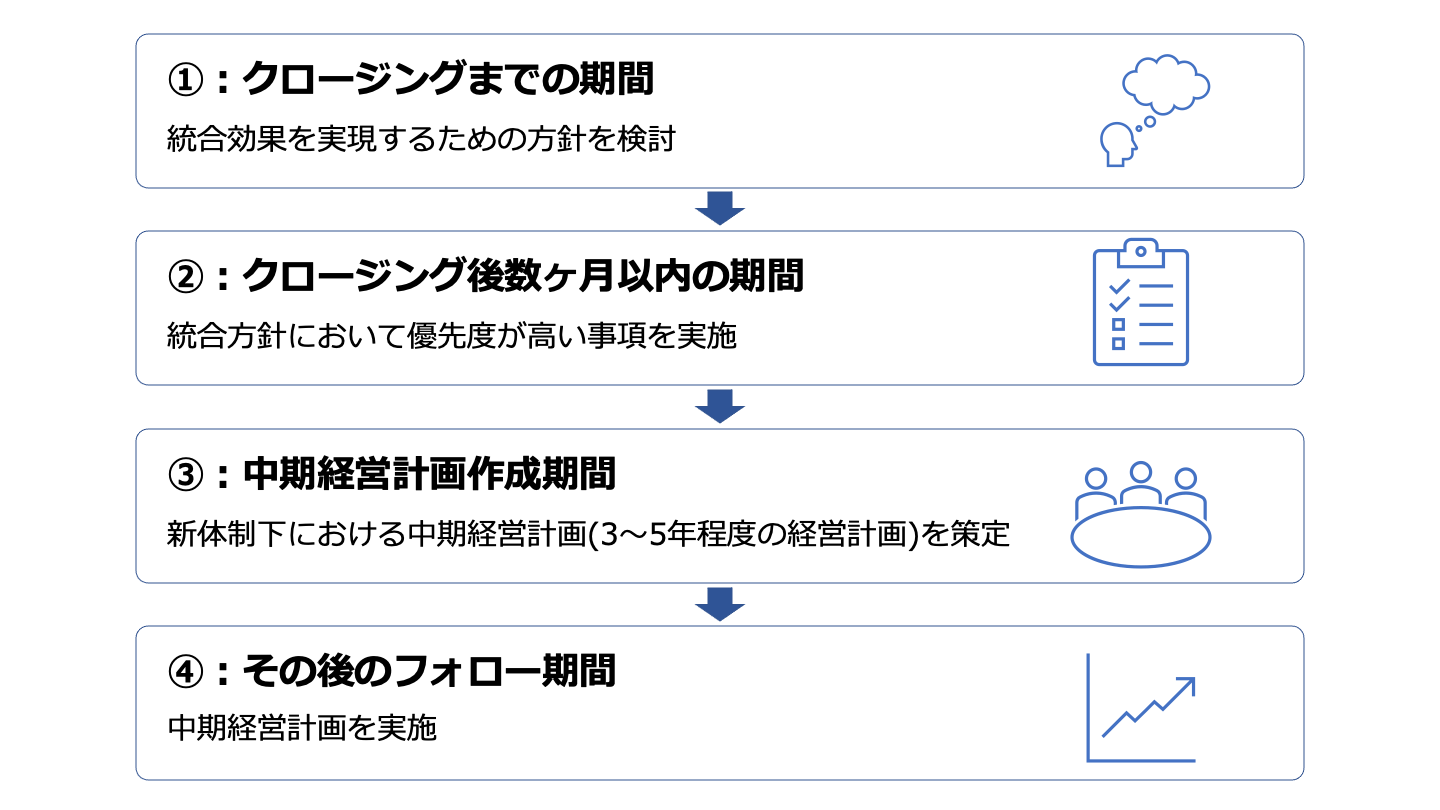
1段階目:クロージングまでの期間
この期間においては、対象会社において期待されている統合効果を実現するために、何をどのような手順、方法で統合していくかという統合方針を検討します。
2段階目:クロージング後数ヶ月以内の期間
この時期には、統合方針において実施の優先度が高いとされた事項が実施されます。またクロージング後に先送りされた事項についての検討や決定が行われます。
3段階目:中期経営計画作成期間
クロージング後100日程度で新体制下における中期経営計画(3から5年程度の経営計画)を策定することが多いです。
その後のフォロー期間
中期経営計画が策定されるとそれを実施していくことになります。
PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
M&Aの流れを図解で解説|検討からクロージング・PMIまでの進め方【売り手・買い手別】
M&Aの流れを検討・準備からクロージング、PMIまで図解で解説。売り手・買い手それぞれの進め方、基本合意・DD・最終契約の要点が一読でわかります。
自社に最適なM&Aの選択肢を検討するために
合併や経営統合を検討するにあたり、自社にとってどのような選択肢があるのか、最適な相手企業をどう見つけるかが重要なポイントになります。「まだ具体的には決めていないけれど、まずは相場を知りたい」という段階であれば、会社名を出さず、約30秒の簡単な入力だけで無料で利用できる「かいしゃ価値トレンド」が便利です。業種や売上高などを選ぶだけで、同業の成約相場や関心を持つ企業の傾向を把握でき、すでに1,000名以上(2026年6月時点)の経営者に情報収集の入口として活用されています。
さらに一歩進めて具体的な可能性を広げたい場合は、東証プライム上場のVisionalグループである株式会社M&Aサクシードが運営する、ハイクラスM&Aプラットフォーム「M&Aサクシード」への登録がおすすめです。中小企業庁のM&A支援機関にも登録されている法人限定のサービスで、契約なし・書類提出なしのまま、大手・優良企業を含む10,700社以上の買い手企業から直接オファーを受け取ることができます。
現在、プラットフォーム上では4,100件以上(累計21,000件以上)の案件が公開されており、提携金融機関も80社以上にのぼります。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立しているという実績もあり、異業種からの想定外のオファーによって地域や業種を超えたシナジーが生まれるケースも多数あります。「売却を完全に決めてから動く」のではなく、どのようなオファーが届くかを見てから今後の経営戦略を考えることも可能です。
中小企業でも、持株会社化による緩やかな統合(経営統合)は有効な選択肢です。後継者問題や事業拡大を見据えて統合・提携を検討するなら、M&Aサクシードで相手企業を無料で探せます。
まとめ
ここまでM&Aにおける経営統合について説明してきました。合併との違い、メリット・デメリット、経営統合後の流れについて解説したため、しっかりとイメージできたという方もいらっしゃることでしょう。経営統合はPMIにおける流れをしっかりと意識しながら行うことが重要です。
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)