M&Aのリスク|買い手・売り手のリスクや対処法を解説


M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
財務リスク | |
|---|---|
人材リスク | 役員や従業員に関するリスク |
法務リスク | 法務全般に関するリスク |
経営リスク | 経営に関するリスク |

M&Aのリスクは4種類に大別される
財務リスク
財務リスクとは、財務面から発生するリスクのことです。
偶発債務、簿外債務、資金繰りリスク、財務コベナンツ条項、対象会社の保有する資産の減損など多くの事項が含まれます。
例えば、対象会社が訴訟を起こされており、将来、多額の損害賠償金を支払う可能性が高い場合には、財務リスクが高いと言うことができます。
M&Aの財務分析とは?財務諸表の見方・分析手法を公認会計士が解説
M&Aで行う財務分析の手法を公認会計士が解説。貸借対照表・損益計算書・キャッシュフロー計算書の見方、収益性・安全性の分析指標、正常収益力の把握方法を紹介します。
人材リスク
人材リスクとは、役員、従業員に関わるリスクです。
役員のリスクはキーマンであるにも関わらず、買収後経営にコミットしてもらえず、業績が悪化してしまうことなどが挙げられます。
労働環境が悪く、入社してもすぐに辞めてしまうといった環境の場合、M&Aをきっかけに大量離職する可能性が高い場合など、人材リスクが高いと言えます。
M&Aで従業員はどうなる?雇用・給与・退職金への影響と手法別の違いを解説
M&A後の従業員の雇用・給与・待遇はどうなるのか。株式譲渡と事業譲渡での扱いの違い、労働契約の承継ルール、従業員への説明のタイミングと伝え方を解説します。
法務リスク
法務リスクとは、対象企業の法務全般に関するリスクです。
例えば、取引先との契約に不利な条項が存在している、ビジネスに必要な許認可が取れていないまま運営していた、過去の組織再編において適切な法手続を経ていなかったなどが挙げられます。
法務リスクが高い場合、買収すること自体が困難なケースも考えられ、M&A前に慎重に法務リスクの調査を実施する必要があります。
経営リスク
経営リスクとは、労務管理などの雇用関係、事業戦略上の大きな課題など、経営に関わるリスク全般のことです。
例えば、従業員の労働時間を適切に管理していない場合、未払残業代が多額になっているリスクが高まります。
また、大手企業が対象企業のビジネスに進出してくる可能性が高い場合、今後、大手競合との競争に敗れれば、将来収益の悪化が懸念され、経営リスクが高いと言えます。
M&Aの課題とは?人事やシステム統合の対策を徹底解説
M&Aには、人事やシステム統合などの分野でいくつか注意すべき課題があります。今回の記事では、M&Aの課題と具体的な対策をわかりやすく解説します。また、M&Aの現状やメリットなども紹介します。(公認会計士 西田綱一 監修)
売り手企業が注意すべきリスク
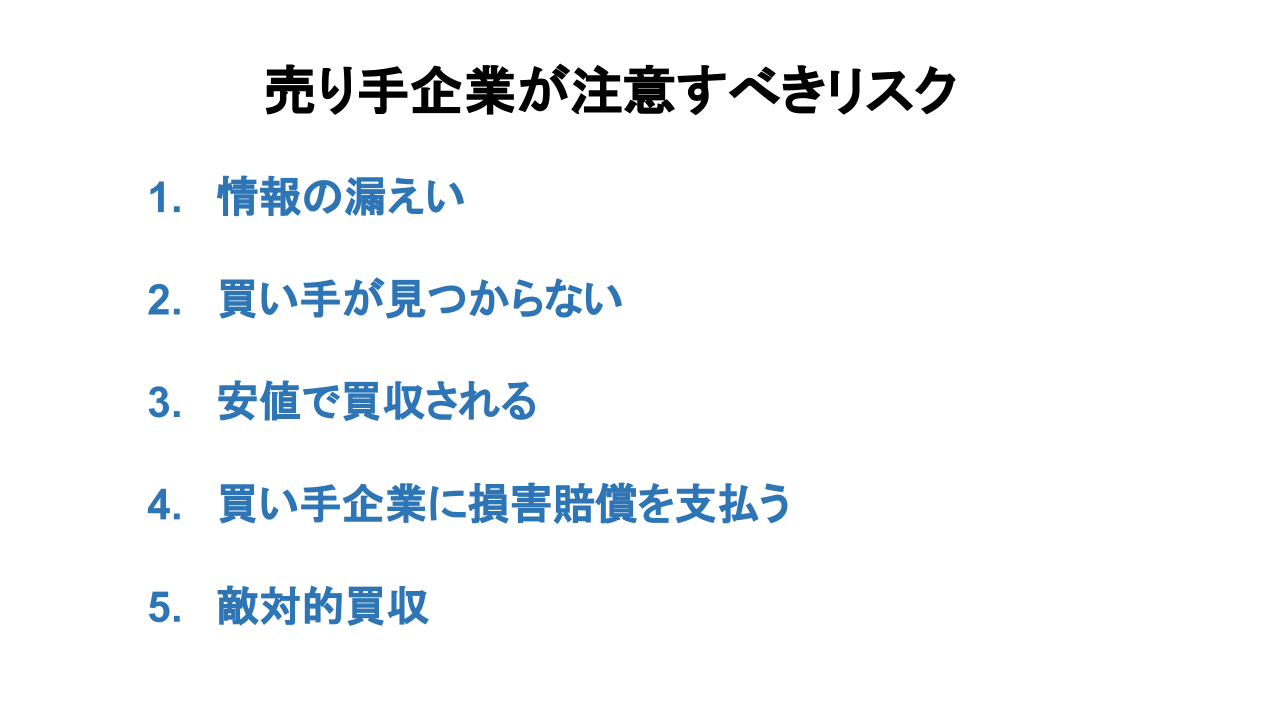
情報の漏えい
M&Aの情報が従業員に漏えいしてしまった場合、従業員に不安を生じさせ、M&A前に離職してしまい、企業価値を落としてしまうことが考えられます。
また、取引先や得意先などの社外に情報が漏えいしてしまえば、今までと同じ取引条件で取引できなくなるリスクが生じます。
売り手が上場企業の場合、インサイダー規制にも注意しなければなりません。
買い手が見つからない
会社や事業の売却を進めていたとしても、必ずしも買い手が見つかるとは限りません。M&Aは相手があってこそ成約するものです。買い手が見つからなければ、例えどんなに良い資料を作っていたとしても、全てが無駄になってしまいます。
安値で買収される
M&Aには相場があります。
上場企業の場合、PERやPBRといった一定の指標が株式市場の情報を見ればいつでも確認することができますが、未上場企業の売却の場合には上場企業のようにはいきません。
事前にM&Aの相場を知らず、相場よりも安い金額で売却をしてしまっても、売却後にはどうすることもできません。
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
買い手企業に損害賠償を支払う
売り手が自社を売却する際に締結する株式譲渡契約書や事業譲渡契約書の中で、買い手と補償条項を定めることが一般的です。
売り手の表明保証違反や義務違反の際には、クロージング後に買い手企業に対して損害賠償金を支払う可能性があります。
会社売却の契約書とは?株式譲渡契約・事業譲渡契約の内容と注意点
会社売却で締結する契約書(株式譲渡契約書・事業譲渡契約書)の記載内容を解説。表明保証・補償条項などの重要条項、売り手が注意すべきポイントを整理します。
敵対的買収
敵対的買収とは、自社の意向に沿わない買収を仕掛けられることを言います。
未上場企業で株式公開していなければ、株式譲渡は株主総会や取締役会の承認が必要なので、敵対的買収は起こりません。
一方、上場企業であれば、株式は自由に売買することができるため、敵対的買収が起こりえます。
敵対的買収が起こった場合、企業の経営者交代や企業文化の変更など、多大な影響があることが予想され、上場企業は常に敵対的買収のリスクと隣り合わせになります。
敵対的買収とは?仕組み・手法・防衛策をわかりやすく解説【事例付き】
敵対的買収とは、対象会社の同意を得ずに行う買収です。TOBを使った仕組み、近年増える同意なき買収提案の動向、主な防衛策と国内事例をわかりやすく解説します。
買い手企業が注意すべきリスク
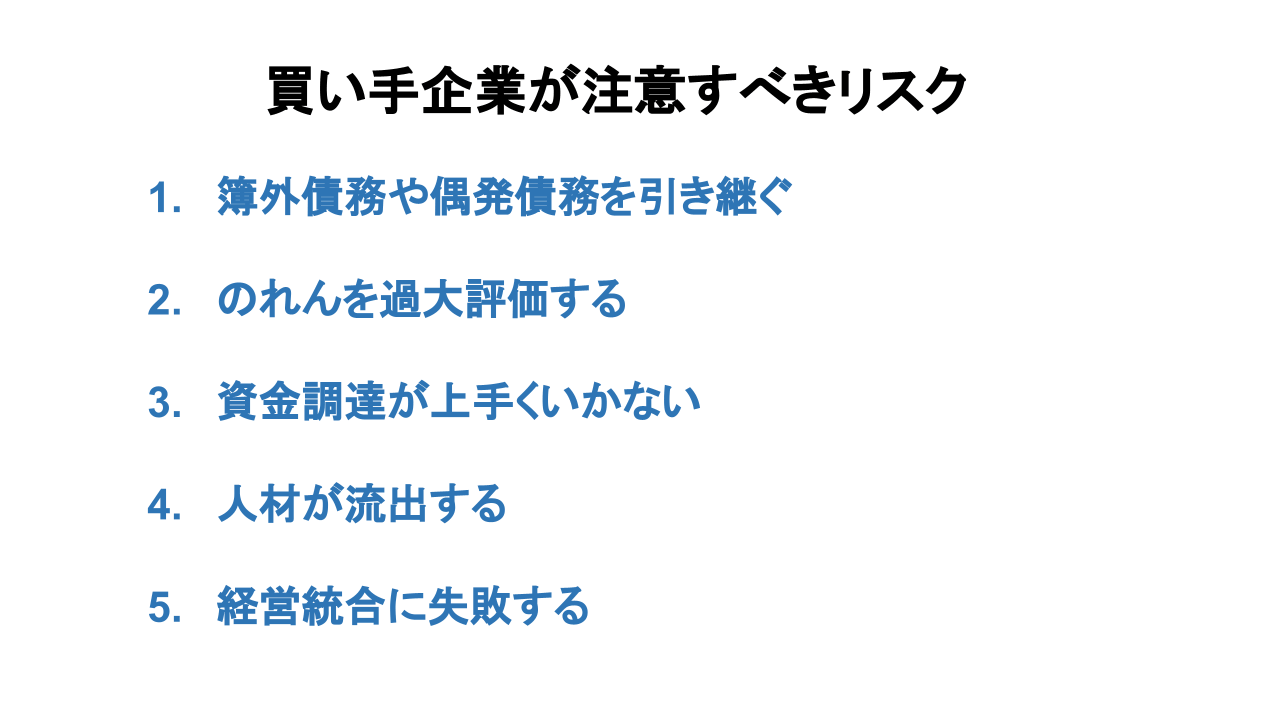
簿外債務や偶発債務を引き継ぐ
簿外債務や偶発債務は、対象企業の貸借差額表には計上されていないものです。
そのため、目に見えず金額も定かではありません。
しかし、簿外債務や偶発債務は、競合企業からの損害賠償金など多額になる可能性もあり、買い手が投資回収できるかどうかに大きく影響を及ぼします。
売り手の簿外債務や偶発債務を買い手が引き継いでしまえば、買い手が債務を弁済しなければなりません。
M&Aの投資手法や成功のコツ 投資ファンドのM&Aも徹底解説
M&Aは、シナジー効果の発揮など以外にも、投資(売却利益の獲得など)を目的として行われることもあります。この記事では、投資を目的としたM&Aの手法や成功させるポイントなどをわかりやすく解説します。(公認会計士 西田綱一 監修)
のれんを過大評価する
いくら対象会社が魅力的に見えたとしても割高な金額で買収してしまえば、最終的に買収資金を回収できなくなる恐れが高まります。
買収資金を回収できない場合、M&A失敗と評価されることになります。
対象会社の財務状況、将来性、買い手企業とのシナジー効果など、総合的に考えて、適切なのれん金額となるよう買収を計画する必要があります。
のれんを過大評価してしまう理由の一つとして、シナジー効果を過大に見積もってしまうことが挙げられます。
のれんを過大評価する場合に多いのが、売上シナジーを楽観的に見積もりすぎていることであるため、売上シナジーの実現可能性については特に慎重に見積もる必要があります。
資金調達が上手くいかない
買収資金が手元資金だけでは足りない場合、M&Aの交渉と平行して資金調達交渉もしなければなりません。
銀行借入や第三者割当増資など様々な資金調達方法が考えられますが、資金調達がうまくいかなければ買収することができなくなります。
M&Aの最終契約書の中で、買い手の資金調達が上手くいくことを実行の前提条件とし、契約締結することがあります。
その場合は、最終契約書は締結できたものの、資金調達が達成されなければ実行の前提条件を満たさず、クロージングの効力が発生しません。
資金調達とは?方法の種類・メリット・デメリットを一覧で解説
資金調達の方法を出資(増資)・融資・補助金・資産活用に分類して一覧解説。各方法のメリット・デメリット、成長段階別の使い分けを公認会計士が解説します。
人材が流出する
M&Aが成功するかどうかの重要な事項として、対象会社の人材がそのまま残ってくれることが挙げられます。
仮に事業のキーマンがM&Aをきっかけに他社へ転職してしまった場合、今までと同様の収益を稼ぎ出せるとは限らなくなります。
キーマン以外にも、大量離職などが発生してしまった場合、買い手企業は新たな人材を一から集めなくてはならず、シナジー計画実現へ向けて、大きな遠回りとなります。
経営統合に失敗する
M&Aのプロセスの最後にあるのが、経営統合プロセス(PMI)です。
経営統合プロセスまではM&Aプロジェクトが上手くいっていたにも関わらず、最後の経営統合プロセスで失敗してしまえば、M&Aは全て徒労に終わってしまいます。
具体的には、以下のような経営統合の失敗を挙げることができます。
- ITシステム統合によるコスト削減を見込んでいたが、実際に作業を進めると統合できないことが判明した
- 対象会社経営者との経営戦略について意見の相違が出てしまい、シナジー計画にズレが生じてしまった
- 対象企業の従業員と買い手企業との間に大きな組織文化のギャップがあり、対象企業の従業員のモチベーションが下がってしまった
- M&Aをきっかけに、対象企業の売上の大部分を占める重要顧客が離れてしまった
- 社名やブランド名変更により、売上が大きく落ち込んでしまった
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
クロスボーダーM&A(海外企業とのM&A)で注意すべきリスク
文化や言語、慣習の違い
クロスボーダーM&Aを実施する場合、文化、言語、慣習の違いには注意しておかなければなりません。
例えば、以下のような事項に事項するべきです。
- 通訳を介してコミュニケーションを取る場合や第二外国語で直接コミュニケーションを取る場合など、微妙なニュアンスの違いにより相手を怒らせてしまう
- 会食の際に、宗教上の理由で相手が食すことのできない食材を出してしまう
- 国による交渉スタイルの違い(結論ファーストなのか、そうでないかなど)
- 従業員の働き方や休暇の取り方(欧州企業などは長い休みを取る場合が多いなど)
現地コーディネーターとの打ち合わせや本やインターネットの情報などによって、クロスボーダーM&Aを実施する前に、その国特有の事項は頭に入れておくようにしましょう。
自然災害や政治動向
対象会社の国によっては、自然災害や政治動向にも気を配る必要があります。
例えば、以下のような事項に注意するべきです。
- ハリケーン、地震、洪水、などの発生頻度
- 戦争、テロ、クーデターなど市民の生活に危害を加えられるリスク
- 政治が安定しているかどうか
- 医療水準(2021年であれば新型コロナウィルスのワクチン普及度なども含む)
政治が安定しているかについては、買い手にとって買収後のPMIや買収企業の事業計画にも大きな影響を及ぼします。
例えば、法人税率などの引き上げが行われてしまえば、その分、M&Aにより得られる将来キャッシュフローが減少するため、投資回収期間が延びてしまいます。
また、対象会社のオフィスや工場、データセンターなどの場所において、自然災害が起こり得るリスクもデューデリジェンスによって詳細に調査するべき場合があります。
クロスボーダーM&Aとは?手法・メリット・リスクを事例で解説
クロスボーダーM&Aとは、国境をまたぐ企業買収です。IN-OUT・OUT-INの動向、手法と進め方、為替・法制度・PMIのリスク、有名事例を解説します。
リスクマネジメントの方法
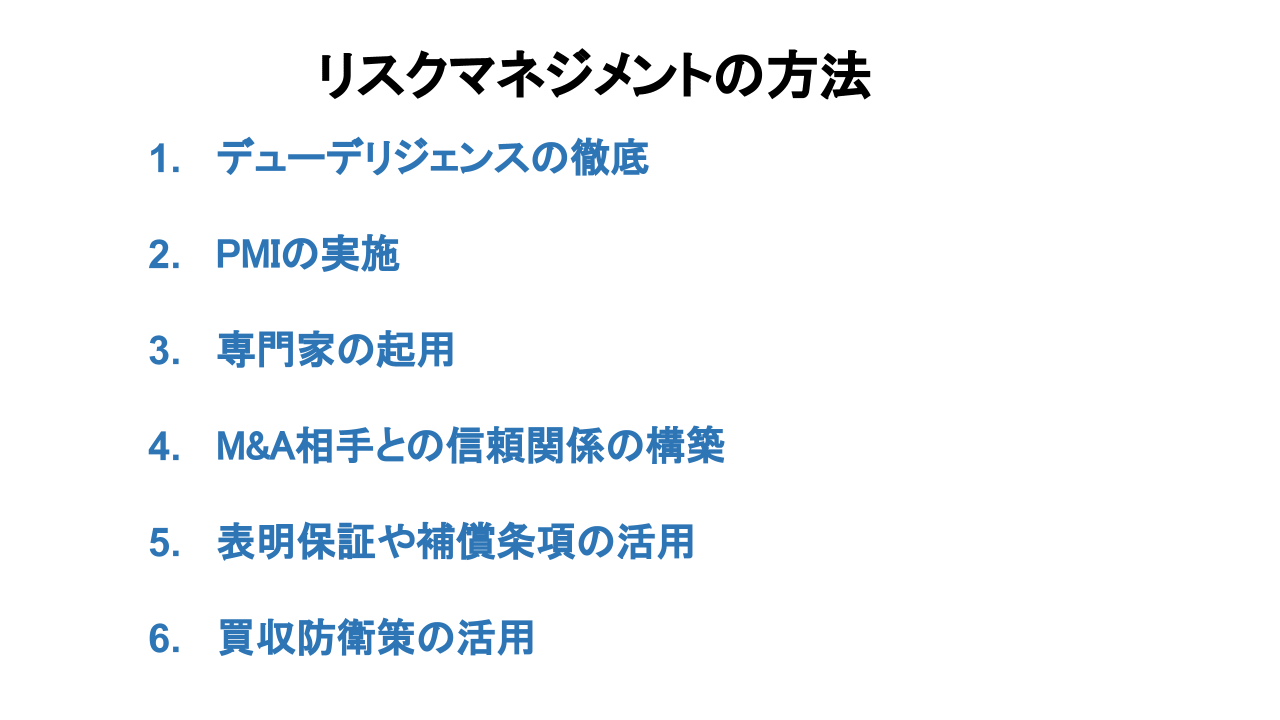
デューデリジェンスの徹底
デューデリジェンスとは、買い手がM&Aする前に、対象会社の価値やリスクを調査することです。
どのようなM&A案件であったとしても、デューデリジェンスを行うことが望ましいとされます。
デューデリジェンスは、以下のとおり、7つの種類があります。
- 財務デューデリジェンス
- 法務デューデリジェンス
- 税務デューデリジェンス
- ビジネスデューデリジェンス
- 人事デューデリジェンス
- ITデューデリジェンス
- 環境デューデリジェンス
対象会社の業界や規模など総合的に鑑み、どのデューデリジェンスに重点を絞って実施するかは事前に検討しておく必要があります。
デューデリジェンスの実施により、M&Aの4つのリスクである財務リスク、人材リスク、法務リスク、経営リスクを洗い出すことになります。
M&Aのデューデリジェンスとは?種類・費用・進め方を公認会計士が解説
デューデリジェンス(DD)とは買収前に行う調査です。財務・法務・ビジネスなど種類別の調査項目、費用相場、進め方と期間、中小M&Aでの実務ポイントを公認会計士が解説します。
デューデリジェンスとは?意味・種類・費用・流れをわかりやすく解説
デューデリジェンス(DD)とは、M&Aや投資の前に行う詳細調査です。財務・法務・ビジネスなどの種類、費用の相場、進め方と期間を公認会計士がわかりやすく解説します。
PMIの実施
デューデリジェンスにて把握したM&Aのリスクを軽減できるようPMIの計画を立て実行していきます。
例えば、デューデリジェンスの段階で人材リスクが高く、従業員の離職可能性が高い場合には、売り手と綿密なコミュニケーションを取り、M&Aの発表手法を工夫する、給料体系の統一を遅らせる、買い手が人事権をしばらくは持たないなど、様々な対応が考えられます。
M&Aのリスクが顕在化しないよう、PMIの段階でリスクの種をなるべく潰しておくことが重要です。

PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
専門家の起用
買い手、売り手ともに専門家を起用することでM&Aのリスクマネジメントを効率的かつ効果的に実施することができます。
買い手が起用することのある専門家
買い手はM&A案件の進捗に伴い、以下のような専門家を起用することができます。
買い手は主にデューデリジェンスの段階で財務系の専門家や法務系の専門家を起用することが一般的ですが、M&Aプロジェクト全体に対して、買い手FAや戦略コンサルタントにプロジェクトのリードを依頼することもできます。
M&Aコンサルタントとは?業務内容・アドバイザリーとの違い・選び方
M&Aコンサルタントの業務内容と、アドバイザリー・仲介との違いを解説。手数料体系、信頼できるコンサルタントの見極め方、依頼時の注意点を紹介します。
売り手が起用することのある専門家
売り手は以下のような専門家を起用することが出来ます。
- 売り手FA
- 税理士
売り手FAを起用することにより、M&Aの相場観や自社の企業価値に関するアドバイスを受けることができ、安値で買収されるリスクを低減させることができます。
また、売り手自身が交渉することに対して自信がない場合、交渉を売り手FAに代理で行ってもらうことも可能です。
また、売り手はM&Aにより多額の現金を手にすることができますが、税金の存在を忘れてはなりません。
合理的な節税は実施できるようM&Aに詳しい税理士に依頼しておくと安心できます。
M&Aアドバイザーとは?業務内容・手数料・信頼できる選び方を解説
M&Aアドバイザーの業務内容(相手探し・交渉・契約支援)と手数料体系を解説。仲介とFAの違い、信頼できるアドバイザーの見極め方、依頼時の注意点も紹介します。
M&Aにおける専門家の種類、選ぶポイントを公認会計士が解説
M&Aには専門知識が必要であるため、様々な専門家からのサポートが必要です。専門家には、公認会計士や仲介事業者などの種類があります。M&Aにおける専門家の重要性や種類、選び方をくわしく解説します。(公認会計士監修記事)
M&A相手との信頼関係の構築
M&Aは相手があってこそ成立するものです。
買い手と売り手が何でも気軽に相談できるようになることが理想ですが、現実的には交渉中ということもありなかなか難しいことです。
M&Aプロセスの中でも、トップ会談にてトップ同士が信頼関係を持てると、M&Aプロジェクトはスムーズに進むことが多くなります。
トップ会談だけでなく、買い手と売り手が密なコミュニケーションを続け、お互いがハッピーなM&Aになるようなアクションを取り続けることが大切です。
表明保証や補償条項の活用
買い手にとって、売り手からの表明保証は重要です。
表明保証とは、対象企業の財務や法務等に関する一定の事項が真実である旨を表明し保証することです。
例えば、最終契約書において売り手は以下のような事項を表明保証します。
- 財務、法務に関する事項
- 適切に知的財産権を保有していること
- 法令順守してビジネス運営していること
- ビジネスに必要な許認可を得ていること
- 税金等の未払がないこと
- 労働関係に問題がないこと
- 訴訟紛争がないこと
- 開示情報の正確性
売り手に表明保証違反があった場合、最終契約書において補償条項を入れることが一般的です。
補償条項によって、万が一の時にも買い手から売り手から補償金額を受け取ることができ、損失を限定させることが可能になります。
M&Aの契約書一覧|NDAから最終契約書までの流れと記載事項【ひな型付き】
M&Aで交わす契約書(NDA・基本合意書・最終契約書など)を締結の流れに沿って解説。各契約書の記載事項とチェックポイントをひな型付きで紹介します。
買収防衛策の活用
買収防衛策には、以下のとおり主に6つの種類があります。
- 株式相互保有(友好的な第三者に株式を保有してもらう)
- ホワイトナイト(友好的な会社による買収)
- クラウンジュエル(会社の重要資産を社外流出させる)
- 増配
- ゴールデンシェア(取締役選任の拒否権などを有効な第三者に付与)
- 差別的な行使条件を定めた新株予約権の無償割り当て
2021年の敵対的買収事例の一つとして、シティインデックスイレブンス(旧村上ファンド系)の日本アジアグループへのTOBが挙げられます。
日本アジアグループは買収防衛策として、1株当たり300円[1]の特別配当の実施を発表しました。
シティインデックスイレブンスのTOB価格は1株当たり1,210円であり、かなり多額の配当金であることが分かります。
多額の現金を流出させることになることから、この手法はクラウンジュエルの一つです。
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
M&Aの方法一覧|手法の分類・メリット・税金を図解で徹底比較
M&Aの方法を株式取得・事業譲渡・組織再編に分類し、全手法のメリット・デメリット・税金を一覧比較。自社に合う手法の選び方を図解でわかりやすく解説します。
まとめ
以上、見てきたとおり、M&Aは買い手、売り手の双方にリスクのある取引行為です。
一方、リスクを過度に恐れてしまっては、魅力的な成長機会を逸することに繋がりかねず、株主の期待に応えることができません。
「リスクマネジメントの手法」でも見てきたとおり、各リスクに対応するマネジメント手法は確立されています。
当然、リスクマネジメントを徹底的に行ったからといってM&Aのリスクをゼロにすることはできません。
デューデリジェンスやPMIなどM&Aにおける重要プロセスを漏らさずに実行するとともに、M&Aに詳しい頼れる専門家を起用すること等で、M&Aのリスクを最小限に抑えながらシナジー計画を実現させることが大切です。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】