M&Aにおける組織再編とは 各手法のメリットと事例【図解付き】


M&Aにおける組織再編とは、会社の組織を編成し直すことです。主な手法は、合併や会社分割、株式交換、株式移転、株式交付の5つです。組織再編の概要や各手法のメリット・デメリットをくわしく説明します。(公認会計士 西田綱一 監修)
M&Aにおける組織再編とは
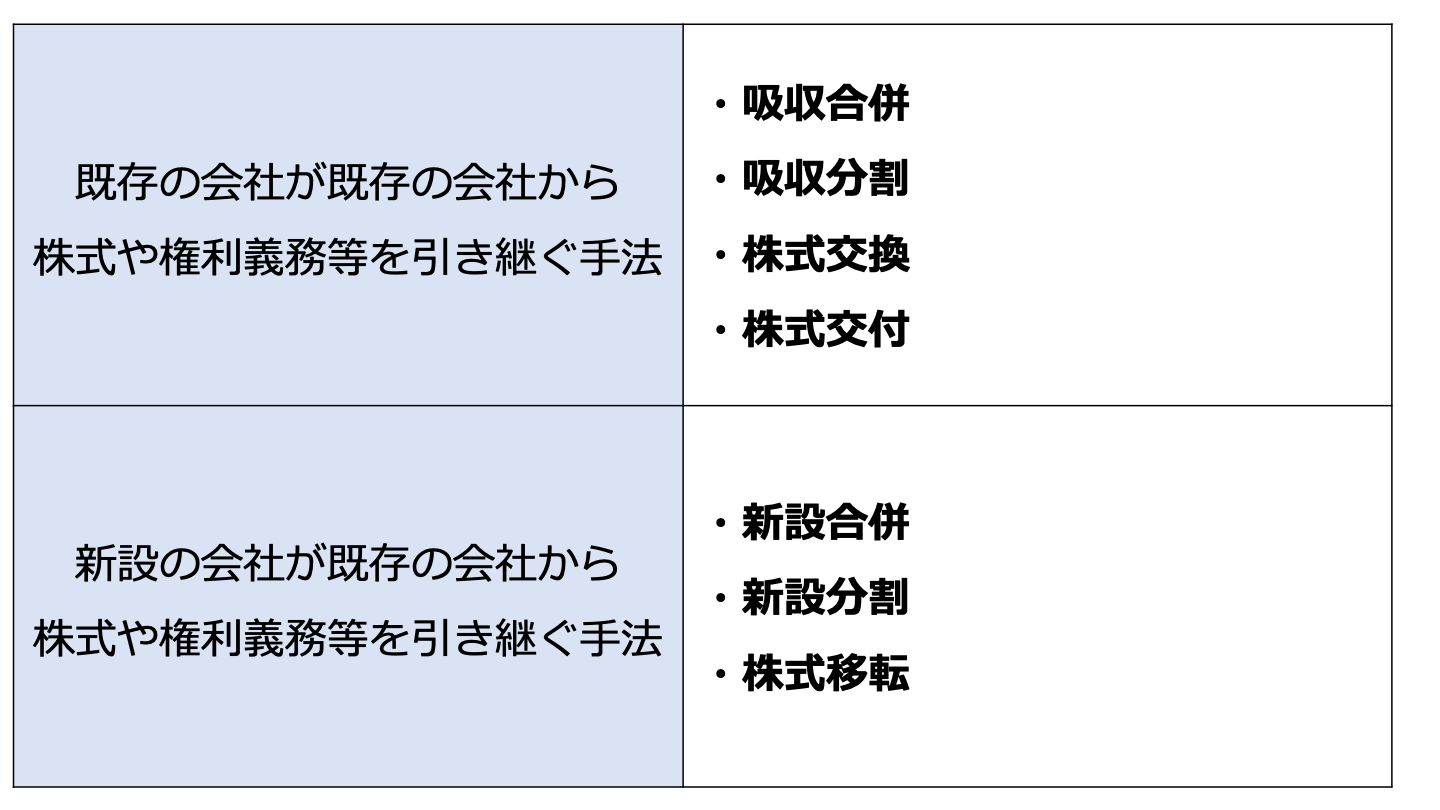
組織再編の手法
合併
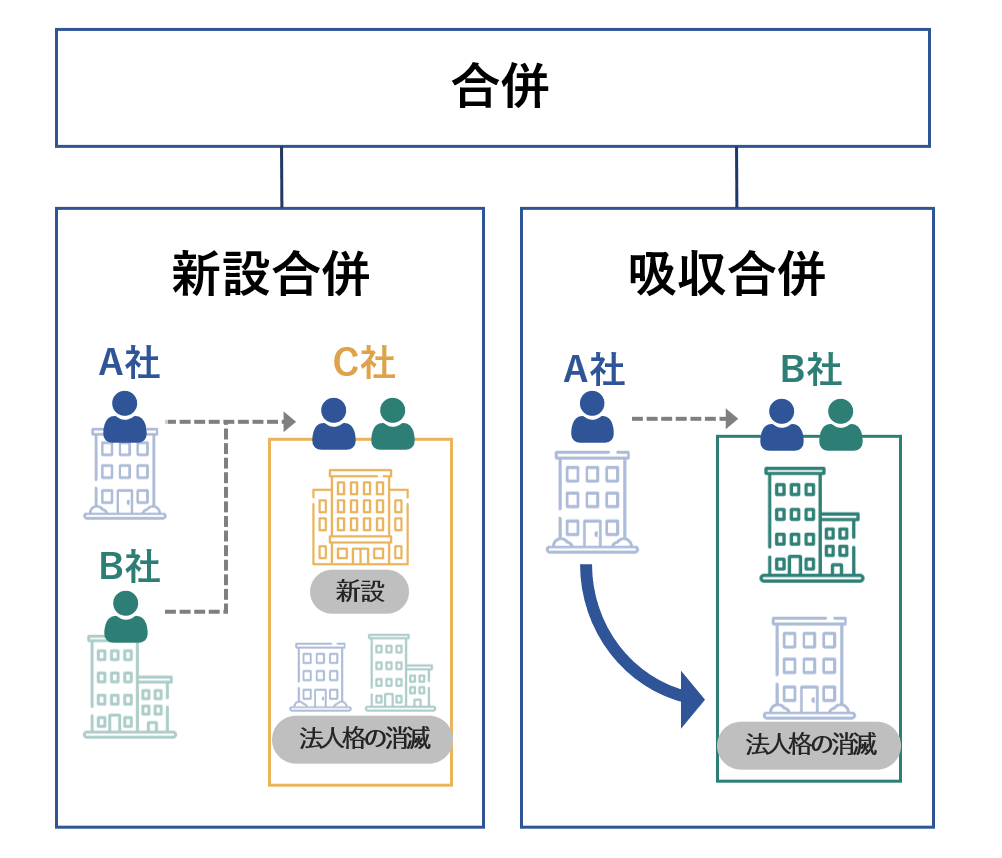
合併とは、複数の会社が合体し、形式的にも実質的にも一個の会社となることです。
合併には吸収合併と新設合併があります。
合併の内、当事会社の内の1社が合併後も存続会社として存続し、合併により消滅する消滅会社の権利義務を承継するものを吸収合併といいます。[1]
一方、当事会社の全てが消滅会社として合併により消滅し、それらの会社の権利義務を合併により新たに設立会社に承継させるものを新設合併といいます。[2]
合併とは?種類・メリット・デメリット・手続きをわかりやすく解説【事例付き】
合併とは複数の会社が一つになるM&A手法で、吸収合併と新設合併があります。買収や経営統合との違い、メリット・デメリット、手続きの流れ、有名事例を解説します。
会社分割
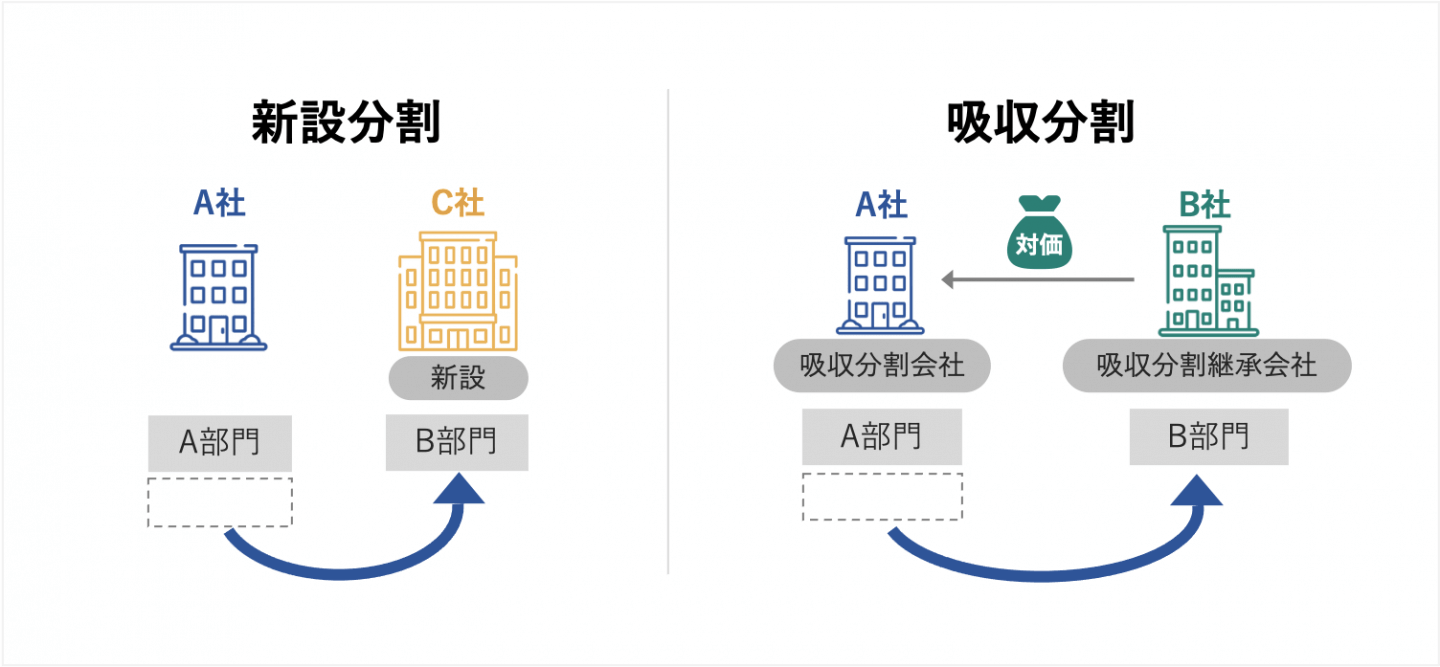
会社分割とは、会社が、その事業に関して有する権利義務の全部または一部を分割し、他の会社に承継させることを目的とする組織法上の行為です。
会社分割のうち、対象会社が権利義務の全部または一部を、既存の会社に承継させるものを吸収分割といいます。[3]
会社分割のうち、対象会社が権利義務の全部または一部を、会社分割により設立する会社に承継させるものを新設分割といいます。[4]
会社分割とは?吸収分割・新設分割の違いを図解|メリット・手続き・税金をわかりやすく解説
会社分割とは、事業を切り出して他社や新会社に承継させる組織再編手法です。吸収分割・新設分割の違いを図解し、メリット・手続き・税金・労務をわかりやすく解説します。
株式交換
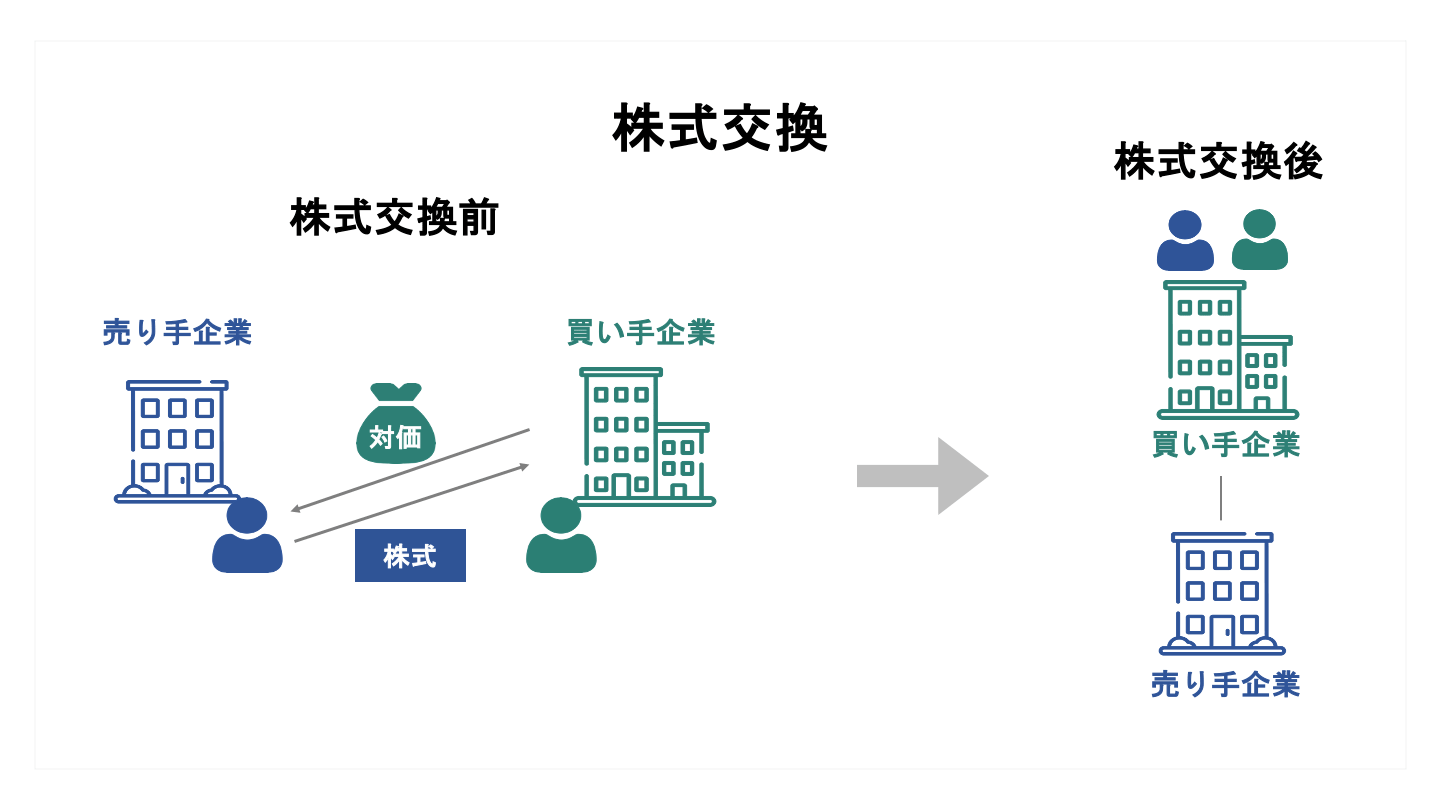
株式交換とは、既存の株式会社がその発行済株式の全部を他の会社に取得させ、買収会社が対象会社の株主に対し対価を交付することです。[5]

株式交換とは?株式移転との違い・メリット・手続きを図解でわかりやすく解説【事例付き】
株式交換とは、株式を対価に相手会社を完全子会社化する組織再編手法です。株式移転との違い、メリット・デメリット、手続きの流れを図解と事例で解説します。
株式移転
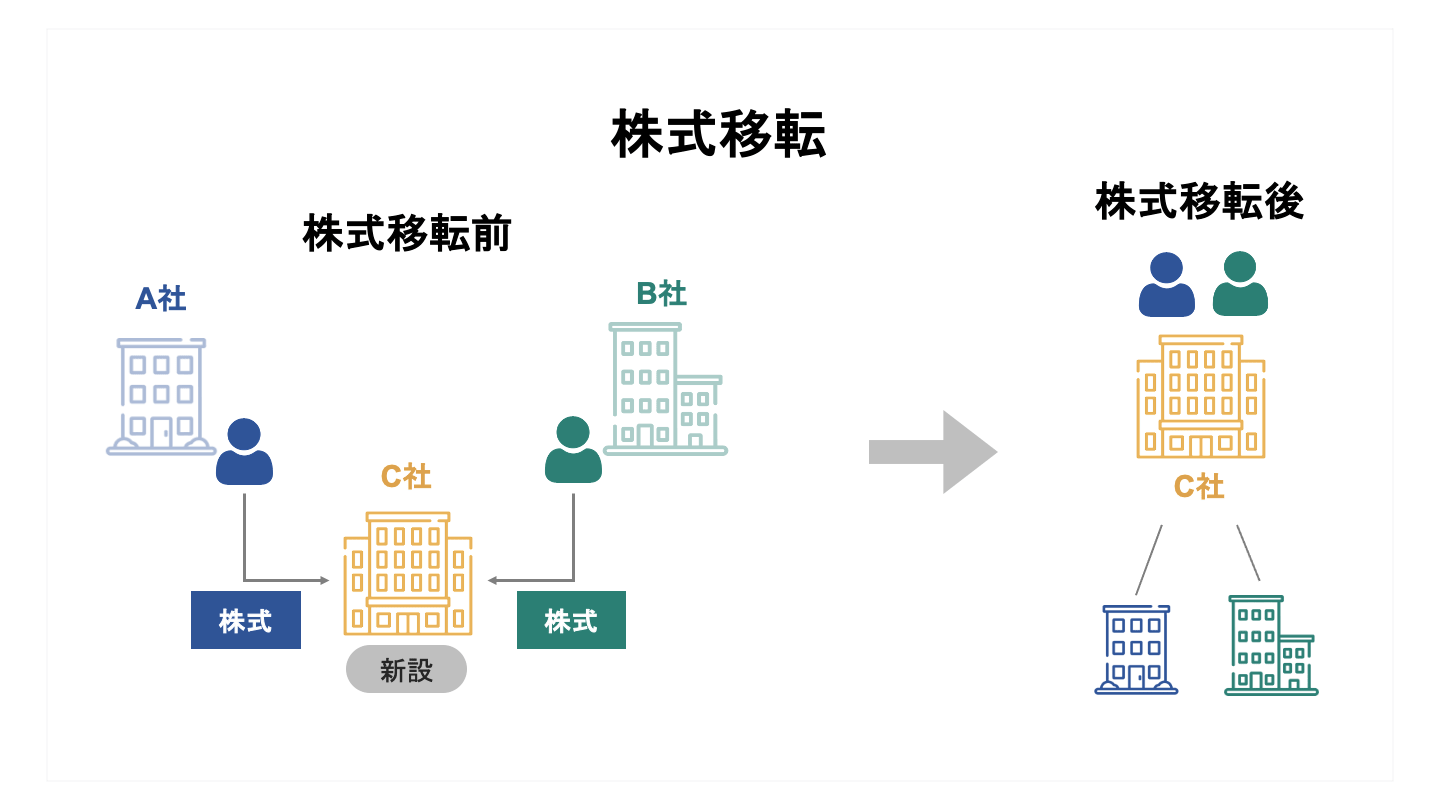
株式移転とは、既存の株式会社がその発行済株式の全部を新たに設立する会社に取得させ、対象会社の株主は、新たに設立された会社の株主となることです。[6]
株式移転とは?株式交換との違い・メリット・手続きを図解でわかりやすく解説
株式移転とは、新設した持株会社に既存会社の全株式を移す組織再編手法です。株式交換との違い、単独・共同株式移転の使い分け、手続きの流れ、事例を図解で解説します。
株式交付
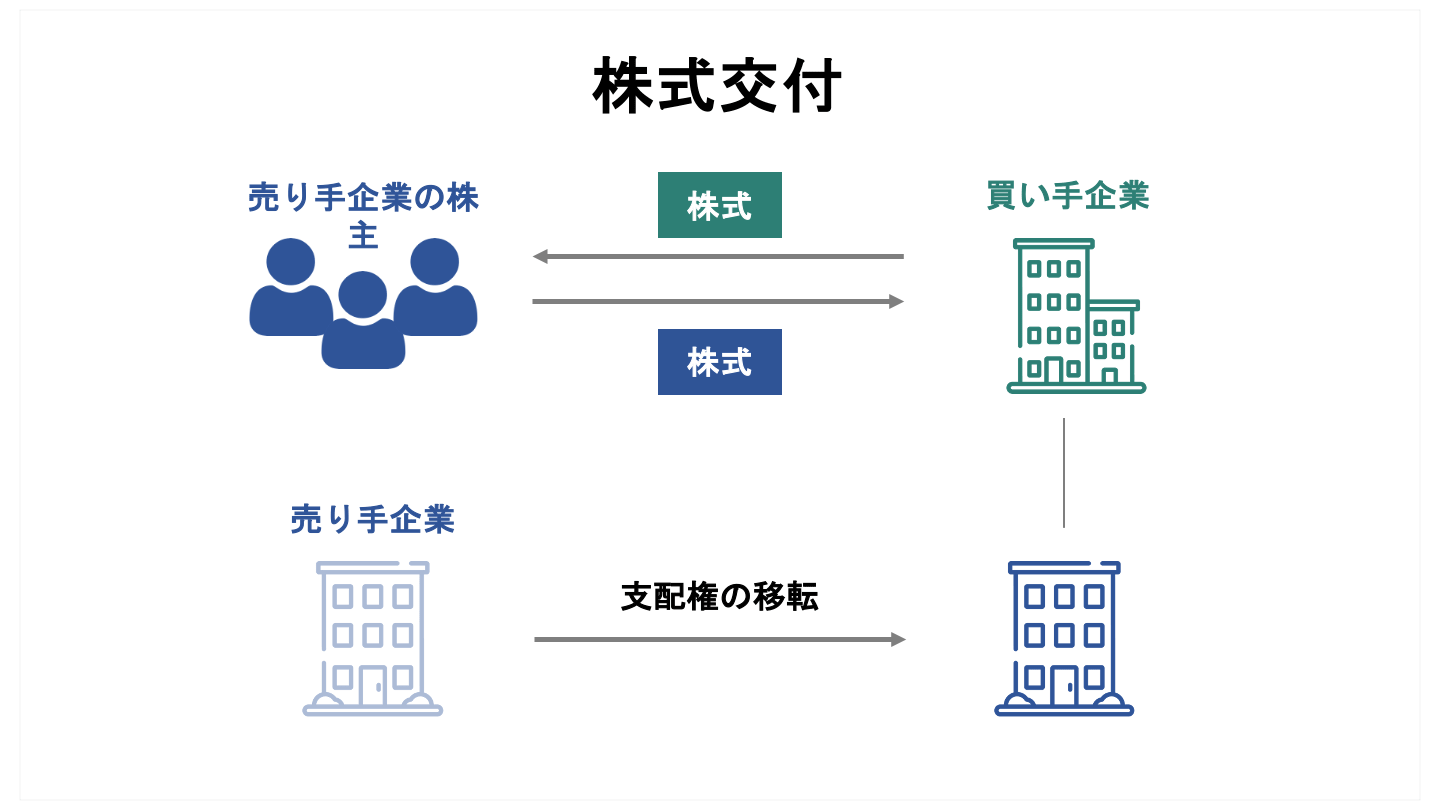
株式交付とは、株式会社が他の株式会社を子会社とするために当該他の株式会社の株式を譲り受け、当該株式の譲渡人に対して対価として当該株式会社の株式を交付することです。[7]
株式交付制度とは?株式交換との違い・手続き・メリットを解説
株式交付とは、自社株を対価に他社を子会社化できる制度です。株式交換との違い(完全子会社化が不要)、手続きの流れ、税制上の扱いとメリットを解説します。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
[1]会社法2条27号
[2]会社法2条28号
[3]会社法2条29号
[4]会社法2条30号
[5]会社法2条31号
[6]会社法2条32号の1
[7]会社法2条32号の2
組織再編によるM&Aのメリットと問題点(デメリット)
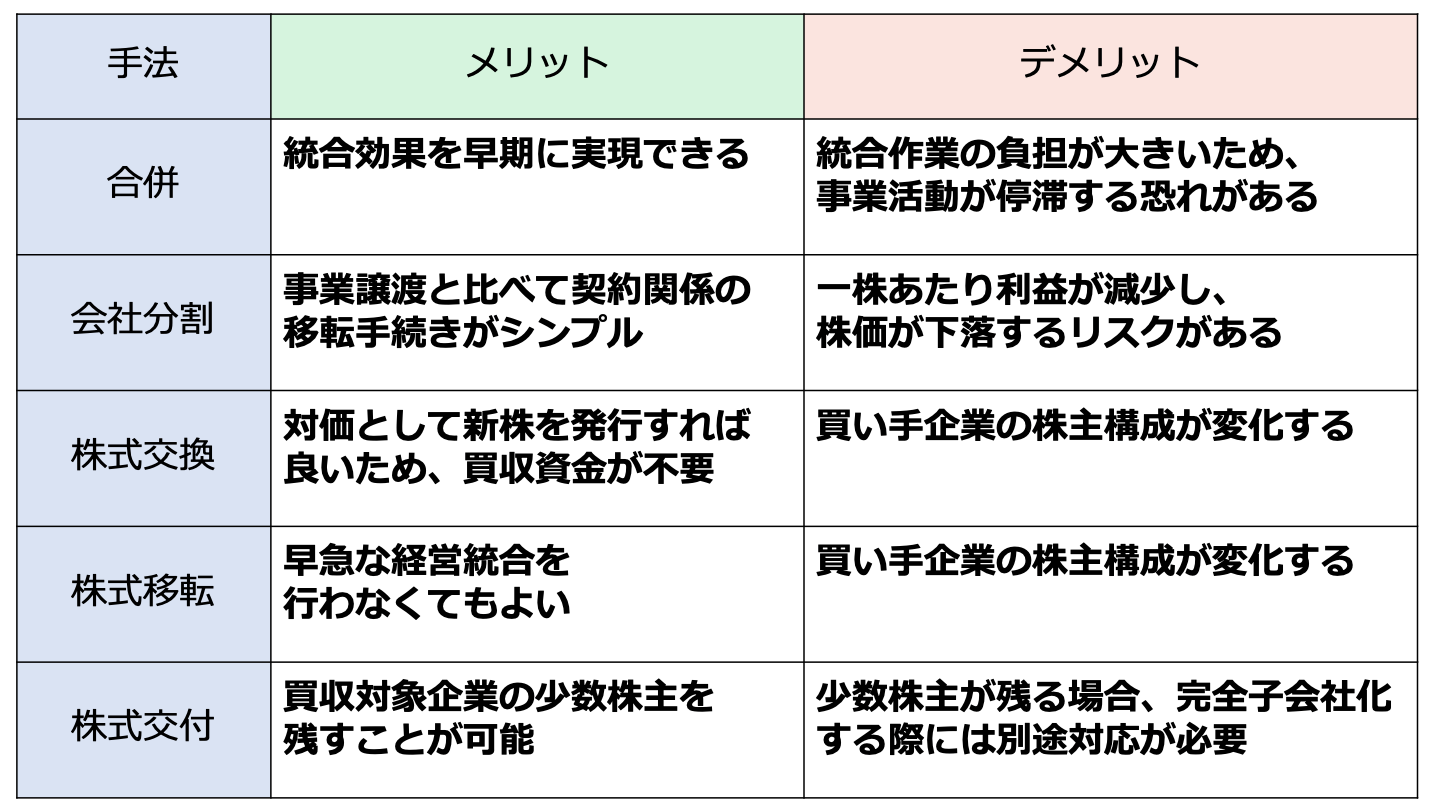
合併
メリット
会社が一体化されるため、統合効果を早期に実現することができます。
問題点(デメリット)
統合作業を早急に進める必要があることから、現場の負荷は大きく、本来の事業活動が停滞してしまう恐れがあります。
会社分割
メリット
包括承継のため、事業譲渡と比べて契約関係の移転手続きがシンプルです。
問題点(デメリット)
買い手企業が上場企業である場合、一株あたり利益が減少し株価が下落するリスクがあります。
株式交換
メリット
買い手企業は対価として新株を発行すればよく、買収資金が不要です。
問題点(デメリット)
買収対象企業の株主が買い手企業の株主となるため、買い手企業の株主構成が変化してしまいます。
株式移転
メリット
買収後も買収対象企業は別法人として存続するため、早急な経営統合を行わなくてもよい点です。
問題点(デメリット)
買収対象企業の株主が買い手企業の株主となるため、買い手企業の株主構成が変化してしまうことです。
株式交付
メリット
株式交換のように、必ず完全子会社にするという必要はなく、買収対象企業の少数株主を残すことが可能です。
問題点(デメリット)
買収対象企業に少数株主が残るため、完全子会社化する際には別途対応が必要となります。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
組織再編の税務
適格組織再編と非適格組織再編
合併・会社分割・株式交換・株式移転においては、税務上、資産・負債の移転を時価で行い、評価損益に課税されることが原則です。
これを非適格組織再編といいます。
一方、一定の要件を満たした場合は特例として、資産・負債の移転を簿価で行い、評価損益を計上せずに、課税を繰り延べできます。
この特例は適格組織再編と呼ばれています。
適格組織再編の主な条件
適格組織再編に該当するには、以下に挙げる要件のうち、必要なものを満たさなければなりません。
- 金銭等不交付要件:株式以外の対価の交付がないこと。
- 支配関係継続要件:再編後に、合併法人と被合併法人、分割法人と分割承継法人、株式交換・株式移転完全親法人と株式交換・株式移転完全子法人との間に、支配関係が継続することが見込まれていること。
- 按分型要件:分割承継法人株式が分割法人の各株主の有する株式の数の割合に応じて交付されること。
- 主要資産等引継要件:分割事業に係る主要な資産と負債が分割承継法人に移転していること。
- 従業者引継要件:被合併法人、分割事業、株式交換・株式移転完全子法人の直前の従業者のうち、おおむね80%以上に相当する数の者が再編後も同業務に引き続き従事することが見込まれていること。
- 事業継続要件:被合併法人、分割事業、株式交換・株式移転完全子法人の事業が再編後も引き続き行われることが見込まれていること。
- 事業関連性要件:合併法人の事業と被合併法人の事業、分割事業と分割承継法人の事業、株式交換・株式移転完全子法人の事業と株式交換・株式移転完全親法人の事業とが相互に関連するものであること。
- 事業規模要件:双方の事業に関する規模の割合がおおむね5倍を超えないこと。
- 特定役員引継要件:双方の特定役員のいずれかが再編後に特定役員となることが見込まれていること。
- 株式継続保有要件:交付される合併法人株式、分割承継法人株式、株式交換・株式移転完全親法人株式等のうち、支配株主に交付されるものの全部が支配株主により継続して保有されることが見込まれていること。
- 完全親子関係継続要件:株式交換・株式移転後に株式交換・株式移転完全親法人と株式交換・株式移転完全子法人との間に完全支配関係が継続することが見込まれていること。
- 非支配関係要件:スピンオフ前に他の者による支配関係がなく、スピンオフ後も他の者により支配関係がないことが見込まれていること。
完全支配関係内での組織再編
完全支配関係内で、合併・株式交換・株式移転が適格合併・適格株式交換・適格株式移転に該当するには、金銭等不交付要件と支配関係継続要件を共に満たす必要があります。[8][9][10]
会社分割が適格分割に該当するには、金銭等不交付要件、支配関係継続要件、按分型要件の全てを満たす必要があります。[11]
支配関係内(議決権比率が50%超100%未満)での組織再編
支配関係内(議決権比率が50%超100%未満)での合併・株式交換・株式移転が適格合併・適格株式交換・適格株式移転に該当するには、金銭等不交付要件、支配関係継続要件、従業者引継要件、事業継続要件の全てを満たす必要があります。[8][9][10]
会社分割が適格分割に該当するには、金銭等不交付要件、支配関係継続要件、按分型要件、主要資産等引継要件、従業者引継要件、事業継続要件の全てを満たす必要があります。[11]
共同事業(議決権比率が50%以下)での組織再編
共同事業(議決権比率が50%未満)での合併、会社分割、株式交換、株式移転が適格組織再編に該当するには、以下の要件を満たす必要があります。
適格合併に該当するには、金銭等不交付要件、従業者引継要件、事業継続要件、事業関連性要件、株式継続保有要件の全てと、事業規模要件又は特定役員引継要件を満たす必要があります。[8]
適格分割に該当するには、金銭等不交付要件、按分型要件、主要資産等引継要件、従業者引継要件、事業継続要件、事業関連性要件、株式継続保有要件の全てと、事業規模要件又は特定役員引継要件を満たす必要があります。[11]
適格株式交換に該当するには、金銭等不交付要件、従業者引継要件、事業継続要件、事業関連性要件、株式継続保有要件、完全親子関係継続要件の全てと、事業規模要件又は特定役員引継要件を満たす必要があります。[9]
適格株式移転に該当するには、金銭等不交付要件、従業者引継要件、事業継続要件、事業関連性要件、株式継続保有要件、完全親子関係継続要件の全てと、事業規模要件又は役員要件を満たす必要があります。[10]
スピンオフ
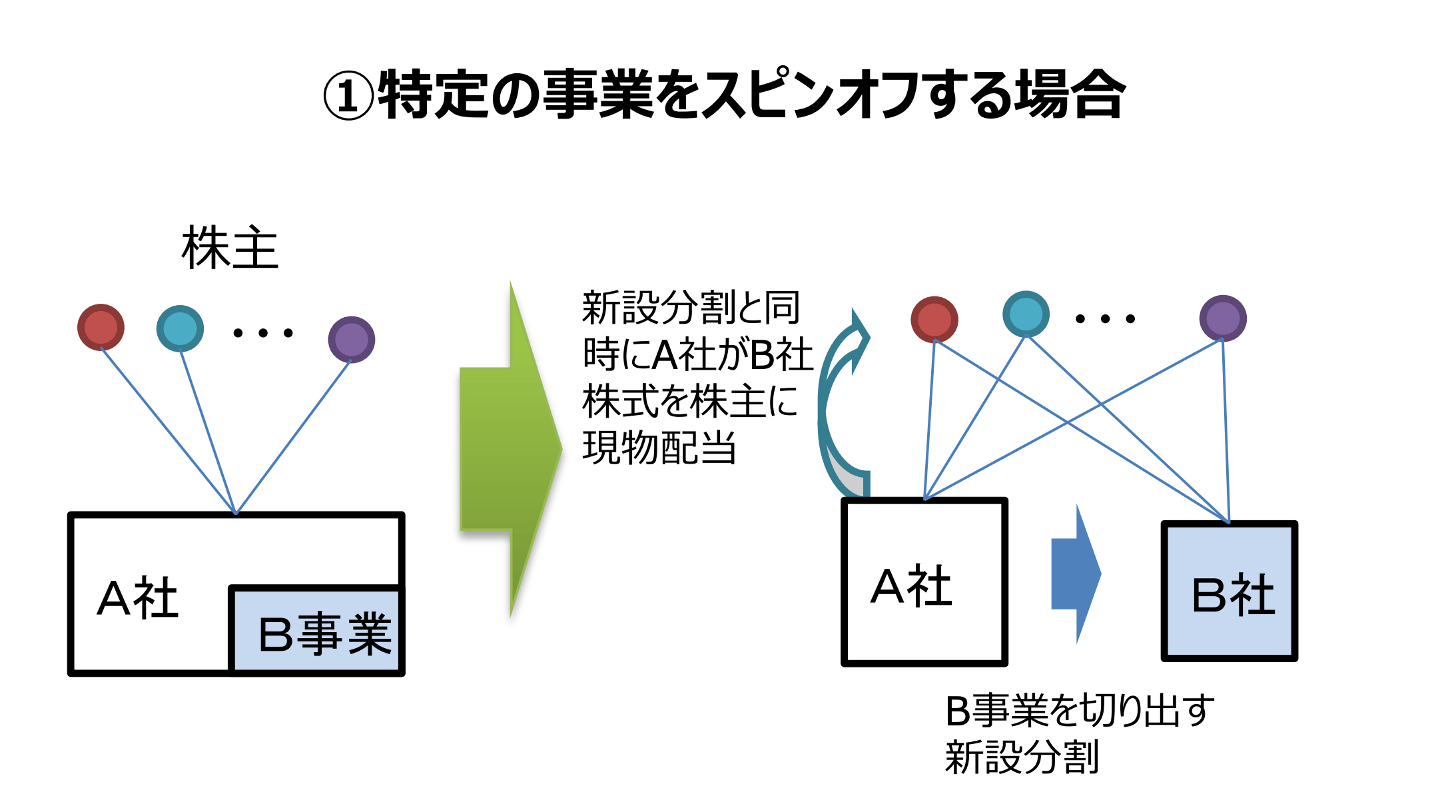
出典:「スピンオフ」の活用に関する手引(経済産業省 産業組織課)
スピンオフは自社内の特定の事業部門又は子会社を切り出し、独立させるものです。
独立した会社の株式が元の会社の株主に交付されます。スピンオフは会社分割の1種です。
このスピンオフが適格分割に該当するには、非支配関係要件、金銭等不交付要件、按分型要件、主要資産等引継要件、従業者引継要件、事業継続要件、特定役員引継要件の全てを満たす必要があります。[11]
組織再編税制とは?適格要件・繰越欠損金の扱いを税理士が図解で解説
組織再編税制の適格要件を満たすと、資産を簿価で承継でき課税が繰り延べられます。合併・分割・株式交換ごとの適格要件、繰越欠損金の引き継ぎ制限を図解で解説します。
M&Aの税務|節税できる要件や税制改正を税理士が徹底解説
M&Aの税務は、手法や適格要件などによって異なります。専門知識を要する税務は、M&Aをスムーズに進める上で非常に重要です。税理士がM&Aの税務手続きや適格要件、税務リスクについてくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
[8]法人税法2条12号の8、法人税法施行令4条の3の1~4項
[9]法人税法2条12号の17、法人税法施行令4条の3の18~20項
[10]法人税法2条12号の18、法人税法施行令4条の3の21~24項
[11]法人税法2条12号の11、法人税法施行令4条の3の6~9項
組織再編によるM&Aの事例
[ネットワーク×音楽配信]U-NEXTによるUSENの合併
譲渡企業の概要
USEN:音楽配信事業等
譲り受け企業の概要
U-NEXT:コミュニケーションネットワーク事業
M&Aの目的・背景
譲渡企業: 企業価値の向上
譲り受け企業: 経営基盤の安定化
M&Aの手法・成約
- 実行時期: 2017年12月
- 手法:合併
- 結果:U-NEXTが存続、USENが消滅[12]
- 譲渡金額:約94億円[13]

Webサービス売却の相場と事例|高く売るポイント【2026年版】
Webサービス・アプリの売却相場(営業利益・MRRの倍率)と最新M&A事例を解説。評価されやすいサービスの特徴、売却の流れと高値売却のポイントを紹介します。
[移動通信×ネットワーク]ソフトバンクによるU-NEXTに対する会社分割
譲渡企業の概要
ソフトバンク:移動通信サービスの提供等[14]
譲り受け企業の概要
U-NEXT:コミュニケーションネットワーク事業[12]
M&Aの目的・背景
譲渡企業:経営資源の効率化
譲り受け企業:事業そのものの強化および提供価値の拡大
M&Aの手法・成約
- 実行時期: 2017年12月
- 手法:吸収分割
- 結果:U-NEXTがアニメ専門コンテンツ配信サービスを承継
- 譲渡金額:2.5億円[14]
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
情報通信業のM&A動向・メリット、売却価格の相場【成功事例も紹介】
最新技術領域への適応などを目的に、情報通信業のM&Aは活発に行われています。情報通信業のM&Aでは、優秀な人材確保などのメリットを期待できます。情報通信業のM&A動向や売却・買収のメリット、M&Aの成功事例などをくわしく解説します。
[エネルギー×石油] JXTGホールディングスと東燃ゼネラル石油との株式交換
譲渡企業の概要
東燃ゼネラル石油:石油業等
譲り受け企業の概要
JXTGホールディングス:エネルギー事業等
M&Aの目的・背景
譲渡企業:効率的な経営
譲り受け企業:国際的な競争力を有するアジア有数の総合エネルギー・資源・素材企業グループとして発展するため
M&Aの手法・成約
- 実行時期:2017年4月
- 手法:株式交換
- 結果:JXTGホールディングスが東燃ゼネラル石油を完全子会社化[15]
- 譲渡金額:5,014億円[16]
化学業界の最新M&A動向・化学メーカーのM&A事例15選
化学業界ではイノベーション推進などを目的としたM&Aが活発です。M&Aでは、開発力強化などのメリットを得られます。業界の現状と、化学メーカー(化学製品製造会社)の最新M&A動向・事例を徹底解説します。
ガソリンスタンドの売却・M&A|相場、方法、事例を徹底解説
ガソリンスタンドの売却・M&Aでは、後継者不足の解決などのメリットを期待できます。また、売却価格の相場は、立地や利用者数などの要因で左右されます。ガソリンスタンドの売却方法や売却額相場、M&Aの事例をくわしく解説します。
[メガネ事業×純粋持株会社]メガネスーパーとビジョナリー ホールディングスとの株式移転
譲渡企業の概要
メガネスーパー:メガネ事業等
譲り受け企業の概要
ビジョナリーホールディングス:純粋持株会社
M&Aの目的・背景
譲渡企業:新たな市場開拓を戦略的に展開
譲り受け企業:グループ会社の採算性の明確化
M&Aの手法・成約
- 実行時期:2017年11月
- 手法:株式移転
- 結果:ビジョナリー ホールディングスがメガネスーパーを完全子会社化
- 譲渡金額:メガネスーパー株式1株につきビジョナリー ホールディングス株式1株なので実質対価なし[17]
[インターネット×予約管理] GMOインターネットとOMAKASEとの株式交付
譲渡企業の概要
OMAKASE:予約管理サービスの提供
譲り受け企業の概要
GMOインターネット:インターネットインフラ事業等
M&Aの目的・背景
譲渡企業:GMO インターネットグループの経営ノウハウ・ブランド力を活用することが可能になること
譲り受け企業:シナジーの発揮
M&Aの手法・成約
- 実行時期:2021年6月
- 手法:株式交付
- 結果:GMOインターネットがOMAKASEを子会社化[18]
- 譲渡金額:約31億円[19]
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[12]U-NEXT SPC1による当社株券に対する公開買付けに関する意見表明及び応募の推奨並びにU-NEXTとの経営統合に関する基本合意書締結に関するお知らせ(usen.com)
[13]有価証券報告書(USEN-NEXT HOLDINGS)
[14]会社分割(簡易吸収分割)に関するお知らせ|ソフトバンク
[15]JXホールディングスと東燃ゼネラル石油との経営統合契約等の締結について(eneos.co.jp)
[16]有価証券報告書(JXTGホールディングス)
[17]有価証券届出書の訂正届出書(ビジョナリーホールディングス)
[18]人気飲食店の予約管理サービスを展開するOMAKASEの株式交付による子会社化に関するお知らせ(GMOインターネット)
[19]決算短信(GMOインターネット)
まとめ
ここまで、M&Aにおける組織再編について説明してきました。「合併」「会社分割」「株式交換」「株式移転」「株式交付」、それぞれの概要やメリット・デメリットなどがイメージできたかと思います。
どのスキームを利用するのかを選択する際は、それぞれのメリット・デメリットをしっかりと理解することが重要です。
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)
自社の可能性や成約相場を確認することから始めませんか?
組織再編やM&Aを検討する際、具体的な手法を決めるだけでなく「自社が市場でどう評価されるのか」を事前に把握しておくことが役立ちます。
東証プライム上場のVisionalグループの一員であり、中小企業庁のM&A支援機関でもある株式会社M&Aサクシードでは、自社の相場感を軽やかに知ることができるサービス「かいしゃ価値トレンド」を提供しています。業種・所在地・売上高の3つを選択するだけで、同業の成約相場や関心を持つ買い手企業の傾向が、会社名を出さず・約30秒・無料ですぐに分かります。売却を決めていない段階の情報収集にも使いやすく、すでに1,000名以上(2026年6月時点)の経営者に利用されています。
また、国内最大級の法人限定ハイクラスM&Aプラットフォーム「M&Aサクシード」では、契約なし・書類提出なしのまま、匿名で大手や優良企業からの初期オファーを受け取ることができます。10,700社以上の利用中の買い手企業や80社以上の提携金融機関が参画しており、公開中4,100件以上(累計21,000件以上)のM&A案件を掲載。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立するなど豊富な実績があり、自社だけでは思いつかないような異業種からの想定外のオファーが届く事例も増えています。
成約するまで費用が発生しない完全成功報酬制ですので、選択肢を広げるきっかけとして試してみてはいかがでしょうか。