創業者利益とは?M&AとIPOの比較・計算方法・最大化する戦略


M&A(合併・買収)やIPO(新規株式公開)を検討している創業者の皆様にとって、「創業者利益」は、長年にわたる事業経営の努力とリスクに対する報酬です。
この利益をいかにして最大化し、確実に手元に残すかを知ることは、M&A成功のカギとなります。
本記事では、M&Aによるイグジットを中心に、創業者利益の定義から、具体的な獲得方法、正確な計算方法、そして手取り額を最大化するための戦略と法的注意点までを、専門的かつ実践的な視点からくわしく解説します。
※本記事における税務の解説は、2025年10月時点の情報に基づいています。法改正などによる変更もありますので、最新情報を必ずご確認ください。

創業者利益とは
創業者利益は、経営者が事業を成長させた集大成として受け取る、特別な性質を持つ売却益です。
その定義や、一般的なキャピタルゲインとの違いを明確に理解することが、戦略の第一歩となります。
創業者利益の意味
創業者利益とは、文字通り、企業をゼロから立ち上げた創業者が、自社株式を第三者に譲渡(売却)した際に手にする利益を指します。
基本的には、「創業者利益 = 株式の売却額 − (出資額 + 売却等に要した各種費用)」と考えることができます。
たとえば出資額が8,000万円、売却時にかかった費用が2,000万円、株式の売却額が2億円の場合、創業者利益は「2億円 −(8,000万円 + 2,000万円)= 1億円」となります。
この利益は、創業者が自己資金(出資金)と時間を投じて会社を成長させ、その結果として株価が向上した分の差額にあたります。
創業者利益の特徴は以下です。
- 企業価値が向上した自社株を売却することで発生する
- M&AやIPOといった「イグジット(出口)」戦略を実行した際に得られる
- 創業者にとっては、経営者人生の中でも特に大きな経済的報酬であり、事業成功の証明となる
創業者利益の獲得プロセスは、「株式の発行・会社設立→事業投資による企業価値向上→M&AやIPOに伴う価値が上がった株式の売却」という流れで実現されます。
創業者利益とキャピタルゲインの違い
創業者利益は、株式の売買によって得られる利益であるため、広義には「キャピタルゲイン(Capital Gain)」の一種に分類されます。
キャピタルゲインとは、株式や不動産、貴金属などの資産を売却した際に、購入価格と売却価格の差額として生じる売却益のことです。
しかし、両者には以下に挙げた本質的な違いがあります。
比較項目 | 創業者利益 | 一般的なキャピタルゲイン |
発生源 | 自社株の譲渡(会社成長の成果) | 上場株式や不動産などの資産運用 |
本質的な意味 | 事業継続・成長に対する報酬 | 資産運用による収益 |
経営権 | 経営権の譲渡を伴うことが多い | 経営権を伴わない |
創業者利益が単なる資産運用益と一線を画すのは、それが「自ら会社を成長させた成果としての報酬」であり、多くの場合、経営権や事業支配権の譲渡(M&A)を伴う点にあります。
「創業者が一から会社を生み出し、その成長対価として得られる報酬」が創業者利益、「すでに存在する資産に投資し、値上がり分を対価として得られる報酬」がキャピタルゲインであると言えます。
上場株式を売りたい方へ|売却の方法・価格の決まり方・税金を専門家が解説
非上場株式を売りたい方に向けて、売却の方法(発行会社・第三者・M&A)、価格の決まり方、税金20.315%の計算を専門家が解説。売却先の探し方も紹介します。
創業者利益を獲得するメリット
M&AやIPOを通じて創業者利益を獲得することは、単に金銭的な利益を得るだけでなく、経営者が抱える将来のリスクや事業の継続性といった複数の重要な課題を同時に解決する、戦略的なメリットを創出します。
具体的には、以下5つのメリットがあります。
- リタイアに必要な資金の確保
- 新規事業の立ち上げ資金確保
- 資金面における負担からの解放
- 廃業の回避
- 事業や会社の存続・成長実現
以下では、それぞれのメリットを具体的に解説します。
リタイアに必要な資金の確保
会社を長年経営してきた創業者にとって、M&AやIPOによる創業者利益は、引退後の人生設計を確実にするための重要な財源となります。
M&AやIPOでは、対象企業の将来性や同業である上場企業の株価指標などを参考に、株価や企業価値を決定します。
そのため、あらかじめ獲得できる創業者利益の額を見積もることができ、リタイア(またはセミリタイア)後の生活に必要な資金計画を立てやすいです。
また、実際はケースバイケースではあるものの、相応に大きな金額のキャッシュを創業者利益として得られる傾向があるため、資産運用なども含めると経済的不安なくリタイアしやすい点もメリットです。
会社売却でいくら儲かる?金持ちになれる相場と手取りを増やすポイント
会社売却で得られる金額の相場は「時価純資産+営業利益2〜5年分」が目安。手取り額の計算、売却額を高めるポイント、売却後の資産運用まで解説します。
新規事業の立ち上げ資金確保
創業者利益は、リタイア後の生活資金としてだけでなく、新たなチャレンジのための投資資金としても活用できます。
M&Aなどで得られた潤沢な資金を元手に、創業者が長年温めてきた新規事業の立ち上げや、社会貢献活動への投資など、次のステップに進むことができます。
基本的には、一度目の起業時よりも事業に費やせる資金が多くなる上に、これまで培った経営のノウハウや人脈なども活用できるため、より少ないリスクで新規事業の立ち上げに臨めるでしょう。
資金面における負担からの解放
中小企業創業者・経営者の多くは、会社の借入金に対し、個人保証や担保を提供していることが一般的です。
これは、事業の失敗や廃業時に、創業者個人の資産まで危険に晒す、大きな資金的・精神的な負担となっています。
M&Aでは、買い手企業や金融機関との交渉により、この個人保証を解除できる可能性が高いです。
これにより、創業者利益を得ると同時に、長年の資金面における負担(個人保証のリスク)から解放される可能性が高まります。
またIPOにおいても、まとまった金額の資金を獲得することで、それ以前と比べて資金に関する不安が軽減された状態で、上場後の経営に臨めると考えられます。
廃業の回避
会社を清算・廃業する場合、事業解体費用や従業員の退職金、そして資産売却に伴う予期せぬ税負担など、さまざまなコストが発生します。
資産の売却についても、廃業時は処分価格での評価となるため、M&Aと比較すると売却価格は大幅に少なくなる傾向があります。
結果として、創業者個人の手元に残る資金が大幅に減少するおそれがあります。
一方で創業者利益を得る場合はM&AやIPOを行うため、廃業の回避につながります。
つまり、創業者利益を確保しつつ、このような廃業に伴うコストの発生や手元資金の減少リスクを回避することが可能です。
事業や会社の存続・成長実現
廃業を選んだ場合、創業者が築き上げた技術やブランド、顧客基盤、従業員の雇用が途絶えてしまいます。
創業者利益の獲得に向けてM&Aなどを行うことで、廃業を回避し、事業や会社の存続を実現し、技術や雇用等を存続させることが可能です。
また、M&Aによって大手企業の傘下に入ったり、IPOによって上場企業としての信用力を高めたりすることで、従来よりも成長を加速させやすくなります。
その結果、取引先と安定的に取引を行ったり、従業員の待遇が良くなったりと、多方面に良い影響をもたらす可能性があります。
会社売却の完全ガイド|流れ・相場・税金・注意点を徹底解説【2026年版】
会社売却の全体像を1記事で解説。売却の流れ7ステップ、価格相場の考え方、税金と手取り、失敗しないための注意点まで、2026年時点の情報でまとめた完全ガイドです。
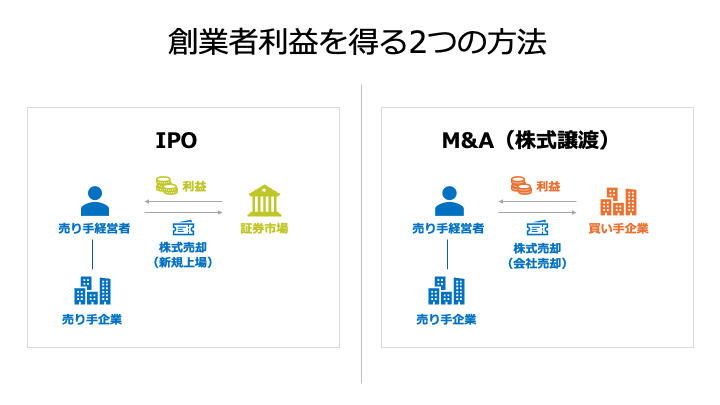
創業者利益を獲得する2つの方法
創業者利益を獲得する方法は、IPO(新規株式公開)とM&A(会社や事業の売却)の2つです。
それぞれの方法でメリットとデメリットが大きく異なるため、両者を比較し、最適な方法で創業者利益の獲得を目指すことが重要です。
IPO
IPOとは、自社株を証券取引所に新規で上場させることで、一般の投資家が株式を売買できるようにすることです。
創業者は、この上場を通じて保有株式の一部を売却し、創業者利益を獲得できます。
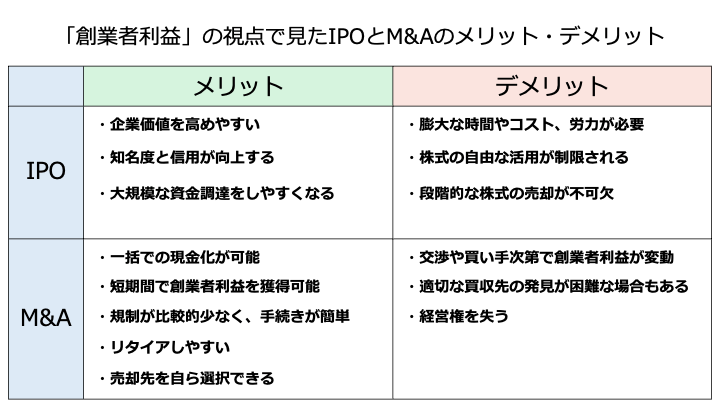
創業者利益の確保という視点で見ると、IPOのメリットとデメリットは以下のとおりです。
メリット
- 企業価値の最大化:株式が市場の評価にさらされ、株価が上昇することで、理論上の企業価値をM&Aよりも大きく高められる可能性がある
- 知名度と信用の向上:上場企業としてのブランド力を得ることで、顧客や取引先からの信用を高め、優秀な人材の採用や顧客獲得などを有利に進めやすくなる
- 大規模な資金調達の実現:株式市場を通じて一般投資家にも投資してもらえるようになるため、事業規模の拡大に必要なだけの大規模な資金調達を行いやすくなる
デメリット
- 膨大な時間やコスト、労力の発生:厳格な監査基準を満たすための社内体制整備に、数年以上の時間や多額の費用、労力がかかる。
- 株式の自由な活用が制限される:創業者自身が保有する株式であっても、インサイダー取引規制の遵守や経営権の確保などを理由に、自由に株式の売却・現金化ができない
- 段階的な売却が不可欠:一度に大量の株式を市場で売却すると株価が急落するリスクがあるため、段階的に株式を売却する必要があり、まとまった金額の創業者利益を得るまでに長い時間を要する場合が多い
メリットを集約すると、企業価値の大幅な上昇やブランド力・資金調達力などの向上といった理由で、中長期的には企業の成長を実現できる点が挙げられます。
企業が成長すればするほど、創業者が保有する株式の価格も大きくなるため、仮に全額売却した場合の創業者利益の額も大幅に多くなる可能性が高いです。
ただし、IPOの準備には多大な時間を要する上に、IPOに成功したとしても、希望するタイミングで、自由に好きなだけ株式を現金化できるわけではありません。
また、経営の存続性に対する投資家からの期待を考慮すると、会社経営からのリタイアもM&Aと比べて困難である場合が大半です。
そのため、短期的な視点で見ると、創業者利益の最大化という点ではデメリットが大きい方法であると言えます。
M&AとIPOの違い【メリット・デメリットを徹底比較】
M&AとIPOのそれぞれにメリットとデメリットがあるため、経営者の目標や戦略によって最適な選択肢は異なります。本記事では公認会計士がそれぞれの特徴、メリット、デメリットを比較・徹底解説します。(公認会計士 伊藤嘉朗 監修)
M&A
M&Aとは、自社の経営権や事業を、他社に売却(譲渡)することで創業者利益を獲得する戦略です。
創業者利益の確保を目指す上では、株式の売却によって経営者が直接資金を得られる「株式譲渡」の手法が一般的に用いられています。
創業者利益の確保という視点で見ると、M&Aのメリットとデメリットは以下のとおりです。
メリット
- 一括での大型資金獲得:IPOのように段階的な売却が不要で、クロージング時に一括でまとまった売却対価(創業者利益)を獲得できる
- 迅速性と確実性:IPOと比較して、短時間で創業者利益の獲得を実現できる可能性が高い
- 規制が比較的少なく、手続きが簡単:IPOに求められるような厳格な情報開示義務や株主への説明責任が少なく、簡素な手続きのみで創業者利益の確保を実行できる
- リタイアしやすい:M&A時の契約内容や売却する株式の割合次第では、完全に会社経営からリタイアし、獲得した創業者利益を使って、自身の好きなことに集中できるようになる
- 売却先を自ら選択できる:自社を高く評価する買い手企業を選ぶことで創業者利益を増やしたり、大手企業に傘下入りすることで従業員の待遇向上などの条件を満たしたりできる
デメリット
- 交渉や買い手次第で創業者利益が大きく変わる:買い手企業からみた自社の価値や交渉次第で最終的な売却価格が決定するため、買い手探しや交渉結果によって創業者利益が大幅に変動する
- 適切な買収先を見つけるのが困難な場合がある:自社の企業価値を正しく評価し、最適なシナジー効果を発揮できる買い手企業を見つけ出すことが難しい場合がある
- 経営権を失う:基本的には株式の過半数(またはそれ以上)を売却するため、オーナー経営者としての地位を失ってしまう(交渉次第では、雇われ社長などの地位で引き続き経営に関与できる場合もある)
特に大きなメリットとして、創業者利益の獲得における自由度の高さが挙げられます。
IPOと異なり、基本的にはM&A時点で全株式の売却が可能であるため、企業価値の評価自体はIPOよりも低くても、経営者が得られる創業者利益はM&Aの方が多くなることもあり得ます。
また、創業者利益の獲得までにかかる時間や手続きも少ない傾向が見られるため、「創業者利益の獲得」を中心に考えると、IPOよりもM&Aの方がおすすめであるケースは多いです。
ただし、交渉や買い手次第で会社の評価額が変わってくる点には注意が必要です。
自社とのシナジーがほぼ見込めない買い手と取引したり、交渉に失敗して安く買い叩かれたりすると、満足できるほどの創業者利益を獲得できないリスクが高まるでしょう。
M&Aにおける創業者利益を最大化するには工夫や戦略が不可欠です。
M&Aにおける創業者利益を最大化するポイントは、「創業者利益を最大化するための戦略」の章でくわしく解説します。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
創業者利益の計算方法と相場
この章では、創業者利益の計算方法と、M&Aにおける創業者利益に直結する売却価格の相場、売却価格の算定根拠となる企業価値評価について解説します。
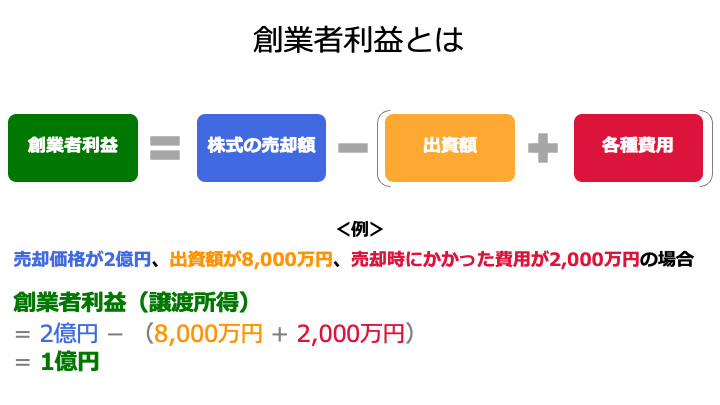
創業者利益(譲渡所得)の計算方法
M&Aなどによって得られる創業者利益は、株式の売却で得られることから、基本的には「譲渡所得」に該当します。
この譲渡所得は、以下の算式で計算されます。
- 譲渡所得(創業者利益) = 売却価格 −(出資などの取得費 + 手数料などの譲渡費用)
※補足
- 売却価格(譲渡収入金額):M&Aによって買い手から受け取る株式の売却価格(創業者利益の源泉となる金額)。
- 出資などの取得費:創業者がその株式を取得するために要した費用(設立時の資本金払込額や、増資時の払込金額など)。
- 手数料などの譲渡費用:M&A仲介会社への手数料、弁護士・税理士への報酬など、株式譲渡を成立させるために直接要した費用
表現がやや異なるだけで、冒頭の方でお伝えした「創業者利益 = 株式の売却額 − (出資額 + 売却等に要した各種費用)」という計算式と構造は同じです。
たとえば、売却価格が2億円、取得費(法人設立時の出資額)が8,000万円、譲渡費用が2,000万円の場合、譲渡所得(創業者利益)は以下のとおり計算されます。
- 譲渡所得(創業者利益) = 2億円 −(8,000万円 + 2,000万円)= 1億円
以上より、この場合は1億円が創業者利益となります。
この譲渡所得(創業者利益)から、後述する税金を差し引いた残りが、創業時点からみた創業者の最終的な手取り額(出資額も考慮した儲け)となります。
税金の計算については、のちほどくわしく解説します。
会社はいくらで売れる?相場の計算方法と高く売るための戦略
会社の売却額は「時価純資産+営業利益2〜5年分」が中小企業の相場です。自社の目安を知る計算方法、価格が上がる会社の条件、相場以上で売る戦略を解説します。
M&Aの創業者利益に直結する売却価格の相場
M&Aの創業者利益は、売却価格から取得費と譲渡費用を差し引いた残りです。
したがって、売却価格の相場を把握すると、「どのくらいの創業者利益を得られそうか」を見積もることができます。
先に結論をお伝えすると、M&Aにおける売却価格(譲渡価格)に明確な「相場」は存在しません。
なぜならば、売却価格は企業価値評価の結果をベースに、デューデリジェンスの結果や想定されるシナジー効果などを考慮し、買い手企業との交渉で最終的に決まるためです。
ただし、「年買法(年倍法)」や「簡易的なマルチプル法」の算定結果を、大まかな売却価格の相場(目安)と見なすことができます。
年買法の概要と計算例
年買法とは、時価純資産に営業権(数年分の営業利益)を加算した金額を、売却価格の相場と見なす方法です。
- 年買法による相場 = 時価純資産 + 営業利益 × 2〜5(年)
時価純資産が1億円、営業利益が2,000万円、5年分の営業利益を営業権として加算する場合、M&Aにおける売却価格の相場は以下のように計算されます。
だとすると、M&Aの価格相場は以下のとおり算出されます。
- 年買法による相場 = 1億円 + 2,000万円 × 5 = 2億円
データさえあれば簡単に計算できるものの、ファイナンス理論に基づいていないため、算出されるM&A相場の精度は低いです。
そのため、実務の現場では次項で紹介する簡易的なマルチプル法を用いるケースが多いです。
年買法とは?企業価値の計算方法やメリットを図解で詳しく解説
年買法とは、時価純資産に営業利益の3〜5年分を加算して買収額を求める方法です。営業利益は営業権を表し、年数は将来性を基に決定します。公認会計士が、年買法の計算式やメリット・デメリットを解説します。(公認会計士 前田 樹 監修)
簡易的なマルチプル法の概要と計算例
簡易的なマルチプル法では、EBITDAの3〜8倍に、現預金や有利子負債の加算・減算を行うことで、売却価格の相場を算出します。
EBITDAとは、「税引前、利払前、減価償却前の利益」を意味し、簡易的には「営業利益+減価償却費」で表されます。
- 簡易的なマルチプル法による相場 = EBITDA × 3〜8倍 + 現預金 - 有利子負債
EBITDAのマルチプル(倍率)は、3~5倍がボリュームゾーン、上場企業(全業種平均)は約6~8倍です。
この基準を踏まえて、売り手企業に対するニーズや、キャッシュフローの成長性・安定性をもとに倍率を設定します。
たとえばEBITDAが1億円、倍率が5倍、現預金が3,000万円、有利子負債が1,000万円のケースを想定すると、M&Aの価格相場は以下のとおり算出されます。
- 簡易的なマルチプル法による相場 = 1億円 × 5倍 + 3,000万円 - 1,000万円 = 5億2,000万円
市場の状況等を考慮するため、年買法よりも合理的なM&Aの相場を見積もることが可能です。
ただし、実際には交渉で売却価格が決定されるため、こちらも「目安」としての活用に留めることが望ましいです。

マルチプル法とは?計算方法・倍率の目安・メリットをわかりやすく解説
マルチプル法(類似会社比較法)とは、類似上場企業の倍率を使って企業価値を評価する手法です。EV/EBITDA倍率などの計算方法、倍率の目安、メリットと注意点を解説します。
M&Aにおける売却価格の算定根拠となる企業価値評価
M&Aにおける最終的な売却価格は、企業価値評価(バリュエーション)の結果などに基づいて、売り手と買い手の交渉によって決定されます。
バリュエーションは、企業が持つすべての資産、負債、そして将来の収益性などを客観的に算定するためのプロセスであり、以下3つのアプローチに大別されます。
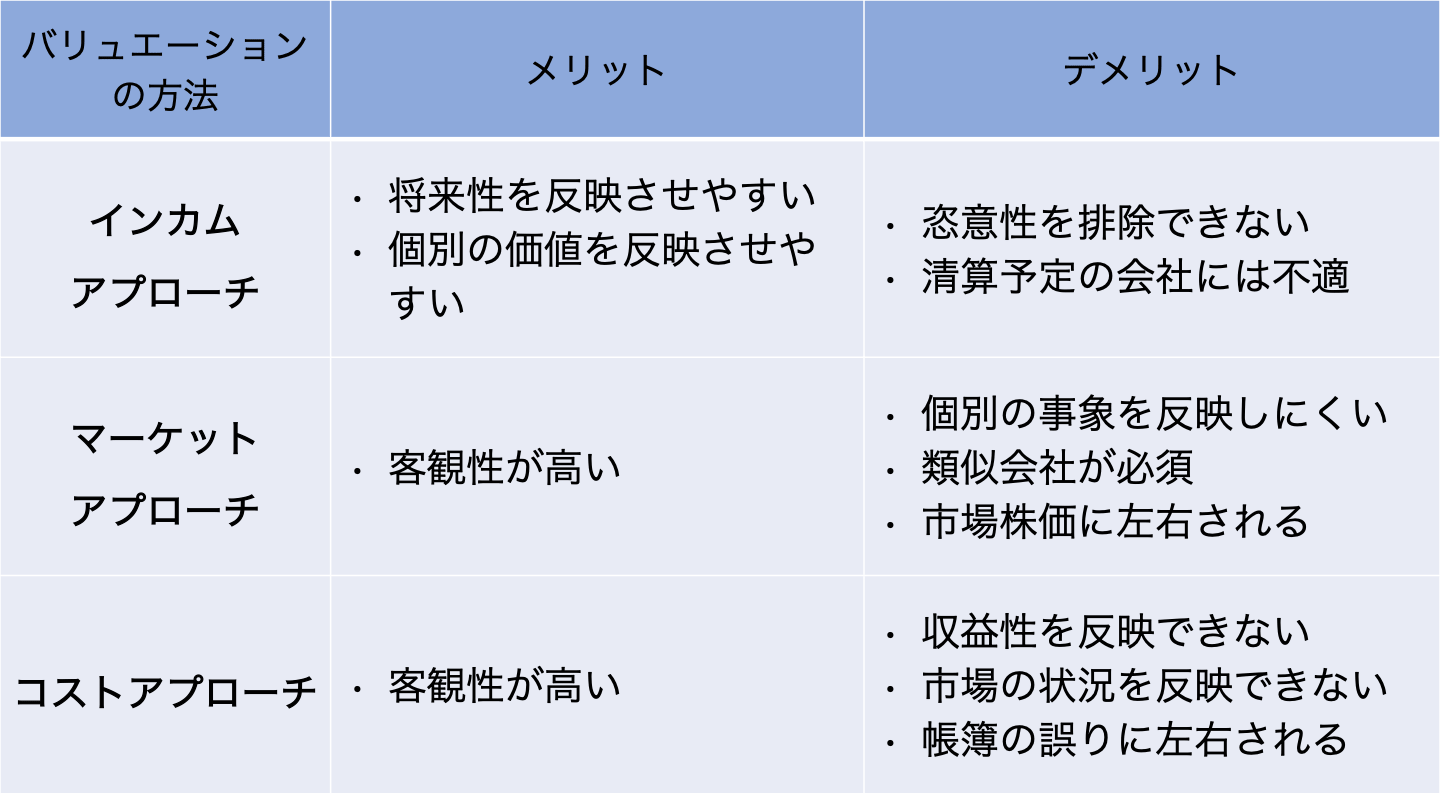
インカムアプローチ
将来獲得が期待される収益やキャッシュフローに基づいて、企業価値を評価するアプローチです。
主な手法に、DCF法(ディスカウンテッド・キャッシュフロー法)があります。
売り手企業の将来における収益性を加味する点で、ファイナンス理論に適う方法です。
ただし、評価者や事業計画の恣意や主観が入りやすいため、一般的な中小企業のM&Aでは用いられにくいです。
マーケットアプローチ
類似する上場企業やM&A事例など、市場に基づいて、企業価値を評価するアプローチです。
主な手法に、類似会社比較法や類似取引比較法、市場株価法などがあります。
同業他社や類似する取引などを参考にするため、客観性が高く説得力のある企業価値を評価できる点が強みです。
ただし、類似する上場会社を選定しにくい点や、売り手企業に特有の強みを反映しにくい点などがデメリットです。
コストアプローチ
企業の純資産(貸借対照表上の資産と負債の差額)に着目して、企業価値を評価するアプローチです。
主な手法に、簿価純資産法や時価純資産法などがあります。
財務諸表上の情報のみで簡単に計算できる点や、客観性の高い企業価値評価を行える点がメリットです。
ただし、売り手企業の無形資産や将来的な収益力は加味できません。
以上3つが企業価値評価のアプローチに関する概要です。
通常、M&Aではこれらの複数の手法を用いて算出した結果を総合的に検討し、売り手と買い手が納得できる価格帯を導き出します。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
創業者利益にかかる税金
創業者利益は、M&Aの売却対価として手に入りますが、その全額が手取りになるわけではありません。
譲渡所得から譲渡費用と税金を引いた残りが最終的な手取りとなります。
特に税金に関しては仕組みが複雑であるため、税金の種類や税率、計算方法を正確に把握し、適切な対策を講じることが重要です。
この章では、創業者利益を得る際に一般的な「個人株主による株式の売却」を前提に、課税される税金の種類や税率、具体的な計算方法を解説します。
課税される税金の種類と税率
個人株主が得た創業者利益(株式の譲渡所得)に課税される税金は、「申告分離課税」の対象となります。
これは、給与所得や事業所得といった他の所得とは合算せず、分離された税率で課税される仕組みです。
M&Aで一般的に用いられる株式譲渡を想定した場合、課税される税金の種類と税率は以下の通りです。
税金の種類 | 税率(原則) |
所得税 | 15% |
復興特別所得税(※) | 0.315% |
住民税 | 5% |
合計 | 20.315% |
ただし上記は原則であり、2025年は超富裕層をターゲットとした「ミニマムタックス」という課税制度に注意が必要です(注)。
詳細は割愛しますが、所得水準が著しく高い場合に、上記の税率による計算結果よりも税負担が多くなるリスクがあります。
※注:1個人所得課税(財務省)
株式譲渡の税金はいくら?税率20.315%の計算例と節税方法【税理士監修】
株式譲渡の税金は譲渡益の20.315%が基本です。個人・法人別の計算例、確定申告の手順、役員退職金を使った節税方法を税理士監修で解説します。
税金の計算方法
創業者利益にかかる税金の総額は、算出された「譲渡所得」に上記の合計税率(20.315%)を乗じて計算されます。
- 税金の総額 = 譲渡所得 × 20.315%
前述した例(売却価格が2億円、取得費が8,000万円、譲渡費用が2,000万円)に基づくと、譲渡所得は1億円となります。
この場合、各種税金は以下のとおり算出されます。
税金の種類 | 計算 | 税額 |
所得税 | 1億円× 15% | 1,500万円 |
復興特別所得税 | 1億円× 0.315% | 31.5万円 |
住民税 | 1億円 × 5% | 500万円 |
合計 | 1億円 × 20.315% | 2,031.5万円 |
この例では、譲渡所得1億円に対して2,031万5,000円の税金がかかります。
前述のとおり、「創業から投資した分を含めて、結局いくら儲かったのか?」という意味での最終的な手取りは、「最終的な手取り = 創業者利益(譲渡所得) − 税金」で計算されます。
したがって、譲渡所得1億円から税金2,031万5,000円を引いた残り(7,968万5,000円)が、出資額も考慮した最終的な手取りとなります。
税金の影響は非常に大きいため、M&A交渉の段階から税理士と連携し、手取り額を最大化する視点で税務戦略を練ることが重要です。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
創業者利益を最大化するための戦略
この章では、M&Aによる創業者利益の獲得を前提に、創業者利益を最大化するための戦略を解説します。
具体的には、以下5つの戦略で創業者利益を増やせる可能性があります。
- 高値で売却しやすいタイミングを選ぶ
- 業績や無形資産の価値を向上させてから売却する
- 強みを魅力的にアピールする
- 自社への評価が高い相手に売却する
- 自社業界への知識やM&A実績が豊富な専門業者に依頼する
以下では、各戦略をくわしく解説します。
高値で売却しやすいタイミングを選ぶ
M&Aで高値での売却を成功させるには、市場環境と自社の業績の動向を読み、企業価値が高まりやすいタイミングを選ぶことが重要です。
主に、以下のタイミングは高値で売却しやすい傾向があります。
- 自社業績がピークに達する直前:業績が右肩上がりの状態で売却することで、買い手は将来的な成長期待を高く評価しやすくなります。
- 景気や市場が好況な時:業界全体に資金が潤沢に流れ、M&Aが活発な時期は、競合する買い手が多くなり、価格が高騰しやすい傾向にあります。
- 特定の技術や市場が注目されている時:自社の技術やサービスが市場のトレンドと合致している、あるいは急成長している業界にある場合、その希少性から高値がつきやすくなります。
業績や無形資産の価値を向上させてから売却する
売却価格の算定根拠となる企業価値は、財務情報だけでなく、財務諸表に現れない無形資産によっても大きく左右されます。
したがって、M&Aの1〜3年前から以下の施策を実施し、財務および無形資産双方の強化を図ることが効果的です。
- 収益性の向上:無駄なコストの削減や利益率の高い事業への集中、マーケティングや営業等の活動強化により、収益性を改善する
- 組織体制の整備:属人性の高い業務を標準化し、創業者(オーナー)がいなくても事業が回る組織体制を構築する
- 無形資産の強化:顧客リストや特定の技術ノウハウ、特許、独自のブランド力、優秀な人材といった無形資産の価値を強化する
強みを魅力的にアピールする
買い手企業は、M&Aを通じて自社事業とのシナジー効果(相乗効果)を得ることを目的としています。
自社が有する強みを、相手企業の経営戦略にとって不可欠な要素としてアピールすることで、シナジー効果を見込んで企業価値を高く評価してもらいやすくなります。
具体的なアピールとしては、以下が効果的です。
- 独自の顧客基盤:買い手が入手困難な特定の顧客層やネットワークへのアクセス性の高さを強調する
- 補完的な技術・ノウハウ:買い手が持っていない独自の技術や、特定の市場でのノウハウが、買い手の事業を飛躍的に成長させることを訴求する
- 市場における優位性:競合他社と比較して圧倒的に優れている点(市場シェア、コスト、品質など)を客観的なデータで証明する
自社への評価が高い相手に売却する
自社の強みや無形資産を最も高く評価してくれる買い手を選ぶことが、M&Aによる創業者利益を増やす上では鉄則です。
具体的には、以下の施策が効果的です。
- 複数の買い手候補を選定:対象の候補が多いほど、自社へのニーズがある買い手候補を見つけられる可能性が高まる
- 買い手候補の絞り込み:より大きなシナジー効果を見込めたり、自社が有する経営資源へのニーズが大きかったりする買い手候補を絞り込むことで、買い手探しの費用対効果が高まる
- 入札方式の活用:競争原理が働き、売却価格の向上を見込める
自社業界への知識やM&A実績が豊富な専門業者に依頼する
M&Aプロセスは非常に複雑であり、交渉力だけでなく、法務や税務などの専門的な知識が必須です。
特に自社業界の構造や慣習、M&A事例などに詳しい専門業者(M&A仲介会社やマッチングサイト)に依頼することで、売却価格の向上につながり、結果的に創業者利益も増やせる可能性があります。
具体的に専門業者は、以下にあげた重要な役割を担います。
- 最適な買い手候補の選定:自社を高く評価する可能性が高い買い手候補を探索する
- 無形資産の適正評価:専門性の高い無形資産の価値を適正に評価し、バリュエーションに反映させる
会社を高く売る7つの秘訣|相場の考え方と価格の決まり方を解説
会社を相場より高く売るための7つの秘訣を解説。価格が決まる仕組み、買い手が評価するポイント(利益・独自性・組織)、売却前1〜2年でできる磨き上げを紹介します。
創業者利益に関する注意点と対策
最後に、創業者利益の獲得に向けて注意すべき点を3つ取り上げ、対策も解説します。
IPOで創業者利益を獲得することは難しい
IPOは華やかなイメージがありますが、純粋に「創業者利益を得る」という観点で見ると、M&Aと比較して難易度と不確実性が高い方法です。
その理由として、以下の3点が挙げられます。
- 成功確率が低い:IPOの条件が厳しく、達成できる可能性はM&Aと比べて低い(IPOは約10%、M&Aは約20%程度)傾向(注1、注2)があり、準備にかけた時間とコストが無駄になりやすい
- 現金化に制約がある:インサイダー取引規制や株価・企業への影響を考慮すると、創業者が保有する全株式を一度に売却できない(段階的に売却せざるを得ない)
つまり、ただでさえIPOを実現できる可能性が低い上に、せっかく成功しても現金化を自由にできないため、満足できるほどの創業者利益をIPOで得ることは難しい場合が多いです。
これらの理由から、純粋に創業者利益の獲得と、迅速な現金化を最優先する場合には、M&Aの方が確実性は高く、おすすめのイグジット戦略となります。
注1:IPOセミナー「IPO実現の成功法則」IPO確度を高めるために必要なこととは?(終了しました)(中小機構)
注2:成功率はわずか2割 M&Aは失敗の歴史(日本経済新聞)
イグジット(EXIT)とは?M&A・IPOの違いと手法の選び方【事例つき】
イグジット(EXIT)とは、M&AやIPOで投資を回収する出口戦略です。M&AとIPOの違い、手法の選び方、国内の動向と事例をわかりやすく解説します。
希望額で売却できるとは限らない
M&Aにおける売却価格は、企業価値評価に基づいて算出されますが、最終的には買い手との交渉の結果によって決定されます。
そのため、売り手が事前に設定した「希望金額」で売却できるとは限りません。
少しでも希望の金額で売却できる可能性を高めるには、以下の対策が主に効果的です。
- 複数の買い手候補を確保する:買い手を複数見つけることで、価格競争を促し、交渉を有利に進めやすくなる上に、自社を高く評価する買い手候補とも出会いやすい
- デューデリジェンスの準備を徹底する:財務・法務上の問題点がないことを事前に証明し、買い手の不安要素を排除することで、価格の引き下げ要因をなくす
また、先述したタイミングの見極めや無形資産の価値向上、最適なM&A専門家の活用なども有効な対策です。
共同創業者とのトラブルに発展するリスクがある
複数人で起業した場合、途中で一部の創業メンバーが離脱することは珍しくありません。
この離脱したメンバーが株式を保有したままの状態が続くと、将来行うM&Aの際に以下のような深刻なトラブルに発展するリスクがあります。
- 株式譲渡の拒否:M&Aの実行時、離脱メンバーが株式の売却(譲渡)に協力してくれず、M&A自体が頓挫してしまう
- 高額な買取要求:離脱メンバーが自社株を高額で買い取るよう要求し、M&A後の創業者や買い手企業に不当な負担を強いる
- 会社にとって都合の悪い第三者への譲渡:離脱メンバーが、会社にとって不都合な第三者(競合他社など)に株式を譲渡しようとする
こうしたトラブルが顕在化すると、得られるはずの創業者利益を得られなくなったり、創業者利益の金額が減ってしまったりするリスクがあります。
また、経営に関する意思決定を円滑に行えなくなるリスクもあります。
そのため、トラブル対策として「あらかじめ創業者間契約を締結しておくこと」が効果的です。
創業者間契約とは、株式を保有し合う創業者間で、株式の取り扱いに関する取り決めを行う契約です。
創業者間契約には、以下のような内容を必ず盛り込む必要があります。
- 買受人の設定:離脱するメンバーの株式を、残りのメンバーや会社が買い取ることをあらかじめ約束する
- 買取価格の設定:買取価格の算定基準(例:時価、簿価、特定の倍率など)を明確に定め、高額な買取要求を予防する
- イグジットに関する協力義務:M&Aなどのイグジットの際に、株式の売却に協力する義務を定める
創業者間契約を定めることで、創業メンバーの一部が離脱しても、将来的な創業者利益の獲得を妨害するリスクを排除できます。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
まとめ
創業者利益とは、創業者が長年の事業経営の努力とリスクの対価として、自社株の売却(譲渡)により得る特別な利益であり、事業成功の集大成です。
獲得方法にはM&AとIPOの2種類があります。
迅速性や確実性、一括での資金獲得の観点から「創業者利益の獲得」という目的においてはM&Aがおすすめです。
出資額も考慮した最終的な手取り額は、譲渡所得(創業者利益)から約20.315%の税金を差し引いて計算されます。
この利益を最大化するには、業績がピークに達する前のタイミング選定、収益性やブランド力といった無形資産の価値向上、そして自社を高く評価してくれる買い手を見つけ出す戦略が効果的です。
また、複数の創業者がいる場合は、将来のM&A頓挫リスクを避けるため、あらかじめ創業者間契約を締結し、株式の取り扱いを明確にしておくことも重要です。
複雑なM&Aプロセスを成功させ、創業者利益を増やせる可能性を高めるためにも、M&A実績が豊富な専門業者への相談がおすすめです。
加えて、M&Aによる創業者利益の獲得に当たっては、「今の時点において、いくらで会社を売却できそうか」という相場を把握することも効果的です。
相場を理解することで、最終的に得られる創業者利益の目安を把握し、M&A後のライフプランや資金計画を立てやすくなるためです。
「経営者を辞めたい」本気で考えたときの選択肢と具体的な出口戦略
この記事では、「経営者を辞めたい」と感じるあなたが、次に進むための具体的な一歩を見つけるお手伝いをします。 辞めたい理由を整理し、廃業、M&A、事業承継など、様々な「辞め方」のメリット・デメリットを専門家の視点から徹底解説します。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】