訪問看護業のM&A|動向や事例、売却額の相場、流れ


- 法務監修: 鈴木 裕太 (中小企業診断士)
訪問看護の業界では、関連性の高い業種との買収・売却を中心にM&Aが活発です。訪問看護のM&Aでは、経営資源の獲得や経営の先行き不安解消などのメリットを期待できます。訪問看護業のM&A動向や事例、メリット、流れをくわしく解説します。
▶ 最新データ:訪問看護ステーションのかいしゃ価値トレンド(同業の会社がいくらでM&Aしたか)
関連する業種の売却相場

訪問看護の概要
はじめに、訪問看護業の定義・事業内容や業界動向・市場環境を解説します。
定義・事業内容
公益財団法人 日本訪問看護財団では、訪問看護を「看護師が利用者の自宅を訪問して、病気や障がいに応じた看護を行うこと」と定義しています。
具体的には、健康状態の悪化防止や回復に向けて、以下のサービスを利用者に対して施します。[1]
- 健康状態の観察
- 病状悪化の防止・回復
- 療養生活の相談およびアドバイス
- リハビリテーション
- 点滴や注射などの医療処置
- 痛みの軽減および服薬管理
- 主治医・ケアマネジャー・薬剤師・歯科医師との連携
また、訪問看護のサービスは主に以下の事業者が提供しています。[1]
- 保健師や看護師が管理者となって運営する「訪問看護ステーション」
- 病院や診療所などの「保険医療機関」
- 民間の訪問看護事業者
訪問看護のサービスは、主に看護師や保健師、助産師などによって提供されます。
ただし、中には理学療法士や作業療法士、言語聴覚士がリハビリテーションを行なっている事業所もあります。[1]
業界動向・市場環境
次に、訪問看護業界の動向と市場環境をご説明します。
訪問看護の受給者数は右肩上がりで増加
厚生労働省の資料によると、訪問看護の受給者数は2007年から2019年にかけて右肩上がりに増加しました。
具体的には、2007年から2019年にかけて2倍以上(24.94万人→54.27万人)も増加しています。[2]
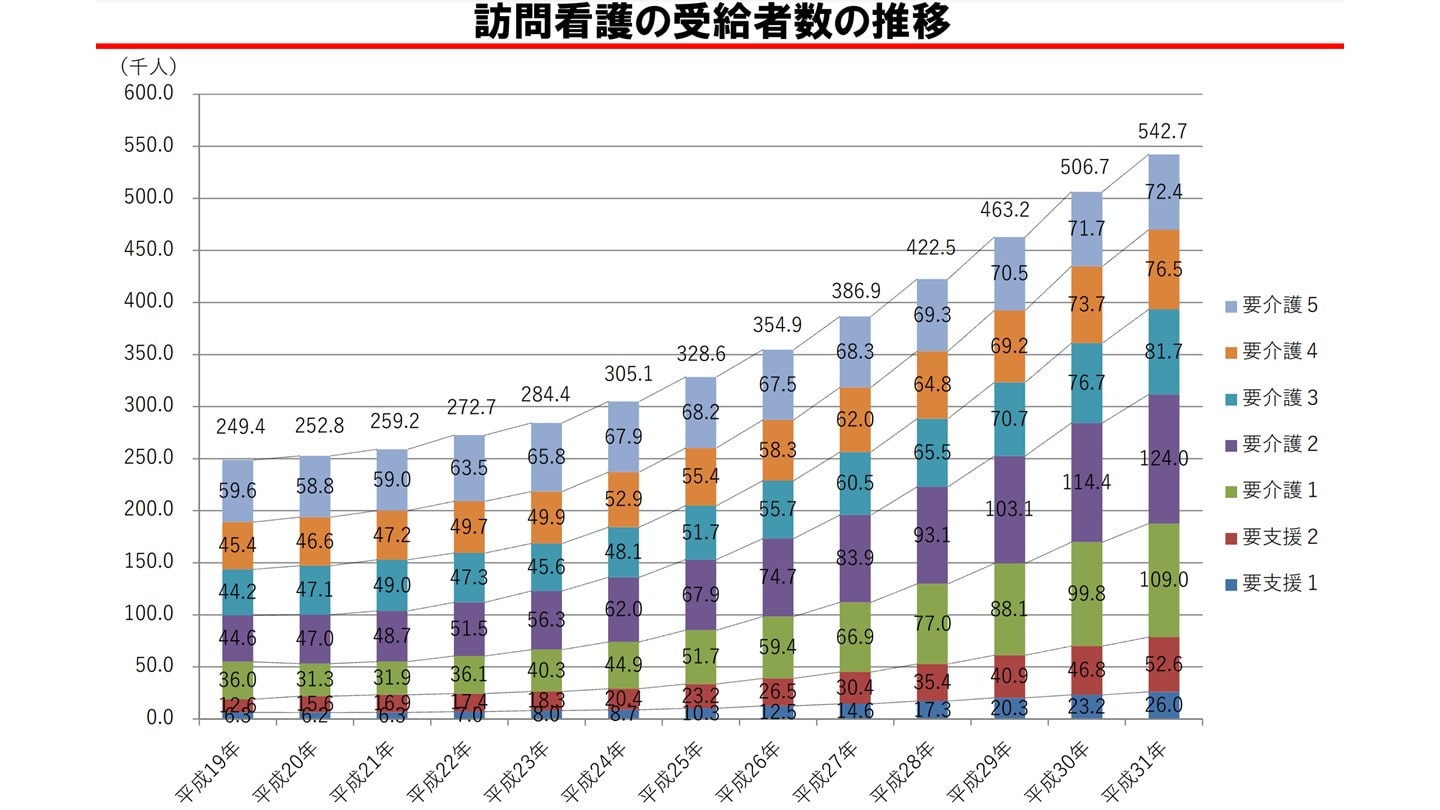
出典:訪問看護(厚生労働省)
訪問看護事業所も増加傾向
医療保険・介護保険に基づいた訪問看護を行う訪問看護ステーションについては、2002年から2019年にかけて右肩上がりで増加傾向です。具体的には、両事業所ともに2倍以上まで増加しています。[2]
一方で、介護保険の訪問看護を行う病院・診療所は緩やかに減少を続けています。[2]
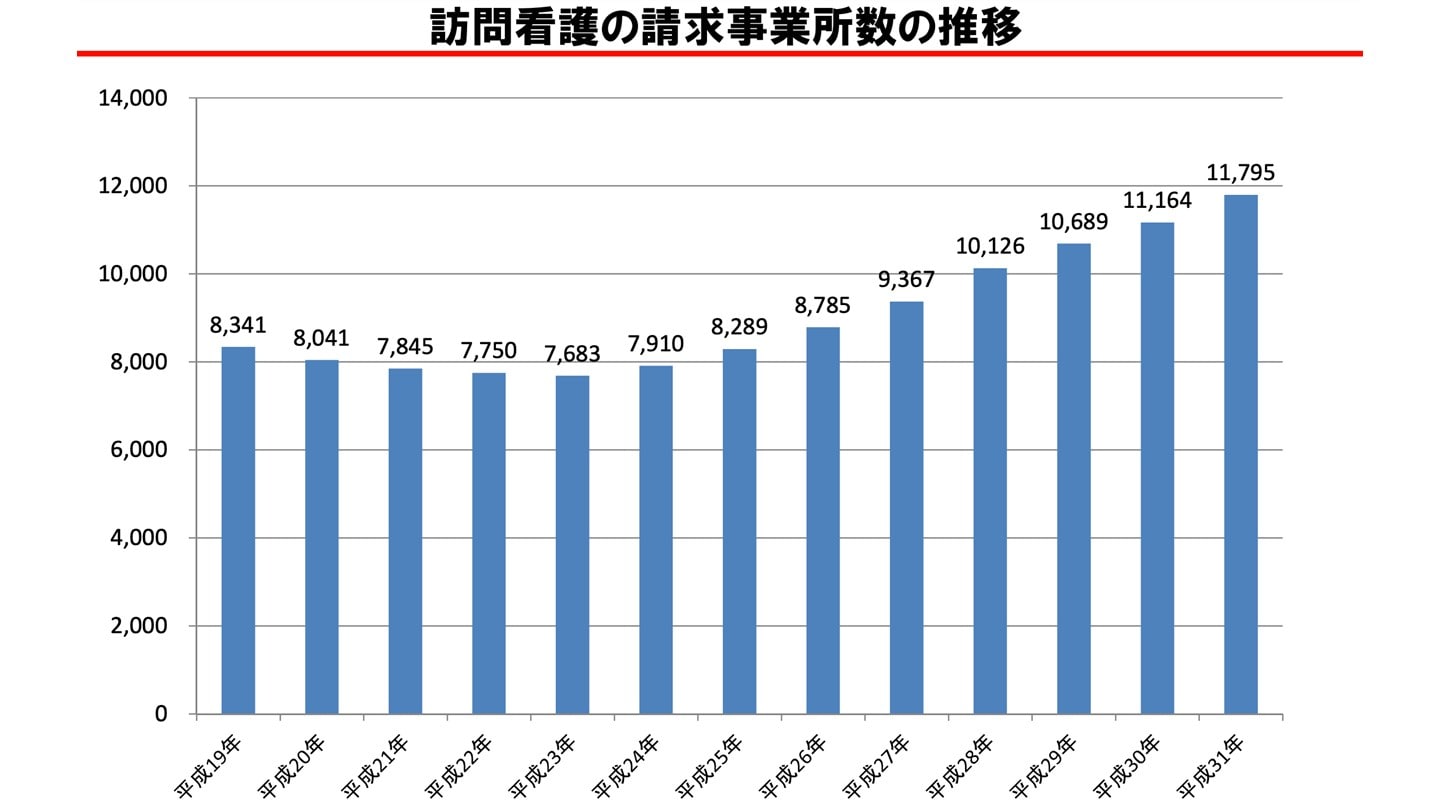
出典:訪問看護(厚生労働省)
医療費・介護給付費も増え続けている
日本訪問看護財団によると、訪問看護ステーションに関する医療費と介護給付費は、2006年から2018年のあいだで一貫して増加し続けました。
具体的な増加の推移は以下のとおりです。[3]
| 2006年 | 2018年 |
|---|---|---|
介護給付費 | 1262 | 2860 |
医療費 | 479 | 2355 |
[1] 訪問看護とは(一般の方向け)(日本訪問看護財団)
[2] 訪問看護(厚生労働省)
[3] 訪問看護の現状とこれから2022年版(日本訪問看護財団)
訪問看護業のM&A動向
訪問看護業界における近年のM&Aには、主に以下2つの特徴があります。
関連性の高い業種とのM&Aが活発
後述する事例から見て取れるように、訪問看護業界では関連性の高い業種とのM&Aが活発に行われています。
たとえばALSOK介護やグッドパートナーズは、老人ホームを運営する企業とのM&Aを行いました。
また、ノーザリーライフケアのように、ホスピスを運営する企業とのM&Aも見受けられます。
訪問看護と老人ホームやホスピスなどの隣接業種では、事業運営に必要な人材やノウハウなどに重複があるため、M&Aによって「人材確保」や「ノウハウ活用による収益性やサービスの品質向上」などのメリットを期待できます。
一方で、老人ホームなどの関連業種には、訪問看護事業にはない特有のノウハウや技術等があるため、双方事業が組み合わさることでシナジー効果の創出も期待できます。
以上のとおり、期待できるメリットが大きいことが、訪問看護業と関連業種のM&Aが活発に行われていると考えられるでしょう。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
事業規模の拡大や経営資源の獲得を目的とした買収が多い
買い手の視点で見ると、「事業規模の拡大」や「経営資源の獲得」を目的とした買収が多い傾向にあります。
たとえば後述の事例だと、「日本ホスピスホールディングスとノーザリーライフケアのM&A」や「チャーム・ケア・コーポレーションとグッドパートナーズのM&A」が該当します。
訪問看護事業を買収すると、人材やノウハウ、オフィスなどの経営資源を獲得できます。
また、自社が進出していないエリアの顧客を獲得することで、事業規模の拡大も実現できます。
看護や看護に関係する事業の規模を拡大したい買い手にとって、訪問看護事業の買収はメリットの大きい戦略と言えるでしょう。
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
M&A戦略とは?策定の流れと成功のポイント【事例付き】
M&Aを成功させるためには売却・買収後を視野に入れた戦略が必要です。M&A戦略の重要性、策定の流れ、売却側・買収側それぞれの戦略の要点と注意点を解説し、成功事例を紹介します。 (執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
訪問看護業のM&A事例5選
この章では、訪問看護業のM&A事例を5例紹介します。
各事例について、当事者となった企業がM&Aを行った目的・背景やM&Aの手法を解説します。
ここで紹介する事例を確認することで、訪問看護業のM&Aに対する理解を深めることができるでしょう。
【老人ホーム×訪問看護】ニチイケアパレスとALSOK介護のM&A
譲渡企業の概要
ALSOK介護:訪問看護事業、訪問介護事業、グループホーム運営、有料老人ホーム運営などの事業を展開
譲り受け企業の概要
ニチイケアパレス:有料老人ホームの「ニチイホーム」を展開
M&Aの目的・背景
譲り受け企業:新たな企業価値の創出、中長期的な成長の実現
M&Aの手法・成約
- 実行時期:2022年3月
- 手法:事業譲渡
- 結果:ALSOK介護が運営する「アミカヴィラ稲毛」の建物や契約等をニチイケアパレスが譲り受け
- 取得価格:非公表[4]
介護業界のM&A事例33選と動向|売却相場・成功のポイントを解説
介護業界のM&A事例33選と業界動向を解説。人材不足・報酬改定を背景とした再編の流れ、介護事業所の売却相場、許認可承継のポイントを紹介します。
【ホスピス×訪問看護】日本ホスピスホールディングスとノーザリーライフケアのM&A
譲渡企業の概要
ノーザリーライフケア:訪問看護事業や住宅型有料老人ホーム運営などの事業を展開
譲り受け企業の概要
日本ホスピスホールディングス:末期がん患者と難病患者を対象としたホスピス住宅を運営
M&Aの目的・背景
譲り受け企業:北海道内におけるホスピス住宅展開、事業拡大
M&Aの手法・成約
- 実行時期:2022年4月
- 手法:株式譲渡
- 結果:日本ホスピスホールディングスがノーザリーライフケア株式の70%を取得し、同社を子会社化
- 取得価格:DCF法等によって算出。純資産の15%を下回る金額(具体的な金額は非公表)。[5]
老人ホームの売却・M&A|相場・許認可・事例をわかりやすく解説
老人ホーム・介護施設の売却相場と評価のポイントを解説。人材・入居率・許認可の価値、M&A動向、実際の売却事例5件と成功のポイントを紹介します。
【投資会社×訪問看護】CHCP-HNとN・フィールドのM&A
譲渡企業の概要
N・フィールド:全国47都道府県で、精神科に特化した訪問看護サービスを展開
譲り受け企業の概要
CHCP-HN:上場企業の株式保有を目的に設立された会社
M&Aの目的・背景
譲り受け企業:N・フィールドが運営する事業の支援[6]
M&Aの手法・成約
- 実行時期:2021年2月〜同年3月(買付け期間)
- 手法:公開買付け(TOB)
- 結果:CHCP-HNがN・フィールド株式(議決権)の85.31%を取得し、同社を子会社化
- 取得価格:約132億円(TOBにおける株式数×買付価格で計算)[7]
【老人ホーム×訪問看護】チャーム・ケア・コーポレーションとグッドパートナーズのM&A
譲渡企業の概要
グッドパートナーズ:首都圏で訪問看護事業や介護スタッフ等の人材派遣・紹介事業などを展開
譲り受け企業の概要
チャーム・ケア・コーポレーション:首都圏や近畿圏で介護付有料老人ホームを展開
M&Aの目的・背景
譲り受け企業:グッドパートナーズが有する経営資源(人材や成長性の高い事業など)の獲得
M&Aの手法・成約
- 実行時期:2020年7月
- 手法:株式譲渡
- 結果:チャーム・ケア・コーポレーションがグッドパートナーズの全株式を取得し、同社を子会社化
- 取得価格:6億8,000万円[8]
人材派遣会社の売却・M&A事例13選|動向と成功のポイント
人材派遣会社の売却・M&A事例13選を解説。人手不足による需要の高まりを背景に、高値譲渡の事例も増えています。実際の譲渡価格や売却の動向を紹介します。
【介護×訪問看護】セントケア・ホールディングとミレニアのM&A
譲渡企業の概要
ミレニア:訪問看護事業や簡易認知機能確認ツール事業を展開
譲り受け企業の概要
セントケア・ホールディング:在宅介護サービス事業を展開
M&Aの目的・背景
譲り受け企業:グループ内での連携やノウハウ共有による企業価値向上
M&Aの手法・成約
- 実行時期:2017年6月
- 手法:株式譲渡
- 結果:セントケア・ホールディングがミレニアの全株式を取得し、同社を子会社化
- 取得価格:1,300万円[9]
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[4] ALSOK介護からの事業譲受(ニチイケアパレス)
[5] ノーザリーライフケアの株式取得(日本ホスピスホールディングス)
[6] N・フィールドに対する公開買付けの開始(地域ヘルスケア連携基盤)
[7] CHCP-HNによる当社株券等に対する公開買付けの結果(N・フィールド)
[8] グッドパートナーズの株式取得(チャーム・ケア・コーポレーション)
[9] ミレニアの株式取得(セントケア・ホールディング)
訪問看護業のM&A手法
M&Aの手法には様々な手法があり、手法ごとに手続きやメリット・デメリット、最適な活用場面などは異なります。
したがって、訪問看護業のM&Aを成功させる可能性を高めるには、最適なM&Aの手法を選ぶことが重要です。
この章では、訪問看護業のM&Aで用いられている手法(スキーム)を「株式譲渡」、「事業譲渡」、「それ以外の手法」に分けて解説します。
株式譲渡
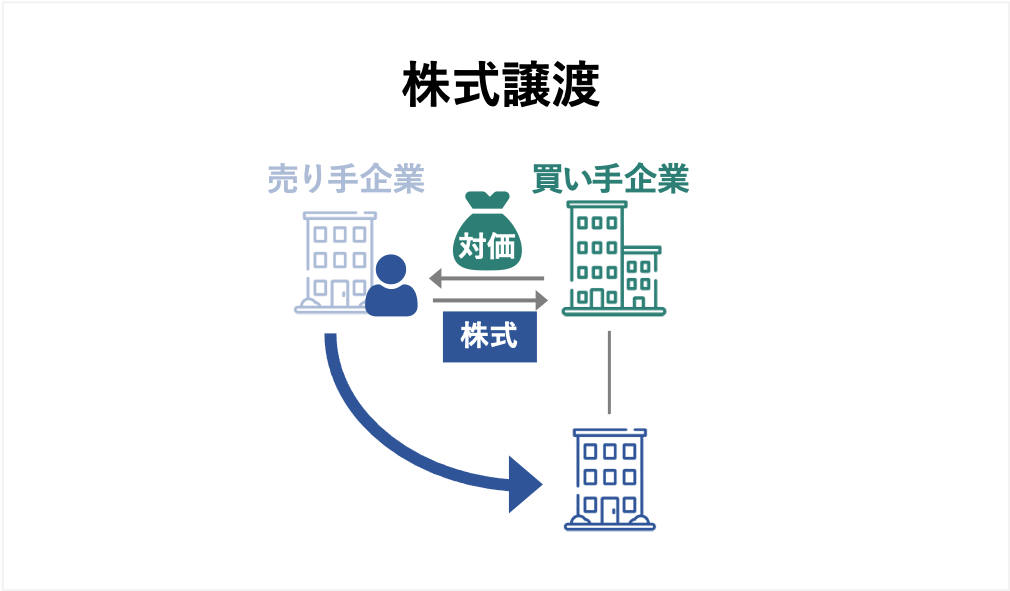
株式譲渡とは、売り手企業が発行している株式を買い手企業に譲渡する手法です。
株式(議決権)の過半数を売却することで、会社の支配権を買い手企業に移すことが可能です。
また、全ての株式(議決権)を売却すると、会社の経営に関するすべての権利を買い手企業に移転できます。
そのため、主に訪問看護事業を運営する会社ごと売買する際に、株式譲渡のスキームが用いられます。
他のM&Aスキームと比較して、簡便な手続きのみでM&Aを行える点が大きなメリットです。
従業員との雇用契約や会社内の資産などについて、個別の承諾を得ずに一括で引き継ぐことが可能です。
そのため、中小企業による会社売却で用いられるケースが多いと言われています。
ただし、引き継ぐ資産を選択できない点がデメリットであり、買い手企業は不要な資産や簿外債務を引き継ぐリスクがあります。
そのため、債務超過に陥っていたり不採算事業が社内にあったりする売り手企業の場合は、買い手企業が見つかりにくくなります。
株式譲渡とは?手続き・契約・税金の流れをわかりやすく解説【税理士監修】
株式譲渡とは、株式の売買で会社の経営権を移転するもっとも一般的なM&A手法です。手続き5ステップ、株式譲渡契約書のポイント、税金20.315%の計算を税理士監修で解説します。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
事業譲渡
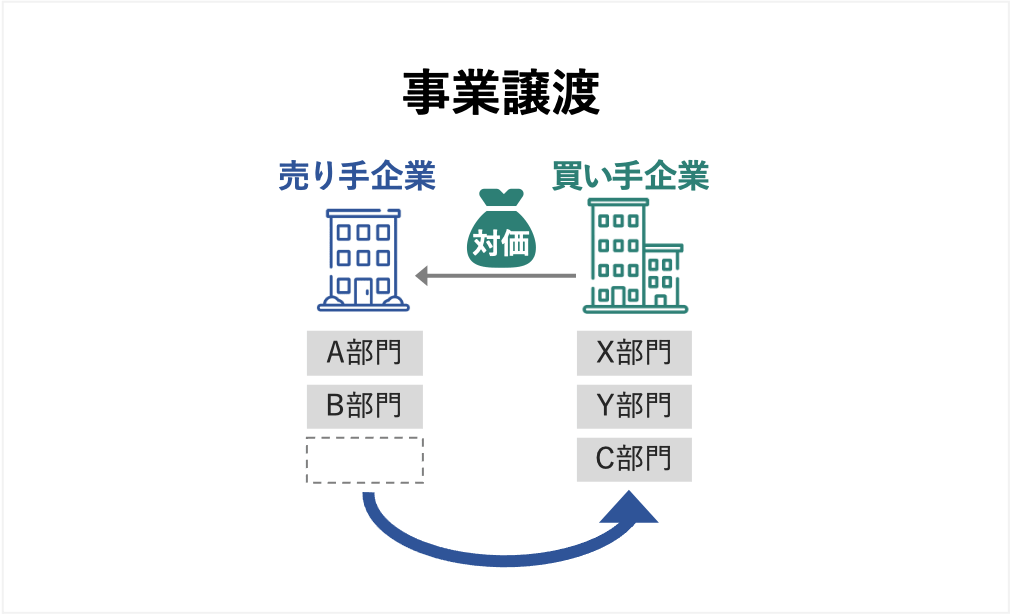
事業譲渡とは、会社内にある事業の一部または全部を買い手企業に譲渡する手法です。
事業に関する資産や権利義務が譲渡対象となる点が特徴であり、会社の支配権(株式)は移動しません。
そのため、主に会社内にある一部事業の売買や、個人事業主によるM&Aで事業譲渡のスキームが用いられています。
売買対象とする資産や権利義務を選べる点が事業譲渡のメリットです。
売り手企業は、不採算事業を売却して主力の訪問看護事業に集中したり、業績が悪い訪問看護事業から撤退したりすることが可能です。
一方で買い手企業は、不要な資産や簿外債務などを引き継がずに、必要な事業のみを買収できます。
ただし、移転対象となる契約に関して、従業員や顧客等から個別に同意を得なくてはならない点がデメリットとなります。
契約の対象者が多い場合、M&Aが完了するまでに多大な時間を要するおそれがあります。
また、売り手企業は原則として「競業避止義務」を負うことになる点もデメリットです。
競業避止義務を負う場合、訪問看護事業を一定のエリア・期間において行えなくなるおそれがあるため注意しましょう。
事業譲渡とは?株式譲渡との違い・手続き・税金をわかりやすく解説【図解】
事業譲渡とは、会社の事業の全部または一部を売買するM&A手法です。株式譲渡との違い、向いているケース、手続きの流れ、税金、従業員・契約の引き継ぎまで図解で解説します。
M&Aの競業避止義務とは?期間・範囲の相場と該当ケースを解説
競業避止義務とは、売り手がM&A後に同種の事業を行わない義務です。事業譲渡での法定義務(会社法21条)、契約で定める期間・範囲の相場、違反時のリスクを解説します。
それ以外の手法
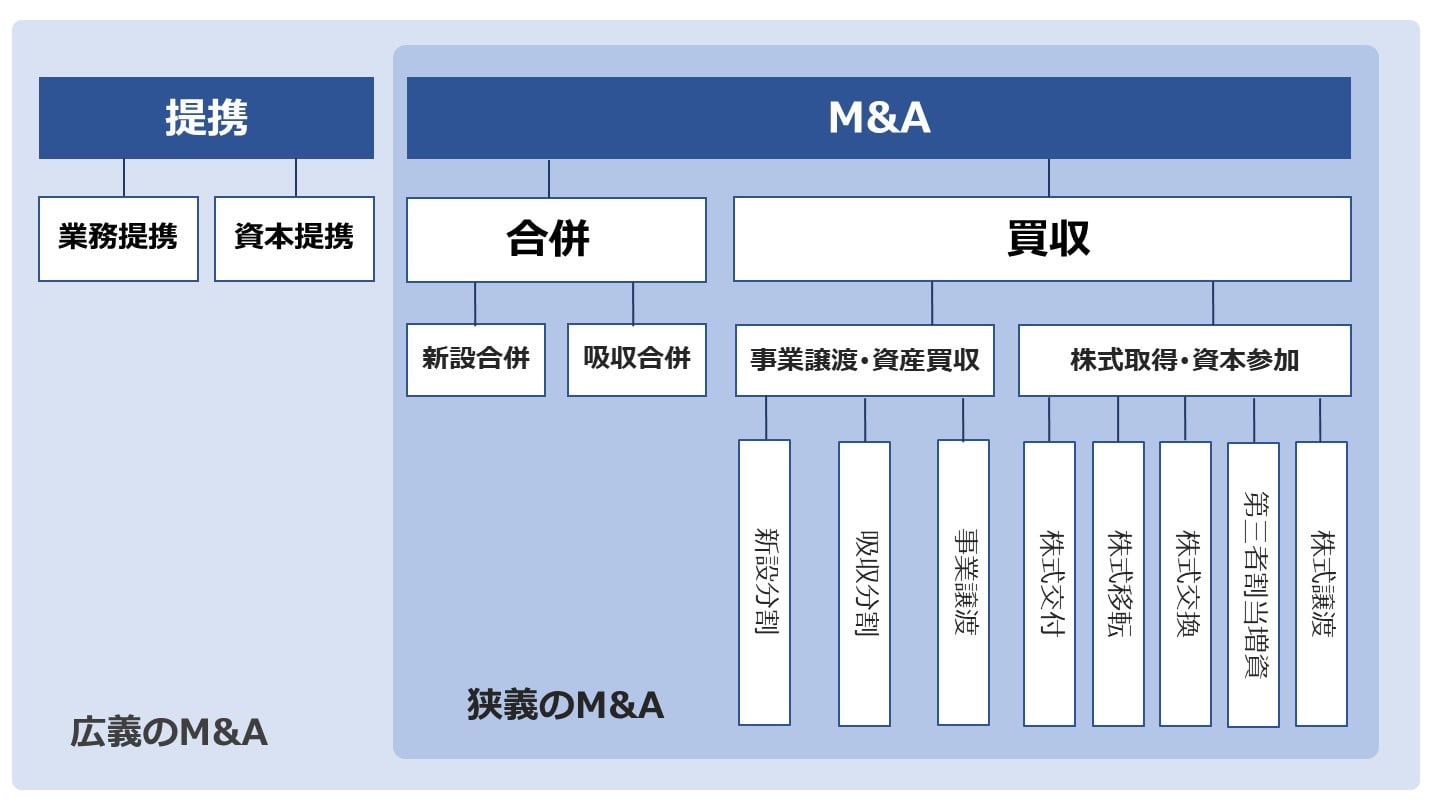
訪問看護業のM&Aでは、株式譲渡と事業譲渡以外に、以下の手法が用いられる場合もあります。
たとえばグループ内の訪問看護事業を統合・再編する場合には、会社分割や合併などのスキームが用いられます。
また、資本業務提携を図る際には、第三者割当増資のスキームが役立ちます。
M&Aの手法は様々ですので、状況に応じて最適なスキームを選ぶことが重要です。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
訪問看護業の売却価格相場
訪問看護業のM&Aを行う際には、どのくらいの価格で売買できるかを理解することが重要です。
売買価格の相場を理解することで、買い手企業は高値掴みによって損をする事態を回避できる可能性が高まります。
一方で売り手企業は、安値で買収される事態や、実態にそぐわない高値を買い手企業に提示して交渉が白紙となる事態を回避しやすくなるでしょう。
この章では、年買法に基づいて相場を計算する方法や売却価格を左右する要素、企業価値の算定手法をご説明します。
年買法に基づく相場
中小企業のM&Aでは、簡易的に企業価値を算定できる「年買法(年倍法)」の計算結果を、売買価格の相場(目安)として考える場合が多いです。
年買法とは、時価純資産にのれん代として営業利益の3〜5年分を加算することで、企業価値を算定する手法です。
- 企業価値(相場) = 時価純資産 + 営業利益 × 3〜5年分
たとえば時価純資産が1億7,000万円、営業利益が4,000万円の訪問看護業を例にすると、売買価格の相場は以下の通り計算できます。
- 企業価値(相場) = 1億7,000万円 + 4,000万円 × 3 = 2億9,000万円
簡単に計算できる手法であるため、参考指標として活用する上では有用です。
ただし、年買法では売り手企業の将来性や個別の価値、市場の状況などを反映しづらいと言われています。
そのため、実際のM&Aでは、ファイナンス理論に基づいた手法で企業価値を算定し、その結果をもとに交渉で最終的な売買価格を決定することが一般的です。
年買法とは?企業価値の計算方法やメリットを図解で詳しく解説
年買法とは、時価純資産に営業利益の3〜5年分を加算して買収額を求める方法です。営業利益は営業権を表し、年数は将来性を基に決定します。公認会計士が、年買法の計算式やメリット・デメリットを解説します。(公認会計士 前田 樹 監修)
企業価値の算定手法
企業価値の算定(バリュエーション)手法は、大きく以下の3種類に大別されます。
- インカムアプローチ:売り手企業の将来的な収益性をベースとする手法
- マーケットアプローチ:売り手企業と事業内容が類似する企業や、過去の取引事例などをベースとする手法
- コストアプローチ:売り手企業の純資産をベースとする手法
各手法の概要は以下のとおりです。
各手法のメリットとデメリットを理解した上で、最適な手法を選択したり、複数の手法を併用したりすることが重要です。
| メリット | デメリット | 具体的な手法 |
|---|---|---|---|
インカムアプローチ |
|
|
|
マーケットアプローチ |
|
|
|
コストアプローチ |
|
|
|
M&Aの価格算定方法とは?3つの評価アプローチと相場・計算例を公認会計士が図解解説
M&Aの価格算定の3つのアプローチ(コスト・マーケット・インカム)と計算例を公認会計士が図解で解説。中小企業の相場「時価純資産+営業利益2〜5年分」もわかります。
売却価格を左右する要素
訪問看護事業の売却価格は、主に以下の要素によって左右されます。
- 財務状況(売上や利益率、純資産額など)
- 顧客数
- 立地の利便性
- 看護師や保健師などの人数
- M&Aに対する買い手企業の緊急度合い
- 売り手企業が有する経営資源の競争力
- 想定されるシナジー効果の大きさ
たとえば財務状況があまり良くない訪問看護事業でも、優秀な看護師や顧客を数多く抱えている場合には、そうでない場合と比べて高い金額で売却できる可能性が高まります。
売却価格はあらゆる要素によって左右されるため、最終的にはM&Aアドバイザーなどの専門家を介して決定することがおすすめです。
M&Aの財務分析とは?財務諸表の見方・分析手法を公認会計士が解説
M&Aで行う財務分析の手法を公認会計士が解説。貸借対照表・損益計算書・キャッシュフロー計算書の見方、収益性・安全性の分析指標、正常収益力の把握方法を紹介します。
訪問看護業のM&Aを行うメリット
訪問看護業のM&Aを行うメリットについて、売り手と買い手の視点からご説明します。
売り手側のメリット
売り手企業として、訪問介護の事業・会社を売却すると、以下5つのメリットを期待できます。
訪問看護事業を継続したい方にとっては、①と②が大きなメリットとなります。
大手企業の傘下に入ることで、豊富な資金やブランド力を活用できるようになるため、業績改善や安定的な収益獲得を実現可能です。
また、業績悪化にともなう廃業を回避できるため、働いているスタッフや利用者に迷惑をかけずに済みます。
一方で経営者の高齢化などの理由で訪問看護事業から撤退したい方にとっては、③〜⑤のメリットが大きいです。
廃業する場合には、資産の処分や事務手続き等に費用や労力がかかります。
一方でM&Aを行う場合、資産を買い手企業に引き継いだ上で引退できるため、廃業のコスト・労力をかけずに済みます。
また、親族や社内に後継者がいない企業でも、第三者にM&Aを行う形で事業承継を実現できます。
また、会社・事業の売却に伴い利益を獲得できるため、老後の生活資金に対する心配も解消できる可能性が高いと言えます。
廃業とM&Aのどちらが良い?メリットや税金を徹底比較
廃業せずにM&Aを行うと、従業員の雇用維持などのメリットを得られます。そのため、近年はM&Aを行うケースが多い傾向です。廃業の意味や現状、廃業回避の手段となるM&Aを税理士がくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
買い手側のメリット
買い手企業として、訪問介護の事業・会社を買収すると、以下3つのメリットを期待できます。
- 人材や設備等の経営資源を確保できる
- 事業規模の拡大を実現できる
- 小さなリスク、労力で訪問看護の分野で起業できる
訪問看護業や関連性の高い事業(老人ホーム等)を運営する企業にとっては、①と②のメリットが大きいでしょう。
人材や設備等の経営資源を確保することで、生産性や収益性の向上につながる可能性があります。
また、自社が進出していないエリアの顧客を確保したり、売り手企業とのシナジー効果によって売上を大幅に増やせたりする可能性が考えられます。
一方で新しく訪問看護の分野で起業したい方は、③のメリットを期待できます。
一から訪問看護の事業を立ち上げる場合、人材の確保・育成や顧客獲得、必要な設備等の取得などを行う必要があるため、事業が軌道に乗るまでには多大な時間や労力がかかります。
また、ノウハウや人材などの経営資源が一切ない状態である上に、初期費用もある程度の金額がかかるため、事業が成功する可能性は高いとは言えず、ハイリスクです。
一方で訪問看護業を買収すれば、事業で必要となる人材などの経営資源や顧客が揃った状態で訪問看護のビジネスを始めることができます。
そのため、一から独力で起業する場合と比べて、リスクを抑えた状態で、かつ少ない労力で起業できると言えます。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
訪問看護業のM&Aを行う流れ
最後に、訪問看護業のM&Aを行う際の手続きについて、流れに沿って解説します。
訪問看護業のM&Aは、一般的に以下の流れで進めます。
以下では、具体的に流れをご説明します。
M&A専門家との契約・マッチングサービスへの登録
はじめに、M&Aを支援する専門家(仲介会社など)と契約を締結したり、M&Aの相手企業を探すことができるマッチングサービスへの登録を行なったりします。
M&Aの相手探しや実務には、幅広いネットワークや会計・法律等の専門知識などが必要となるため、自力で成功させることは簡単ではありません。
一方でM&Aの専門家やマッチングサービスを活用すると、専門家が実務を円滑にサポートしてくれたり、幅広いネットワークを駆使して希望に適う相手企業を見つけやすくなったりします。
手数料の体系やサービス内容などを比較検討し、M&Aの専門家やマッチングサービスを選びましょう。
事業承継マッチングサイト16選を比較|選び方と地方特化サイトも紹介【2026年版】
事業承継・後継者探しに使えるマッチングサイト16選を、料金・対象・サポートで比較。自社に合うサイトの選び方、地方特化型サイトの活用法も紹介します。
M&Aの相手企業探し
次に、M&Aの相手企業を選定する手続きに入ります。
M&Aの専門家に実務を依頼する場合は、希望条件や想定されるシナジー効果、M&Aの実現可能性などをもとに、専門家が最適な相手企業をリストアップし、M&Aの候補企業へのアプローチを行います。
マッチングサービスを利用する場合は、基本的に売り手企業が直接的に買い手企業にアプローチを図ります。
なおアプローチの際には、売り手企業が事業内容や財務状況などの資料を買い手企業に提示し、それを買い手企業が検討する流れが一般的です。
買い手企業が交渉を進めたいと判断した場合、その後のプロセス(トップ面談・交渉)に進みます。
M&Aのプロセス全体像|準備・交渉からPMIまでの流れを図解で解説
M&Aのプロセスを準備・マッチング・交渉・DD・契約・PMIの6段階に分けて図解で解説。各段階の期間の目安とやるべきこと、つまずきやすいポイントがわかります。
トップ面談・交渉
トップ面談とは、売り手企業と買い手企業の経営陣が直接対面し、双方の価値観や経営理念を確認する手続きです。
トップ面談で双方の理念や価値観を理解したら、買い手企業が意向表明書を売り手企業に提示し、本格的に条件面の交渉を開始します。
具体的には、売買価格やM&Aの手法、今後のスケジュール、従業員の雇用条件などについて協議します。
M&Aのトップ面談とは?成功のポイントや事前準備、進め方
M&Aのトップ面談とは、売り手と買い手の経営者が直接顔を合わせることです。お互いの人間性や経営理念などを把握する上で重要なプロセスです。トップ面談の目的や重要性、成功のためのポイントを徹底解説します。(公認会計士・税理士 河野 雅人 監修)
基本合意書の締結
双方がM&Aの条件に対してある程度合意した段階で、「基本合意書」を締結します。
基本合意書とは、交渉で合意したM&Aの条件や今後のスケジュール等を確認・規定する目的で作成する書類です。
基本合意書を作成することで、双方の認識をすり合わせることが可能となる上に、その後のプロセスを円滑に進めやすくなります。
条件に関しては原則として法的拘束力を持たせません。
ただし、売り手企業が他の買い手候補と交渉しない旨を定めた「独占交渉権」など、一部の内容については法的拘束力を設定することが一般的です。

M&Aの基本合意書(MOU)とは?記載内容・雛形・法的拘束力を解説
M&Aの基本合意書(MOU)の記載内容と法的拘束力をわかりやすく解説。作成のタイミング、独占交渉権・秘密保持などの主要条項、ひな形も紹介します。
デューデリジェンスの実施
次に、買い手企業が売り手企業に対してデューデリジェンスを実施します。
デューデリジェンスとは、売り手企業が抱える問題を把握し、問題に対する対処法を検討する手続きです。
財務や法務、税務などの調査範囲があり、それぞれ各分野の専門家(公認会計士や弁護士など)が調査を担当します。
調査の結果次第では、買収価格の修正やスキームの変更などが行われます。
買い手企業は、予算の範囲内で調査を徹底的に行い、リスクの洗い出しや対策を行うことが重要です。
一方で売り手企業には、買い手企業や専門家からの要請に対して、真摯に対応することが求められます。
デューデリジェンスとは?意味・種類・費用・流れをわかりやすく解説
デューデリジェンス(DD)とは、M&Aや投資の前に行う詳細調査です。財務・法務・ビジネスなどの種類、費用の相場、進め方と期間を公認会計士がわかりやすく解説します。
最終契約書の締結
デューデリジェンスを実施した後に、売り手企業と買い手企業のあいだで最終的な条件面の交渉が行われます。
交渉の結果、双方がM&Aを正式に行うことに合意したら、最終契約書(DA)を締結します。
最終契約書には、合意した条件の内容や表明保証、補償条項などを盛り込みます。
実際に盛り込むべき項目は取引によって変わってくるため、弁護士などの専門家に作成のサポートを依頼することがおすすめです。
M&AのDA(最終契約書)とは?基本合意書との違い・記載内容を図解で解説
DA(最終契約書)とは、M&Aの最終条件を法的拘束力をもって定める契約書です。基本合意書との違い、表明保証などの主要条項、締結までの流れを図解で解説します。
クロージング・PMI
最終契約書を締結したら、契約書の内容に沿ってクロージングを実行します。
クロージングとは、M&Aの取引自体を実行することです。
たとえば株式譲渡だと、株券の引き渡しや対価の支払いがクロージングに該当します。
クロージングの手続きが完了することで、M&Aの取引自体は完了となります。
M&Aの取引が完了した後は、シナジー効果の創出や円滑な事業運営を実現するために、PMI(経営統合)を実施します。
具体的には、売り手企業と買い手企業のITシステムや人事制度、会計などを統合します。
PMIによってM&Aの成功が左右されると言っても過言ではないため、専門家の協力も得ながら慎重に統合を進めることが重要です。
M&Aのクロージングとは?流れ・必要書類・前提条件をわかりやすく解説
クロージングとは、M&Aの最終契約に基づき株式・対価の受け渡しを行う手続きです。クロージングまでの流れ、前提条件(CP)、必要書類のチェックリストを解説します。

PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
まとめ
訪問看護業のM&Aは、老人ホームや介護など、関連する業種も含めて活発に行われています。
人材確保などのメリットも期待できるため、現状を打開する戦略としてもM&Aを活用できます。
経営に行き詰まっている方や後継者不足などの課題を解消したい経営者の方は、ぜひ今回の記事を参考に、訪問看護業のM&Aに取り組んでいただけますと幸いです。
(執筆者:中小企業診断士 鈴木 裕太 横浜国立大学卒業。大学在学中に経営コンサルタントの国家資格である中小企業診断士資格を取得(休止中)。現在は、上場企業が運営するWebメディアでのコンテンツマーケティングや、M&Aやマーケティング分野の記事執筆を手がけている)
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】