税務デューデリジェンスとは?調査範囲・流れ・費用をわかりやすく解説


- 法務監修: 前田 樹 (公認会計士)
税務デューデリジェンスとは、買収先企業の税務を調査することです。税務リスクの把握やM&A実行可否の判断などを目的に実施します。手続きの流れや調査範囲、税務DDを学べる書籍をわかりやすく解説します。
税務デューデリジェンスとは
税務デューデリジェンスの概要や実施タイミング、その他のデューデリジェンスとの関係について解説します。
税務デューデリジェンスの概要
税務デューデリジェンスとは、文字通り、買収先の企業の税務に関する調査のことをいいます。[1]
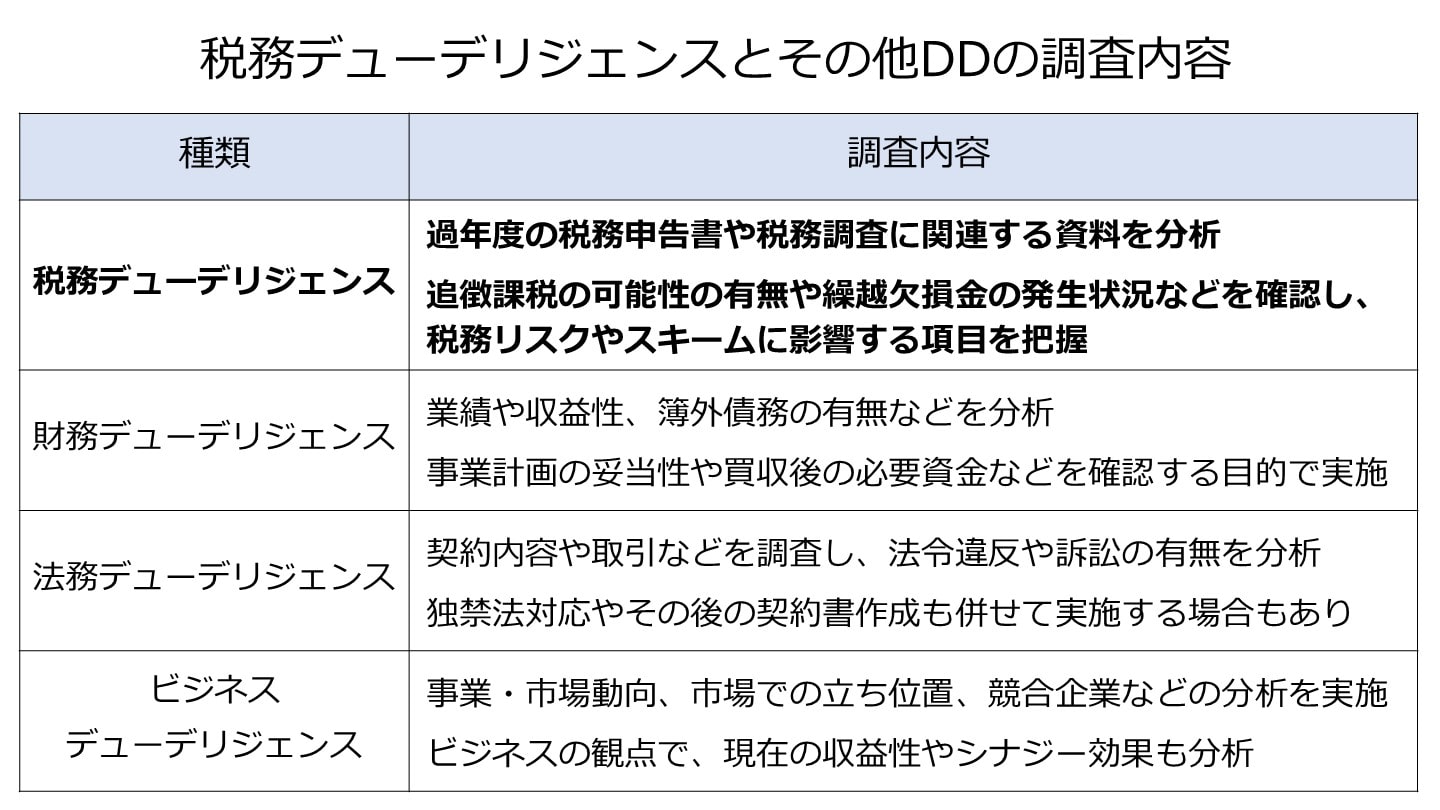
過年度の税務申告書や税務調査に関連する資料を分析し、追徴課税の可能性の有無や繰越欠損金の発生状況などを確認することで税務リスクやスキームに影響する項目を調査します。
M&Aにおいてスキームは重要な部分を占め、税務上の影響もあるため、事前に検討を実施することもあります。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
デューデリジェンスとは?意味・種類・費用・流れをわかりやすく解説
デューデリジェンス(DD)とは、M&Aや投資の前に行う詳細調査です。財務・法務・ビジネスなどの種類、費用の相場、進め方と期間を公認会計士がわかりやすく解説します。
税理士が税務デューデリジェンスを行うタイミング
税理士が税務デューデリジェンスは、トップ面談なども終了し基本合意書が締結された後に実施されることがほとんどです。
ここで行われた調査結果をもとに交渉や最終契約書の条件に盛り込まれることになります。
また、先述した通り、買収先の繰越欠損金などがスキームに影響する場合があります。
その場合には、早めの段階に調査や事前検討を行うために依頼をするケースもあります。
M&Aで税理士が担う役割とは?依頼できる業務・報酬相場を解説
M&Aで税理士に依頼できる業務(税務DD・スキーム検討・株価算定・申告)と報酬相場を解説。顧問税理士とM&A専門税理士の使い分けのポイントも紹介します。
財務DDやビジネスDD、法務DDとの関係性
財務デューデリジェンスやビジネスデューデリジェンス、法務デューデリジェンスと税務デューデリジェンスが重なる部分は多くはありませんが、デューデリジェンスを実施した結果、税務上の潜在債務が発見されれば財務デューデリジェンスや法務デューデリジェンスなどにおいても考慮されることになります。
また、一つでもリスクが発見されるとそれに紐づいてその他のデューデリジェンスでも留意が必要となるため、それぞれのデューデリジェンスにおいて連携することも重要となります。
M&Aにおける法務の概要 関係する法律や法務手続きを徹底解説
M&Aの法務では、会社法や金融商品取引法など、さまざまな法律の規定を確認する必要があります。今回は、M&Aに関係する法律や、M&Aのプロセスで必要となる法務手続きをくわしく解説します。(公認会計士 西田綱一 監修)
税務デューデリジェンスの目的・メリット
税務デューデリジェンスを行う目的や行うことで得られるメリットについて解説します。
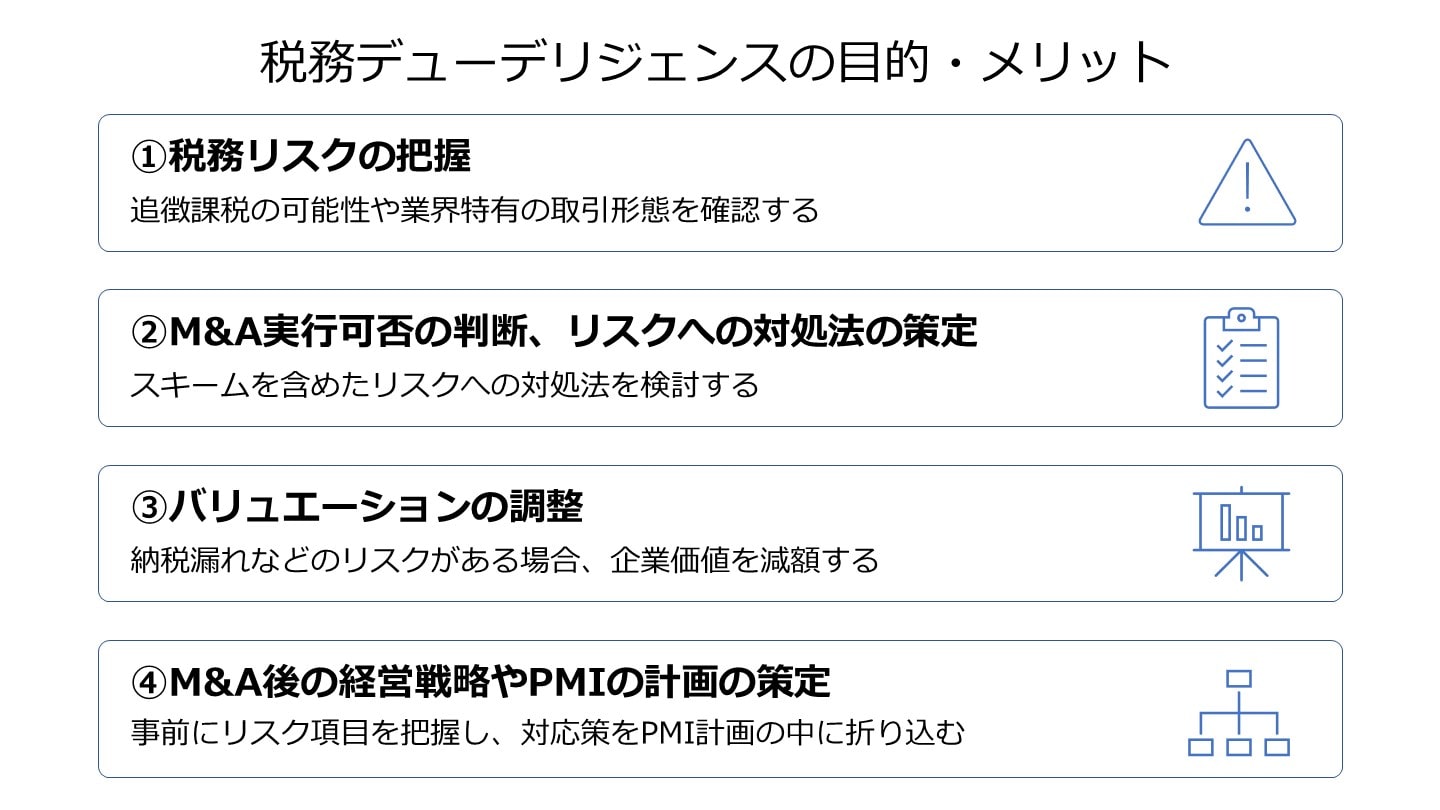
税務リスクの把握
税務デューデリジェンスで過去の税務調査や税務申告書を分析することで買収先が抱える税務リスクについて把握することが可能となります。
過去の税務申告の漏れや納税の誤りがあった場合には、買収後に買い手側が支払義務を負うことになります。
税務デューデリジェンスを実施することで事前に追徴課税の可能性などを把握し、事前に発生しうる損失を把握しておくことが可能となります。
また、業界によって発生しうるリスクは異なるため、業界特有の取引形態などを把握しておくことも重要となります。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
M&A実行可否の判断、リスクへの対処法の策定
税務デューデリジェンスを実施した結果、リスクが発見された場合にはその影響を分析することになります。
発見したリスクや今後発生しうるリスクの影響次第ではM&Aを実行するか否かについて判断する必要が出てきます。
また、リスクを認識した上で、M&Aを実行する場合にはリスクへの対処法を検討することになります。
スキームによっては繰越欠損金の引き継ぎが可能になるなど、スキームを含めリスクへの対処法が検討されることとなります。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
バリュエーションの調整
税務デューデリジェンスの実施の結果、明らかとなったリスクや対策コストを踏まえてバリュエーション、すなわち買収価格の調整が実施されることとなります。
納税漏れなどのリスクがあり、支払が必要となる可能性があるのであれば、デットライク項目として企業価値から減額することとなります。
その他、直接買収価格を調整せずに表明保証やアーンアウト条項など契約条項で調整するケースもあります。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
M&A後の経営戦略やPMIの計画の策定
M&A実行後に経営戦略の策定や経営統合、すなわちPMIを実施していくことになりますが、その際も税務デューデリジェンスの結果や内容が役立つこととなります。
税務デューデリジェンスの結果を見ることで対処すべき事項などが事前に把握することが可能となり、経営戦略やPMIの計画の策定を進めやすくなります。
事前にリスク項目を把握し、リスクに対する対応策をPMIの計画の中に折り込むことでスムーズに進めることが可能となります。

PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
税務デューデリジェンスの手続き・流れ
税務デューデリジェンスの手続きや流れについて解説していきます。
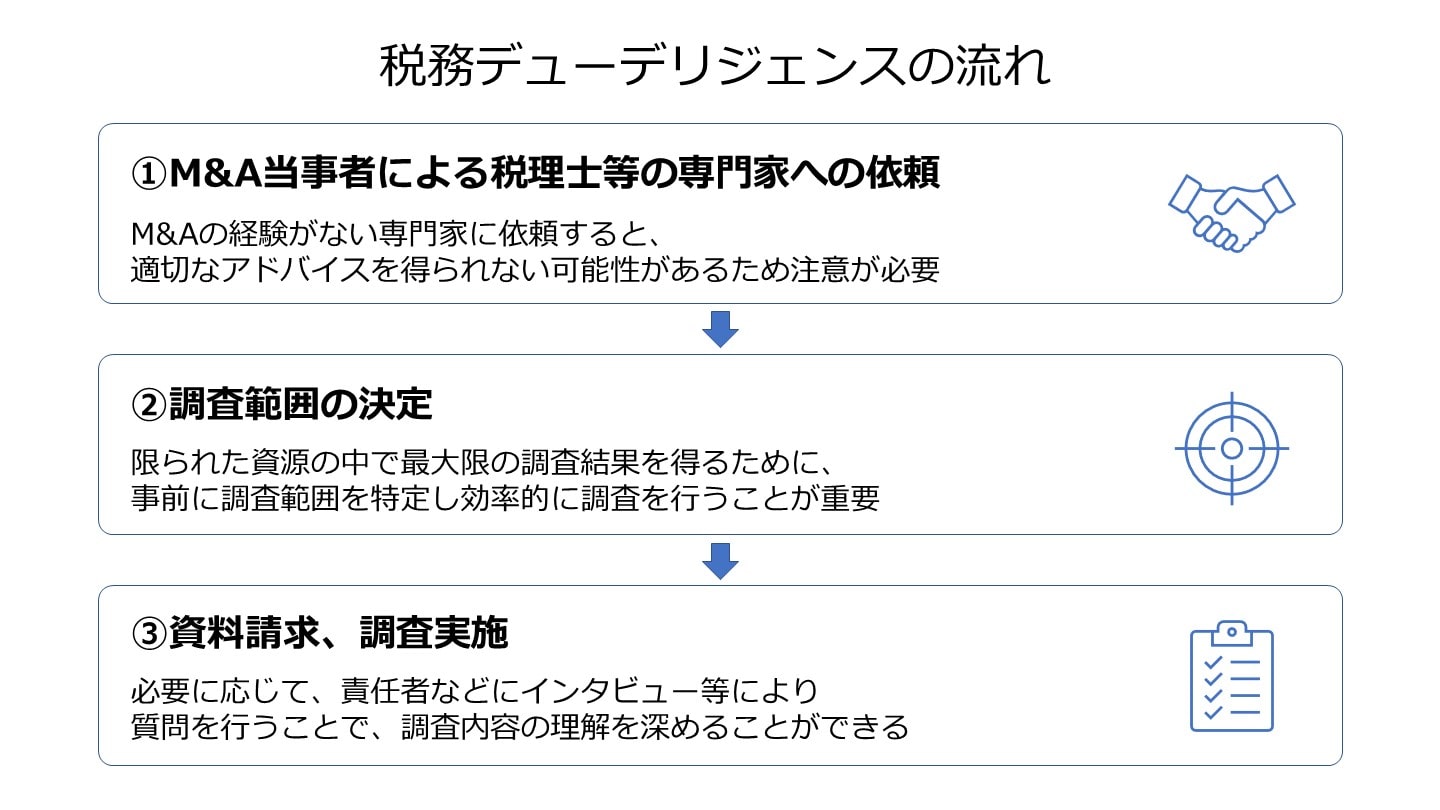
M&A当事者による税理士等の専門家への依頼
税務デューデリジェンスを進めるにあたっては税理士などの専門家へ依頼することとなります。
ここで注意すべき点が税理士であれば問題ないかと言えばそんなことはないという点です。
M&Aは専門的な知識が必要で最終的には価格交渉など交渉の場面において、適切な落とし所を考えながら進める必要があります。
M&Aの経験がない専門家となると適切なアドバイスが得られず、最善の結果にならない可能性があるため、留意が必要です。
普段顧問契約をしている税理士に依頼したくなりますが、その点は留意をして選定を行いましょう。
M&Aにおける専門家の種類、選ぶポイントを公認会計士が解説
M&Aには専門知識が必要であるため、様々な専門家からのサポートが必要です。専門家には、公認会計士や仲介事業者などの種類があります。M&Aにおける専門家の重要性や種類、選び方をくわしく解説します。(公認会計士監修記事)
税理士にM&Aを相談するメリット・注意点【税理士が解説】
税理士にM&Aを相談するメリットは、税務や会計に関する専門的なサポートを得られる点です。税理士に相談・依頼できるM&Aの業務内容や相談するメリット、注意点、費用をわかりやすく解説します。
調査範囲の決定
依頼する専門家が決まれば、税務デューデリジェンスの調査範囲を決めていくことになります。
時間やお金に制約がなければ全ての範囲を調査範囲とすればいいのですが、限られた資源の中で最大限の調査結果を得るため、事前に調査範囲を特定し効率的に調査を行う必要があります。
事前に専門家のアドバイスをもらいながら、効率的な調査ができるよう調査範囲を決定していきましょう。
資料請求、調査実施
調査範囲が決まれば、その範囲に見合った資料について請求を行います。
効率的に調査を進めるため、チェックリストなどを作成した上で進捗管理を行えば、資料の漏れなどがなく進めることができるでしょう。
進めていく中で提示されていない資料に関しては適宜開示するよう請求します。
紙資料などが多いときはPDFなどにすることが現実的ではない場合もあるので、そういった場合には現地に赴き、閲覧します。
また、必要に応じて責任者などにインタビューやQAリストなどで質問を行うことで、調査の内容の理解が深まります。
インタビューをすることで、資料の前提など具体的に調査ができるので効果的に進めることができます。
M&Aの調査とは?デューデリジェンスの種類・内容・費用を徹底解説
M&Aで行う調査(デューデリジェンス)の全体像を解説。財務・法務・ビジネス・労務など種類別の調査内容、費用相場、調査で見つかる問題と対処法を紹介します。
税務デューデリジェンスの調査範囲・期間
税務デューデリジェンスの具体的な調査範囲や調査期間について解説していきます。
調査対象となる税金の種類
法人が対象となる税金は法人税、住民税、事業税、消費税、不動産取得税、固定資産税など多岐に渡りますが、全てが対象となるわけではありません。
税務の中で特に金額的に影響が大きい法人税を中心に調査が進められることが一般的で、それ以外の税金に関しては過去の調査内容や指摘内容、事業内容などから重要性があるものがあれば調査範囲とされます。
海外が絡むクロスボーダー案件となると移転価格税制などの影響も調査する必要があるため、調査範囲となってきます。
また、海外子会社などがあればそれぞれの国において異なる税制であるため、必要に応じて調査範囲に含まれます。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
調査対象となる法人の範囲
子会社がある場合の調査対象となる法人は規模などの影響により異なります。
当然ながら重要性の高い子会社については調査範囲とされ、調査されることになります。
また、海外に子会社を有しているのであれば税制が異なるため、調査範囲に入ってくることもあります。
その場合、専門家も現地の専門家に依頼をすることになるため、デューデリジェンスの費用が高くなってしまう可能性もあります。
案件や有しているグループの規模、子会社の規模などにより、税務調査の対象に含まれます。
調査対象の期間
調査対象の期間は基準日から3年間が一般的です。
ただし、税務調査がそれ以前に入っている場合などに関しては別途税務調査に関連する資料も調査範囲となります。
税務調査が行われる可能性を考慮して検討されるため、必要に応じて調査期間は長く設定されることになります。
具体的な調査範囲
具体的な調査範囲は買収先の企業によって異なりますが、法人税を中心とした調査となります。
買収元の企業が連結納税の場合においては、連結納税加入後の影響を調査する必要があるため、資産の含み損や繰越欠損金の状況なども範囲に含まれてきます。
また、過去に組織再編をしている場合には、組織再編の際の資料、特に適格要件や時価評価、繰越欠損金の引き継ぎなどの状況が調査され、納税が適切に行われていたかを調査されます。
過去に税務調査が入っている場合には、税務調査が入ったときの指摘内容やその後の対応状況も調査されることになります。
繰越欠損金などがある場合には繰越欠損金の引き継ぎが論点になることも多く、過去に発生した繰越欠損金を引き継がせるためにスキーム検討も実施されます。
M&Aで繰越欠損金は引き継げる?節税に使える要件を会計士が解説
繰越欠損金がある会社を買収して節税できるかは、適格合併などの要件次第です。引き継ぎの要件、制限がかかるケース、グループ通算制度での扱いを公認会計士が解説します。
税務デューデリジェンスを学ぶ上でおすすめの本
税務デューデリジェンスを学ぶためにおすすめの本を紹介します。
M&Aを成功に導く 税務デューデリジェンスの実務(第3版)
- 著者:税理士法人トーマツ[2]
- 出版社:中央経済社
- 販売日:2016/7/23
- 概要・おすすめポイント:税務リスクの特定やストラクチャーの検討などM&Aにおいて重要な役割を果たす税務デューデリジェンスがわかりやすく解説されています。昨今の税制改正だけではなく、海外の現地の法律の留意点など幅広い論点が言及されています。
M&Aにおける 財務・税務デュー・デリジェンスのチェックリスト
- 著書:佐和 周[3]
- 出版社:中央経済社
- 販売日:2016/9/10
- 概要・おすすめポイント:財務デューデリジェンスは財務諸表項目(貸借対照表、損益計算書)ごとに、税務デューデリジェンスは税務申告書の申告調整項目ごとに確認すべき項目、留意点などをチェックできるよう解説されています。また、ストラクチャーの影響分析や企業評価との関係、海外案件の留意点など幅広く言及されています。
M&Aのストラクチャーとは?種類・選び方を図解でわかりやすく解説
ストラクチャーとは、M&Aの取引の組み立て(手法の選択・組み合わせ)のことです。株式譲渡・事業譲渡・組織再編の各ストラクチャーの特徴と、税務・リスクを踏まえた選び方を図解で解説します。
[2] M&Aを成功に導く 税務デューデリジェンスの実務(Amazon)
[3] M&Aにおける財務・税務デュー・デリジェンスのチェックリスト(Amazon)
まとめ
ここまで税務デューデリジェンスについて解説してきましたが、いかがでしたでしょうか。
税務デューデリジェンスは申告内容などの調査や買収価格への影響などだけではなく、スキームにも影響するため、非常に重要な内容となります。
調査範囲を広げすぎると時間の制約でできなくなる可能性もあるので、業務範囲に絞って必要な調査を効率的に進めていきましょう。
(執筆者:公認会計士 前田 樹 大手監査法人、監査法人系のFAS、事業会社で会計監査からM&Aまで幅広く経験。FASではデューデリジェンス、バリュエーションを中心にM&A業務に従事、事業会社では案件のコーディネートからPMIを経験。)