会社売却100億円超の事例11選|大型売却を実現した企業の共通点【2026年版】


- 監修者: 鈴木 裕太 (中小企業診断士)
「会社売却で100億円以上の価値はつくのだろうか?」
M&Aを検討している経営者であれば、一度は考える方もいらっしゃるかと思います。
100億円という金額は、多くの経営者にとって「夢のまた夢」のように感じられるかもしれません。
たしかに難易度は高いですが、会社売却の目的や、どうすればその金額を達成できるかのポイントを理解すれば、けっして実現不可能な目標ではありません。
この記事では、会社売却の価格が100億円を超えたM&A事例を11件ご紹介します。
また、2025年の最新売却事例も踏まえて、100億円超の会社売却に関する動向をお伝えします。
さらに、これらの事例から見えてくる共通の成功ポイントや、100億円での会社売却に必要なEBITDAの目安を計算する方法、企業価値を最大化するための7つのポイントもくわしく解説します。

会社売却価格100億円超のM&A事例11選【2025年最新事例あり】
はじめに、会社売却価格が100億円を超えたM&Aの事例を11例紹介します。
事例ごとに、売り手企業(譲渡企業)と買い手企業(譲り受け企業)それぞれの事業内容や売上高、営業利益、M&Aの目的、売却価格を解説します。
事例を確認することで、「どのような事業内容で、かつどのくらいの業績であれば、100億円超での会社売却を行える可能性があるのか」という目安がわかります。
2025年の最新事例(前半4例)も取り上げていますので、最新トレンドを確認したい方もぜひご参考にしていただけますと幸いです。
【医薬品製造×システム開発】エーザイに対するエコナビスタの会社売却
M&Aの手法・成約
2025年5月、TOB(公開買付け)の手法により、エコナビスタ株主は株式(新株予約権証券を含む)の97.09%をエーザイに売却しました。
売却価格は約160億円です。
譲渡企業の概要
企業名 | エコナビスタ |
事業内容 | 睡眠解析技術に基づいた、 SaaS 型高齢者見守りシステムの開発と提供 |
主要な経営成績および財政状態 (2024年10月期) |
|
譲り受け企業の概要
企業名 | エーザイ |
事業内容 | 医薬品の研究開発、製造、販売、輸出入 |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
エーザイは、相互の販路や顧客との接点を活用することで、認知症の早期発見などのシナジー効果を得るために、本件M&Aを実施しました。
参照元:
エーザイ、エコナビスタを買収 総額160億円で(日本経済新聞)
エコナビスタ株式会社株券等(証券コード 5585)に対する 公開買付けの開始(エーザイ)
エコナビスタ株式会社株券等(証券コード 5585)に対する公開買付けの結果(エーザイ)
システム開発会社の売却相場とM&A事例|受託開発の評価ポイント
システム開発・受託開発会社の売却相場(営業利益の倍率+エンジニア価値)と最新M&A事例を解説。評価されやすい会社の特徴、売却の進め方を紹介します。
【薬局×医薬品開発】クオールホールディングスに対する第一三共エスファの会社売却
M&Aの手法・成約
本件M&Aは、段階的な株式譲渡によって実施されています。
2025年4月までに行われた株式譲渡で、第一三共エスファ株主は合計で株式の80%をクオールホールディングスに売却しました。
将来的に、全株式が売却される見通しです。
売却価格は250億円です(全株式の譲渡における合計額)。
譲渡企業の概要
企業名 | 第一三共エスファ |
事業内容 | 医薬品の研究開発、販売 |
主要な経営成績および財政状態 (2023年3月期) |
|
譲り受け企業の概要
企業名 | クオールホールディングス |
事業内容 | 保険薬局事業、医療関連事業など |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
クオールホールディングスは、ノウハウや情報の共有による高付加価値な医薬品開発、顧客ニーズに応える製品の創出、両者事業の融合による新たなビジネスの創出などを図る目的で、本件M&Aを実施しました。
参照元:
2025年3月期 決算短信〔日本基準〕(連結)(クオールホールディングス)
第一三共エスファ株式会社の株式取得(段階取得による子会社化)(クオールホールディングス)
第一三共エスファ株式会社の 80%株式取得完了に関するお知らせ(クオールホールディングス)
【物流×包装材製造】ニッコンホールディングスに対する中央紙器工業の会社売却
M&Aの手法・成約
2025年3月、TOBの手法により、中央紙器工業株主は株式の71.19%をニッコンホールディングスに売却しました。
売却価格は約178億円(株式の買付数×買付価格で計算)です。
譲渡企業の概要
企業名 | 中央紙器工業 |
事業内容 | 段ボール製品を中心とした各種包装材の製造販売 |
主要な経営成績および財政状態 (2025年3月期) |
|
譲り受け企業の概要
企業名 | ニッコンホールディングス |
事業内容 | 総合物流サービス |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
ニッコンホールディングスは、既存顧客に対する訴求力の強化や、相互の顧客基盤活用によるクロスセルなどの効果を得るために、本件M&Aを実施しました。
参照元:
2025年3月期 決算短信〔日本基準〕(連結)(中央紙器工業)
2025年3月期 決算短信〔日本基準〕(連結)(ニッコンホールディングス)
ニッコンホールディングス株式会社による当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ(中央紙器工業)
中央紙器工業株式会社株式(証券コード:3952)に対する公開買付けの結果に関するお知らせ(ニッコンホールディングス)
物流会社の売却・M&A事例とメリット|相場と業界動向【2026年版】
物流・運送会社のM&A事例と売却のメリットを解説。2024年問題後の業界動向、売却相場の考え方、ドライバー・拠点網が評価されるポイントを紹介します。
【機械製造×機械製造】アマダに対するエイチアンドエフの会社売却
M&Aの手法・成約
2025年5月、株式譲渡の手法により、エイチアンドエフ株主は全株式をアマダに売却しました。
売却価格は177億円です。
譲渡企業の概要
企業名 | エイチアンドエフ |
事業内容 | プレス機械や各種自動化装置、制御装置の製造・販売 およびアフターサービス |
主要な経営成績および財政状態 (2024年3月期) |
|
譲り受け企業の概要
企業名 | アマダ |
事業内容 | 金属加工機械器具・金属工作機械器具の開発や製造販売、サービスなど |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
アマダは、事業機会の拡大や経営基盤の強化等により、さらなる企業価値向上を図るために、本件M&Aを実施しました。
参照元:
株式会社エイチアンドエフの株式の取得(子会社化) に関するお知らせ(アマダ)
(開示事項の変更)株式会社エイチアンドエフの株式の取得(アマダ)
製造業のM&A動向と事例|売却相場・評価のポイント【2026年版】
製造業のM&A動向と最新事例を解説。人手不足・後継者不在を背景とした再編、技術・設備が評価される売却相場の考え方、高値売却のポイントを紹介します。
【飲食店×飲食店】サンマルクホールディングスに対するジーホールディングスの会社売却
M&Aの手法・成約
2024年11月、株式譲渡の手法により、ジーホールディングス株主は全株式をサンマルクホールディングスに売却しました。
売却価格は110億円です。
譲渡企業の概要
企業名 | ジーホールディングス |
事業内容 | 飲食店の経営、企画など |
主要な経営成績および財政状態 (2024年7月期) |
|
譲り受け企業の概要
企業名 | サンマルクホールディングス |
事業内容 | レストランやカフェ等の運営 |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
サンマルクホールディングスは、インバウンド観光客の取り込みや海外進出の強化を図るために、本件M&Aを実施しました。
また、サンマルクホールディングスが有する出店ノウハウや物件情報などの活用により、譲渡企業側でもコストダウンの実現などのシナジー効果が見込まれるとしています。
参照元:
株式の取得(子会社化)に関するお知らせ(サンマルクホールディングス)
ジーホールディングス株式会社の株式の取得(子会社化)完了に関するお知らせ(サンマルクホールディングス)
2025年3月期 決算短信〔日本基準〕(連結)(サンマルクホールディングス)
飲食店M&Aとは?売却価格相場・メリット・事例をわかりやすく解説
飲食店M&Aの売却価格相場(造作+営業利益数年分)とメリットを解説。居抜き売却との違い、買い手が評価するポイント、実際の飲食店M&A事例を紹介します。
【物流×物流】ヤマトホールディングスに対するナカノ商会の会社売却
M&Aの手法・成約
2024年12月、株式譲渡と第三者割当増資の併用により、ナカノ商会株主は株式の87.7%をヤマトホールディングスに売却しました。
売却価格は469億4,300万円です。
譲渡企業の概要
企業名 | ナカノ商会 |
事業内容 | コントラクト・ロジスティクス事業等 |
主要な経営成績および財政状態 (2023年9月期) |
|
譲り受け企業の概要
企業名 | ヤマトホールディングス |
事業内容 | 宅急便事業など |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
ヤマトホールディングスは、コントラクト・ロジスティクス事業の拡大やエクスプレス事業とのシナジー創出、リソースの共同利用によるコストシナジーの創出などを図る目的で、本件M&Aを実施しました。
参照元:
株式会社ナカノ商会の株式取得(連結子会社化)に関するお知らせ(ヤマトホールディングス)
【IT×M&A仲介】チェンジホールディングスに対するfundbookの会社売却
M&Aの手法・成約
2024年12月、株式譲渡の手法により、fundbook株主は全株式をチェンジホールディングスに売却しました。
売却価格は155億円です。
譲渡企業の概要
企業名 | fundbook |
事業内容 | M&A 仲介事業 |
主要な経営成績および財政状態 (2024年3月期) |
|
譲り受け企業の概要
企業名 | チェンジホールディングス |
事業内容 | ITトランスフォーメーション事業、DXによる地方創生の推進を図るパブリテック事業など |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
チェンジホールディングスは、事業ポートフォリオの強化やサービスの付加価値創出を図るために、本件M&Aを実施しました。
またfundbook側も、チェンジホールディングスのブランド力やネットワークを活用することで、優秀な人材確保やM&A仲介市場におけるプレゼンス向上を期待できるとのことです。
参照元:
株式会社 fundbook の株式の取得(完全子会社化)(チェンジホールディングス)
2025年3月期 決算短信〔IFRS〕(連結)(チェンジホールディングス)
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
M&A仲介とFAの違いとは?手数料・立場・選び方を図解で解説【2026年版】
M&A仲介(両者の間に立つ)とFA(一方の代理人)の違いを図解で比較。手数料体系、メリット・デメリット、自社の規模・目的に合う選び方を解説します。
【半導体等の販売×半導体等の販売】レスターホールディングスに対する都築電気の子会社売却
M&Aの手法・成約
2024年1月、株式譲渡の手法により、親会社である都築電気は各子会社の全株式をレスターホールディングスに売却しました。
売却価格は合計で約129億7,000万円です。
譲渡企業の概要
企業名 | 都築電気の各子会社(以下) ※都築エンベデッドソリューションズ、都築電産貿易(上海)有限公司、都築電産香港有限公司、TSUZUKI DENSAN SINGAPORE PTE.LTD |
事業内容 | 電子部品や半導体などの販売 |
主要な経営成績および財政状態 (2023年3月期) ※各数値は4社の合計 |
|
譲り受け企業の概要
企業名 | レスターホールディングス(現:レスター) |
事業内容 | 半導体や電子部品の販売、ソリ ューション提供など |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
レスターホールディングスは、既存商材とのクロスセルや高付加価値事業の展開などを図る目的で、本件M&Aを実施しました。
一方で都築電気は、成長領域である情報ネットワークソリューションサービス事業に経営資源を集中させる目的で、子会社を売却しました。
参照元:
株式の取得(子会社化)に関する株式譲渡契約締結のお知らせ(レスターホールディングス)
当社連結子会社の異動(株式譲渡)に関するお知らせ(都築電気)
半導体業界のM&A動向と近年の事例14選【徹底解説】
半導体企業のM&Aは、急速な市場成長などを背景に活発化しています。半導体業界のM&A・業界再編動向を解説し、有名事例や2020年・2021年の事例を中心に、近年のM&A事例をくわしく紹介します。
子会社売却とは?流れ・手法・税金・メリットをわかりやすく解説【事例付き】
子会社売却(カーブアウト)の手法(株式譲渡・会社分割)と流れを解説。売却損益の会計・税務処理、グループ再編としてのメリット、実際の事例を紹介します。
【物流×物流】SBSホールディングスに対する東芝ロジスティクスの会社売却
M&Aの手法・成約
2020年11月、株式譲渡の手法により、東芝ロジスティクス株主は株式の66.6%をSBSホールディングスに売却しました。
売却価格は199億8,000万円です。
譲渡企業の概要
企業名 | 東芝ロジスティクス |
事業内容 | 倉庫業や貨物利用運送事業、機械器具設置工事業など |
主要な経営成績および財政状態 (2019年3月期) |
|
譲り受け企業の概要
企業名 | SBSホールディングス |
事業内容 | 物流事業、不動産事業など |
主要な経営成績および財政状態 (2024年12月期) |
|
M&Aの目的・背景
SBSホールディングスは、東芝ロジスティクスが有する4PL事業のノウハウ獲得や、サービスラインナップのさらなる拡充、海外ネットワークの強化などを図る目的で、本件M&Aを実施しました。
参照元:
東芝ロジスティクス株式会社株式の一部取得に関するお知らせ(SBSホールディングス)
東芝ロジスティクス株式会社株式の一部取得完了及び商号変更に関するお知らせ(SBSホールディングス)
2024年12月期 決算短信〔日本基準〕(連結)(SBSホールディングス)
【機械製造×自動車製造】大同メタル工業に対する飯野ホールディングの会社売却
M&Aの手法・成約
2016年12月、株式譲渡の手法により、飯野ホールディング株主は全株式を大同メタル工業に売却しました。
売却価格は100億円です。
譲渡企業の概要
企業名 | 飯野ホールディング |
事業内容 | 自動車・オートバイ、汎用機用各種部品の製造・販売 |
主要な経営成績および財政状態 (2016年3月期) |
|
譲り受け企業の概要
企業名 | 大同メタル工業 |
事業内容 | 自動車向けを中心としたすべり軸受の製造 |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
大同メタル工業は、自社と飯野ホールディングが有する海外拠点を連携させることで、調達や物流の効率化、現地における人材交流や技術・ノウハウの共有化を通じた技術力・生産力の向上、運営体制の効率化などを図る目的で、本件M&Aを実施しました。
また飯野ホールディングとしても、大同メタル工業が有する国内外の幅広い顧客基盤を活用した拡販により、さらなる業績の発展が見込めるとしています。
参照元:
株式会社飯野ホールディングの株式の取得(子会社化)に関するお知らせ(大同メタル工業)
2025年3月期 決算短信〔日本基準〕(連結)(大同メタル工業)
ディーラー(自動車小売業)のM&A・売却動向、事例13選
ディーラー業界では、新車販売台数が減少しています。[1]厳しい経営環境において、事業拡大などのメリットを期待できるM&Aは有用な戦略です。ディーラーのM&A動向や最新の売却・買収事例を徹底解説します。
【ファンド×菓子製造】ポラリス・キャピタル・グループに対するBAKEの会社売却
M&Aの手法・成約
2017年8月、株式譲渡の手法により、BAKE株主は株式の過半数をポラリス・キャピタル・グループに売却しました。
売却価格は約100億円強です。
譲渡企業の概要
企業名 | BAKE |
事業内容 | 焼き菓子の製造および販売、EC サイト運営、WEB メディア運営 |
主要な経営成績および財政状態 | 非公表 |
譲り受け企業の概要
企業名 | ポラリス・キャピタル・グループ |
事業内容 | 投資ファンド |
主要な経営成績および財政状態 (第21期、2025年3月) |
|
M&Aの目的・背景
BAKEは、国内外の積極出店を通じた収益のさらなる拡大と、将来的な株式市場を実現する目的で、多店舗展開型企業や成長局面にある企業への支援実績が豊富なポラリス・キャピタル・グループとのM&Aを実施しました。
参照元:
株式会社 BAKE の株式取得について(ポラリス・キャピタル・グループ)
投資ファンドのポラリス、チーズタルト店展開BAKEを買収(日本経済新聞)
ポラリス・キャピタル・グループ株式会社 第21期決算公告(PR TIMES)
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
100億円超の会社売却・M&Aに関する最新動向
前章で紹介した事例により、100億円超という規模の会社売却・M&Aには、単なる事業の拡大を超えた、より戦略的な目的が見られます。
具体的には、シナジー効果の追求と事業ポートフォリオの再編・強化が、特に共通する動向として見られます。
シナジー効果の追求による事業価値向上
100億円超の規模で行うM&Aには、単に事業を買収するだけでなく、両社が持つ強みを掛け合わせることで、既存事業だけでは達成できない相乗効果(シナジー)を生み出すことを目的としているケースが多く見受けられます。
具体的には、以下のようなシナジー獲得を図る傾向があります。
- 販路や顧客基盤の活用:ニッコンホールディングスによる中央紙器工業の買収では、双方の顧客基盤を活用したクロスセル効果を目的としています。同様に、大同メタル工業は飯野ホールディングが有する海外拠点との連携を通じて、調達や物流の効率化を図りました。
- 技術・ノウハウの獲得:SBSホールディングスが東芝ロジスティクスを買収した目的は、東芝ロジスティクスが持つ「4PL事業」のノウハウ獲得でした。また、クオールホールディングスは第一三共エスファの買収により、高付加価値な医薬品開発や新たなビジネス創出を目指しています。
- 多角化や事業拡大による収益増:エーザイは、睡眠解析技術を持つエコナビスタの買収により、医薬品事業の枠を超えた認知症の早期発見というシナジー効果を狙っています。ヤマトホールディングスもナカノ商会を子会社化することで、コントラクト・ロジスティクス事業を拡大し、既存事業とのシナジー創出を追求しています。
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
経営資源の集中と事業ポートフォリオの再編
売却側企業にとって、100億円を超える売却は、特定の事業に経営資源を集中させ、事業ポートフォリオを最適化する重要な手段となるケースが多いです。
この傾向は、特に大手企業の子会社売却において顕著です。
- 成長分野への経営資源集中:たとえば都築電気は、成長が見込める情報ネットワークソリューションサービス事業に経営資源を集中させるため、電子部品・半導体販売事業の子会社をレスターホールディングスに売却しました。これにより、主力事業の競争力強化を図っています。
- 非中核事業の売却:本件で取り上げた事例以外では、グループ全体の事業効率を高めるために、中核事業ではない部門を切り離すための戦略としても活用されています。これにより、会社全体の収益性が改善される上に、将来性や収益性が高い分野に投資を集中させることが可能となります。
以上2つの最新動向より、100億円超のM&Aが単なる企業の拡大ではなく、事業間のシナジーを最大限に引き出し、経営資源を戦略的に再配分するための高度な経営戦略であることを示しています。
買い手企業は、既存事業との相乗効果を追求し、売り手企業は、経営の選択と集中を進めるためにM&Aを活用しているという傾向が見られます。
会社売却の完全ガイド|流れ・相場・税金・注意点を徹底解説【2026年版】
会社売却の全体像を1記事で解説。売却の流れ7ステップ、価格相場の考え方、税金と手取り、失敗しないための注意点まで、2026年時点の情報でまとめた完全ガイドです。
会社売却を100億円超で行うには?必要な利益の目安と企業価値評価の方法
100億円超の大規模な会社売却を行える可能性を高めるには、必要となる利益額の目安(相場)や、価格が決まる仕組みを理解することが不可欠です。
この章では、実務視点で利益額の目安や価格算定のプロセスを解説します。
EBITDAを基準にした100億円売却の目安
M&A実務の現場では、EBITDAを基準に、会社売却価格の目安(相場)を考えるケースが増えています。
EBITDA(Earnings Before Interest, Taxes, Depreciation and Amortization)とは、税引前、利払前、減価償却前の利益を意味し、事業で得られるキャッシュフローに近い概念です。
EBITDAを基準にした会社売却価格の目安(相場)
会社売却価格の目安(相場)に関する計算式は以下のとおりです。
- 会社売却価格の目安(相場)= EBITDA × 3〜8倍 + 現預金 − 有利子負債
企業の特性により、EBITDAの何倍を加算するかが変わってきます。
ボリュームゾーンは3~5倍、上場企業の全業種平均は約6~8倍です。
この基準を踏まえて、キャッシュフローの成長性や安定性、売り手企業のニーズなどを考慮し、実際の倍率を決めます。
M&Aの価格相場はいくら?企業価値の算定方法と価格を高めるポイント
中小企業M&Aの価格相場は「時価純資産+営業利益2〜5年分」が目安です。企業価値算定の3つの方法、業種・規模別の相場観、売却価格を高めるポイントを解説します。
100億円での会社売却に必要なEBITDAの計算例
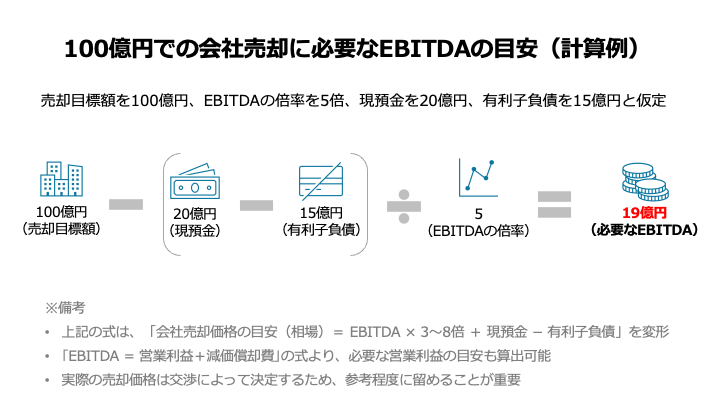
会社売却価格の目安(相場)を100億円、EBITDA倍率を5倍、現預金を20億円、有利子負債を15億円とした場合、必要なEBITDAの目安は以下のとおり計算されます。
- 100億円 = 必要なEBITDA × 5倍 + 20億円 − 15億円
- 100億円 = 必要なEBITDA × 5倍 + 5億円
- 必要なEBITDA × 5倍 = 100億円 − 5億円
- 必要なEBITDA × 5倍 = 95億円
- 必要なEBITDA = 95億円 ÷ 5
- 必要なEBITDA = 19億円
以上より、今回の前提条件においては、100億円での会社売却を実現するには、19億円のEBITDAが必要であると考えられます。
倍率や現預金、有利子負債によって計算結果は異なる点に注意
計算式の仕組み上、倍率や現預金、有利子負債のうち、ある条件が変わると、他の条件が同じでも必要なEBITDAの金額は変わってきます。
たとえば倍率に3〜8倍という幅を持たせると、必要なEBITDAも以下のとおり幅が広まります。
- 必要なEBITDA × 3〜8倍 = 95億円
- 必要なEBITDA = 95億円 ÷ 3〜8
- 必要なEBITDA ≒ 12億円〜32億円
つまり、倍率が高い(企業や市場の成長性が高い、事業にニーズがあるなど)ほど、他が同条件でも必要となるEBITDAは少なくなります。
また、現預金と有利子負債の差額が多い(現預金が多く、かつ有利子負債が少ない)と、他が同条件でも必要なEBITDAは少なくなります。
たとえば他条件を変えずに、現預金が60億円、有利子負債が10億円の場合、100億円での会社売却に必要なEBITDAの目安が少なくなります(一部計算プロセスを省略)。
- 100億円 = 必要なEBITDA ×5倍 + 60億円 − 10億円
- 必要なEBITDA × 5倍 = 50億円
- 必要なEBITDA = 10億円
以上より、以上の条件を満たしているほど、100億円超での会社売却を実現できる可能性が高まると言えます。
- 多くのEBITDAを稼いでいる
- 企業や市場の成長性が高い、事業にニーズがある(より高い倍率のEBITDAを加味できる)
- 多くの現預金を保有している
- 保有している有利子負債が少ない
ただし、上記はあくまで計算式に基づいた理論上の話であるため、あくまで目安に留めておくことが重要です。
EV/EBITDA倍率とは?計算式・目安は何倍か・計算例【公認会計士監修】
EV/EBITDA倍率とは、買収コストを何年分の利益で回収できるかを示す指標です。計算式と計算例、上場企業の平均8〜10倍・中小企業の目安を公認会計士監修で解説します。
実際の売却価格は買い手企業との交渉で決定
実際のM&Aでは、買い手企業と売り手企業の交渉で決定されます。
そのため、前項で解説したEBITDA基準の計算式は、「〇〇の条件であれば、△△円くらいが妥当な価格だろう」という目安として考えることが適切です。
価格交渉では、ファイナンスの理論に基づいた企業価値評価(バリュエーション)の結果をベースに行うことが大半です。
それだけでなく、売り手企業の財務や法務などに関するデューデリジェンスの結果、買い手企業のM&Aに対する緊急度やニーズなども価格を左右します。
会社はいくらで売れる?相場の計算方法と高く売るための戦略
会社の売却額は「時価純資産+営業利益2〜5年分」が中小企業の相場です。自社の目安を知る計算方法、価格が上がる会社の条件、相場以上で売る戦略を解説します。
交渉基準となる企業価値評価
企業価値評価には、インカムアプローチ、コストアプローチ、マーケットアプローチの3つの主要なアプローチがあります。
マーケットアプローチ
評価対象企業と事業内容などが類似する上場企業の株価や、類似のM&A取引の価格を基に、相対的な価値を評価するアプローチです。
先ほど紹介した、EBITDAに基づく会社売却価格の目安についての計算式は、「類似会社比較法(マルチプル法)」を簡易的にしたものです。
- メリット:市場で形成されている価格を基にするため客観性が高く、計算が比較的容易
- デメリット:完全に同一の類似企業や取引を見つけることは難しく、市場動向に評価が左右される可能性がある
- 主な手法:類似会社比較法(マルチプル法)があり、特に中小企業のM&AではEV/EBITDA倍率が主流。その他にPER倍率法やPBR倍率法も用いられる。
インカムアプローチ
将来期待されるキャッシュフローや収益を、リスクを考慮した割引率で現在価値に割り引いて企業価値を評価するアプローチです。
- メリット:将来の収益性や成長性、リスクなどを評価に織り込むことができる最も理論的な手法
- デメリット:事業計画の前提条件(割引率、成長率など)によって結果が大きく変動し、恣意性が入りやすい側面がある
- 主な手法: DCF(Discounted Cash Flow)法
コストアプローチ
企業の貸借対照表上の純資産に着目して価値を評価するアプローチです。
全ての資産と負債を時価で評価し、その差額である時価純資産を株主価値とします。
- メリット:貸借対照表を基にするため、計算が比較的シンプル
- デメリット:企業の将来の収益性や営業権(のれん)が価値に反映されないため、特に成長企業やM&Aの評価には不適切な場合がある。企業の解散価値を評価する際には最も適切な方法。
- 主な手法:時価純資産法
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
会社売却を100億円超で行える可能性を高める7つのポイント
100億円超の価格で会社売却することは簡単ではありません。
実現の可能性を少しでも高めるには、最低でも以下7つのポイントを満たすことが求められます。
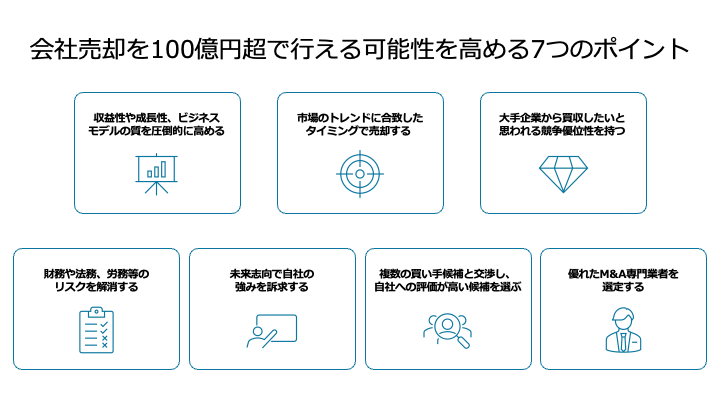
以下では、それぞれのポイントを具体的に解説します。
収益性や成長性、ビジネスモデルの質を圧倒的に高める
100億円超という高い企業価値評価を得るためには、優れた収益性や将来の成長性が不可欠です。
M&Aでは、将来生み出されるキャッシュフローを基に企業価値を算定するDCF法や、EBITDA(税引前利益に支払利息、減価償却費を加えた値)に一定の倍率を掛けるEBITDAマルチプル法が用いられます。
これらの評価方法は、企業の収益力や成長性が直接的に価値に反映されるため、事業の収益構造を強化し、持続的な成長が見込めるビジネスモデルを構築することが、高額売却の可能性を高める上での第一歩となります。
市場のトレンドに合致したタイミングで売却する
会社の価値は、自社の経営状態だけでなく、市場や業界の動向にも大きく左右されます。
たとえば、自社が属する市場が成長トレンドにあり、多くの企業が参入を狙っている状況であれば、買い手候補が増え、競争原理が働くことで売却価格が高まる可能性があります。
M&Aのタイミングを見極めるには、自社の業績が好調であることに加え、業界の規制緩和や技術革新といった外部環境の変化も考慮に入れることが重要です。
最適なタイミングを逃さないために、常に市場の動向を注視し、戦略的に売却時期を検討することが求められます。
大手企業から買収したいと思われる競争優位性を持つ
高い評価を得るには、他社が容易に模倣できない競争優位性を持つことが極めて重要です。
具体的には、独自の技術やノウハウ、強固な顧客基盤、ブランド力といった無形資産が価値の源泉となります。
買い手は、これらの資産を獲得することで生まれるシナジー効果(相乗効果)を期待して買収を検討します。
特に、財務諸表には表れにくい知的資産や独自のビジネスモデルは、買い手にとって大きな魅力となり、高い売却価格につながる可能性があります。
自社の「見えざる価値」を明確にし、磨き上げることが不可欠です。
財務や法務、労務等のリスクを解消する
買い手は買収監査(デュー・ディリジェンス)を通じて、企業の潜在的なリスクを徹底的に調査します。
この過程で簿外債務や未払残業代、法令違反などの問題が発覚すると、企業価値の減額要因となるだけでなく、最悪の場合、交渉決裂(ディールブレイク)につながる可能性もあります。
特に、100億円を超えるような大型のM&Aでは、コンプライアンス体制が厳しく評価されます。
事前に専門家と連携し、財務諸表の正確性を担保し、契約関係や労務管理体制を整備することで、スムーズな交渉と高い評価を得られる可能性が高まります。
未来志向で自社の強みを訴求する
売却交渉においては、過去の実績だけでなく、M&A後に買い手が得られる未来の価値、すなわちシナジー効果を具体的に示すことが重要です。
たとえば、買い手の販売網を活用することで売上がどう伸びるか、双方の技術を組み合わせることでどのような新サービスが生まれるかといった、成長のストーリーを事業計画書に落とし込み、説得力のある形で提示することが求められます。
これにより、買い手は買収後の成功イメージを具体的に描くことができ、高い買収価格を提示する動機付けとなります。
複数の買い手候補と交渉し、自社への評価が高い候補を選ぶ
売却価格を最大化するためには、1社だけでなく複数の買い手候補と交渉し、競争環境を作り出すことが有効です。
各候補者が提示する条件や自社事業への評価は様々であるため、複数の提案を比較検討することで、より有利な条件を引き出せる可能性が高まります。
最初に提示された価格が最終価格とは限らず、交渉を通じて価格が変動することは珍しくありません。
自社の価値を最も高く評価してくれる買い手を見極めるためにも、幅広い選択肢を持つことが重要です。
優れたM&A専門業者を選定する
100億円超の会社売却は、高度な専門知識と交渉力が要求される複雑なプロセスです。
経験豊富で質の高い支援を提供できるM&A専門業者の選定が、成功の鍵を握ります。
優れた専門業者は、適切な企業価値評価(バリュエーション)から、最適な買い手候補の選定(マッチング)、そして有利な条件での交渉までを一貫してサポートしてくれます。
専門家の知見を活用することで、自社単独では見出せなかった価値を引き出し、売却価格を最大化できる可能性が高まります。
会社を高く売る7つの秘訣|相場の考え方と価格の決まり方を解説
会社を相場より高く売るための7つの秘訣を解説。価格が決まる仕組み、買い手が評価するポイント(利益・独自性・組織)、売却前1〜2年でできる磨き上げを紹介します。
自社の相場感を知り、最適な選択肢を探すために
高額な会社売却を目指すうえで、まずは現在の市場で自社がどのように評価されるのか、客観的な相場感を把握することが大切な第一歩となります。
「かいしゃ価値トレンド」は、業種・所在地・売上高を選択するだけで、同業の成約相場や買い手企業の傾向が「会社名を出さず・約30秒・無料」で確認できるサービスです。売却を具体的に決めていない段階での情報収集としても活用されており、1,000名以上の経営者(2026年6月時点)に利用されています。
さらに、実際の市場からの関心やオファーの内容を確かめたい場合は、東証プライム上場のVisionalグループの一員であり、中小企業庁のM&A支援機関として登録されている株式会社M&Aサクシードが運営する、法人限定のハイクラスM&Aプラットフォーム「M&Aサクシード」の活用がおすすめです。
M&Aサクシードでは、契約なし・書類提出なしの匿名で登録でき、10,700社以上の利用中の買い手企業から直接初期オファーを受け取ることができます。提携金融機関も80社以上におよび、公開中4,100件以上(累計21,000件以上)の案件を掲載しています。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立している実績があり、異業種からの想定外のオファーによって大きなシナジーが生まれるケースもあります。
まとめ
本記事では、会社売却価格が100億円を超えたM&A事例を解説しました。
事例からは、買い手は自社の事業拡大やシナジー効果の創出を目的とし、売り手は特定の事業への経営資源集中や事業ポートフォリオの再編を目的とする傾向が見て取れます。
100億円超の価格による会社売却を行う可能性を高めるには、最低でも以下のポイントを理解しておくことが重要です。
- 目安となる利益水準を把握する:M&Aの実務では、EBITDA(税引前、利払前、減価償却前利益)に一定の倍率をかけて会社売却価格の目安を見積もるケースが増えています。計算式に当てはめることで、必要となる利益水準を把握し、その水準を目標に事業を成長させることが求められます。
- 買い手が見る評価ポイントを押さえる:買い手は、現時点の業績だけでなく、将来の収益性や成長性といった「無形資産」も重視します。独自の技術やノウハウ、強固な顧客基盤、ブランド力といった競争優位性を持つことで、より高い評価につながります 。
- リスクを事前に解消しておく:簿外債務や未払残業代、法令違反などの潜在的なリスクは、売却価格の減額や、最悪の場合M&Aの交渉決裂(ディールブレイク)につながる可能性があります 。
- プロの専門家に相談する:100億円規模の大型M&Aは、高度な専門知識と交渉力が必要です。経験豊富なM&A専門業者に依頼することで、自社の価値を最大限に引き出し、売却価格の最大化につながります。
100億円での会社売却は、単なる企業の拡大ではなく、事業間のシナジーを最大限に引き出し、経営資源を戦略的に再配分するための高度な経営戦略と言えます。
これらのポイントを踏まえ、自社の強みを磨き、最適なタイミングで売却戦略を進めることが成功へのカギとなるでしょう。
会社売却10億円の成功事例5選|評価される会社の条件と税金【2026年版】
10億円規模で会社を売却した成功事例5選を紹介。10億円の値がつく会社の条件(利益水準・成長性)、企業価値評価の考え方、売却時の税金と手取り額を解説します。
会社売却でいくら儲かる?金持ちになれる相場と手取りを増やすポイント
会社売却で得られる金額の相場は「時価純資産+営業利益2〜5年分」が目安。手取り額の計算、売却額を高めるポイント、売却後の資産運用まで解説します。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】