ゼネコンによるM&Aの売却・買収相場はいくら?2025年最新事例も紹介


- 監修者: 鈴木 裕太 (中小企業診断士)
ゼネコンのM&Aにおける売却価格は、企業価値評価の結果をもとに、売り手企業と買い手企業による交渉で決定されます。
M&A価格の相場は、年買法や簡易的なマルチプル法によって計算されます。
本記事では、ゼネコンM&Aにおける売却価格相場の計算例や、企業価値評価の概要、相場よりも高値で売却を行う可能性を高めるポイントなどをくわしく解説します。
また、相場の把握に役立つ、2025年に行われたゼネコンの最新M&A事例も紹介します。
ゼネコンによるM&Aの売却・買収価格相場
ゼネコンのM&Aにおける売却価格は、単純な指標だけで決定されるものではなく、複雑な要因が絡み合って形成されます。
売却側と買収側が持つ情報の差や、将来的なシナジー効果の期待値が価格を大きく左右します。
売却・買収価格は交渉で決定することが一般的
M&Aの売却・買収価格は、最終的には売り手と買い手による交渉を通じて決定されることが一般的です。
この交渉過程において、企業価値評価(バリュエーション)の結果が主な価格の基準となります。
企業価値評価は、対象企業の理論的な価格を示すものであり、交渉のスタートラインとなります。
価格に影響を与える重要な要素としては、財務状況のほか、建設業特有の競争力やリスクが挙げられます。
たとえば、経営事項審査(経審)の総合評定値(P点)が高い企業は、将来の公共工事受注の確実性が高いため、M&A評価において明確なプラス要因として働く傾向があります。
さらに、特定の専門技術、優秀な技術者、そして地域における独占性なども、買い手が将来生み出す収益(シナジー効果)の源泉として評価に上乗せされやすいです。
M&Aの価格相場はいくら?企業価値の算定方法と価格を高めるポイント
中小企業M&Aの価格相場は「時価純資産+営業利益2〜5年分」が目安です。企業価値算定の3つの方法、業種・規模別の相場観、売却価格を高めるポイントを解説します。
年買法による相場の計算方法
年買法(年倍法)は、主に中小企業のM&Aで簡易的な相場を把握するために用いられる手法です。
コストアプローチの代表である時価純資産に、将来の収益力である「のれん(営業権)」を営業利益の数年分として加算することで、相場の目安額を算出します。
計算式は下記です。
- 売却価格の相場 = 時価純資産 + 営業利益 × 2〜5年分
営業利益の倍率(加算する年数)は、評価時点における建設業界の成長性や、評価対象企業における事業の安定性及び将来性などを基準に決定します。
基本的には、成長性や将来性などが高いほど、倍率(年数)を多くします。
対象企業の時価純資産が1億5,000万円、安定的な営業利益が4,000万円だと仮定します。
ここで、加算する営業利益の年数を3年とすると、年買法による売却価格の相場は以下のとおり計算されます。
- 売却価格の相場 = 1億5,000万円 + 4,000万円× 3年分 = 2億7,000万円
年数次第で評価額が大きく変わってくるため、慎重な年数設定が重要です。
年買法とは?企業価値の計算方法やメリットを図解で詳しく解説
年買法とは、時価純資産に営業利益の3〜5年分を加算して買収額を求める方法です。営業利益は営業権を表し、年数は将来性を基に決定します。公認会計士が、年買法の計算式やメリット・デメリットを解説します。(公認会計士 前田 樹 監修)
簡易的なマルチプル法による相場の計算方法
年買法の他には、マーケットアプローチの一種であるマルチプル法を簡易的に利用する手法もあります。
この手法では、企業の事業が生み出すキャッシュフローに近い指標であるEBITDA(税引前、利払前、減価償却前の利益)をもとに、相場の目安額を計算します。
計算式は下記です。
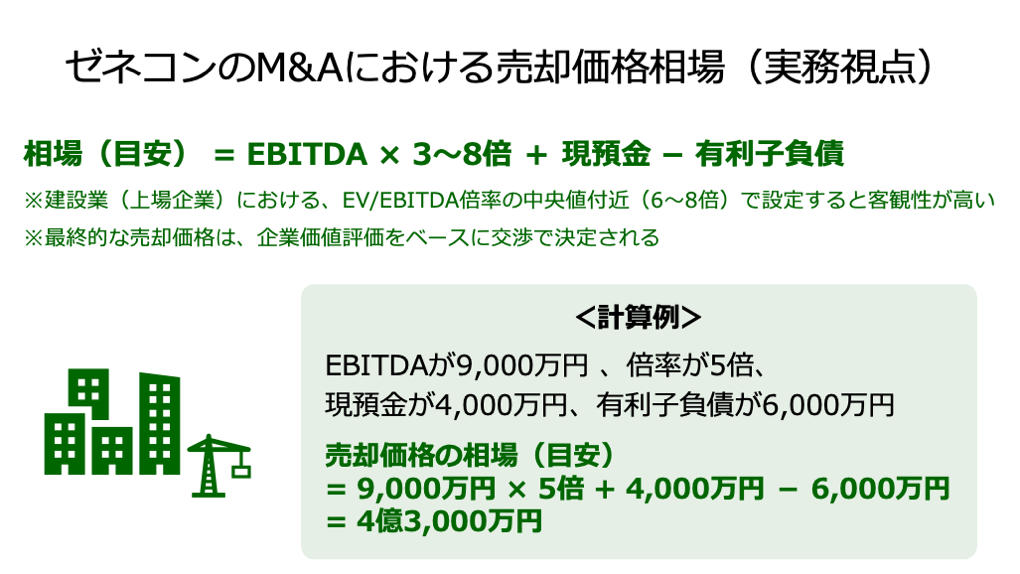
- 売却価格の相場 = EBITDA × 3〜8倍 + 現預金 - 有利子負債
この「3〜8倍」というレンジは、企業の成長性、安定性、そして地域特性などによって変動します。
高い成長ポテンシャルや安定した公共事業の受注実績がある企業ほど、この倍率は高くなる傾向にあります。
なお、建設業におけるEV/EBITDA倍率の中央値(上場企業のみのデータ)は7.2倍(注)であり、こちらに近い数値を設定すると、客観性が高くなると考えられます。
対象企業のEBITDAが9,000万円、マルチプルを5倍、現預金が4,000万円、有利子負債が6,000万円だと仮定します。
このケースにおける売却価格の相場は以下のとおり計算されます。
- 売却価格の相場 = 9,000万円 × 5倍 + 4,000万円 - 6,000万円 = 4億3,000万円
年買法よりも客観性の高い目安額を算出できるため、近年ではM&A実務において活発に利用されています。
ただし、前述のとおり売却価格は買い手との交渉で決まるため、相場と乖離した金額で成約するケースがある点にも注意です。

マルチプル法とは?計算方法・倍率の目安・メリットをわかりやすく解説
マルチプル法(類似会社比較法)とは、類似上場企業の倍率を使って企業価値を評価する手法です。EV/EBITDA倍率などの計算方法、倍率の目安、メリットと注意点を解説します。
ゼネコンによるM&Aの企業価値評価
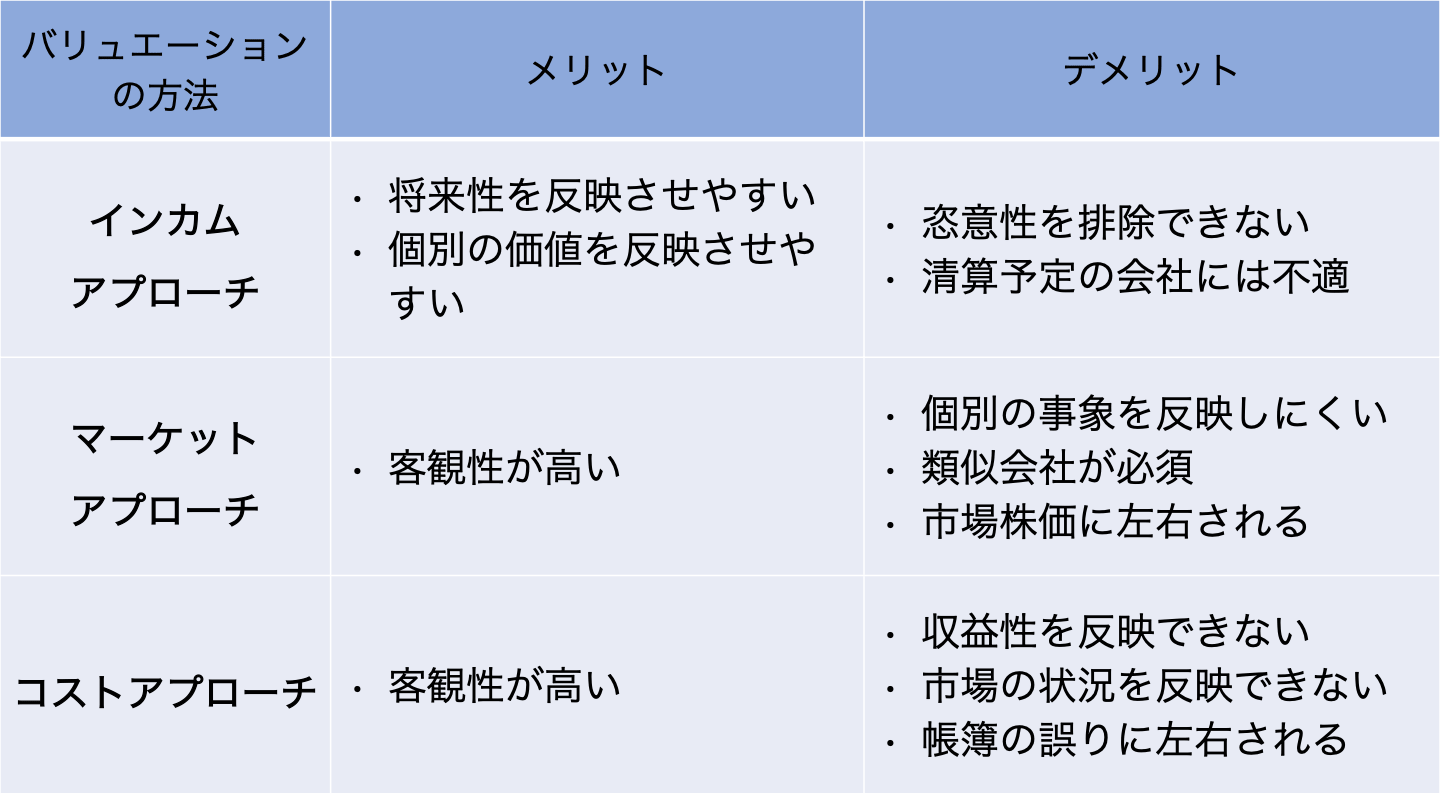
ゼネコンの企業価値評価(バリュエーション)は、主にインカムアプローチ、マーケットアプローチ、コストアプローチという3種類に大別されます。
M&Aの実務では、複数のアプローチを併用して、多角的な視点からゼネコンの企業価値評価を実施することが一般的です。
インカムアプローチ
インカムアプローチは、対象企業が将来生み出すと予測される収益やキャッシュフローを基に企業価値を算出する方法です。
メリット
インカムアプローチが持つ大きなメリットは、企業の将来性や成長性、固有の強みを評価に反映できる点です。
M&Aによって生まれるシナジー効果(コスト削減や販路拡大など)を将来のキャッシュフロー予測に織り込むこともできるため、投資の意思決定における理論的な根拠として重視されます。
デメリット
一方で、評価の基礎となる将来の収益やキャッシュフローの予測には、主観的な要素が入りやすく、予測の精度が評価結果に大きく影響するというデメリットがあります。
建設業は景気変動や季節要因による収益の変動が比較的大きいため、予測の正確性を高めるための緻密な分析が求められます。
主要な手法
手法名 | 概要 |
将来のフリーキャッシュフローを、加重平均資本コスト(WACC)で現在価値に割り引いて、それらを合計することで事業価値や企業価値を算出する手法です。 | |
配当還元法 | 将来受け取る配当を基に企業価値を算出する手法です。 |
マーケットアプローチ
マーケットアプローチは、評価対象企業と類似する上場企業をもとに算出した指標や、過去のM&A取引事例などを基に企業価値を推定する方法です。
メリット
類似企業や市場の株価をベースとするため、客観的かつ公平な価値算定が可能です。
また、他の評価手法で算出した価格が、市場実態から大きく乖離していないかを確認する妥当性の検証にも利用できます。
デメリット
事業内容や規模、財務状況などの類似度が高い上場企業や、類似するM&A取引を見つけにくい場合があります。
類似度が低い企業や事例を基準にすると、実態とかけ離れた評価額となるリスクがあります。
また、各企業が有する固有の強みを反映できない点にも注意です。
主要な手法
手法名 | 概要 |
類似会社比較法 | 類似上場企業の財務指標(EBITDAなど)をもとに倍率(EV/EBITDA倍率など)を計算し、それを対象企業に適用することで、企業価値を算出する手法です。 |
類似取引比較法 | 過去のM&A取引事例における取引価格を参考にして、評価額を算出する手法です。 |
コストアプローチ
コストアプローチは、貸借対照表における純資産額を基準に企業価値を算定する方法です。
メリット
評価基準が現在の財務状況に基づいているため、客観的に評価が行える点がメリットです。
また、算出方法がシンプルであるため、専門的な知識がなくても計算しやすいです。
デメリット
コストアプローチは、企業の現在の資産価値に着目するため、将来の収益性を生み出す源泉である「のれん(営業権)」の価値が評価に含まれません。
特に建設業界では、財務指標には表れない強み(技術力など)を有する企業が多く、この手法のみで評価を確定すると企業価値を著しく過小評価してしまうリスクがあります。
主要な手法
手法名 | 概要 |
簿価純資産法 | 貸借対照表の資産から負債を差し引いた「簿価純資産」を、そのまま株式価値とする手法です。 |
企業の資産と負債を時価で評価し直し、「時価総資産-時価総負債」で算出した時価純資産額を株式価値とする手法です。 |
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
相場よりも高値でゼネコンのM&A(売却)を行う可能性を高めるポイント
以下6つのポイントを押さえることで、相場よりも高値でゼネコンの売却を行える可能性が高まります。
- 高値での売却可能性が高い時期にM&Aを行う
- 早い時期からM&Aの準備を進める
- 価格を引き下げるリスクのある問題点を改善しておく
- 無形資産の価値や収益性を高めておく
- 自社ならではの強みを買い手に対して最大限アピールする
- ゼネコンのM&Aが得意な専門業者に依頼する
それぞれのポイントについて、以下で具体的に解説します。
高値での売却可能性が高い時期にM&Aを行う
M&Aの価格は市場環境に大きく左右されます。
建設業界全体の景況感が良く、公共投資が安定している時期や、買い手企業が特定の事業分野(例:インフラ補修、DX関連技術)への投資に積極的な時期は、高値での売却可能性が高まります。
市場のトレンドを把握し、最適な「売り時」を見極めることが重要です。
会社はいくらで売れる?相場の計算方法と高く売るための戦略
会社の売却額は「時価純資産+営業利益2〜5年分」が中小企業の相場です。自社の目安を知る計算方法、価格が上がる会社の条件、相場以上で売る戦略を解説します。
早い時期からM&Aの準備を進める
M&Aのプロセスは数ヶ月から1年以上に及ぶことがあります。
高値売却の可能性を高めるには、潜在的なリスクを排除し、会社の魅力を高める「磨き上げ」を早い時期から開始することが不可欠です。
具体的には、財務諸表の整理、各種契約の棚卸し、法務(許認可)体制の整備などを行います。
また、営業やマーケティング活動を強化し、売上や利益の増加を図ることも重要です。
価格を引き下げるリスクのある問題点を改善しておく
買い手がデューデリジェンス(DD)で問題点を発見すると、それが価格交渉における減額要因となります。
売却前に、主に以下の要素を改善しておきましょう。
問題の解決を図ることで、より高い価格でゼネコン事業を売却できる可能性が高まります。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
無形資産の価値や収益性を高めておく
ゼネコンのM&Aにおいて、財務諸表に現れない無形資産の価値や収益性の向上は、売却価格を高めることにつながります。
具体的には、主に以下の施策が効果的です。
- 経営事項審査における総合評定値(P点)の改善:P点の高さは公共工事の安定的な受注能力を公的に証明するものであり、公共工事分野に重点を置く買い手から高く評価される要素となります。M&A前にP点を最大化するための戦略的な投資(自己資本比率の改善、技術者の増員)を行うことが効果的です。
- 入札実績の強化:安定した高い落札率や、特定の難易度の高い公共工事の豊富な実績は、将来の確実な収益を裏付けます。
- DX・技術力の向上:他業界の例に漏れず、建設業界でもDXへの投資と人材シフトが進んでいます。DXに対応した業務プロセスの改善や、技術の応用などを行うことで、買い手から高い評価を受ける可能性が高まります。
上記は一例であり、営業力強化による売上の拡大や、マーケティング施策の強化によるブランド力向上、優秀な技能者の育成など、できることは多岐にわたります。
自社ならではの強みを買い手に対して最大限アピールする
前項で紹介した無形資産の価値や収益性の高さは、自社にとっての強みになります。
ですが、その強みを買い手企業が認識しなければ、高いプレミアムを加算してでも買収する動機が買い手側に生まれにくいため、高値で売却することが困難となります。
そのため、無形資産などの強みを強化したら、その価値を買い手にアピールすることが不可欠です。
ここで重要なのは、その強みが「自社独自のものであること」を訴求することです。
なぜならば、「どの会社にもある強み」だと、わざわざ高い対価を支払ってでも買収する必要性が薄れるためです。
たとえば、特定地域での長年の実績とネットワーク、ニッチな専門工法における高い技術力、特定の優良顧客との強固なリレーションシップなど、簡単に確立できない強みを訴求することが効果的です。
図解やグラフなどでわかりやすく強みをアピールし、その価値を買い手に認識してもらうことで、ゼネコン事業・会社を高値で売却できる可能性は高まります。
ゼネコンのM&Aが得意な専門業者に依頼する
建設業のM&Aには、経審、建設業許可、技術者や安全管理体制など、他業種にはない専門的な論点が多いため、業界特有の事情に詳しいM&A専門業者に依頼することが成功のカギとなります。
建設業界(特にゼネコン)のM&Aが得意な仲介会社やプラットフォームを利用することで、無形資産の価値を過小評価せずにバリュエーションへと反映したり、大きなシナジー効果が期待できる買い手候補を探してもらえたりする可能性が高まります。
その結果、ゼネコンの高値売却を実現しやすくなるでしょう。
会社を高く売る7つの秘訣|相場の考え方と価格の決まり方を解説
会社を相場より高く売るための7つの秘訣を解説。価格が決まる仕組み、買い手が評価するポイント(利益・独自性・組織)、売却前1〜2年でできる磨き上げを紹介します。
売却価格相場の理解に役立つゼネコンのM&A事例【2025年最新事例あり】
この章では、売却価格相場を理解する際に役に立つ、ゼネコンのM&A事例を6例紹介します。
各事例について、売却手法や成約金額、売り手と買い手企業の経営成績・財政状態、M&Aの目的を解説します。
事例の確認により、「どのくらいの価格でゼネコンのM&Aが実施されているのか」を把握できます。
なお、前半4つの事例は2025年に実施されたものであるため、最新のゼネコンM&Aに関する動向を知りたい方はぜひ参考にしてください。
【ゼネコン×ゼネコン】大成建設による東洋建設へのTOB
売却の手法・成約
2025年9月、公開買付け(TOB)の手法により、大成建設が東洋建設株式の61.81%を取得し、本件M&Aを行いました。
TOBによる取得価額は1,020億3,400万円です。
譲渡企業の概要
企業名 | 東洋建設 |
事業内容 | 海上・陸上土木、建築などを手がけるゼネコン |
主要な経営成績および財政状態 (2025年3月期) |
|
譲り受け企業の概要
企業名 | 大成建設 |
事業内容 | 土木事業や建築事業などを手がける大手ゼネコン |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
大成建設は、土木事業や建設事業などにおいて、幅広い領域で東洋建設とのシナジー効果が生み出されると判断し、本件のM&Aを行いました。
※参照元:
大成建設株式会社による当社株式に対する公開買付けに関する賛同の意見表明及び応募推奨のお知らせ(東洋建設)
大成建設株式会社による当社株式に対する公開買付けの結果、親会社及びその他の関係会社の異動、並びに主要株主である筆頭株主の異動に関するお知らせ(東洋建設)
2025年3月期 決算短信〔日本基準〕(連結) (大成建設)
【2025年最新】土木M&Aの相場はいくら?売却・買収の参考事例も解説
土木工事業M&Aの売買価格相場を、最新の動向に基づいて専門的に解説します。 また、価格を高めて売却する可能性を高めるポイントや、買い手側の価格決定精度や成功可能性を高めるポイント、2025年における土木工事業の最新M&A事例などもくわしく説明します。
【ゼネコン×道路建設】清水建設による日本道路へのTOB
売却の手法・成約
2025年7月、公開買付け(TOB)の手法により、清水建設が日本道路株式の38.22%を取得し、本件M&Aを行いました。
TOBによる取得価額は約423億2,750万円です。
譲渡企業の概要
企業名 | 日本道路 |
事業内容 | 道路建設及び舗装工事、一般土木工事、一般建築工事など |
主要な経営成績および財政状態 (2025年3月期) |
|
譲り受け企業の概要
企業名 | 清水建設 |
事業内容 | 建築・土木等建設工事を手がける大手ゼネコン |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
清水建設は、インフラ更新工事や民間顧客に対する営業活動などでの協働を図る目的で、本件のM&Aを行いました。
※参照元:
日本道路株式会社株式(証券コード:1884)に対する公開買付けの開始に関するお知らせ(清水建設)
日本道路株式会社株式(証券コード:1884)に対する公開買付けの結果に関するお知らせ(清水建設)
【建設サービス×ゼネコン】インフロニア・ホールディングスによる三井住友建設へのTOB
売却の手法・成約
2025年9月、公開買付け(TOB)の手法により、インフロニア・ホールディングスが三井住友建設株式(議決権)の80.61%を取得し、本件M&Aを行いました。
TOBによる取得価額は758億7,800万円です。
譲渡企業の概要
企業名 | 三井住友建設 |
事業内容 | 土木工事事業や建築工事事業を手がけるゼネコン |
主要な経営成績および財政状態 (2025年3月期) |
|
譲り受け企業の概要
企業名 | インフロニア・ホールディングス |
事業内容 | インフラの企画提案や設計、建設、運営・維持管理などの建設サービス |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
インフロニア・ホールディングスは、経営リソースの連携によるDX・技術開発や事業機会の拡大、人材育成の共同推進、ガバナンス体制の強化などを図るために、本件のM&Aを行いました。
※参照元:
インフロニア・ホールディングス株式会社による当社株式に対する公開買付けの開始(三井住友建設)
インフロニア・ホールディングス株式会社による当社株式に対する公開買付けの結果(三井住友建設)
2025年3月期 決算短信〔IFRS〕(連結)(インフロニア・ホールディングス)
【ゼネコン×不動産】長谷工コーポレーションによるウッドフレンズへのTOB
売却の手法・成約
2025年6月、公開買付け(TOB)の手法により、長谷工コーポレーションがウッドフレンズ株式の90.38%を取得し、本件M&Aを行いました。
TOBによる取得価額は約22億6,650万円です。
譲渡企業の概要
企業名 | ウッドフレンズ |
事業内容 | 住宅事業、都市木造事業など |
主要な経営成績および財政状態 (2024年5月期) |
|
譲り受け企業の概要
企業名 | 長谷工コーポレーション |
事業内容 | 建設事業を中心に手がけるゼネコン |
主要な経営成績および財政状態 (2025年3月期) |
|
M&Aの目的・背景
長谷工コーポレーションは、両社の商品ラインナップ拡充や東海圏での事業拡大、用地情報の共有による取引活性化などを目的に、本件のM&Aを行いました。
※参照元:
株式会社ウッドフレンズの普通株式に対する公開買付けの開始に関するお知らせ(長谷工コーポレーション)
株式会社ウッドフレンズの普通株式に対する公開買付けの結果に関するお知らせ(長谷工コーポレーション)
2024年5月期 決算短信〔日本基準〕(連結)(ウッドフレンズ)
2025年3月期 決算短信〔日本基準〕(連結)(長谷工コーポレーション)
【建設業×ゼネコン】ミライト・ホールディングスに対する西武建設の株式売却
売却の手法・成約
2022年3月、株式譲渡の手法により、西武建設の株主が株式の95%を売却し、本件M&Aを行いました。
売却価格は約620億円(アドバイザリー費用含む)です。
譲渡企業の概要
企業名 | 西武建設 |
事業内容 | 土木、建築、その他建設工事全般を手がけるゼネコン |
主要な経営成績および財政状態 (2021年3月期) |
|
譲り受け企業の概要
企業名 | ミライト・ホールディングス |
事業内容 | 通信、電気、土木、建築工事事業など |
主要な経営成績および財政状態 (2021年3月期) |
|
M&Aの目的・背景
ミライト・ホールディングスは、両社が経営資源を相互に活用することで、事業展開の加速を図るために、本件のM&Aを行いました。
※参照元:
株式会社ミライト・ホールディングスによる西武建設株式会社の子会社化のお知らせ(ミライト・ホールディングス)
2021年3月期 決算短信〔日本基準〕(連結)(ミライト・ホールディングス)
【多角化企業×ゼネコン】麻生に対する大豊建設の株式売却
売却の手法・成約
2022年7月、第三者割当増資の手法により、大豊建設が新株を売却し、本件M&Aを行いました。
売却価格(出資金額)は403億7,500万円です。
譲渡企業の概要
企業名 | 大豊建設 |
事業内容 | 土木建築工事の請負や設計などを手がけるゼネコン |
主要な経営成績および財政状態 (2022年3月期) |
|
譲り受け企業の概要
企業名 | 麻生 |
事業内容 | 医療関連事業、構築物等に関する調査診断およびコンクリート等材料関連の試験分析、不動産販売及び賃貸など |
主要な経営成績および財政状態 (2021年3月期) |
|
M&Aの目的・背景
大豊建設は、麻生グループが有する九州地区における官公庁や地元企業とのネットワークを活用することで、土木事業および建築事業における事業エリアの効率的な拡大などを図るために、本件のM&Aを行いました。
※参照元:
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
ゼネコンの買収価格決定にあたって買い手が注意すべきポイント
買い手企業にとってのM&A価格決定は、投資判断そのものです。
将来の投資回収を見据え、リスクを最小限に抑えつつ、適切な価格で買収を行うための注意点を3つ紹介します。
買収資金が高い傾向があるため、投資回収のリスクが高い
建設業のM&Aでは、多額の固定資産を保有することなどを理由に、評価の基礎となる資産価値(時価純資産)は高くなる傾向があります。
加えて、高い経審点や技術力といった「のれん」の部分も上乗せされるため、買収価格(株式価値)が高額になるケースも少なくありません。
一方で、建築資材の高騰や工事の遅延といった影響で、期待通り事業による収益を得られなくなる事態も想定されます。
こうした背景により、買収資金を回収できなくなるリスクに注意が必要です。
買い手側としては、事業計画の確実性を厳しく吟味した上で、買収価格を過大評価しないように注意が必要です。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
入念なデューデリジェンスが不可欠
建設業には、粉飾決算や未払い賃金、会計制度の不備など、注意すべきリスクや改善点がたくさんあります。
そのため、財務や法務、税務、会計など、幅広い領域にわたって、入念にデューデリジェンスを実施することが求められます。
また、デューデリジェンスで発見されたリスクをもとに、買収価格の修正や買収可否の判断、買収後の戦略策定などを行い、リスクを最小限に抑える(もしくは対策する)ことが重要です。
そうすることで、リスクの顕在化によって収益性が低下し、買収資金を回収できなくなる事態を回避しやすくなります。
デューデリジェンスとは?意味・種類・費用・流れをわかりやすく解説
デューデリジェンス(DD)とは、M&Aや投資の前に行う詳細調査です。財務・法務・ビジネスなどの種類、費用の相場、進め方と期間を公認会計士がわかりやすく解説します。
従業員の引き継ぎやモチベーション管理を慎重に行う
建設業を買収する主な目的の1つは、売り手企業が持つ「技術や人材、そして建設業許可の獲得・継続」です。
M&A後に優秀な技術者や資格保有者が流出してしまうと、収益性が低下して買収価格の回収に遅れが生じるだけでなく、最悪の場合、ゼネコン事業の継続が難しくなるおそれがあります。
こうした事態を回避するためにも、従業員のモチベーションを維持する施策(ボーナスなど)を実施したり、従業員が働きやすい環境を作ったりすることが重要です。
ゼネコンのM&A相場に関連するQ&A
最後に、ゼネコンにおけるM&A相場との関連性が高い質問を5つ取り上げ、その回答をお伝えします。
ゼネコンのM&Aではどのくらいの費用がかかる?
M&Aの費用は、主に専門家への依頼費用です。
一般的に、事前相談料(0円~1万円)、着手金(0円~200万円)、中間金(0万円~100万円程度)、そして成功報酬(取引金額に応じた料率)などが発生します。
このほか、デューデリジェンス費用として数十万円から200万円程度の調査費用がかかります。
M&Aにかかる費用の種類や目安【売り手・買い手別に徹底解説】
M&Aでは、買収費用や仲介会社への手数料などがかかります。仲介会社に支払う着手金は、50万円〜200万円程度が相場です。公認会計士が、M&Aにかかる費用の種類や目安をくわしく解説します。(公認会計士 前田 樹 監修)
成功報酬における最低報酬額の相場は?
M&Aアドバイザーに支払う成功報酬(レーマン方式による料率計算)には、一般的に最低報酬額が設定されています。
成功報酬額が最低報酬額を下回った場合、最低報酬額の支払いが必要です。
最低報酬額の中央値は、中小企業庁の資料では500万円とされており、概ねこの金額が相場の目安となります。
依頼する専門業者によって最低報酬額の金額は変わるため、サービス品質などを併せて検討することがおすすめです。
※参照元:M&A支援機関登録制度実績報告等について(中小企業庁)
M&Aの仲介手数料の相場はいくら?種類・レーマン方式の計算方法・安く抑えるコツを解説
M&A仲介手数料の相場を解説。着手金・中間金・成功報酬の種類、レーマン方式の計算方法と具体例、手数料を安く抑えるコツを紹介します。
ゼネコンの売却でかかる税金は?
売却スキームによって、税金の種類と税率が大きく異なります。
原則として、各スキームでかかる税金の詳細は以下です。
- 株式譲渡(個人株主):売却益に対して一律20.315%(所得税・復興特別所得税・住民税)の申告分離課税が適用されます。ただし、2025年以降はミニマムタックスによる税負担増加の可能性に注意が必要です。
- 事業譲渡:譲渡益に対して法人税等(約30〜40%)が課税され、さらに課税対象資産には消費税、不動産移転には登録免許税や不動産取得税などが追加で発生します。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
ゼネコンのM&Aを行うメリットは?
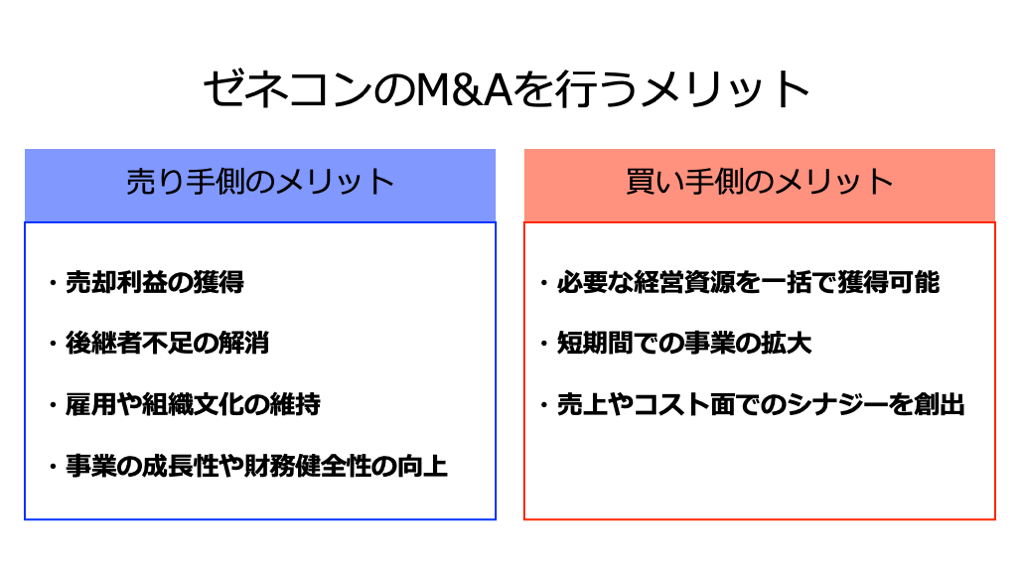
売り手側は、売却利益の獲得や後継者不足の解消(廃業の回避)、雇用や組織文化の維持といったメリットを期待できます。
また、大手建設会社の傘下入りにより、事業の成長性や財務健全性の向上も見込めます。
一方で買い手側は、必要な経営資源(技術や人材など)を一括で獲得し、短期間で事業の拡大を図れる点がメリットです。
また、拠点の統廃合やクロスセルなどのシナジーにより、売上増加やコスト削減を図ることも可能です。
会社売却の完全ガイド|流れ・相場・税金・注意点を徹底解説【2026年版】
会社売却の全体像を1記事で解説。売却の流れ7ステップ、価格相場の考え方、税金と手取り、失敗しないための注意点まで、2026年時点の情報でまとめた完全ガイドです。
ゼネコンのM&Aを行うデメリット(注意点)は?
売り手側のデメリットとして、M&Aの交渉過程で企業の機密情報が漏洩するリスクや、希望通りの条件で売却できないリスク、買い手が見つからないリスクなどが挙げられます。
一方、買い手側のデメリットとして、従業員の離職等によって収益性が低下したり、システムや業務面での統合が円滑に行われず、想定していたシナジー効果を得られなかったりするリスクが挙げられます。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
ゼネコンのM&A相場に関するまとめ
ゼネコンのM&A価格相場は、「時価純資産+将来の収益力(のれん)」や「EBITDA×3〜8倍+現預金-有利子負債」という計算式で算出されます。
実際のM&A価格は交渉で決定されることが一般的であり、その基準として企業価値評価の結果が主に考慮されます。
ゼネコンを含む建設業においては、経審の点数やDX対応能力をはじめとした無形資産の価値を高めることが、高値での売却可能性を上げることにつながります。
また、簿外債務の解消などを通じて、マイナス面を改善することも重要です。
加えて、ゼネコンの企業価値評価には、建設業に特有の知識も求められるため、建設業のM&Aを得意とする専門業者にM&A実務を依頼することもおすすめです。
ゼネコンのM&Aを検討中の方は、まず「自社の売却価格がどのくらいになるのか」を前述した相場の計算式を用いて算出したり、専門家に算出を依頼したりすることがおすすめです。
そうすることで、相場に対する理解が深まり、かつ今後どのような方向性でM&Aを進めるべきかが明確になりやすいでしょう。
建設業M&Aの相場はいくら?算定方法・高値売却のポイント・事例【2026年版】
建設業M&Aの売却相場と算定方法(時価純資産+営業利益数年分)を解説。建設業許可・技術者の価値、高値売却のポイント、最新の売却事例を紹介します。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】