電子部品業界のM&A動向と事例14選|売却価格相場と再編の背景


- 法務監修: 相良 義勝 (京都大学文学部卒 / 専業ライター)
電子部品企業(メーカー・商社)のM&A動向を業界の現状と絡めながら解説します。M&Aの買い手・売り手から見た目的・メリットや、売却価格相場、成功のポイント、2020年~2022年に実施された最新のM&A事例も詳しく取り上げています。
▶ 最新データ:電子部品メーカー・電子部品製造会社のかいしゃ価値トレンド(同業の会社がいくらでM&Aしたか)
電子部品業界の現状
電子部品のグローバル市場規模は近年緩やかな増加傾向にあり[1]、2019年には米中貿易摩擦による景況感悪化・設備投資抑制などの影響で低調となったものの[2]、2020年以降は回復し、今後も市場拡大が見込まれています[3]。
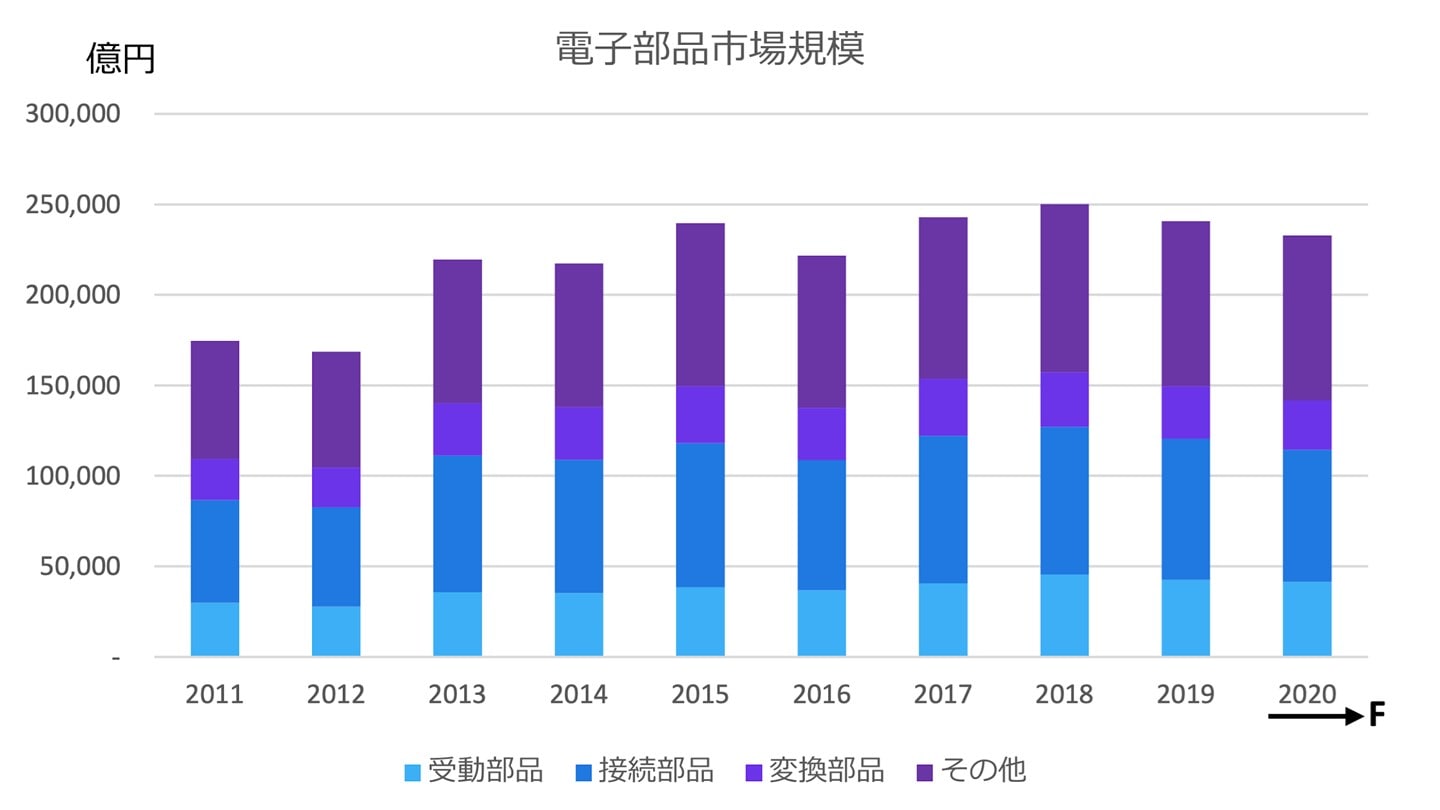
出典:電子デバイス産業・関連産業における市場動向(経済産業省)
市場拡大の背景としては、以下のような要因が挙げられます。
短期的要因 |
|
|---|---|
中長期的要因 |
|
電子部品は日系メーカーが大きな競争力を維持している分野であり、生産金額で見たシェアは37%に及びます(2019年)。
ただし、電機メーカーの競争力低下や生産拠点のグローバル化を受けて電子部品の国内消費は減少傾向にあり(2019年の国内市場規模は世界の約6.7%)、電子機器の生産規模が拡大している中国・アジア諸国の市場シェアが上昇しています。[1]
日系メーカーの強みは、大手を中心に生産されている高性能・高精度の先端的電子部品にあります。
一般的・汎用的な部品については海外メーカーとの競争が激化し、中小規模メーカーにとっては厳しい経営環境となってきています。
M&A市場の現状と動向 今後の展望も解説
M&Aの市場は、後継者不足問題の深刻化などを理由に拡大してきました。しかし2020年は、コロナ禍の影響で市場が縮小しました。公認会計士が、M&Aの市場の動向および今後の展望を徹底解説します。(公認会計士 前田 樹 監修)
電子部品業界のM&Aの動向と目的・メリット
強みの強化・補完を目的として電子部品業界内でのM&A(電子部品メーカー間や電子部品商社間のM&Aなど)が活発に行われています。
海外企業に対する買収(先端技術取得を目的とした海外メーカー買収、海外販路開拓を目的とした海外商社・卸売企業の買収)もしばしば見られます。
競争激化を受け、事業ポートフォリオ見直しのために一部事業を同業者に売却したり、事業基盤安定化のために資本提携を模索したりする動きもあります。
異業種とのM&Aでは、電子部品メーカーによる半導体メーカーの買収や、部品・材料系メーカー(化学品・自動車部品などのメーカー)による電子部品メーカーの買収などの例があります。
電子部品企業が事業承継のためにファンドからの出資を利用する例も少なからず見られます。
買い手・売り手業種の組み合わせと買い手から見たM&Aの目的・メリットをまとめると以下のようになります。
買い手 | 売り手 | 買い手の目的・メリット |
|---|---|---|
電子部品メーカー | 電子部品メーカー |
|
電子部品メーカー | 電子部品商社 |
|
電子部品商社 | 電子部品メーカー |
|
電子部品メーカー | 半導体メーカー |
|
総合商社・複合型専門商社 | 電子部品商社 |
|
化学品・自動車部品などのメーカー | 電子部品メーカー |
|
ファンド | 電子部品メーカー |
|
売り手側の電子部品企業としては、以下のような目的からM&Aを実施しています。
- より大きな事業基盤を有する同業者との統合・協業による財務基盤安定化・事業拡大
- 事業の選択と集中(競争力の低い部門を切り離し、競争力の高い分野に経営資源を集中)
- 買い手・提携パートナーによる出資と協業を通した事業再生
- 後継者不在企業による第三者への事業承継
- 開発・生産体制強化のための資金調達
M&Aとは?意味・手法・流れを初心者向けにわかりやすく解説【図解付き】
M&Aの意味・目的・代表的な手法・進め方の流れを、初めての方向けに図解でわかりやすく解説。中小企業のM&Aで押さえるべきポイントもまとめています。
事業承継とは?方法3種類・流れ・税金・支援制度をわかりやすく解説【2026年版】
事業承継の方法は親族内承継・従業員承継・M&Aの3種類。それぞれの流れとメリット、事業承継税制・補助金など2026年時点の支援制度、かかる税金を図解で解説します。
[1]電子デバイス産業・関連産業における市場動向(経済産業省)
[2]調査統計ガイドブック2020-2021(JEITA)
[3]グローバル経済と主要産業の動向(2021年度下期)(三井住友銀行)
電子部品企業の企業価値評価と売却価格相場
M&Aにおける企業価値評価と売却価格の決まり方
M&Aの売却価格は企業価値評価に基づいて交渉により決定されます。
企業価値評価では、一定の合理的な手法を用いて企業の価値(値打ち)を投資者(株主)の立場から見積もります。
企業価値評価の手法
企業価値評価には3つのアプローチがあります。
アプローチ | 考え方 | 代表的な手法 |
|---|---|---|
インカムアプローチ | 企業の収益性を直接的に評価 | DCF法 |
マーケットアプローチ | 市場株価やM&A取引の実勢価格をもとに評価 | 市場株価法 類似会社比較法(マルチプル法) |
コストアプローチ | 純資産額をもとに評価 | 時価純資産法 年倍法 |
インカムアプローチでは、企業がどれだけのインカム(収益)を生む力を持っているかを、事業計画や収益予測に基づいて直接的に評価します。
マーケットアプローチは、市場による評価を基準にするやり方です。
上場企業であれば株式時価総額を企業価値と見なせます。
非上場企業の場合、類似した上場企業との比較で価値を割り出す手法があります(類似会社比較法)。
中小企業の案件を多数扱うM&A仲介会社などにおいては、過去のM&A取引をデータベース化した上で、同規模・同傾向のM&Aの取引実勢価格をもとにして現在の案件の企業価値を割り出す場合もあります。
コストアプローチでは貸借対照表の純資産(=資産-負債)をもとに企業価値を求めます。
時価純資産法では、資産と負債を時価に直して差し引きした額(時価資産-時価負債)を企業価値とします。主に清算会社を対象とした評価で用いられます。
通例、M&Aにおいては今後も事業を継続する企業が評価対象となり、今後の収益性が問題となるため、時価純資産法では十分な評価ができません。
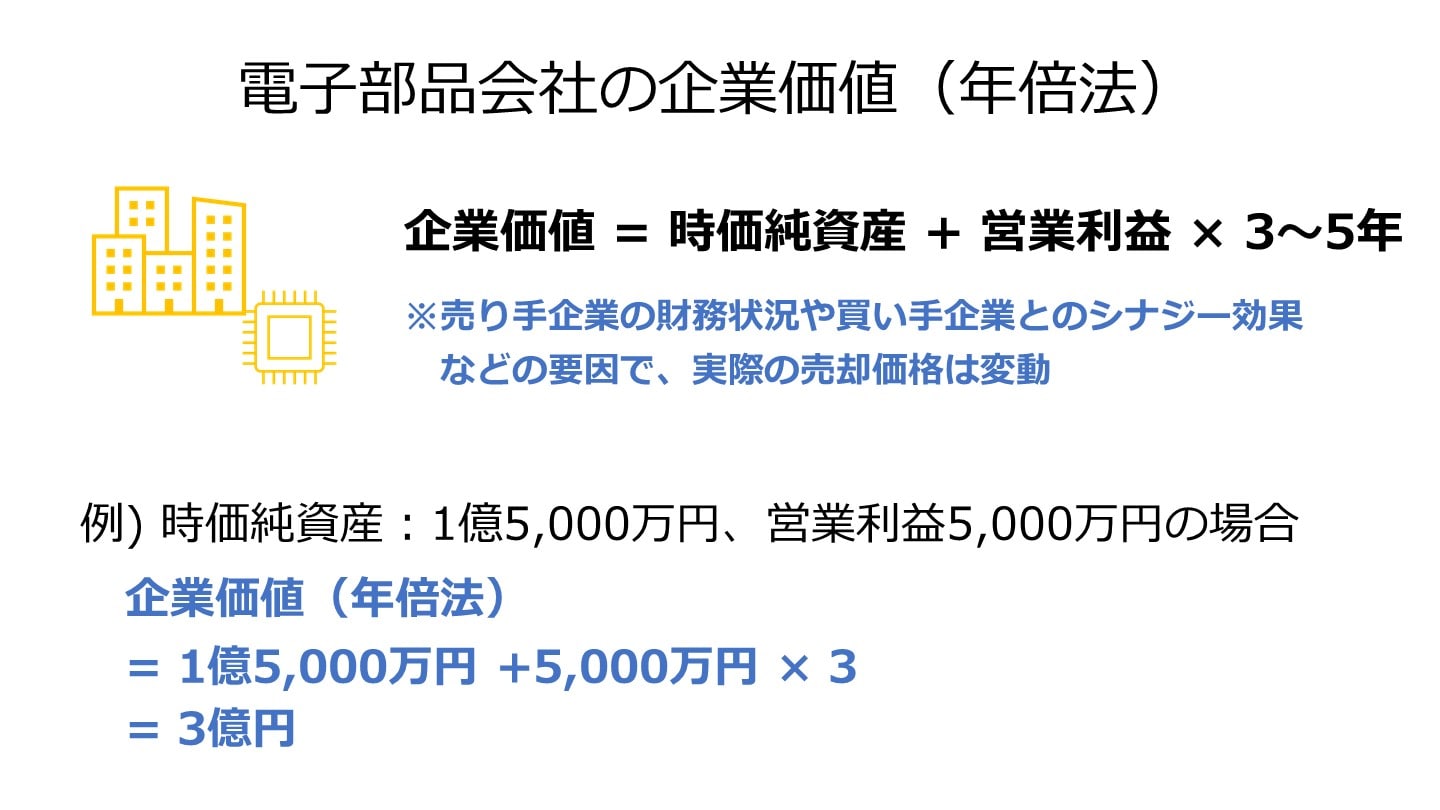
年倍法では、現在の利益をもとに簡易的に収益性を見積もって評価に反映させます(企業価値=時価純資産+直近年度の営業利益の数年分)。
年倍法は非上場中小企業の売却などで用いられます。M&Aの検討段階において自社や相手企業の企業価値を簡易的に見積もる方法としても有用です。
売却価格の決まり方
企業価値評価の金額は言わば会社の理論的な値段であり、それがそのまま売却価格となるわけではありません。
最終的な売却価格は交渉次第ということになりますが、企業価値評価を用いて売却価格の上限・下限を考えることも可能です。
売り手企業がM&Aを行わずにこのまま単独で存続した場合と、M&Aで買い手企業と統合した場合とでは、収益性が異なるため、企業価値評価額も異なります。
一般的には「単独存続の場合の企業価値(A)<M&Aを実行した場合の企業価値(B)」となり、「B-A」はM&Aによるシナジー効果の大きさに対応します。
売り手としてはAを超える金額でないと許容できません(A以下ではM&Aを行う意味がないため)。
価格交渉においては、Aよりなるべく高額で、買い手が受け入れるぎりぎりの金額を求めることになります。
一方、買い手にとってはBを下回る金額でなければなりません(M&A後に達成されるシナジーの価値の全額を現在の株主に支払うのは不合理であるため)。
価格交渉においては、売り手に売却を決意させることができる最低限のプレミアム(Aへの上乗せ額)を模索することになります。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
売却価格相場
M&Aの企業価値評価・売却価格決定には以下のような様々な要素が関わります。
したがって、売却価格相場を(例えば業種ごとに)具体的な金額で挙げることはできません。
- 売り手企業の業容や財務状況、将来性、競合優位性など
- 景気や市況、金利
- 売り手企業と買い手企業の相性(どのようなシナジーが期待できるか)
例えば年倍法で評価を行う場合、収益性評価の一般的な相場は営業利益の3~5年分と言われています。
実際の年数は上記の様々な要素を考慮して決定されます。
電子部品企業特有の要素としては、以下のようなものが挙げられます。
- メーカーの場合:競争優位性の高い独自製品・独自技術の有無、優秀なエンジニアの在籍数・年齢分布やM&A後の雇用継続可能性、生産設備規模・生産能力
- 商社の場合:調達・販売ネットワークの広さ・柔軟性、紛争・災害なども考慮した上での調達安定性
M&Aの価格相場はいくら?企業価値の算定方法と価格を高めるポイント
中小企業M&Aの価格相場は「時価純資産+営業利益2〜5年分」が目安です。企業価値算定の3つの方法、業種・規模別の相場観、売却価格を高めるポイントを解説します。
年買法とは?企業価値の計算方法やメリットを図解で詳しく解説
年買法とは、時価純資産に営業利益の3〜5年分を加算して買収額を求める方法です。営業利益は営業権を表し、年数は将来性を基に決定します。公認会計士が、年買法の計算式やメリット・デメリットを解説します。(公認会計士 前田 樹 監修)
自社の評価や買い手からの関心度を試算してみませんか?
自社の相場感や評価の目安をあらかじめ把握しておきたい場合は、情報収集の入口として「かいしゃ価値トレンド」の活用が便利です。業種・所在地・売上高の3つを選択するだけで、同業の成約相場や関心を持つ買い手企業の傾向を「会社名を出さず・約30秒・無料」で確かめることができます。売却を具体的に決めていない段階の調べものとして、1,000名以上(2026年6月時点)の経営者に利用されています。
さらに一歩進んで実際の反響を確かめたいときは、国内最大級の法人限定ハイクラスM&Aプラットフォームである「M&Aサクシード」を通じてアプローチを待つことも可能です。契約なし・書類提出なしで匿名にて登録でき、10,700社以上の買い手企業から直接初期オファーを受け取ることができます。同業者だけでなく、「異業種からの想定外のオファー」によって自社の新しい強みやシナジーが発見されるケースも少なくありません。
運営会社の株式会社M&Aサクシードは東証プライム上場のVisionalグループに属し、中小企業庁のM&A支援機関として登録されています。80社以上の提携金融機関をはじめとするネットワークを有し、公開中4,100件以上(累計21,000件以上)の案件を掲載。2024年以降はプラットフォーム成約案件の約半数が譲渡金額1億円以上で成立しています。
電子部品企業間のM&A事例8選
【電子部品製造×電子部品製造】KYOCERA AVXがロームのタンタルコンデンサ事業を譲受
譲渡企業の概要
ローム:LSI・半導体素子・ダイオード・トランジスタ・LED・抵抗器などの製造販売を展開する大手電子部品メーカー[4]
譲り受け企業の概要
KYOCERA AVX Components Corporation:電子部品・電子機器の大手メーカー京セラの米国子会社で、先進的電子部品を製造[5]
M&Aの目的・背景
譲渡企業:タンタルコンデンサ部門は業界大手のKYOCERA AVXに譲り、リソースを注力領域へ集中[6]
譲り受け企業:世界的なシェアを持つタンタルコンデンサ分野をさらに強化し、電解コンデンサソリューションのポートフォリオを一気に拡大[5]
M&Aの手法・成約
- 実行時期:2022年8月(予定)
- 手法:事業譲渡
- 結果:ロームがKYOCERA AVX Components Corporationにタンタルコンデンサ製品の事業資産(製造ライン・知的財産権など)を譲渡(譲渡資産の移管が完了するまでの一定期間、ロームがタンタルコンデンサを受託生産し譲り受け企業に供給)
- 譲渡金額:不明
クロスボーダーM&Aとは?手法・メリット・リスクを事例で解説
クロスボーダーM&Aとは、国境をまたぐ企業買収です。IN-OUT・OUT-INの動向、手法と進め方、為替・法制度・PMIのリスク、有名事例を解説します。
【電子部品等商社・メーカー×電子部品製造】アルコニックスがジュピター工業を完全子会社化
譲渡企業の概要
ジュピター工業:岩手県宮古市と中国に拠点を構え、デジタルモバイル製品などの民生機器向け部品を主力製品として、精密コネクタ金属端子部品のプレス加工とプレス金型設計・製作、一体成形によるコネクタ製造の事業を展開[7]
譲り受け企業の概要
アルコニックス:グループの中核企業として国内外子会社とともに電子機能材・アルミ・銅・ニッケル・レアメタル・レアアースなどの商社事業を展開し、近年は金属加工を中心に製造事業を拡大[8]
M&Aの目的・背景
譲り受け企業:商社機能と製造業を融合した総合企業への変革を加速[7]
M&Aの手法・成約
- 実行時期:2022年4月[9]
- 手法:株式譲渡
- 結果:アルコニックスがジュピター工業の全株式を取得
- 譲渡金額:非開示
金属加工のM&A・事業承継事例13選、動向
金属加工業界では、技術獲得や垂直統合などを目的としたM&Aが活発に行われています。金属加工会社の最新M&A・売却事例や動向、M&Aの相談先、流れ、成功可能性を高めるポイントをわかりやすく解説します。(中小企業診断士 鈴木裕太 監修)
【電子部品商社・メーカー×電子部品卸】佐鳥電機がSM Electronic Technologiesを関連会社化
譲渡企業の概要
SM Electronic Technologies:インドで電子部品卸販売事業を展開[10]
譲り受け企業の概要
佐鳥電機:半導体・電子部品・電子機器の商社事業、オリジナル電子部品(スイッチ)の製造事業、各種ハードウェア・ソフトウェアの受託設計・開発・製造管理事業、取引先ネットワークを活用したソリューションプロバイダ事業などを展開[11]
M&Aの目的・背景
譲り受け企業:クロスセル(相手企業の販路を通した既存取扱商品の販売展開)などを通して海外事業のさらなる成長を図る[10]
M&Aの手法・成約
- 実行時期:2022年4月[12]
- 手法:第三割当増資・株式譲渡
- 結果:佐鳥電機が第三者割当増資・株式譲渡によりSM Electronics Technologiesの株式の25.1%を取得し、同社を持分法適用関連会社化
- 譲渡金額:非公表
半導体業界のM&A動向と近年の事例14選【徹底解説】
半導体企業のM&Aは、急速な市場成長などを背景に活発化しています。半導体業界のM&A・業界再編動向を解説し、有名事例や2020年・2021年の事例を中心に、近年のM&A事例をくわしく紹介します。
【電子部品製造×電子部品製造】村田製作所がResonantを完全子会社化
譲渡企業の概要
Resonant:米国テキサス州に本社を置く電子部品メーカーで、独自技術によるRFフィルタのデザインで世界をリード[13]
譲り受け企業の概要
村田製作所:セラミックスをベースとした電子部品の開発・生産・販売を展開する世界的メーカー[13]
M&Aの目的・背景
譲り受け企業:5Gや次世代Wi-Fiの普及とともに高性能な高周波フィルタのニーズ上昇が見込まれるなか、Resonantの高周波フィルタ向け独自技術(XBAR技術)を取り込み、自社の技術・ものづくり力と融合させることでさらに優れた高周波フィルタを開発し、情報通信分野におけるリーディングメーカーとしての地位を強化[13]
M&Aの手法・成約
- 実行時期:2022年3月
- 手法:株式譲渡・吸収合併
- 結果:PJ Cosmos Acquisition Company(村田製作所の米国子会社が本買収を目的に設立した法人)がResonantに対する株式公開買付けを実施したのち、同社を吸収合併[14]
- 譲渡金額:約336億円
製造業のM&A動向と事例|売却相場・評価のポイント【2026年版】
製造業のM&A動向と最新事例を解説。人手不足・後継者不在を背景とした再編、技術・設備が評価される売却相場の考え方、高値売却のポイントを紹介します。
【電子部品製造×電子部品製造】釜屋電機が松尾電機に出資
譲渡企業の概要
松尾電機:コンデンサ・回路保護素子の製造販売事業を展開[15]
譲り受け企業の概要
釜屋電機:電子部品の製造販売事業を展開(親会社である台湾の華新科技股とともに、製品購入などを通して松尾電機と協力関係を構築)[15]
M&Aの目的・背景
譲渡企業:
- 海外メーカー躍進による競争激化と、グループ企業の国内外競争法違反行為による課徴金・制裁金・集団民事訴訟の負担で業績が悪化し、単独での回復は困難な状況
- 既に協力関係にある釜屋電機からの出資を受け、財務基盤強化、増産に向けた設備投資、訴訟和解金のための資金調達を行うとともに、釜屋電機親会社との協業により海外販売拡大を図る[15]
M&Aの手法・成約
- 実行時期:2022年1月[16]
- 手法:第三者割当増資
- 結果:松尾電機が釜屋電機を引受先とする第三者割当増資を実施
- 譲渡(増資)金額:約4億9,955万円
【電子部品・電子機器製造×電子部品製造】AKIBA HD子会社のアドテックがシーアールボックスを完全子会社化
譲渡企業の概要
シーアールボックス:産業機器・医療機器用電源カスタム設計やセンサー開発の技術を強みとして、マイコンユニット・電源モジュールなどの電子回路の開発・設計・製造事業を展開[17]
譲り受け企業の概要
AKIBAホールディングス:傘下グループ企業を通してメモリ製品を初めとする電子部品・電子機器などの開発・製造・販売事業を展開し、近年では通信コンサルティング、科学技術計算向け高度計算機の開発・製造・販売、ホテル・旅館事業開発、ペット商品企画などの分野に事業を拡大[17]
アドテック:AKIBAホールディングスの子会社で、メモリ製品製造販売とIoTソリューションの事業を展開
M&Aの目的・背景
譲り受け企業:譲渡企業の販路・調達先・人材などの経営資源をアドテックと融合し、新規顧客開拓、調達力強化、業務効率化、技術力向上、IoTソリューション事業および産業向けPC事業の拡大加速を図る[17]
M&Aの手法・成約
- 実行時期:2021年10月[18]
- 手法:株式譲渡
- 結果:アドテックがシーアールボックスの株式の52.9%(自己株式を除く全株式)を取得
- 譲渡金額:非公表
IoT企業のM&A(売却・買収)動向、事例、成功のポイント
IoT業界は大きな発展が予想される分野であり、M&Aが活発に行われています。IoT業界の市場動向やM&A・売却の動向、近年の事例、成功のポイントについて、図解も交えてわかりやすく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
【複合商社×化学・電子部品商社】兼松アドバンスド・マテリアルズが寒川商事を完全子会社化
譲渡企業の概要
寒川商事:石油化学材料、電子部品、梱包資材などを扱う専門商社[19]
譲り受け企業の概要
兼松アドバンスド・マテリアルズ:総合商社兼松傘下の商社で、スリット加工を施した非鉄金属材料を中心に、電子部品・化学材料などの多様な商材のJIT納入サービス(「必要なものを必要なだけ必要なときに」提供するサービス)を展開[20]
M&Aの目的・背景
譲渡企業:事業の拡大[20]
譲り受け企業:譲渡企業の事業基盤・有力客先を取り込み、中期経営ビジョンの最重要課題である化学材料・電子部品分野の強化を図る[19]
M&Aの手法・成約
- 実行時期:2021年7月
- 手法:株式譲渡
- 結果:兼松アドバンスド・マテリアルズが寒川商事の全株式を取得し同社およびその子会社ケイユーを完全子会社化[20]
- 譲渡金額:不明
化学業界の最新M&A動向・化学メーカーのM&A事例15選
化学業界ではイノベーション推進などを目的としたM&Aが活発です。M&Aでは、開発力強化などのメリットを得られます。業界の現状と、化学メーカー(化学製品製造会社)の最新M&A動向・事例を徹底解説します。
【総合商社×電子部品商社】丸紅がソルトンを完全子会社化
譲渡企業の概要
ソルトン:産業用コネクタなどの電子部品を扱う専門商社で、専門技術者による各種サポートも提供[21]
譲り受け企業の概要
丸紅:広範な分野において輸出入・国内取引・内外事業投資・資源開発などの事業を多角的に展開する総合商社[22]
M&Aの目的・背景
譲り受け企業:AI・5G通信・電気自動車などの開発進展に伴いコネクタを初めとする電子部品の需要拡大が見込まれるなか、新規分野(2016年に進出)の電子部品事業において商品ラインナップ拡充と物流サービス効率化を実現し、事業拡大を図る[21]
M&Aの手法・成約
- 実行時期:2021年6月
- 手法:株式譲渡
- 結果:丸紅がソルトンの全株式を取得
- 譲渡金額:不明
商社の売却・M&A動向とメリット、事例をわかりやすく解説
商社(専門商社)業界では、同業者(専門・総合商社)やメーカーへの会社売却が活発です。商社の売却では、取引先拡大などのメリットを得られます。売却動向や2020年〜2022年のM&A事例を徹底解説します。
[4]会社概要(ローム)
[5]タンタルコンデンサの事業資産をロームより取得(京セラ)
[6]タンタルコンデンサ事業に関する資産譲渡(ローム)
[7]株式の取得(アルコニックス)
[8]事業案内(同上)
[9]歩み(同上)
[10]SM Electronic Technologiesへの出資(佐鳥電機)
[11]事業紹介(同上)
[12]出資完了(同上)
[13]Resonant社の買収完了(村田製作所)
[14]Resonant社買収(村田製作所)
[15]第三者割当による新株式の発行(松尾電機)
[16]新株式の発行に係る払込完了(松尾電機)
[17]子会社による株式取得(AKIBA HD)
[18]沿革(同上)
[19]寒川商事の株式取得(兼松アドバンスド・マテリアルズ)
[20]契約締結完了(寒川商事)
[21]ソルトンの買収(丸紅)
[22]会社概要(丸紅)
電子部品企業と異業種企業のM&A事例6選
【電子部品等×IDM】デクセリアルズが日本政策投資銀行と共同で京都セミコンダクターを子会社化
譲渡企業の概要
京都セミコンダクター:化合物を用いた光半導体デバイスとモジュールの開発・製造・販売事業を展開[23]
譲り受け企業の概要
デクセリアルズ:電子部品・接合材料・光学材料などの製造・販売事業を展開[24]
M&Aの目的・背景
譲渡企業・譲り受け企業:補完関係にある両社の経営資源を相互に活用し、市場成長が見込める高速通信・センシング分野において新製品・技術の共同開発や顧客基盤拡大を図る[23]
M&Aの手法・成約
- 実行時期:2022年3月[25]
- 手法:株式譲渡
- 結果:デクセリアルズが京都セミコンダクター全株式を取得し、そのうち18.9%を日本政策投資銀行に譲渡
- 譲渡金額:約88億円(京都セミコンダクター株式81.1%の取得金額+アドバイザリー費用など)
【機能素材・電子部品×印刷】巴川製紙所が昌栄印刷を子会社化
譲渡企業の概要
昌栄印刷:特殊印刷技術・情報加工技術をベースに有価証券・ICカードなどの製造・加工・販売事業を展開[26]
譲り受け企業の概要
巴川製紙所:紙・不織布・パルプ・プラスチックなどを用いた電気・電子・光機器用素材・部品の製造事業を展開[27]
M&Aの目的・背景
譲り受け企業:昌栄印刷の加工技術の取り込みによる新製品開発加速[26]
M&Aの手法・成約
- 実行時期:2020年3月30日[28]
- 手法:株式譲渡
- 結果:巴川製紙所が持分法適用関連会社であった昌栄印刷の株式を追加取得して保有比率を40.01%に高め、同社の意思決定機関を実質的に支配する状態となったことにより、同社を連結子会社化
- 譲渡金額:1億5,700万円
印刷会社のM&Aの動向と事例15選、取引手法【最新版】
印刷需要の低迷により印刷業界は大きな変革期を迎え、印刷会社の間ではM&Aによる事業変革・事業承継の動きが広がっています。印刷業界の現状と印刷会社のM&Aの動向、取引手法、近年の事例を詳しく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
【化学品×繊維・プラ・電子部品】ダイセルがグンゼの電子部品用フィルム事業を譲受
譲渡企業の概要
グンゼ:インナーウェアを中心とするアパレルの製造販売事業のほか、複合商業施設やスポーツクラブの運営事業、繊維資材・プラスティック材・電子機能材(電子部品用フィルムとタッチパネル)・メカトロ機器・医療機器の製造販売事業などを展開[29]
譲り受け企業の概要
ダイセル:自動車・エレクトロニクス・医療・コスメ・日用品・エネルギーなどの各種産業向け化学品の製造販売事業を展開[30]
M&Aの目的・背景
譲渡企業:電子部品事業継続のための事業構造最適化(電子部品関連事業をタッチパネル部門に集約)[31]
譲り受け企業:今後成長が見込まれる機能フィルム分野における事業拡大(新たなコーティング技術・ノウハウの獲得による高機能フィル製品の開発・提供体制強化)、譲受設備の活用拡大による電子部品・ライフサイエンス分野の事業拡大[32]
M&Aの手法・成約
- 実行時期:2022年10月(予定)
- 手法:事業譲渡
- 結果:ダイセルがグンゼの亀岡工場を主体とした電子部品用フィルム開発・製造・販売事業を譲受
- 譲渡金額:不明
アパレル業の売却価格相場、M&A動向・事例
アパレル事業の売却・M&Aは、「後継者不足の解決」や「EC事業の強化」といった戦略を遂行する手段として役立ちます。アパレル事業の売却について、事例や売却額の相場、メリットをくわしく解説します。
【ファンド×電子部品】アジア電子部品投資ファンドがセンインテクノロジーズに出資
譲渡企業の概要
センインテクノロジーズ:MID(3次元成形回路部品)の設計・開発・製造・販売をトータルにサポートするソリューション事業を展開[33]
譲り受け企業の概要
アジア電子部品投資ファンド:日中クロスボーダー投資・進出支援を手がけるAIS CAPITALが設立したファンドで、国内中堅・中小電子部品企業を対象とする投資事業を展開[34]
M&Aの目的・背景
譲渡企業・譲り受け企業:センインテクノロジーズのMID事業の事業基盤強化、海外市場開拓[34]
M&Aの手法・成約
- 実行時期:2022年3月
- 手法:出資(詳細不明)
- 結果:アジア電子部品投資ファンドがセンインテクノロジーズに出資
- 譲渡(増資)金額:不明
【ファンド×電子部品】33事業承継ファンドがアイビー電子工業の株式を取得
譲渡企業の概要
アイビー電子工業:電子部品・プリント回路基板の設計・加工・検査などの事業を展開[35]
譲り受け企業の概要
33事業承継ファンド:三十三銀行と名南経営キャピタルが共同で組成したファンドで、地元中堅・中小企業の事業承継を支援[35]
M&Aの目的・背景
譲渡企業・譲り受け企業:アイビー電子工業の事業承継に関する課題解決[35]
M&Aの手法・成約
- 実行時期:2022年3月
- 手法:株式譲渡
- 結果:33事業承継ファンドがアイビー電子工業の株式を取得
- 譲渡金額:不明
【自動車部品製造×電子部品実装】豊田合成がワンダーフューチャーコーポレーションに出資
譲渡企業の概要
ワンダーフューチャーコーポレーション:低耐熱性の回路基板などに対して熱ダメージを与えることなく電子部品の実装を行う技術(IHリフロー技術)や3Dタッチパネル・LEDモジュールを開発し、それらを活用した電子機器受託生産などを展開するスタートアップ企業[36]
譲り受け企業の概要
豊田合成:トヨタグループにおける非金属部門の中核企業として、ゴム・樹脂から生まれる自動車部品の開発・生産を中心とする事業を展開[37]
M&Aの目的・背景
譲渡企業:財務基盤安定化、IHリフロー技術の社会実装加速[38]
譲り受け企業:
- 譲渡企業の技術を用いて樹脂などの耐熱性の低い部品に対する電子部品実装を効率化
- フロントグリルやコックピット、ハンドルなどにセンシングやサイネージの機能を付加するなど、機能性と意匠性を両立させた製品の共同開発を推進し、次世代型の自動車・モビリティサービスへの対応力を強化[39]
M&Aの手法・成約
- 実行時期:2021年10月
- 手法:第三者割当増資
- 結果:豊田合成がワンダーフューチャーコーポレーションの第三者割当増資を引き受け同社に出資
- 譲渡(増資)金額:不明
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[23]京都セミコンダクターの株式の取得(デクセリアルズ)
[24]会社概要(同上)
[25]沿革(京都セミコンダクター)
[26]持分法適用関連会社の連結子会社化(巴川製紙所)
[27]会社概要(同上)
[28]2020年3月期有価証券報告書(同上)
[29]製品・サービス(グンゼ)
[30]商品紹介(ダイセル)
[31]電子部品事業部フィルム部門の譲渡(グンゼ)
[32]電子部品事業部フィルム部門譲受(ダイセル)
[33]トップ(センインテクノロジーズ)
[34]センインテクノロジーズへの出資(AIS CAPITAL)
[35]33事業承継ファンドによる投資実行(三十三銀行)
[36]トップ(ワンダーフューチャーコーポレーション)
[37]事業領域(豊田合成)
[38]豊田合成より出資を受け入れ(ワンダーフューチャーコーポレーション)
[39]ワンダーフューチャーコーポレーションに出資(豊田合成)
電子部品企業のM&Aを成功させるポイント
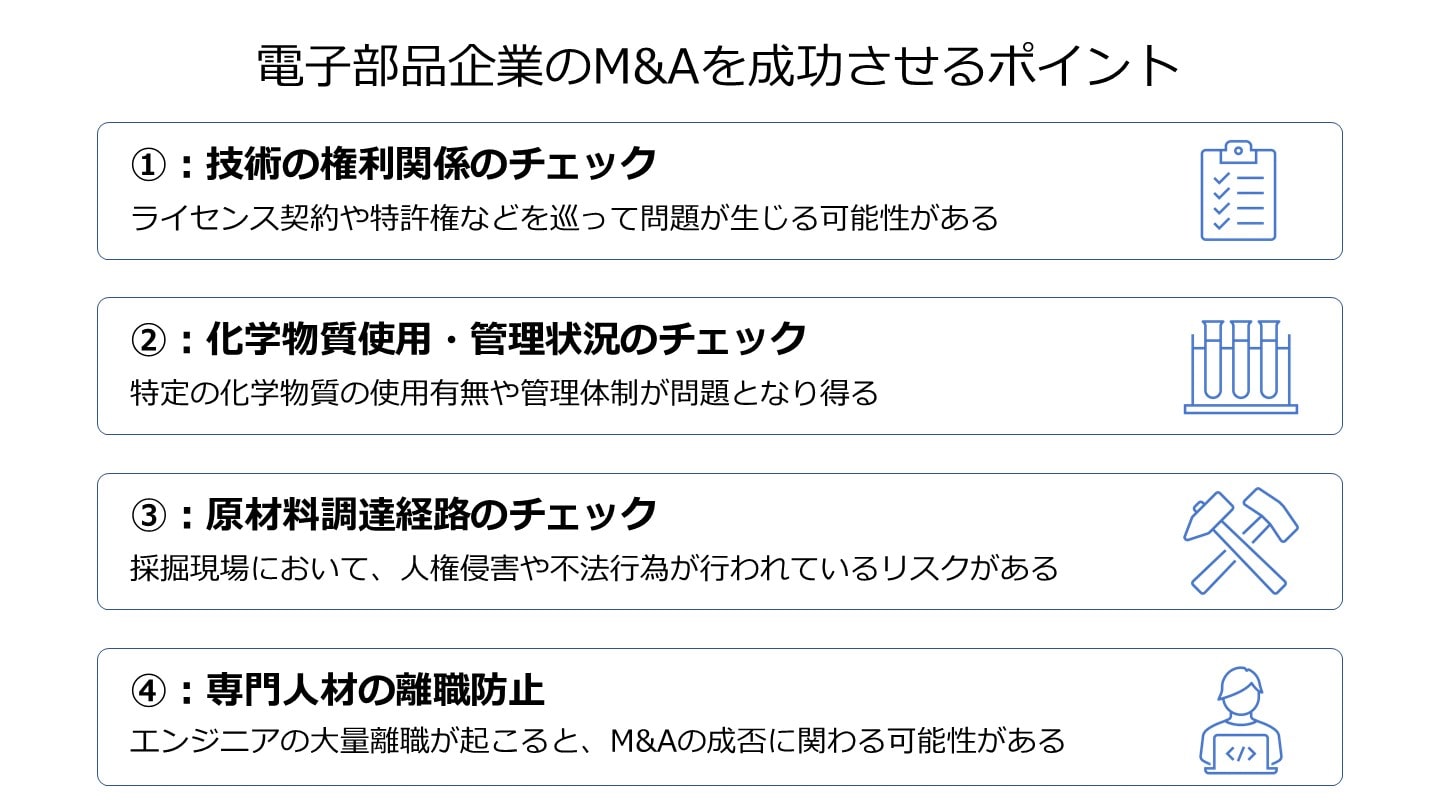
技術の権利関係のチェック
電子部品メーカーの買収・売却では、製品に用いられている技術の権利関係が問題となる場合があります。
例えば、売り手企業がライセンス契約により他社の保有技術の使用権を得て製品に利用している場合に、その技術の利用の仕方や範囲がライセンス契約の内容に違反していると、ライセンサー企業からの訴えにより損害賠償を求められたり、事業の遂行が難しくなったりする恐れがあります。
売り手企業の保有技術であっても、第三者の権利を侵害しているケースや、第三者との間で特許権などを巡って紛争が生じる恐れが高い(実際に生じている)ケースもあります。
買い手としてはデューデリジェンス(買収監査)においてこうした問題を重点的にチェックし、条件交渉やM&A契約に反映させる(場合によっては取引中止を決断する)必要があります。
売り手としても、売却を成功させる上で避けては通れない問題です。
事前に問題点をチェックして解消しておくか、買い手も交えて対策を検討することが必要です。
電子部品商社の買収・売却においても、主要取り扱い商材の製造企業においてそうした問題がないか、外部から確認可能な範囲で(例えば特許紛争の有無などを)チェックする必要があります。
M&Aの調査とは?デューデリジェンスの種類・内容・費用を徹底解説
M&Aで行う調査(デューデリジェンス)の全体像を解説。財務・法務・ビジネス・労務など種類別の調査内容、費用相場、調査で見つかる問題と対処法を紹介します。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
化学物質使用・管理状況のチェック
有害な化学物質の利用規制が世界的に拡大しており、とくにEUにおいては製品に使われる化学物質の規制が厳格化されています。
そのため、電子部品の輸出先(あるいは電子部品を用いた最終製品の輸出先)の法規制との関係で、特定の化学物質の使用の有無や管理体制(明確な規程に基づいて管理し、管理状況を正確に記録しているかどうか)が問題となることがあります。[40]
技術の権利関係の問題と同様に、買い手・売り手の双方においてチェックと対応の検討が求められます。
原材料調達経路のチェック
電子部品に用いられる各種の希少鉱物が、開発途上国の紛争地域において採掘され、先進国に向けて輸出されるケースがあります。
そうした場合、採掘現場において人権侵害や不法行為が行われたり、鉱物輸出が資金洗浄などに利用されたりする恐れがあることから、鉱物調達に関する規制が国際的に強化されてきています。[41]
そのため、M&Aにおいても鉱物調達経路のチェックが必要になることがあります。
専門人材の離職防止
電子部品メーカーの買収においては、技術そのものだけでなく、技術を開発・活用する優秀なエンジニアの獲得が主要な目的のひとつとなるケースが少なくありません。
そうした場合、M&A後に中心的なエンジニアの離職やエンジニアの大量離職が起こると、M&Aの成否に関わります。
買い手としてはPMI(経営統合作業)における人事・労務面の重点事項として対応を検討するとともに、M&A契約においても売り手側にある程度の離職防止策を義務づけたり、M&A後の雇用条件について一定の譲歩を示したりすることが必要になるでしょう。
売り手企業においては、鍵となる人材に対してM&Aに関する事実を早めに伝達し、エンゲージメントの把握・向上に努めるなどの対応が求められます。

PMIとは?M&A後の経営統合の進め方・成功のポイントを事例で解説
PMI(Post Merger Integration)とは、M&A成立後の経営統合プロセスです。統合すべき領域(経営・業務・意識)、進め方の手順、失敗しないためのポイントを事例とともに解説します。
M&Aの課題とは?人事やシステム統合の対策を徹底解説
M&Aには、人事やシステム統合などの分野でいくつか注意すべき課題があります。今回の記事では、M&Aの課題と具体的な対策をわかりやすく解説します。また、M&Aの現状やメリットなども紹介します。(公認会計士 西田綱一 監修)
まとめ
電子部品市場はIoTなどの普及に伴い大きく成長することが予想されています。
日本の電子部品産業は大手メーカーを中心に高い競争力を維持している一方で、海外メーカーとの競争が激化している分野もあります。
そうしたなか、国際的な法規制にも留意しつつ積極的なM&Aを展開していくことが、今後の電子部品産業の成長につながると考えられます。
(執筆者:相良義勝 京都大学文学部卒。在学中より法務・医療・科学分野の翻訳者・コーディネーターとして活動したのち、専業ライターに。企業法務・金融および医療を中心に、マーケティング、環境、先端技術などの幅広いテーマで記事を執筆。近年はM&A・事業承継分野に集中的に取り組み、理論・法制度・実務の各面にわたる解説記事・書籍原稿を提供している。)