ベンチャー企業のバイアウト 売却額の決め方やポイントを徹底解説


ベンチャー企業のバイアウト(会社売却)は出口戦略の1つであり、IPOとはメリットやデメリットが異なります。バイアウトにおける売却金額の決定方法や高値での売却可能性を高めるポイントを図解で解説します。(公認会計士 西田綱一 監修)
ベンチャー経営者視点での「バイアウト」とは
バイアウトとは、事業の継続を前提として一般株主から対象会社の株式を取得することを言います。
一方、セルアウトとは、ベンチャー経営者が自社株式を売却し、経営権(≒支配権)を譲渡することを意味します。
セルアウトと同じ意味でバイアウトという言葉を用いることがありますが、これは、本来、誤用です。
しかし、日本ではベンチャー経営者が会社売却で利益を得ることをバイアウトと呼ぶことも少なくありません。
そのため、本記事ではバイアウト=売却の意味で用いますので、ご留意ください。
バイアウトとは?意味・4つの手法(MBO・EBO・LBO・MBI)の違いをわかりやすく解説
バイアウトとは経営権の取得を目的とした買収のことです。MBO・EBO・LBO・MBIの4手法の違いと仕組み、目的、それぞれのメリット・デメリットをわかりやすく解説します。
出口戦略として、IPOよりもバイアウト(会社売却)が増えている背景・理由
IPOとは
IPOは、Initial Public Offeringの略で、直訳すると「(株式の)最初の社会的提供」です。
それまでは創業者自身とVC(ベンチャーキャピタル)などプロの投資家に閉じていた新株発行と資金調達の対象を、広く一般社会へと公開・拡大するものです。
つまりIPOとは、自社の株式が、株式市場において、一般投資家の間でも売買されるようになるということです。
M&AとIPOの違い【メリット・デメリットを徹底比較】
M&AとIPOのそれぞれにメリットとデメリットがあるため、経営者の目標や戦略によって最適な選択肢は異なります。本記事では公認会計士がそれぞれの特徴、メリット、デメリットを比較・徹底解説します。(公認会計士 伊藤嘉朗 監修)
日本におけるIPOとバイアウト(会社売却)の件数
日本におけるIPOとバイアウト(会社売却)の件数を2020年の件数で比較します。
2020年のIPOは136件[1]でした。
一方バイアウトの内、事業承継型M&Aとして公表されているものの件数は600件程度でした。
さらに公表されていないものも含めると、事業承継型M&Aの件数は年間4,000件を上回るとする見方が存在します。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
2020年最新のM&A件数、コロナ禍以降の推移を振り返る
この記事では2020年1-9月のM&A成約件数や譲渡金額の推移を紹介します。2019年に譲渡金額の大きかったM&A取引ランキングや、自社の事業売却を検討する会社の経営者が、コロナ禍で下した決断も紹介します。
バイアウトを出口戦略として選択するベンチャー企業が多い理由
ベンチャー企業内における経営資源の不足
経営には資源が必要ですが、社会環境の変化等から経営資源が不足し、経営を維持できなくなるケースは決して珍しくありません。
特に近年は少子高齢化の影響により、ベンチャー企業においても人材不足が深刻化しているとされています。
事業に必要な人材や設備が整わなければ経営を続けることも難しいため、バイアウトを行い自分は創業者利益を得て、経営は豊富な経営資源を持つ他者に任せるという選択を取る起業家が増えているとされています。
VC等の投資件数・投資額が増加し、IPOよりもバイアウト件数が増えている
国内のVC等による国内のベンチャー企業への投資について見ると、2014年度以降は投資金額及び投資件数共に増加傾向で推移しており、2014年の投資件数:727件・投資金額:約740億円[3]でしたが、2018年については、投資件数:1,483件、投資金額:約1,706億円[3]でした。
これも、バイアウト件数が増えている要因の一つです。
売却資金による新たなベンチャー起業
バイアウトを行うと売却資金を獲得できます。
その資金を元手に再度起業を行うという人もいます。
起業家で立て続けにいくつものベンチャー企業を創業する人のことを連続起業家と呼びます。
ベンチャー起業の経営者は20~30代と若い世代であることも少なくなく、企業の成長も一般的に中小企業よりも急激になる特徴があります。
バイアウトを行った後にリタイアするのではなく、連続起業家として新たにベンチャー起業を行うケースも珍しくありません。
バイアウトの実績を持った経営者は、VCなどからの信頼も厚くなります。
ほかのベンチャー企業に介入したり、VCから資金調達を行いやすくなったりするなど、起業家として活動しやすくなります。
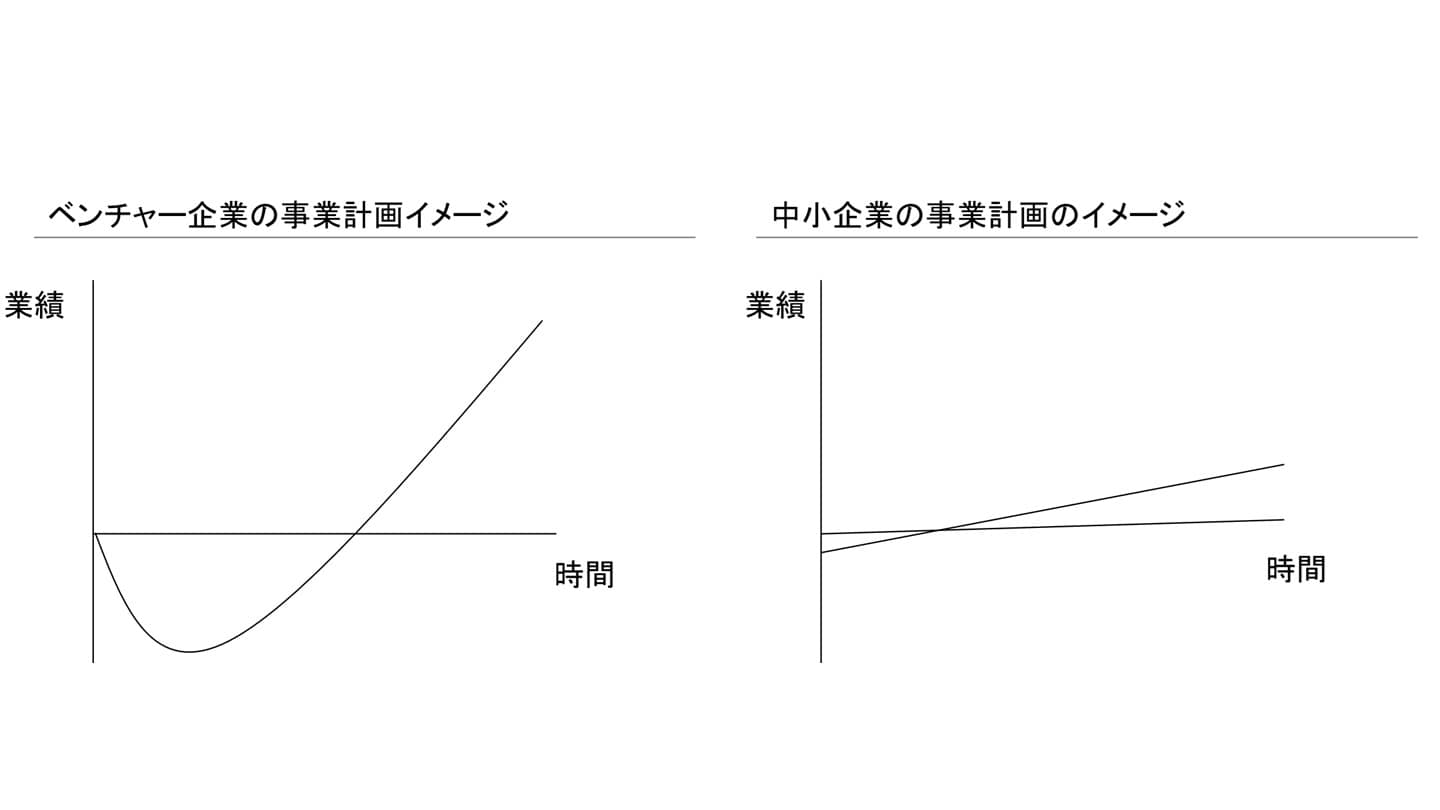
出典:事業会社と研究開発型ベンチャー企業の連携のための手引き(第三版)(meti.go.jp)
M&Aで起業するメリットとは?個人が会社を買って始める方法を解説
ゼロからの起業に代わる「M&Aで起業」の方法を解説。既存事業を買うメリット・デメリット、案件の探し方、資金調達、失敗しないための注意点を紹介します。
IPOの難化
IPOを成功させた場合のメリットは大きいですが、IPOを行うためには厳しい審査を通る必要があります。
IPOの主なデメリットは以下の通りです。
- 役員の経営責任や企業の社会的責任の増大
- 経営の透明性確保と適時ディスクロージャー体制の確立・充実・維持
- インサイダー取引規制と取引自由度の制約
- IPO準備からIPO後まで、一貫して必要となる管理・審査・監査・体制構築・維持費用
またこれらのためのコミュニケーションのコストも想定しておく必要があります。
一方、上場基準を満たす必要がないバイアウトは、IPOと比較すれば、楽と感じる人が少なくないと考えられます。
特にスピードの面から、ベンチャー起業の出口戦略にバイアウトが選ばれることが増えているとされています。
イグジット戦略とは?M&AとIPOのメリットや違いを徹底解説
イグジット戦略とは、イグジットの方法やタイミングを決定することです。IPOとM&Aの2種類があり、それぞれメリットやデメリットは異なります。公認会計士が、イグジット戦略の種類や違いを解説します。(公認会計士 前田 樹 監修)
ベンチャー企業のM&Aを成功させる秘訣とは【事例12選】
ベンチャー企業にとってM&Aは、大きな戦略的意味を持ちます。ベンチャー企業にとってのM&Aの意味や近年の動向・事例、売却価格の決定方法や成功の秘訣について、図解を用いて徹底解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
ベンチャー企業によるバイアウト(会社売却)のメリットとデメリット
メリット
株式や事業の売却利益を得られる
バイアウト(会社売却)を行うと、創業者利益として株式や事業の売却利益を得ることができます。
大手企業の傘下に入ることで、事業の成長が加速する
ベンチャー企業がバイアウト(会社売却)で大手企業の傘下に入ると、大企業と経営資源を共有できるというメリットがあります。
不足していた経営資源を補うことができれば、事業の成長を加速することも不可能ではありません。
買い手となる大企業にとって、ベンチャー企業のM&Aによって獲得を狙うリソースは、人材・技術・顧客の確保等が中心です。
IT 系人材(特に人材獲得競争が激しいのはAI関連)が不足していることからIT人材の確保を目的とした買収が見受けられます。
また、技術に関しては、創薬分野等で知財を含めて買収するケースが、顧客に関してはSaaS系ベンチャー企業が獲得している顧客を含めて買収するケースが見受けられます。
会社経営からリタイアし、趣味や新しい事業に集中できる
バイアウト(会社売却)を実現できると、まとまった時間が取れるため、仕事を理由にこれまでできていなかった趣味などにしっかりと時間を充てることができます。
また連続起業家として、新たに起業することも可能です。
ハッピーリタイアのためのM&A メリットや成功のポイント、事例
M&Aによるハッピーリタイアには、創業者利益を獲得できるメリットなどがあります。ハッピーリタイアの意味やM&Aのメリット、M&Aによるハッピーリタイアを成功させるポイント、事例をくわしく解説します。(公認会計士 西田綱一 監修)
業績が悪くても実行できる可能性がある
ベンチャー企業の業績が悪いと、自社の事業を譲り受けてくれるような第三者はいないだろうと考えるケースが少なくないとされています。
しかし、ベンチャー企業側が気付いていなかったような事業の価値を買い手が高く評価し、バイアウト(会社売却)に至るケースもあります。
仮に、ベンチャー企業の事業が赤字や債務超過であったりしても、買い手が事業の価値を認めて譲り受けたいと申し出ることがあり得るということを認識すべきであるといえるかもしれません。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
デメリット
経営の統合に労力がかかる
一般的にM&A後の経営統合は簡単ではないとされます。
給与等の処遇・労務管理・セキュリティ管理等について、売り手企業と買い手企業との間にギャップがあるのが通常だからです。
ベンチャー企業のバイアウト(会社売却)の場合、そのギャップを埋めつつも、ベンチャー企業にある程度の自由度を与えつつ、ベンチャー企業の良さ(特にスピード)を活かすことが必要なので、より難しいとされます。
買い手企業が大企業である場合、出向者を専任で配置することで、バイアウト後の経営統合が円滑になるとされます。
また、バイアウト後のベンチャー企業の経営に関する配慮や大企業とベンチャー企業の間に立ち、両社の円滑なコミュニケーションをサポートできる人材の存在が成功要因として大きいとされています。
バイアウト後のベンチャー企業の経営に関する配慮としては、大企業側が、システムの統合は最低限に抑える、または統合は行わないといった方針でベンチャー企業に大きな裁量を認めることでベンチャー企業側のモチベーションを維持することができると考えられています。
M&Aの課題とは?人事やシステム統合の対策を徹底解説
M&Aには、人事やシステム統合などの分野でいくつか注意すべき課題があります。今回の記事では、M&Aの課題と具体的な対策をわかりやすく解説します。また、M&Aの現状やメリットなども紹介します。(公認会計士 西田綱一 監修)
希望通りの条件で売却できない可能性がある
バイアウト(会社売却)にあたり、ベンチャー企業の経営者は、希望条件を事前によく考えておく必要があります。
例えば、当面はベンチャー企業・買い手企業の事業に関わり続けたいのか、新しく起業を行うのか、余暇を楽しむといった全く別のことを行いたいのか等です。
希望条件について、特に譲渡対価の金額は、ベンチャー企業経営者として懸念することの多い重要な要素の1つであると考えられます。
しかし、希望条件として検討すべき要素は譲渡対価だけではありません。
ベンチャー企業の経営者は、バイアウトにおける希望条件を明確化し、可能な限りで優先順位を付しておくことが望ましいと言えるでしょう。
ただしバイアウトは相手があることであり、売り手企業の希望が確実に受け入れられるわけではないことには大きな注意が必要です。
会社売却のメリット・デメリット|相場・従業員への影響・事例を解説
会社売却のメリット(創業者利益・事業存続・保証解除)とデメリットを整理。売却相場の考え方、従業員の処遇、実際の売却事例までわかりやすく解説します。
バイアウトにおける売却価格の決定方法・プロセス
バリュエーションの結果をもとに、交渉によって決定することが一般的
バイアウトにおける売却価格は、バリュエーションの結果をもとに、交渉によって決定することが一般的です。
バリュエーションとは、企業価値を算定することです。バリュエーションはM&A取引においてかなり早い段階で実施されるべきです。
バリュエーションの後に実施される各種デューデリジェンスはバリュエーションの修正の要否を検討する材料になります。
デューデリジェンスとは、対象企業である売り手側における各種のリスク等を精査するため、主に買い手が専門家等に依頼して実施する調査のことです。
デューデリジェンスの結果を踏まえてバリュエーションが見直されることは少なくありません。
しかし、対価の目線が全く揃っていないのにコストをかけてデューデリジェンスや契約交渉に入るのは売り手・買い手双方にとって好ましくないと言えるため、バリュエーションは非常に重要な過程です。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
ベンチャー企業におけるバリュエーションの方法
マルチプル法(類似会社比較法)
マルチプル法(類似会社比較法)は上場している同業他社の株価を参考にして企業価値を算定する方法です。

出典:エクイティ・ファイナンスに関する基礎知識(meti.go.jp)
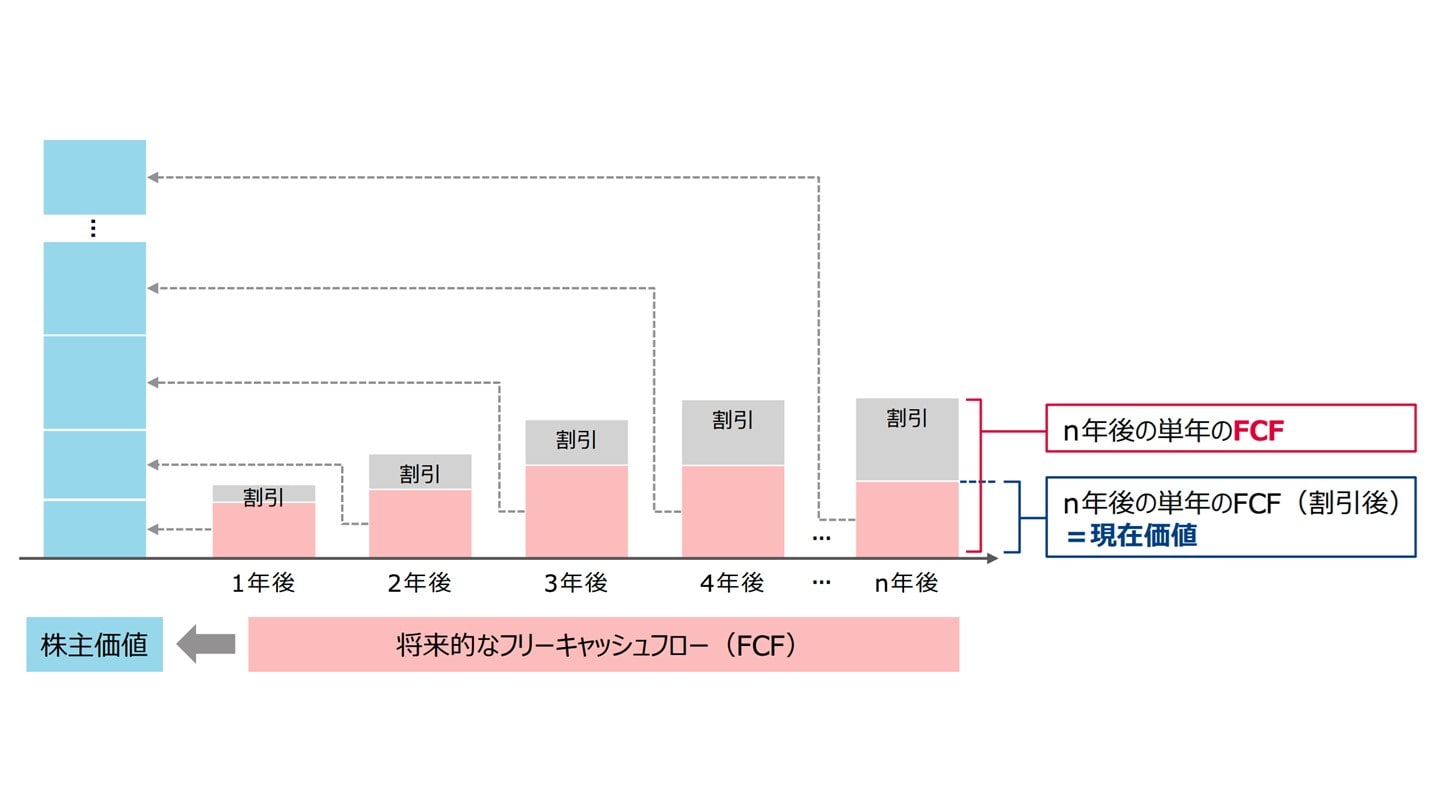
DCF法
DCF法は、今後のキャッシュフロー(CF)を予測し、「割引率」で割り引いて企業価値を算定する方法です。
出典:エクイティ・ファイナンスに関する基礎知識(meti.go.jp)
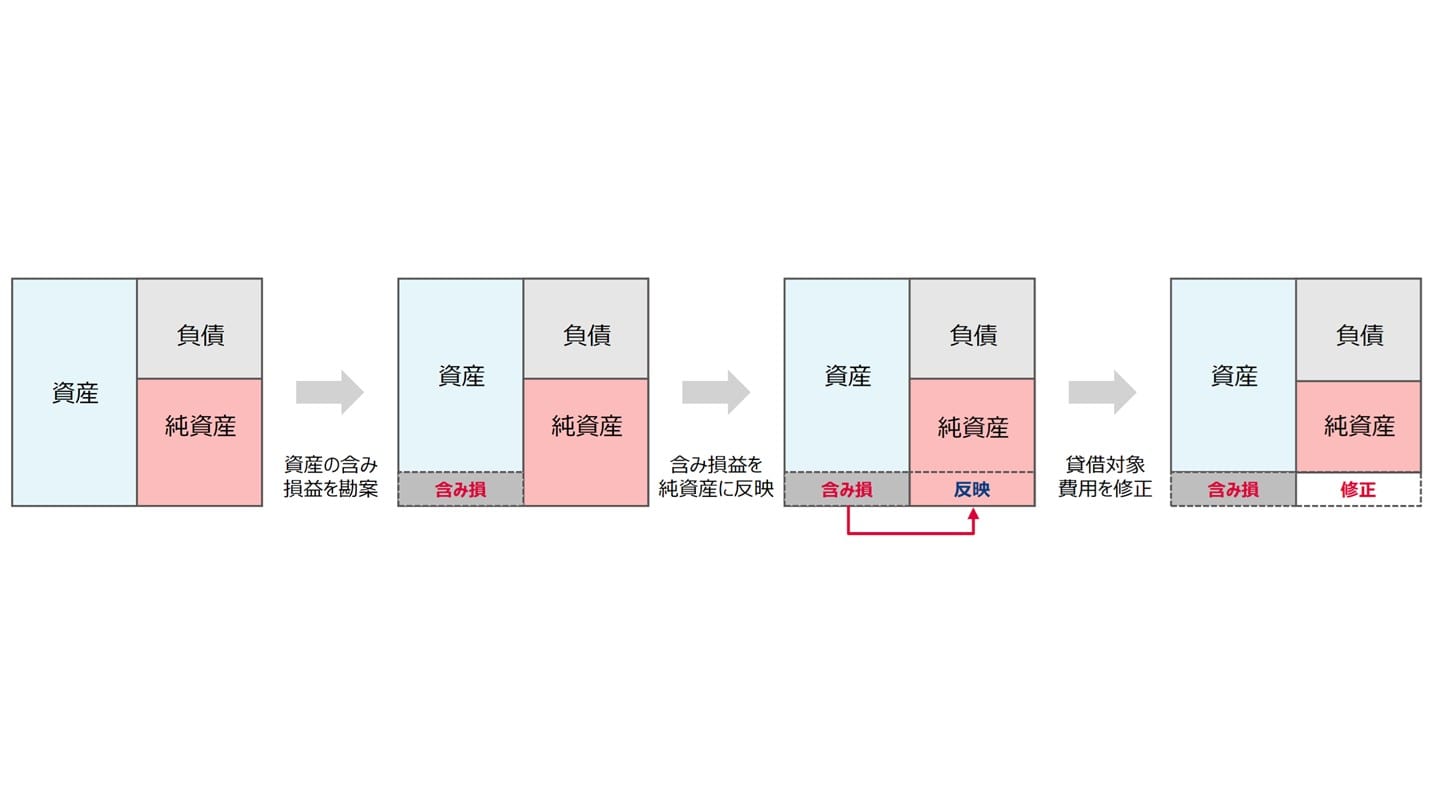
修正純資産法、年買法
年買法は、企業の修正純資産に営業権と呼ばれる年間利益額の複数倍(通常は1倍から5倍)の金額を足して算出する方法です。
出典:エクイティ・ファイナンスに関する基礎知識(meti.go.jp)
M&Aの価格算定方法とは?3つの評価アプローチと相場・計算例を公認会計士が図解解説
M&Aの価格算定の3つのアプローチ(コスト・マーケット・インカム)と計算例を公認会計士が図解で解説。中小企業の相場「時価純資産+営業利益2〜5年分」もわかります。
M&Aのプロセス全体像|準備・交渉からPMIまでの流れを図解で解説
M&Aのプロセスを準備・マッチング・交渉・DD・契約・PMIの6段階に分けて図解で解説。各段階の期間の目安とやるべきこと、つまずきやすいポイントがわかります。
高値によるバイアウトの成功可能性を高めるポイント
高値で売却できるタイミングでバイアウトを行う
高値で売却できるタイミングでバイアウトを行うことにより、売り手にとっても手元に残る代金(譲渡対価)の金額が多くなります。早期に判断して動き出すことが重要です。
シナジー効果を期待できる買い手企業を選ぶ
M&Aのシナジー効果は、両者の持つ経営資源の強み・弱みを「異質共有・相互補完」させ、「重複を排除」することにより生み出されるものです。
買い手企業の成長戦略において、M&Aによって具体的にどのようなシナジー効果を創出できるかを検討します。
シナジー効果は、M&Aの交渉において買収価格に考慮されうるため、具体的に創出できる効果について買い手企業とベンチャー企業との間で認識をすり合わせ、定量的に試算をして、バリュエーションへの反映を協議することが必要です。
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
複数のバリュエーション手法を活用する
M&Aのバリュエーションの実務では、ベンチャー企業側は類似上場会社法やDCFを組み合わせてバリュエーションを算出し、投資交渉を行うケースが多いとされています。
一方で買い手企業は、ベンチャー企業の提示する事業計画について主にDCFでバリュエーションを行うことが多いです。
売り手としてより説得力のある数値を算出するために、複数のバリュエーション手法を活用すべきであると言えます。
ただし理論上は、両者のバリュエーションは近似するはずなのですが、実際の買収交渉の際には、一般的に、売り手であるスタートアップ側の算出したバリュエーションの方が、買収企業側よりも高くなる傾向があるとされている点には注意が必要です。
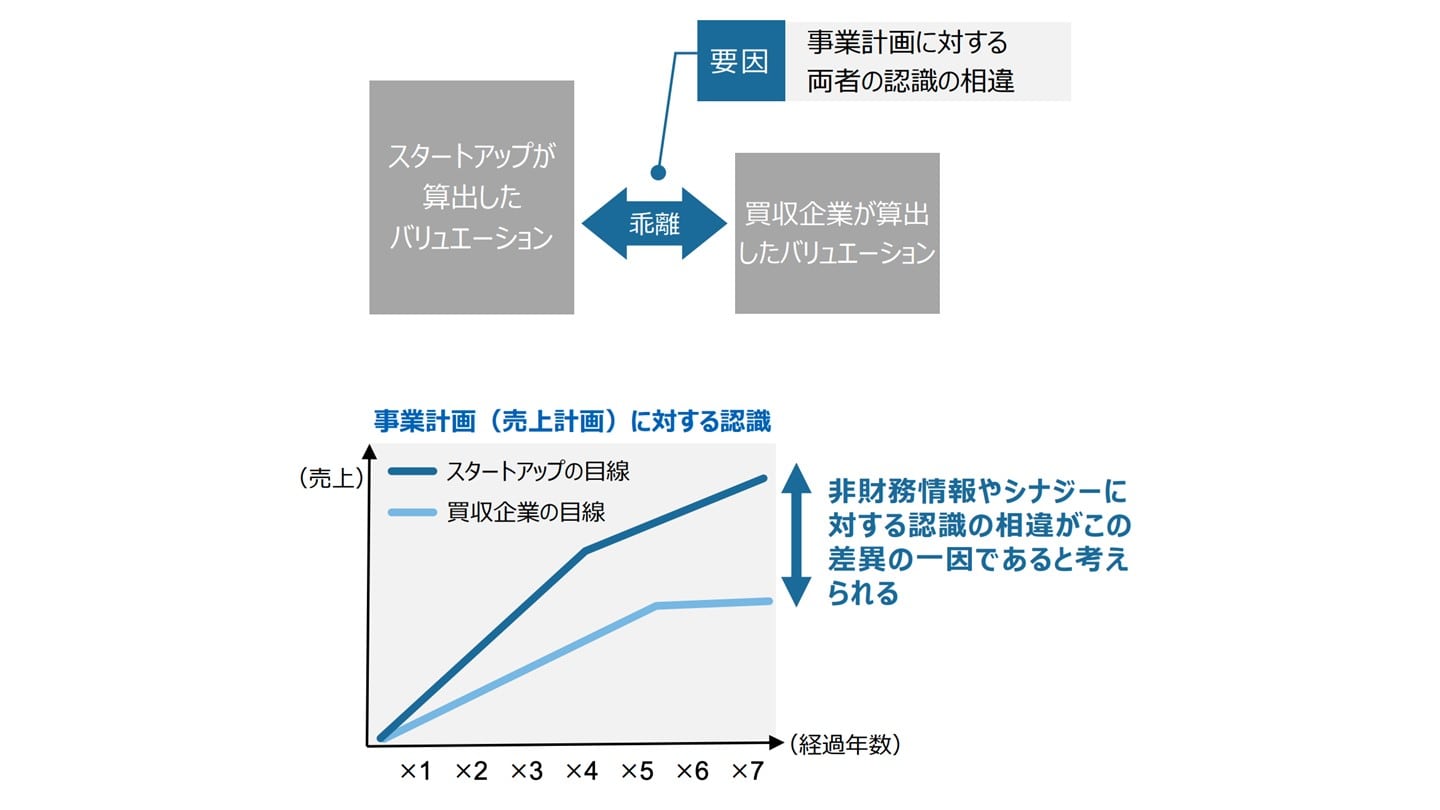
出典:大企業×スタートアップのM&Aに関する調査報告書(meti.go.jp)
複数の買い手企業と交渉する
バリュエーションの結果は買い手企業ごとに異なるのが通常です。
そのため、複数の買い手企業と交渉することも、高値によるバイアウトの成功可能性を高めることに繋がります。
企業価値を早い時期から高めておく
一般的に、バイアウトにおいては、バイアウトに向けた経営改善等(磨き上げ)が必要とされます。
具体的には以下の点などに気を付けるべきであると言えるでしょう。
株式の整理・集約
仮に売り手が買い手に対して会社の全株式を譲渡する場合には、それに必要な体制を整えておく必要があります。
場合によっては、他の株主からの株式の買取りが必要なケースも想定が必要です。
また、株主名簿が正しく整備されているか、実際に出資していない親族・知人等の名義になっている株式(いわゆる名義株)がないかといった点も確認が必要です。
事業用資産等の整理・集約
重要な事業用資産等について、第三者の名義である・担保が設定されている・第三者との間で係争中の物件である等の場合、バイアウト後の事業継続に支障が生じ得るため、これらについても確認が必要です。
会社売却の完全ガイド|流れ・相場・税金・注意点を徹底解説【2026年版】
会社売却の全体像を1記事で解説。売却の流れ7ステップ、価格相場の考え方、税金と手取り、失敗しないための注意点まで、2026年時点の情報でまとめた完全ガイドです。
ベンチャー企業によるバイアウトの事例3選
【製薬×製薬】塩野義製薬とUMNファーマのM&A
譲渡企業の概要
UMNファーマ:新規医療用医薬品の研究開発及び製造販売[4]
譲り受け企業の概要
塩野義製薬:医療用医薬品等の製造・販売[4]
M&Aの目的・背景
譲渡企業:今後の更なる事業拡大
譲り受け企業:ワクチン事業参入に必要な新たな創薬基盤を獲得[4]
M&A の手法・成約
- 実行時期:2019年12月[5]
- 手法:TOB
- 結果:塩野義製薬がUMNファーマを完全子会社化[4]
- 譲渡金額:約7億円(TOBの対価)[5]
【IT×料理動画】ヤフーとdelyのM&A
譲渡企業の概要
dely:日本最大級の料理動画レシピサービス「kurashiru(クラシル)」の提供[6]
譲り受け企業の概要
ヤフー:インターネットサービス等の提供[6]
M&Aの目的・背景
譲り受け企業:中長期に渡って「クラシル」を中心に双方のシナジー創出[6]
M&Aの手法・成約
- 実行時期:2018年7月
- 手法:株式の追加取得と取締役の派遣
- 結果:ヤフーがdelyを子会社化
- 譲渡金額:約93億円(追加取得の対価)[6]
Webメディア売却の相場とメリット|最新事例と高く売るポイント【2026年版】
Webメディア・ブログの売却相場(月間営業利益の12〜24カ月分が目安)と最新事例を解説。評価されるメディアの条件、売却の流れとメリットを紹介します。
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
【ライフサービス×広告】じげんと三光アドのM&A
譲渡企業の概要
三光アド:新聞折込み求人広告の企画・制作・発行[7]
譲り受け企業の概要
じげん:ライフサービスプラットフォーム事業[8]
M&Aの目的・背景
譲り受け企業:リアル媒体とインターネット媒体のクロスセルとじげんが有するウェブマーケティングのノウハウ活用による三光アドの顧客基盤拡充・集客力強化[7]
M&A の手法・成約
- 実行時期:2017年1月
- 手法:株式譲渡
- 結果:じげんが三光アドを完全子会社化
- 譲渡金額:約31億円[7]
広告代理店のM&A動向と事例13選
インターネット広告・デジタル広告が勢いを増すなか、旧来型ビジネスからの脱却を図る広告代理店やWeb系広告代理店によるM&Aが盛んに行われています。近年の業界動向とM&Aの動向・事例を徹底解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[4]公開買付届出書(塩野義製薬)
[5]変更報告書No.3(塩野義製薬)
[6]delyの連結子会社化について(ヤフー)
[7]三光アドの全株式を取得||ZIGExN
[8]会社概要||ZIGExN
まとめ
ここまでベンチャー企業によるバイアウトについて説明してきました。
バイアウトは、本来、事業の継続を前提として一般株主から対象会社の株式を取得することを言いますが、日本では、ベンチャー経営者が自社株式を売却し、経営権を譲渡することを意味するケースが多いことにご留意ください。
具体例なども挙げて説明したので、イメージが湧いたでしょう。
今回の記事が皆様のM&Aに対する理解を深めるきっかけとなれば幸いです。
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)