バイアウトとは?意味・4つの手法(MBO・EBO・LBO・MBI)の違いをわかりやすく解説


- 記事監修: 西田 綱一 (公認会計士)
バイアウトとは、従業員や経営者が株式買収で企業の経営権を得ることです。MBOやEBO、LBOなどの手法があり、それぞれメリットは異なります。バイアウトを成功させるポイントや注意点を徹底解説します。


バイアウトとは
バイアウトの意味
バイアウトとは、経営が悪化した場合に、会社を経営者・従業員などが買収するものです。
英語では、「BuyOut」と表記します。
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
バイアウトとM&A、イグジットとの違い
バイアウトとM&Aとの違い
バイアウトとM&Aの一番の違いは買い手です。
両者とも買い手が経営権を取得するなどの点では同じです。
しかし、バイアウトの買い手は社内の人物などであるのに対し、M&Aでは他社が買い手となることがほとんどです。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
バイアウトとイグジットとの違い
イグジット(EXIT)とは、会社を始めるときに投資した資金を回収することです。
一方、バイアウトは、通常、株式の過半数以上を買収し、企業の経営権を得る手法のことです。
バイアウトは、イグジット(EXIT)の手法の一つであるとされることもありますが、バイアウトは必ずしもイグジットとして行われるとは限りません。
今までの日本では、イグジットの主流は株式を市場に新規公開する株式上場(IPO)でした。
しかし近年ではイグジットとして、M&Aを利用した創業家以外の人物や企業に対する株式売却も増加しつつあります。
特に、アメリカではイグジットとしてM&Aが主流です。
バイアウトは創業者によるイグジットを目的としたM&A以外の場合においても、行われるケースがあります。
事業承継の手法としてのバイアウトや他社による企業買収に利用されるバイアウトなどがそれにあたります。
イグジット(EXIT)とは?M&A・IPOの違いと手法の選び方【事例つき】
イグジット(EXIT)とは、M&AやIPOで投資を回収する出口戦略です。M&AとIPOの違い、手法の選び方、国内の動向と事例をわかりやすく解説します。
イグジット(会社売却)とは?バイアウトとの違い・手法・流れを解説
イグジットとは、M&AやIPOで投資を回収する出口戦略です。会社売却によるイグジットの流れ、バイアウトとの違い、経営者・起業家が押さえるべきポイントを解説します。
バイアウトの誤用
日本では、創業者が事業をセルアウト(SellOut/売却)するという意味で、バイアウトという言葉が使われるケースがあります。
しかし、これはバイアウトという言葉の誤用であると言えます。
バイアウト投資とは
バイアウト投資とは、経営不振状態などにある企業を買収し、その事業や資産を売却する投資方法です。
経営不振の会社を安い価格で買収し、企業価値を高めることにより価格を高めてから売却する、ということです。
バイアウト投資の対象とされる会社は、赤字で業績不振の会社ですが、通常、自ら望んで赤字状態になる会社はありません。
そのため、バイアウト投資の対象会社は、必ずしも本意ではなくバイアウト投資市場に売りに出されることになります。
このことは、買い手から見れば、通常、市場になかなか出てこないような企業や事業をバイアウトする機会を得られると言えます。
バイアウト投資を行えば、今までの株主から買い手への株主の異動が生じ、買い主は再建によるアップサイドの利益を享受できます。
もちろん、買い主は再建に失敗した場合には、ダウンサイドも負担します。
買い主により過去の負の遺産が一掃されれば、バイアウト投資対象会社は黒字を出しやすくなるという見方もできます。
バイアウト投資を受ける会社は、多かれ少なかれ信用が棄損されていると想定されます。
一度、信用が棄損されれば、取引条件の悪化、売上減少、人材の流出といった企業価値の劣化が進行して行きます。
しかしバイアウト投資により買い主が現れれば、棄損されていたバイアウト投資対象会社の信用が補完され、企業価値の劣化を食い止めることが期待できます。
バイアウト投資とは?仕組み・リターンの源泉・投資の流れを図解で解説
バイアウト投資とは、企業の経営権を取得し価値向上後に売却して利益を得る投資手法です。仕組みとリターンの源泉、投資の流れ、国内市場の動向を図解で解説します。
M&Aの投資手法や成功のコツ 投資ファンドのM&Aも徹底解説
M&Aは、シナジー効果の発揮など以外にも、投資(売却利益の獲得など)を目的として行われることもあります。この記事では、投資を目的としたM&Aの手法や成功させるポイントなどをわかりやすく解説します。(公認会計士 西田綱一 監修)
バイアウト手法の種類
ここではバイアウト手法の種類を紹介します。
バイアウトでは、買い手が投資ファンドなどの支援を受けるケースが少なくありません。
MBO(マネジメント・バイアウト)
マネジメント・バイアウトとは、現在の経営者が資金を出資し、事業の継続を前提として対象会社の株式を購入することを言います。
Management BuyOutを略してMBOと呼びます。
マネジメント・バイアウトの手法
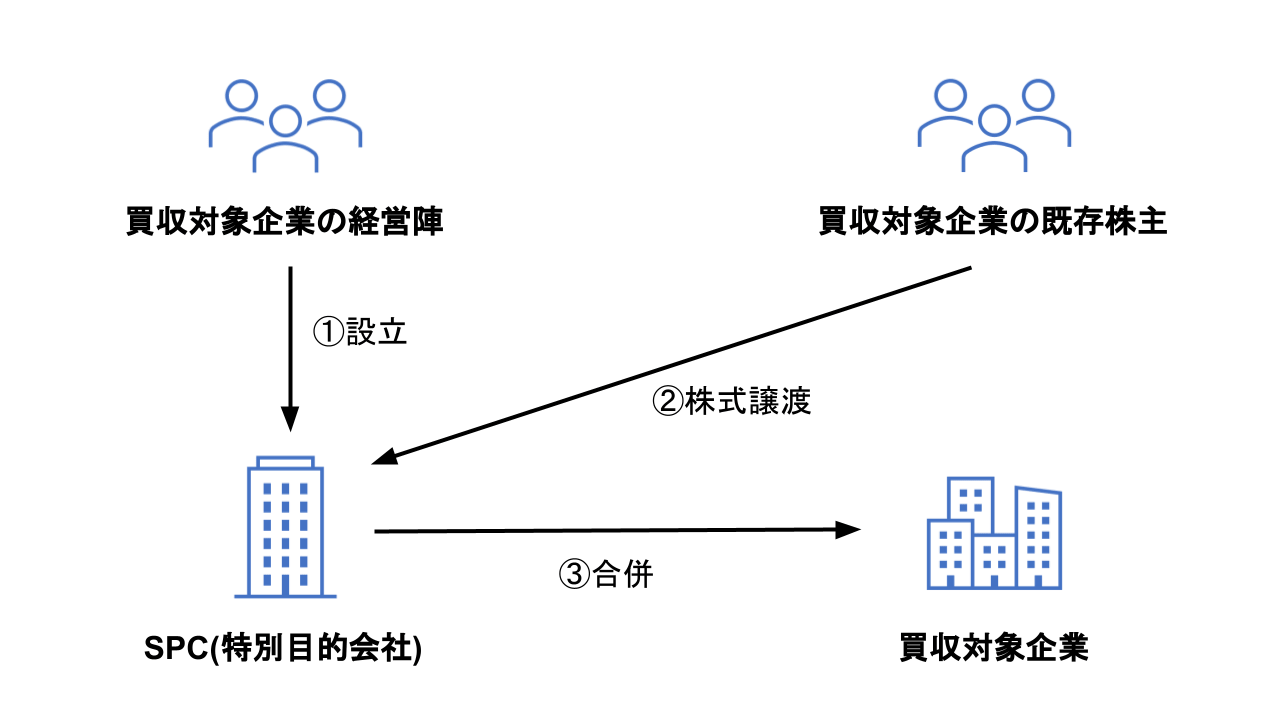
マネジメント・バイアウトの主な手法としては、以下の流れが想定されます。
- 1段階目:SPCを設立する
- 2段階目:SPCがMBOに必要な資金調達を行う
- 3段階目:SPCがMBO対象企業の株式を得て、MBO企業の子会社化をする
- 4段階目:SPCとMBO企業を合併させる
まずは、SPCをバイアウト対象会社の完全子会社として設立することから始めます。
SPCとは、Special Purpose Company(特別目的会社)のことで、事業内容が特定されており、ある特定の事業を営むことを目的とした会社のことです。
バイアウトのための会社のため、実態はありません。
続いて、SPCがバイアウトに必要な資金を調達します。
基本的には、金融機関や投資ファンドからの借り入れとなります。
資金調達ができたら、SPCがバイアウト対象会社の株式を買収し、SPCの子会社とします。
続いて、SPCとバイアウト対象会社の合併を行い、マネジメント・バイアウトは完了します。
M&AとMBOの違いとは?それぞれのメリット・事例をわかりやすく解説
MBOは経営陣による自社買収で、M&Aの一形態です。第三者へのM&Aとの違い、それぞれのメリット・デメリット、非公開化などのMBO事例をわかりやすく解説します。
EBO(エンプロイー・バイアウト)
エンプロイー・バイアウトとは、現在の従業員が資金を出資し、事業の継続を前提として対象会社の株式を購入することを言います。
Employee BuyOutを略してEBOと呼びます。
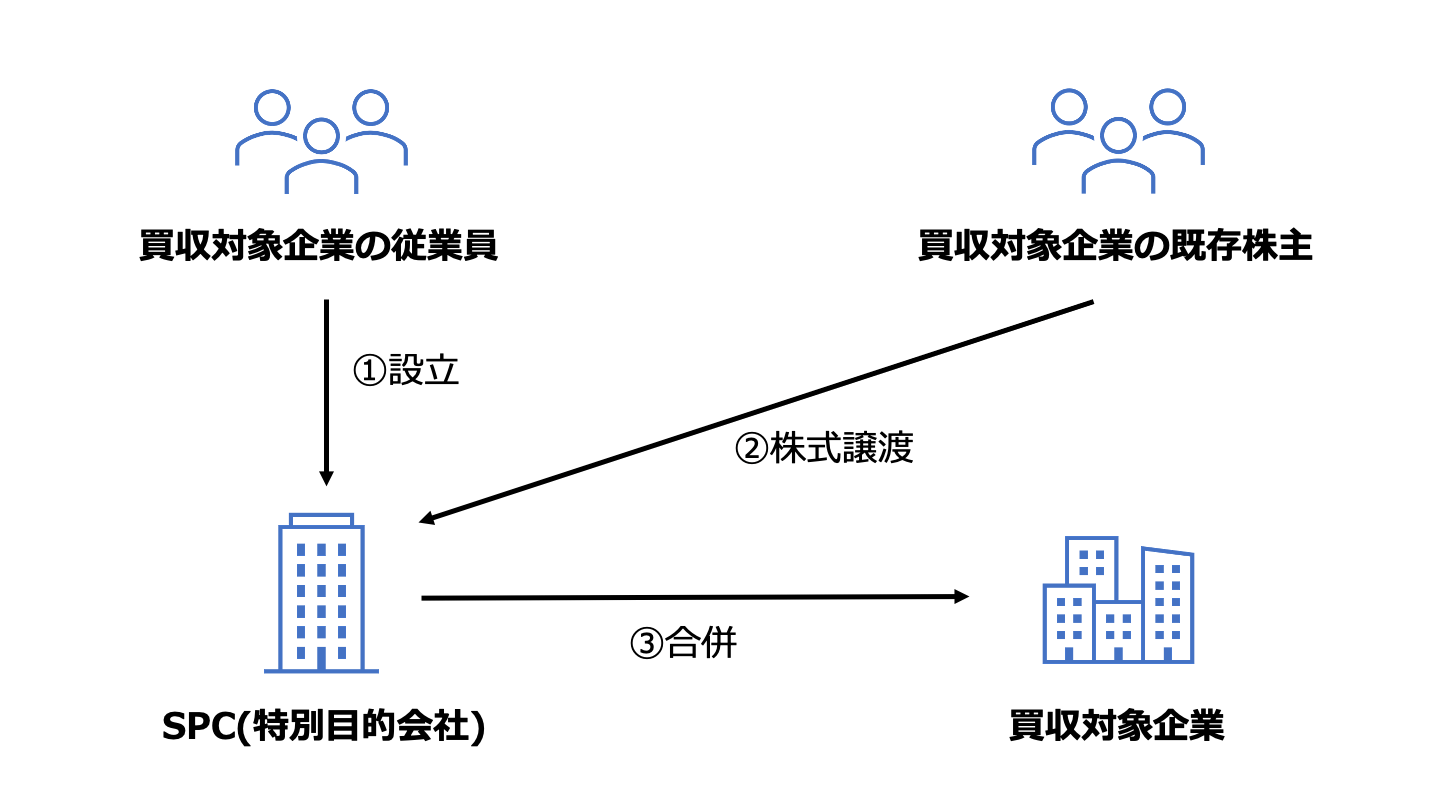
エンプロイー・バイアウトの主な手法としては、以下の流れが想定されます。
- 1段階目:SPCを設立する
- 2段階目:SPCがEBOに必要な資金調達を行う
- 3段階目:SPCがEBO対象企業の株式を得て、EBO企業の子会社化をする
- 4段階目:SPCとEBO企業を合併させる
まず後継者となる従業員が、SPCをバイアウト対象会社の完全子会社として設立します。
続いて、後継者となる従業員がバイアウトに必要な資金を調達します。
従業員個人の資金調達は困難であることも少なくないことから、従業員の用意できる資金を勘案して買収価格を決定します。
もし、株価の調整をしても資金が足りない場合は、金融機関や投資ファンドからの借り入れを行うこととなります。
資金調達ができたら、SPCがバイアウト対象会社の株式を買収し、SPCの子会社とします。
次に、SPCと合併を行い、エンプロイー・バイアウトは完了します。
M&Aで従業員はどうなる?雇用・給与・退職金への影響と手法別の違いを解説
M&A後の従業員の雇用・給与・待遇はどうなるのか。株式譲渡と事業譲渡での扱いの違い、労働契約の承継ルール、従業員への説明のタイミングと伝え方を解説します。

EBO(エンプロイーバイアウト)とは?MBOとの違い・流れ・事例を解説
EBOとは、従業員が自社を買収する事業承継・非公開化の手法です。MBOとの違い、資金調達の課題と対策、進め方の流れと国内事例をわかりやすく解説します。
MEBO(マネジメント・エンプロイー・バイアウト)
マネジメント・エンプロイー・バイアウトとは、現在の経営陣と従業員が一緒に資金を出資し、事業の継続を前提として対象会社の株式を購入することを言います。
英語でManagement Employee Buy Outです。
マネジメント・エンプロイー・バイアウトの主な手法としては、以下の流れが想定されます。
- 1段階目:SPCを設立する
- 2段階目:SPCがMEBOに必要な資金調達を行う
- 3段階目:SPCがMEBO対象企業の株式を得て、MEBO企業を子会社にする
- 4段階目:SPCとMEBO企業を合併させる
まず、経営陣がSPCを設立させます。
その後、経営陣と従業員がバイアウトに必要な資金を調達します。
資金調達が達成できたら、株式を取得し、バイアウト対象会社をSPCの完全子会社にします。
その後、対象会社とSPCを合併させ、マネジメント・エンプロイー・バイアウトは完了します。
LBO(レバレッジド・バイアウト)
レバレッジド・バイアウトとは、買収資金を負債により調達する場合で特に実質的な買収主体(スポンサー)がファンドであるケースに、投資効率を高めるため、自己資金と開業資金を併用してなされる企業買収のことです。
英語でLeveraged Buy Outです。
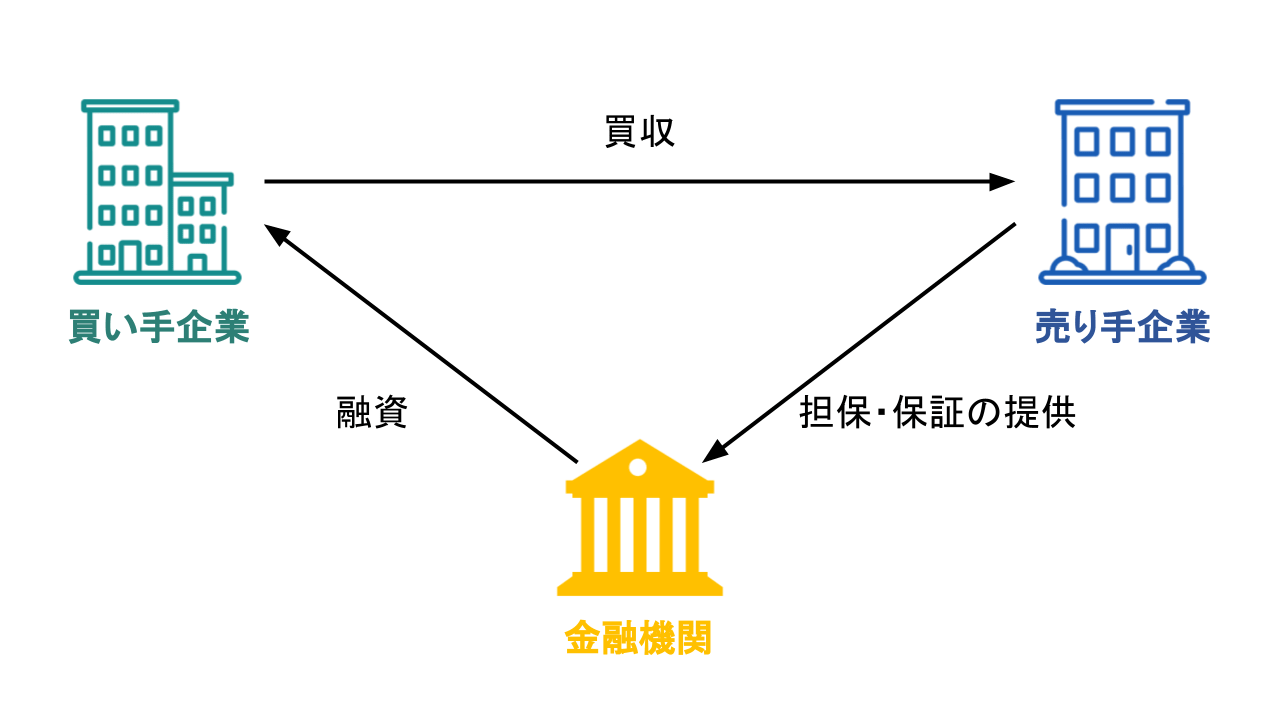
レバレッジド・バイアウトの主な手法としては、以下の流れが想定されます。
- 1段階目:スポンサーが、買収を目的とする特別目的会社(借入人)を設立する。
- 2段階目:借入人と売り手の間で株主譲渡契約を締結する。
- 3段階目:借入金と貸付人等の間でローン契約を締結する。
- 4段階目:ローン契約に基づき貸付が実行される。
- 5段階目:借入人が、スポンサーによる出資とローン契約に基づく借入金等を買収資金として、株式譲渡契約に基づき、売り手からバイアウト対象会社の株主を買い取る。
- 6段階目:バイアウト対象会社が借入人の子会社となった後に、バイアウト対象会社が貸付人に対して担保・保証提供を行う。
- 7段階目:借入人とバイアウト対象会社が合併する。
まずは、スポンサーがSPCを設立します。
続いて、SPCを買い手とする株主譲渡契約を締結します。
次に、SPCを借入人とするローン契約を締結し、バイアウトに必要な資金調達をします。
そして貸付が実行されます。
続いて、SPCがバイアウト対象会社の株主を買い取ります。
そして、バイアウト対象会社が借入人の子会社となった後に、バイアウト対象会社が貸付に対して担保・保証提供を行います。
そしてSPCとバイアウト対象会社が合併を行い、レバレッジド・バイアウトは完了します。
借入人の法形態として合同会社の利用例も見られますが、株式会社とされることが多いです。
M&Aスキームとは?手法の種類・特徴・税金を一覧比較【図解】
M&Aスキーム(株式譲渡・事業譲渡・合併・分割・株式交換等)の特徴と税金を一覧比較。自社に合うスキームの選び方、判断の軸を図解でわかりやすく解説します。
株式取得とは?方法・メリット・デメリットをわかりやすく解説
株式取得とは、株式を取得して会社の経営権を得るM&A手法です。株式譲渡・第三者割当増資・株式交換などの方法別の特徴、メリット・デメリットを公認会計士が解説します。
各バイアウト手法のメリット・デメリット

MBO(マネジメント・バイアウト)
メリット
MBOは、会社の所有と経営を維持させることにより、経営陣が株主の利益を犠牲にして自己の利益のために行動することを防止できます。
言い換えると、いわゆるエージェンシー問題を解決できます。
こういった点において、MBOは株式市場からの短期的圧力を回避し、長期的思考に基づく経営を実現できることが大きなメリットです。
デメリット
経営者である取締役と少数株主との間に利益相反構造や情報の非対称性が存在することが大きなデメリットです。
EBO(エンプロイー・バイアウト)
メリット
EBOの最大のメリットの一つは、従業員に事業承継をさせられることです。
デメリット
EBOの最大のデメリットの一つは、後継者となる従業員の資金力が問題となるケースが多いことです。
金融機関などから融資を受けるなど、別途、資金調達をしなければなりません。
MEBO(マネジメント・エンプロイー・バイアウト)
メリット
MEBOの最大のメリットの一つは、経営者や従業員のモチベーションアップです。
MEBOはMBOに比べると、従業員が参加して経営に加わったりすることになるため、MEBO後の事業への積極的な貢献による企業価値向上のためのインセンティブが働き、大きくモチベーションがアップすることが期待できます。
また、マネジメント・バイアウトと同様に、株主に左右されることなく独立して経営を行える点もメリットでしょう。
デメリット
MEBOの最大のデメリットの一つとして、実現するのが非常に難しい点が挙げられます。
マネジメント・エンプロイー・バイアウトでは、従業員にも株式を買い取ってもらうため、自社株を購入したい社員が少ないと成立しません。
そのため、実現が非常に難しいです。
LBO(レバレッジド・バイアウト)
メリット
LBOの最大のメリットの一つは、少ない手元資金でバイアウトを実現できることです。
少ない手元資金で大きなリターンを得られることから、テコの原理(レバレッジド)と呼ばれています。
デメリット
LBOの最大のデメリットの一つは借り入れの金利が高いことです。
資金調達を金融機関から行った場合、多額の利息を支払わなければなりません。
LBO(レバレッジドバイアウト)とは?仕組み・スキームを図解|事例・メリットも解説
LBOとは、買収先の資産や収益力を担保に資金を調達して行う買収手法です。SPCを使ったスキームの仕組みを図解し、メリット・デメリット、東芝非公開化などの事例を解説します。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
各バイアウト手法の目的
MBO(マネジメント・バイアウト)の目的
MBOは、自社の株式を買い取ることで、独立した経営をできるようにすることを目的としています。
市場における短期的な利益を追求すべきという圧力を回避した長期的思考に基づく経営の実現が可能となります。
EBO(エンプロイー・バイアウト)の目的
EBOは、従業員へ事業承継することを目的として行われます。
外部からの買収に対応できる策として使われるケースもあるでしょう。
上場企業よりも、後継者問題に困っている中小企業でよく行われるバイアウトです。
事業承継とは?方法3種類・流れ・税金・支援制度をわかりやすく解説【2026年版】
事業承継の方法は親族内承継・従業員承継・M&Aの3種類。それぞれの流れとメリット、事業承継税制・補助金など2026年時点の支援制度、かかる税金を図解で解説します。
MEBO(マネジメント・エンプロイー・バイアウト)の目的
マネジメント・エンプロイー・バイアウトは、マネジメント・バイアウトと異なる部分として、従業員も会社に出資できる点が挙げられます。
会社の業績が上がると従業員自身の資産も増やせるため、従業員のモチベーションアップを目的とするケースが多いです。
この方法は、子会社が親会社から独立する際に用いられるケースが多くあります。
LBO(レバレッジド・バイアウト)の目的
レバレッジド・バイアウトは、少ない自己資金で買収に必要な資金を確保することを目的に行われます。
バイアウト後に収益を上げられれば、少ない自己資金でもリターンを大きくできることが特徴です。
一方、買収される企業の視点で見ると、高い売却価格でのバイアウトが期待できます。
バイアウトを成功させるポイント
企業価値評価の方法や買収金額の相場を知っておく
バイアウトを成功させるためには、自社の企業価値がどのように評価されるのかを正確に把握しておくべきです。
なぜなら、企業価値評価によって、株式の買い取り価格が大きく変動するからです。
企業価値評価の金額は方法によっても大きく変わります。
そのため、専門家にさまざまな角度から評価をしてもらい、相場を知っておくとよいでしょう。
企業価値評価の方法は数多くあるため、バイアウトごとに異なる状況にふさわしい企業評価価値の方法を選定することが非常に大切です。
M&Aの価格相場はいくら?企業価値の算定方法と価格を高めるポイント
中小企業M&Aの価格相場は「時価純資産+営業利益2〜5年分」が目安です。企業価値算定の3つの方法、業種・規模別の相場観、売却価格を高めるポイントを解説します。
バイアウトファンドの利用を検討する
バイアウトファンドは、その名のとおり「バイアウトを利用したファンド」です。
バイアウトファンドには、MBO・事業承継・企業再生などに特化したファンドがあります。
バイアウトに関する知識・経験が豊富にあるバイアウトファンドを利用できると良いでしょう。
売り手にとっても、バイアウトファンドを介して企業価値を高め、バイアウトを成功させやすくするというメリットがあります。
バイアウトファンドとは?仕組み・ヘッジファンドとの違い・事例を解説
バイアウトファンドとは、企業を買収し価値を高めて売却するPEファンドの一種です。投資の仕組み、ヘッジファンドとの違い、事業承継での活用事例を解説します。
M&Aにおけるファンドの役割とは?種類・メリット・デメリットを解説
M&Aの買い手としてのファンド(PE・バイアウト・事業再生等)の種類と役割を解説。ファンドに売却するメリット・デメリット、事業会社との違いを整理します。
ファンドのエグジット(イグジット)とは?IPO・M&A・セカンダリーの違いと事例
ファンドのエグジットとは投資資金を回収する出口戦略です。IPO・M&A(トレードセール)・セカンダリー売却の違い、取引の流れ、国内の事例をくわしく解説します。
バイアウトを想定した経営戦略を立てる
バイアウトの成功のために、起業時からバイアウトを想定して逆算して経営戦略を立てておくと良いでしょう。
そうすると、十分な準備をした状態でバイアウトを実行できます。
起業時にはなかなか事業の運営をやめるときのことなどは考えづらいですが、企業価値をしっかりと高め、できるだけ高い株価でバイアウトができるように経営戦略を立てた上で経営を行いましょう。

起業家のイグジット戦略|M&AとIPOの比較・売却収入の目安を図解で解説
起業家のイグジット(M&A・IPO)の種類とメリットを図解で比較。売却収入の目安、イグジットまでの期間、M&Aイグジットが増えている背景を解説します。
M&A戦略とは?策定の流れと成功のポイント【事例付き】
M&Aを成功させるためには売却・買収後を視野に入れた戦略が必要です。M&A戦略の重要性、策定の流れ、売却側・買収側それぞれの戦略の要点と注意点を解説し、成功事例を紹介します。 (執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
バイアウトされる企業の注意点
従業員の働く環境や待遇が変わる可能性がある
バイアウトを理由に、必ず、人員の削減や労働条件の切り下げが行われるとは限りません。
しかし、バイアウトの後の従業員や役員の待遇には注意しておきましょう。
バイアウトを行うと、買い手企業から取締役が派遣されたり、従業員が買い手企業へ出向になったりするケースがあるからです。
また、役員は雇用契約がありません。
そのため、買い手の意向によって解雇されたり別会社の役員となったりするケースも想定されます。
事業売却で社員はどうなる?雇用・待遇・退職金の扱いを徹底解説
事業売却(事業譲渡)では社員の雇用は自動では引き継がれず、個別の同意が必要です。転籍の流れ、給与・待遇・退職金の扱い、社員への説明のポイントを解説します。
希望の金額で売却できない可能性がある
バイアウトを行うとき、買い手企業からの要望・要求により希望の金額で売却できない可能性があることに注意しましょう。
バイアウトは多額の金銭をやり取りすることになるため、買い手からの要求があることは当然ともいえます。
事前に買い手からどのような要求がなされるのかを想定し、話し合いをして希望の金額で売却できない可能性をなるべく減らせると良いでしょう。
株主としての地位を失う可能性がある
バイアウトを行うときはバイアウト後の株式の保有者に留意しましょう。
バイアウトを行うと、現経営者が持っている株式は、買い手企業に譲渡することになります。
通常、バイアウトでは、全ての株式を譲り渡して完全子会社になるケースが想定されます。
ただし、株式の一部を現経営者に残すケースもあります。
そのため、株主としての地位を必ず失うとは限りません。
持ち株比率に関しては交渉次第ですが、買い手の意向が優先される傾向にあります。
会社売却で株主はどうなる?影響と必要な手続きをわかりやすく解説
会社売却(株式譲渡)で株主が受ける影響と行う手続きを解説。少数株主の扱い、譲渡承認手続き、対価の受け取りと税金まで、株主の立場からわかりやすく整理します。
M&Aのリスク|買い手・売り手のリスクや対処法を解説
M&Aのリスクを事前に認識することで、トラブルや損失を回避しやすくなります。M&Aで注意すべきリスクの種類やリスクマネジメント手法などについて、公認会計士が具体的な事例を交えてわかりやすく解説します。(公認会計士監修記事)
まとめ
ここまで、バイアウトについて、概要、手法、メリット・デメリット、目的、成功のためのポイント、バイアウトされる企業の注意点などについて、説明してきました。
バイアウトについてよく理解できたという方もいらっしゃることでしょう。
バイアウトを行う際は、メリット・デメリットを勘案し、正しい手続きを経て行うことが重要です。
ベンチャー企業のバイアウト 売却額の決め方やポイントを徹底解説
ベンチャー企業のバイアウト(会社売却)は出口戦略の1つであり、IPOとはメリットやデメリットが異なります。バイアウトにおける売却金額の決定方法や高値での売却可能性を高めるポイントを図解で解説します。(公認会計士 西田綱一 監修)
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)
自社の価値把握やM&Aパートナー探しに役立つサービスのご案内
事業承継やバイアウト・会社売却を検討するにあたり、まずは自社の適正な評価額や市場での関心度を正確に把握しておくことが重要です。
東証プライム上場のVisionalグループの一員であり、中小企業庁のM&A支援機関として登録されている株式会社M&Aサクシードでは、国内最大級の法人限定ハイクラスM&Aプラットフォーム「M&Aサクシード」を運営しています。利用中の買い手企業は10,700社以上、提携金融機関は80社以上にのぼり、公開中4,100件以上(累計21,000件以上)の案件を取り扱っています。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立するなど、豊富な実績があります。
「M&Aサクシード」では、会社名を出さず、契約なし・書類提出なしで大手・優良企業から直接「初期オファー」を受け取ることができます。異業種からの想定外のオファーが届くことも多く、地域や業種を超えた相乗効果が生まれる事例も多数あります。手数料は成約するまで無料の完全成功報酬制です。
また、「売却するかどうか未定だが、まずは相場だけ知りたい」という段階であれば、「かいしゃ価値トレンド」の活用がおすすめです。業種・所在地・売上高を選ぶだけで、同業の成約相場や買い手の傾向が会社名を出さず・約30秒・無料で確認できます。2026年6月時点で1,000名以上の経営者が利用しており、オファーを見てから今後の検討を進めることも可能です。
M&A・事業承継のご相談ならM&Aサクシード
M&A・事業承継のご相談ならM&Aマッチングサイト「M&Aサクシード」にご相談ください。M&Aサクシードが選ばれる4つの特徴をご紹介いたします。
M&Aサクシードが選ばれる4つの特徴
- 完全成功報酬制
→M&Aが成約するまで報酬はいただきません。 - スピード成約
→最短37日、半年以内の成約が57%(2022年実績) - 「ビズリーチ」を運営する東証プライム市場グループ企業が運営
- プラットフォームだから譲渡企業様に直接オファーを送れます
M&Aサクシードは、成約するまで無料の「完全成功報酬制」のM&Aマッチングサイトです。
M&Aマッチングサイトだから、スピード感のあるM&Aを実現しています。同業種、同エリアのマッチングはもちろん、異業種やエリアの違う成約も。
さらに、知識・経験が豊富な専任担当者が相談から成約に至るまで担当いたします。まずはご登録ください。
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】