株式取得とは?方法・メリット・デメリットをわかりやすく解説


株式取得とは、株式の取得により支配権を得るM&A手法です。株式譲渡や株式交換・移転、第三者割当増資などの方法があり、比較的簡単にM&Aを行える点がメリットです。手続きや税金、事例をくわしく解説します。(公認会計士 伊藤嘉朗 監修)

株式取得とは
株式取得の意味
株式取得とはM&Aの手法の一つであり、相手企業の株式を取得することにより経営権(支配権)を取得することです。
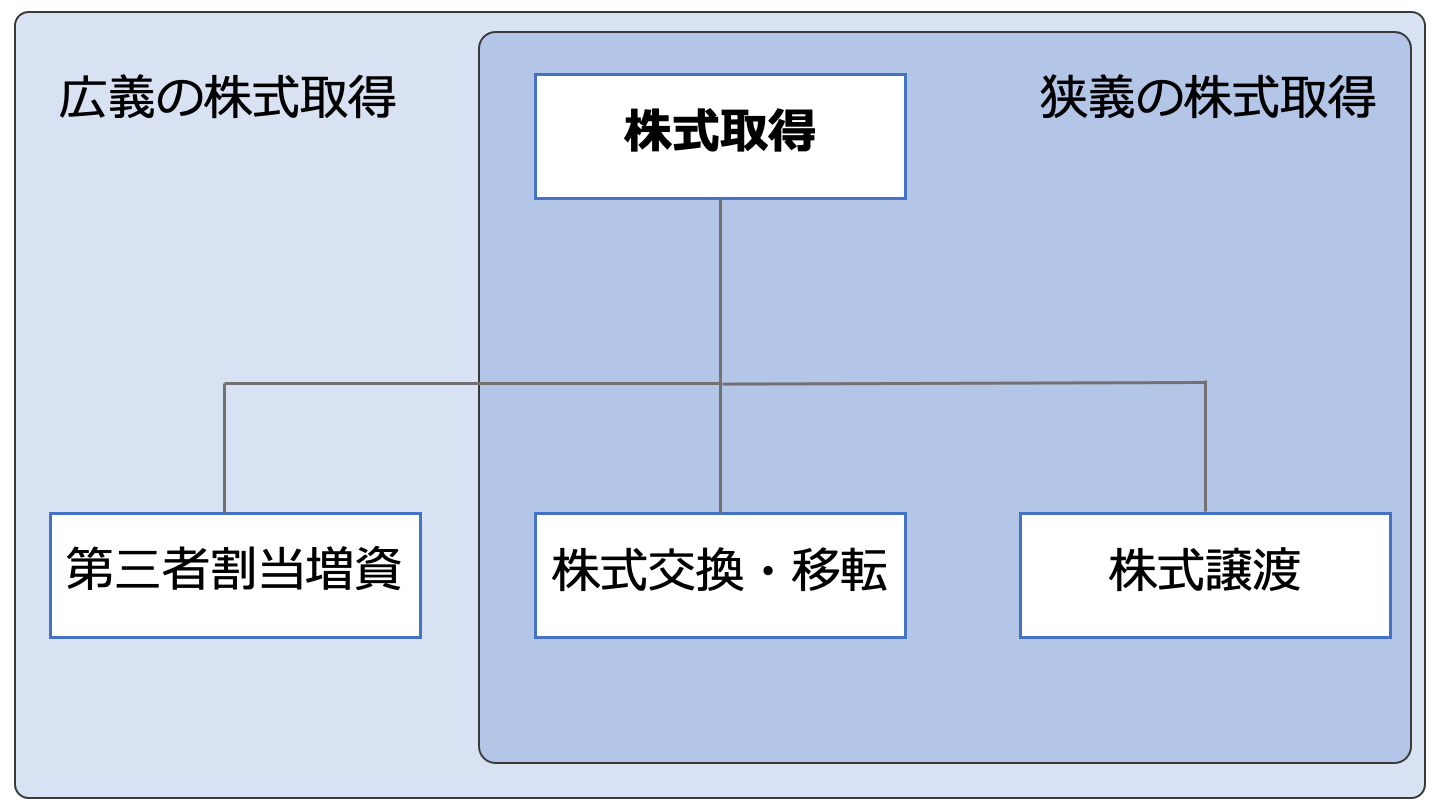
株式取得の具体的な手法としては「株式譲渡」「株式交換・移転」が代表的です。
「第三者割当増資」は経営権を獲得することが主な目的ではないケースが多いものの、広義の株式取得に含められます。
株式取得は他のM&A手法に比べて手続きが容易で時間やコストを抑えられるなどのメリットがあり、中小企業庁による統計資料によると中小企業間のM&Aの実施形態のうち、株式譲渡が全体の4割を占めており、M&Aにおいて頻繁に用いられる手法といえます。[1]
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
株式取得の英語
M&Aは「Mergers(合併)」と「Acquisitions(買収)」に大別されますが、株式取得は後者の「Acquisitions(買収)」に含まれます。
株式取得と買収の違い
「買収」は会社の経営権(支配権)や事業を取得する手法全般を示す用語であり、「株式取得」はその買収を実行するための手法の一つです。
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
株式取得と事業譲渡の違い
買収には、株式の取得により「会社(経営権)そのもの」を買収する株式取得と、対象企業が運営する一部(または全部)の「事業のみ」を買収する事業譲渡があります。
株式取得では株式の売買取引により株主の交代・異動が起きますが、事業譲渡では事業そのものが取引の対象となるため株式(株主)の異動が生じません。
事業譲渡とは?株式譲渡との違い・手続き・税金をわかりやすく解説【図解】
事業譲渡とは、会社の事業の全部または一部を売買するM&A手法です。株式譲渡との違い、向いているケース、手続きの流れ、税金、従業員・契約の引き継ぎまで図解で解説します。
株式取得の方法・種類
株式取得の手法としては、発行済株式を取得する「株式譲渡」「株式交換・移転」と、新規に発行された株式を取得する「第三者割当増資」に分類されます。
株式譲渡
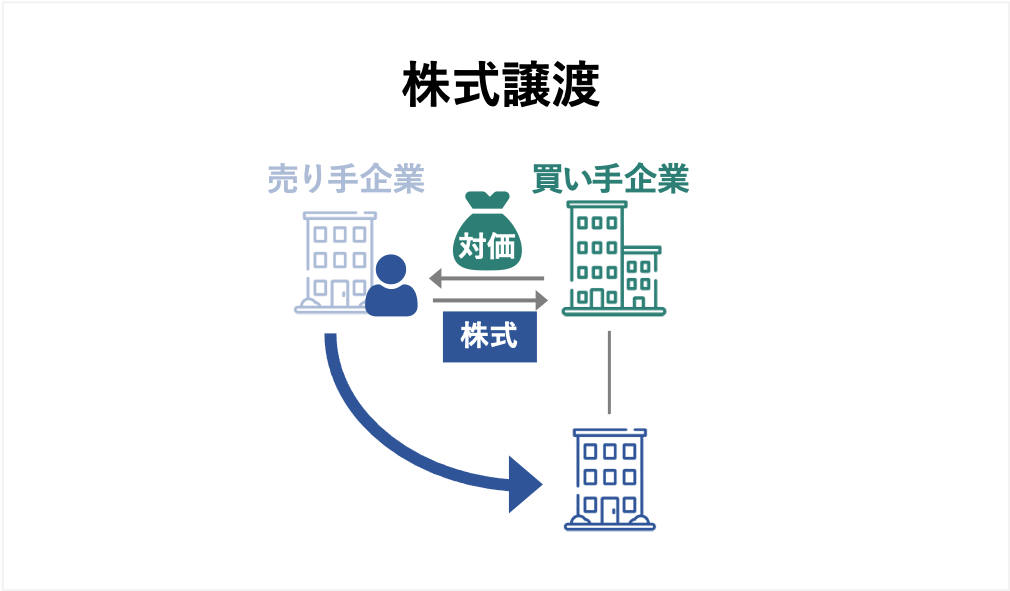
株式譲渡は既存の株主から譲渡により株式を取得する方法です。
株式譲渡は、株式取得の他の手法と比べ、譲渡に関する諸手続きが容易であることからM&Aにおいて頻繁に活用されています。
株式譲渡は下記の3つの取引方法により実施されます。
相対取引
相対取引は、証券市場などを介さず、株主から直接株式を買い取る方法です。
非上場企業の株式は市場での売買が行われていないため、相対取引により株式の譲渡が行われます。
市場買付
市場買付は上場企業の株式を証券市場で買い付ける方法です。
なお、市場買付による株式取得で上場企業を買収することは理論的には可能ですが、とりわけ短期間で株式を買い集める場合、株価が急激に上昇し買収金額が高騰するおそれがあります。
そのため、上場企業の買収は下記の公開買付(TOB)による方法が一般的です。
公開買付(TOB)
公開買付(TOB)は上場企業の株式を大量に買い付けることを目的として、市場外で株式を買い集める方法です。
公開買い付けに先立ち、買い付け株式数、価格、期間を公告などにより株主に周知し、その条件に同意した不特定多数の株主から株式を取得します。
TOB(株式公開買付)とは?仕組み・MBOとの違いをわかりやすく解説【2026年改正対応】
TOB(株式公開買付)とは、市場外で不特定多数から株式を買い集めるM&A手法です。2026年施行の改正(30%基準等)に対応した最新ルールとMBO・LBOとの違いを解説します。
株式譲渡とは?手続き・契約・税金の流れをわかりやすく解説【税理士監修】
株式譲渡とは、株式の売買で会社の経営権を移転するもっとも一般的なM&A手法です。手続き5ステップ、株式譲渡契約書のポイント、税金20.315%の計算を税理士監修で解説します。
株式交換・移転
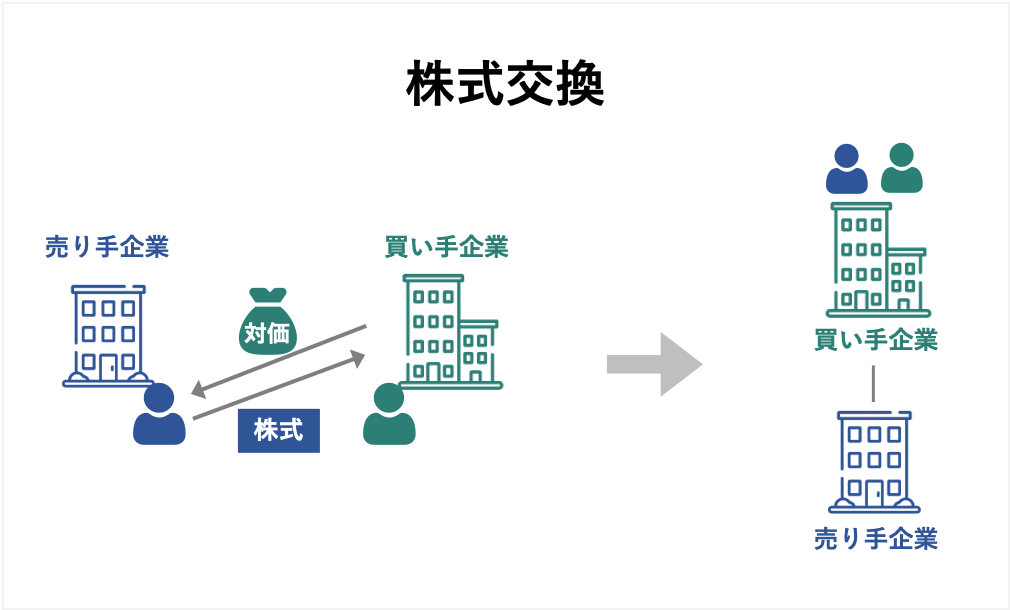
株式交換は、ある会社から発行済み株式のすべてを取得し、その対価として自社の株式などを交付するM&Aスキームです。
主に、ある会社を完全子会社にすることを目的に活用される方法です。
株式移転は、新しく設立された会社が、一つ(または複数)の会社からすべての発行済み株式を取得し、対価として自社の株式などを交付するM&Aスキームです。
持ち株会社(ホールディングスカンパニー)を設立する際などに用いられます。
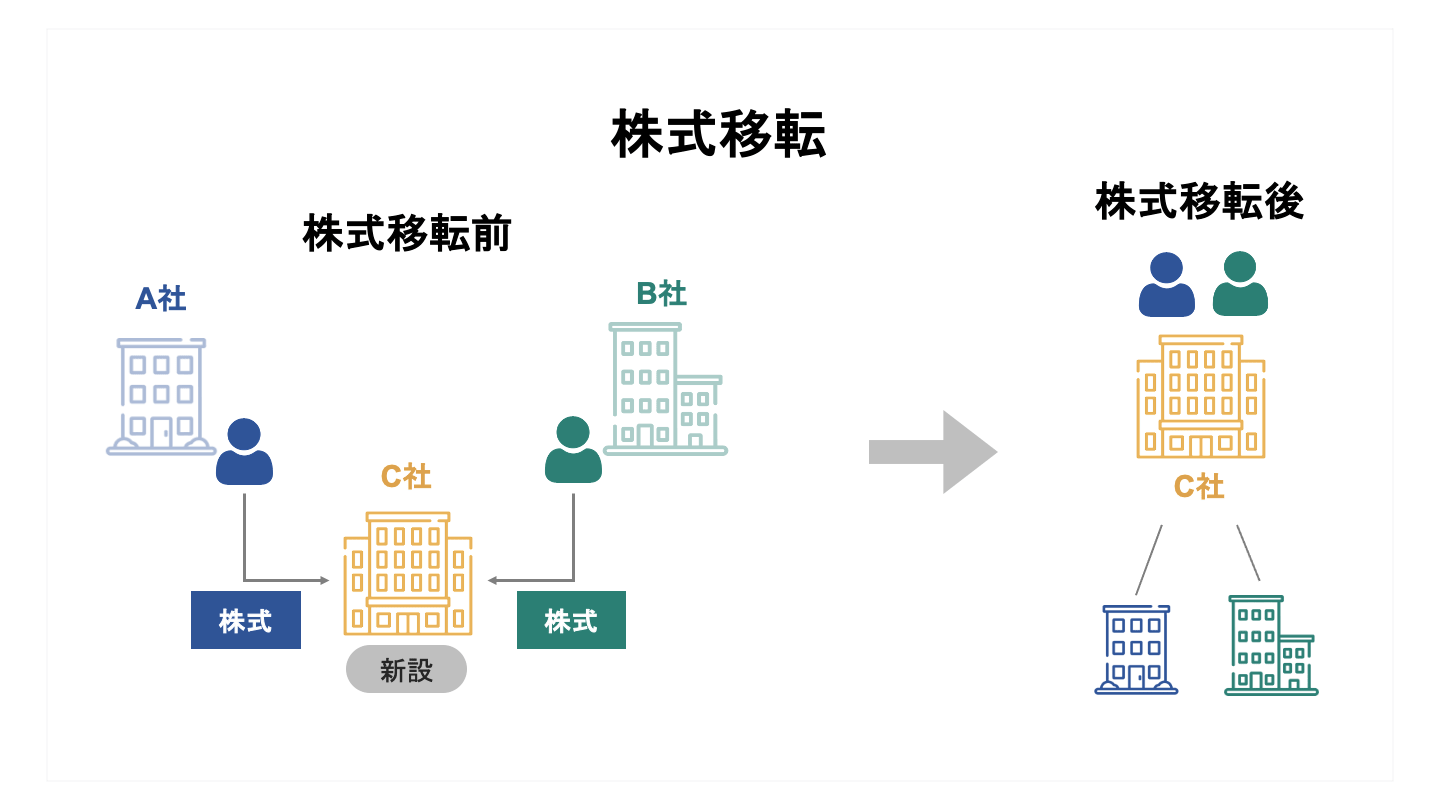
両手法の相違点は、株式移転では既存の会社が親会社となりますが、株式交換では新しく設立された会社が親会社となります。
M&Aにおける株式交換とは?2021年最新事例も徹底解説
M&Aにおける株式交換とは、子会社化される株主が有する全株式と、親会社となる会社の株式を交換する手法です。株式交換と株式移転の違いやメリット・デメリット、手続きなどを公認会計士が徹底解説します。(公認会計士監修記事)
第三者割当増資
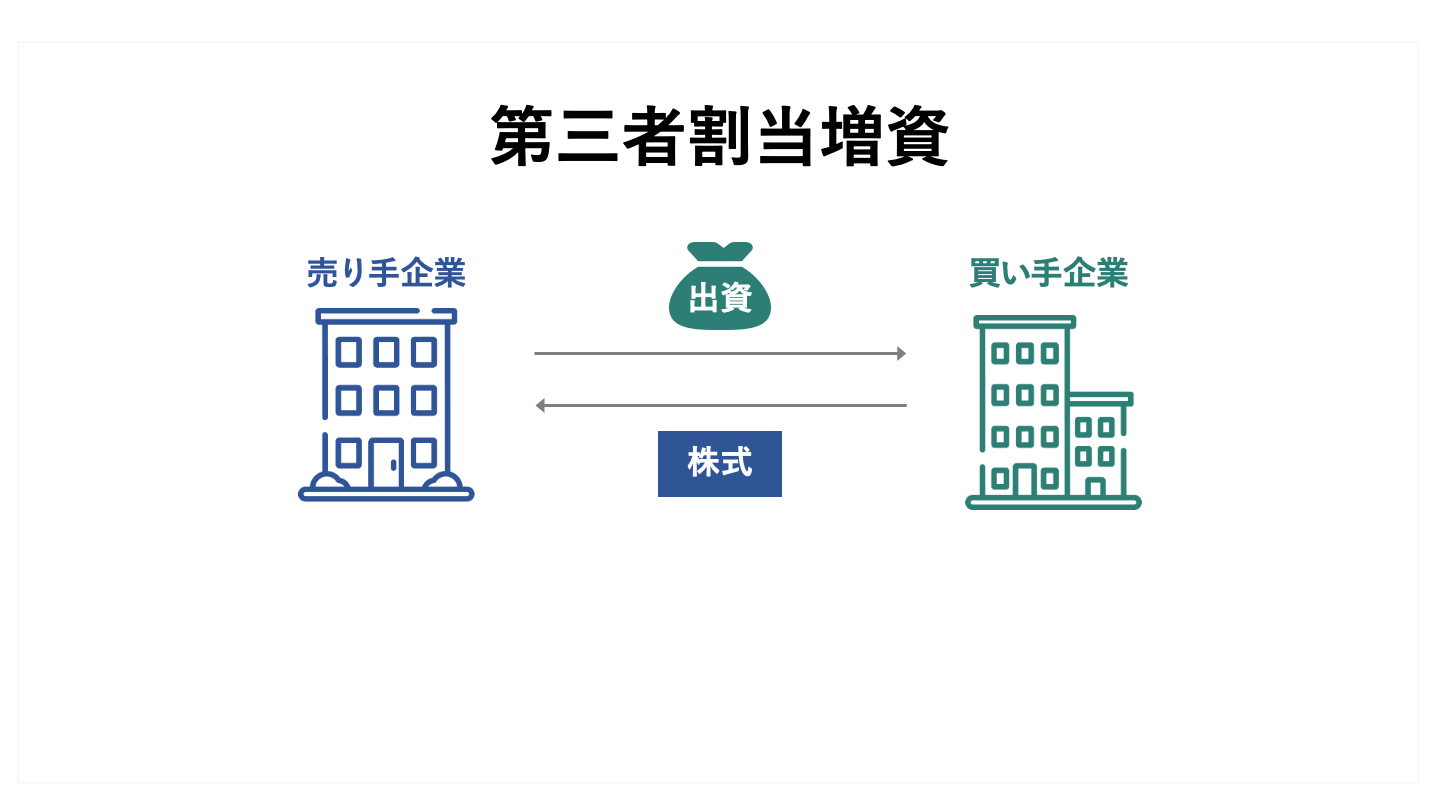
第三者割当増資は、新しく発行する株式を特定の第三者に交付するM&Aスキームです。
第三者割当増資は、買収の手段というより、対象となる企業との業務上での提携関係の構築による関係性の強化や、株式譲渡の前段階として実施されることが一般的です。
第三者割当増資とは?メリット・デメリット・手続き・株価の決め方を解説
第三者割当増資とは、特定の相手に新株を引き受けてもらう資金調達方法です。メリット・デメリット、手続きの流れ、株価(払込金額)の決め方、有利発行の注意点を解説します。
株式取得のメリット・デメリット
メリット
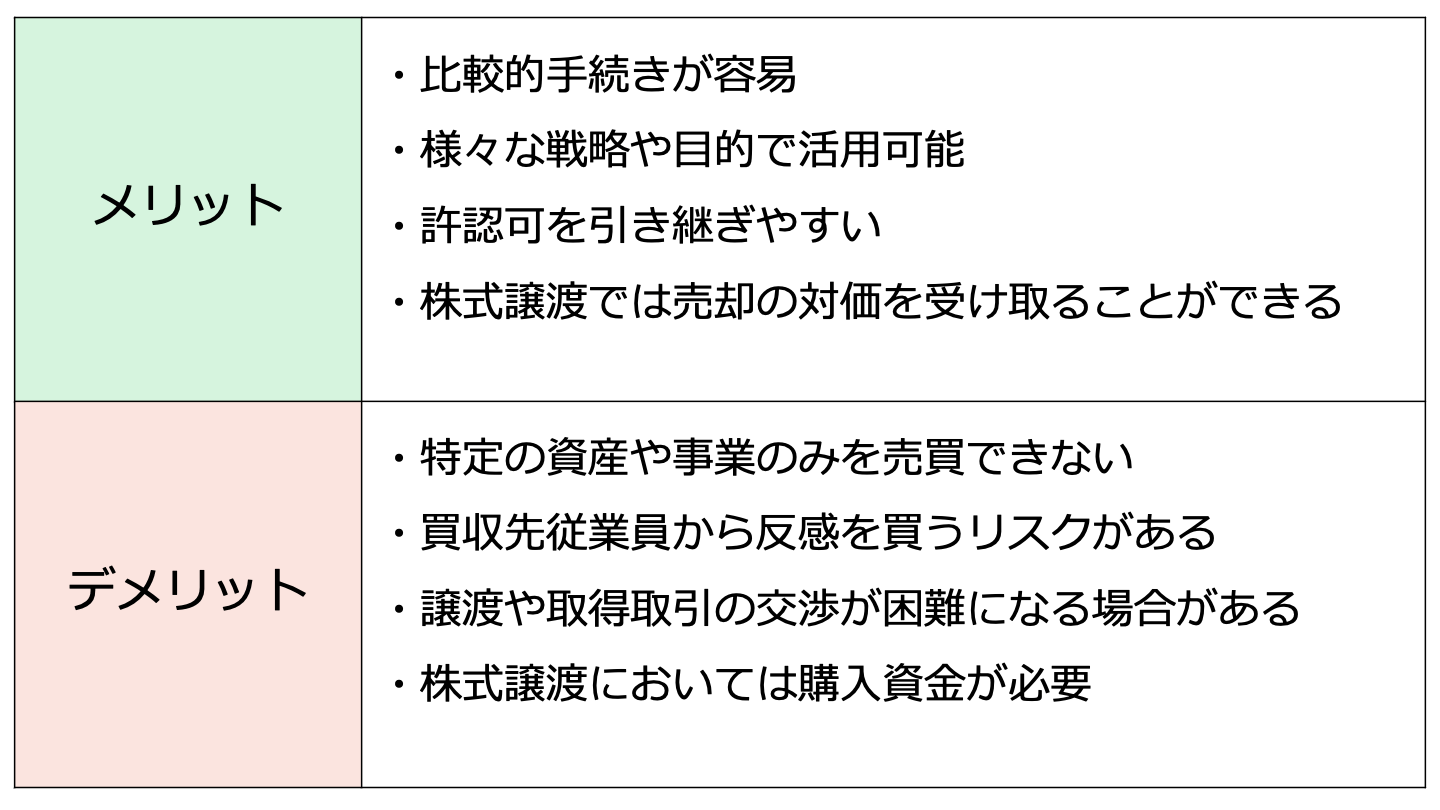
比較的手続きが容易
株式取得は当事者間での株式の売買や異動取引であり、事業資産や負債の権利義務関係に大きな変化はありません。
よって、原則として債権者の保護手続きや登記が不要であるなど、合併などの他のM&A手法に比べ手続きが容易な方法です。
様々な戦略や目的で活用可能
後述のとおり、特に株式譲渡においては取得する株式(議決権)の比率を調整することにより経営に関与する度合いを調整できるため、資本提携の開始から完全子会社化など、会社の経営戦略やM&Aの目的に合わせて様々な用途に対応することが可能です。
許認可を引き継ぎやすい
買収対象企業が規制庁から許認可を得ている業種である場合、株式取得は株式が異動するのみであり、対象企業は存続するため事業の許認可も承継されることが一般的です。
これに対し、合併により事業を運営する企業が消滅して変わる場合、許認可の再取得が必要になることが一般的でしょう。
株式譲渡では売り手が売却の対価を受け取ることができる
株式譲渡において対価として現金を受け取ることができます。
経営者株主の退職資金や、子会社株式を売却することで自社事業の事業資金を確保できるなど、譲渡側の資金需要に対応可能です。
デメリット
特定の資産や事業のみを売買できない
株式譲渡では会社全体を取得することになるため、特定の資産や事業のみを取得することはできません。
場合によっては対象会社が保有する不要な資産や負債、債務保証といった簿外債務まで引き継いでしまい、買収後の経営状態が悪化するおそれがあります。
買収先従業員から反感を買うリスクがある
株式取得後に経営者が変わり経営方針や労働条件が変わることで、従業員と良好な関係が構築できず、従業員が会社を離れてしまう場合、M&Aに期待していた事業運営やシナジー効果が得られないおそれがあります。
M&Aで従業員はどうなる?雇用・給与・退職金への影響と手法別の違いを解説
M&A後の従業員の雇用・給与・待遇はどうなるのか。株式譲渡と事業譲渡での扱いの違い、労働契約の承継ルール、従業員への説明のタイミングと伝え方を解説します。
多数の株主が存在する場合に、譲渡や取得取引の交渉が困難になる場合がある
買収対象会社に多数の株主が存在しており株式が分散しているケースがしばしばあります。
中小企業の場合でも、相続により株主が分散しているなど、想定していたより多数の株主がいるケースが考えられます。
この場合、株主間で株式異動に対する意思が異なり交渉が困難になる場合も想定されます。
株式譲渡においては購入資金が必要
株式譲渡では株式の購入資金が必要となります。
株式の取得資金は多額となることが多く、手元資金で賄えない場合、金融機関などから資金を調達する必要があります。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
株式取得によるM&Aの手続き・流れ
株式譲渡
株式譲渡の手続きは、原則として当事者間での譲渡手続きにより完結するため、その手続きは比較的簡潔です。
買収対象の会社が上場会社と非上場会社で必要な手続きが異なるため、別々に紹介します。
まず、対象企業が上場会社の場合、証券市場を通じたTOB(公開買い付け)により株式譲渡が実行されるケースがほとんどです。
上場企業の株式は株式の譲渡に制限がないため、譲渡人と譲受人の間で株式譲渡の合意が成立すれば株式譲渡は実行可能です。
他方、対象企業が非上場会社の場合、証券市場を通じて株式を取得することができないため、株主との相対取引により株式を取得することになります。
さらに、非上場会社の場合、株式に譲渡制限が付されている会社である場合が多く、売買を成立させるためには当事者間の合意のみでなく、株式発行会社による承認が必要となります。
よって、非上場会社における株式譲渡の手続きはおおむね下記のとおりです。
- 株主による発行会社への株式譲渡承認の請求。
- 発行会社の株主総会(または取締役会)における株式譲渡の承認。
- 売買当事者間での株式譲渡契約調印
なお、上場、非上場を問わず、株式の売買代金の決済完了後、株主名簿の書き換えなどの手続きが必要です。
さらに、会社法の定める手続きのほかに、独禁法や金商法により手続きが必要とされるケースがあります。
会社売却のメリット・デメリット|相場・従業員への影響・事例を解説
会社売却のメリット(創業者利益・事業存続・保証解除)とデメリットを整理。売却相場の考え方、従業員の処遇、実際の売却事例までわかりやすく解説します。
株式交換・移転
株式交換と株式移転は組織再編の実態や利害関係者への影響が似ているため、その手続きはおおむね似たものとなります。
株式交換・移転では、当事株主間での契約のみならず、事前事後の開示手続きや反対株主の買い取り請求手続きが会社法にて要求されます。
株式交換・移転の手続きは概ね以下のとおりです。
- 株式交換・移転の大筋合意と基本合意の作成
- 株式交換・移転契約の締結
- 事前開示事項の備置き
- 株式総会における株式交換・移転の承認
- 反対株主による買い取り請求手続き
- 事後開示の備置き
※一定の場合、事前開示事項の備置きの後に債権者の保護手続きが必要となります。
株式交換・移転の手続きの詳細は下記の記事をご覧ください。

株式交換とは?株式移転との違い・メリット・手続きを図解でわかりやすく解説【事例付き】
株式交換とは、株式を対価に相手会社を完全子会社化する組織再編手法です。株式移転との違い、メリット・デメリット、手続きの流れを図解と事例で解説します。
株式移転とは?株式交換との違い・メリット・手続きを図解でわかりやすく解説
株式移転とは、新設した持株会社に既存会社の全株式を移す組織再編手法です。株式交換との違い、単独・共同株式移転の使い分け、手続きの流れ、事例を図解で解説します。
第三者割当増資
第三者割当増資は以下の手続きを経て実施されます。
非上場会社においては2番目の既存株主に対する通知又は公告が不要であり、手続き面での違いがあります。
- 取締役会(または株主総会)による募集事項の決定
- 既存株主に対する募集事項の通知又は広告(上場会社)
- 株式引受けの申し込み
- 割当の決定
- 出資の履行
M&Aの流れを図解で解説|検討からクロージング・PMIまでの進め方【売り手・買い手別】
M&Aの流れを検討・準備からクロージング、PMIまで図解で解説。売り手・買い手それぞれの進め方、基本合意・DD・最終契約の要点が一読でわかります。
株式取得における取得割合・比率
株式取得において株式の取得比率はその目的を達成するために重要な指標です。
会社法において株主の行使できる権利は株式(=議決権)の保有割合に応じて定められているためです。
特に株式譲渡の場合、その目的達成のために必要となる権利や取得割合を意識して、取得する株式数を決定しましょう。
M&Aでは全株式を取得して非支配株主をゼロにする完全子会社化を目指すことが多いです。
他方で、ある会社を「事実上」支配したい場合には、全株式の3分の2超を取得することができれば、株主総会の主要な決定事項は単独で決定することでき、会社の意思決定のほとんどを単独で行うことが可能です。
代表的な株主の権利は以下のとおりです。
- 株式の1%以上:株主総会での議案請求権
- 株式の3%以上:株主総会の招集請求権、会計帳簿の閲覧・謄写請求権
- 株式の3分の1超:株主総会の特別決議事項(合併・組織再編等の重要事項など)を単独で否決する権限
- 株式の2分の1超:株主総会の普通決議事項(取締役選任など)を単独で否決する権限
- 株式の3分の2超:株主総会の特別決議事項を単独で決定する権限
- 株式の90%以上:特別支配株主による少数株主への株式等売渡請求が可能
- 株式の100%:子会社を完全に支配している状態
株式取得における仕訳
株式譲渡
買い手側の仕訳
購入金額と株式取得の付随費用(アドバイザーへの調査手数料など)を合算した取得の対価を資産計上します。
ここで、資産計上する際の勘定科目は株式(議決権)の保有比率をベースに対象会社を支配する程度によっておおむね以下のように処理されます。
- 議決権の50%超を取得:子会社株式
- 議決権の20%超~50%以下を取得:関連会社株式
- これを下回る議決権比率:その他有価証券
なお、対象会社株式が関連会社株式、子会社株式に該当する場合、連結決算手続きの対象会社となります。
売り手側の仕訳
売却取引が行われた時点で株式の売却金額から取得対価を控除した損益を売却損益として計上します。
株式交換・移転
株式交換・移転は会計基準においてその実態に応じて様々な会計処理が定められています。
専門性が高く複雑な会計処理であるため、当記事では個別財務諸表における会計処理の概要を簡潔に紹介します。
株式交換の会計処理
親会社(子会社の株式を受け取る会社)の会計処理
親会社は、受け取った子会社株式を資産に計上するとともに、資本金(及び資本準備金)を増加させます。
子会社株式の金額は会計基準の定める区分(「取得」「共通支配下の取引」など)に応じて決定されます。
子会社の株主(親会社の株式や対価を受け取る株主)の会計処理
子会社の株主の会計処理は「投資が清算された」か「投資が継続している」かによって異なります。
「投資が清算された」ケースでは、受け取った対価を時価評価し、子会社株式の帳簿価額との差額を損益として認識します。
「投資が継続している」ケースでは、子会社株式の帳簿価額をそのまま引き継ぐため、交換損益は認識されません。
株式移転の会計処理
親会社(子会社の株式を受け取る新設された会社)の会計処理
親会社は、受け取った子会社株式を資産に計上するとともに、資本金(及び資本準備金)を増加させます。
子会社株式の金額は会計基準の定める区分(子会社が取得企業か非取得企業の区分)に応じて決定されます。
子会社の株主(親会社の株式や対価を受け取る株主)の会計処理
上述の株式交換の子会社の株主の会計処理と同様に、「投資が清算された」ケースでは損益を認識し、「投資が継続」する場合には損益は認識されません。
なお、株式交換・移転ともに株主間での株式の異動であるため、細かい例外を除き子会社となる会社本体での会計処理は不要です。
第三者割当増資
買い手側の仕訳
上述の株式譲渡と同様に、取得に要した対価を株式として資産計上します。
売り手側(新株の発行会社)の仕訳
増資による資金調達額を純資産(資本金及び資本準備金)の増加として処理します。
各会計処理については下記の記事も合わせてご覧ください。

M&Aの会計処理とは?仕訳・のれん・会計基準を公認会計士が解説
M&Aの会計処理を手法別(株式取得・事業譲渡・合併)に仕訳例で解説。のれんの計上と償却、日本基準とIFRSの違いなど、実務で押さえるべきポイントを整理します。
株式取得でかかる税金
株式譲渡
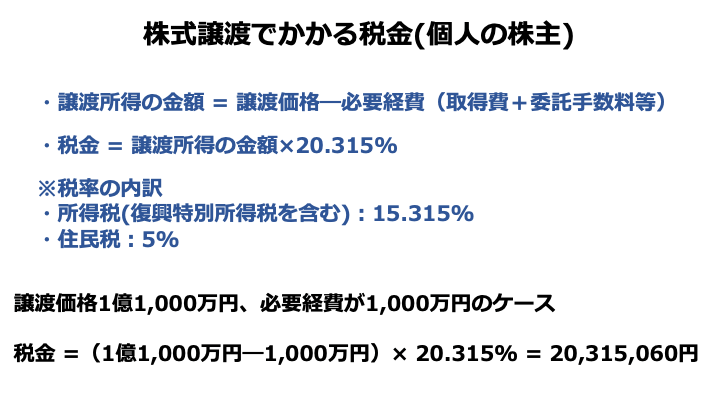
売却側(譲り受け側)では株式の売却益について税金が課されます。
売却益は、売却金額から取得価額(出資額や購入額+必要経費)を控除して算定します。
株主が個人の場合は、売却益に対して20.315%(所得税15.315%、住民税5%)の税金が発生します。
株主が法人の場合は、通常の事業により生じた利益と同様に法人税などの各種税金が課税されます。
なお、取得側(譲り受け側)では他の資産を購入した際と同様に、株式の取得取引で発生する税金はありません。
株式売却の税金はいくら?税率20.315%の計算方法・確定申告を税理士が解説
株式の売却では、上場・非上場株式の売却益に対して20.315%の税金が課税されます。株式売却の税率や税金の計算方法、損失の扱い、時価と乖離した金額で売却する際の注意点、確定申告の条件・必要書類を税理士が詳しく解説します。
株式交換・移転
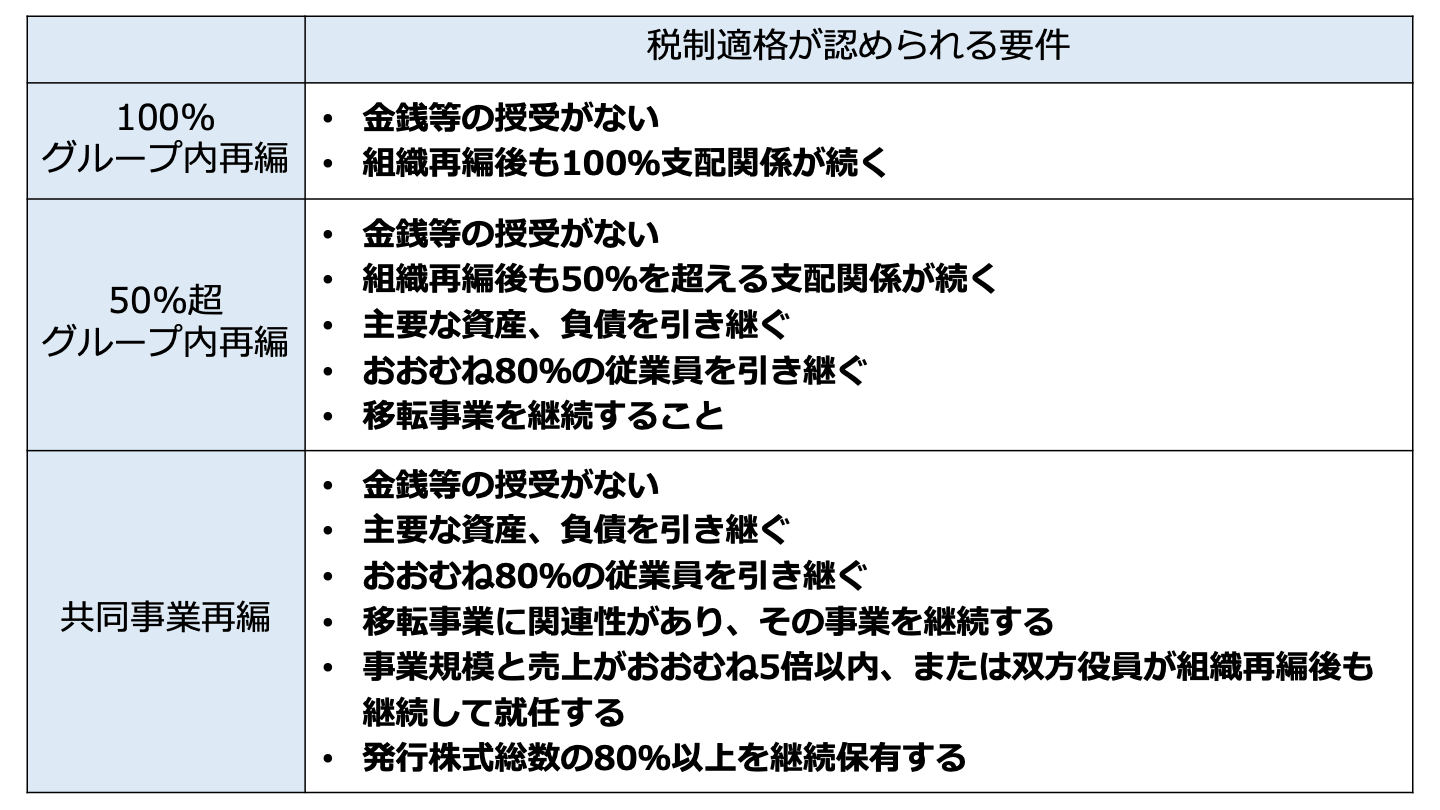
株式交換・移転の課税関係は、法人税法等に定める要件(いわゆる適格要件)を満たすかどうかにより課税関係が異なります。
適格要件を満たさない非適格株式交換・移転に該当する場合、完全子会社の固定資産など一部の資産が時価評価の対象となり、時価評価損益が計上され、この損益に対して税金が発生します。
また、子会社の株主においても時価により株式を譲渡したものとして、この譲渡益に対して課税されます。
他方、企業グループ内での株式交換など適格要件を満たす場合には、課税関係は生じず税金は発生しません。
非上場株式の譲渡価格はどう決まる?時価の評価方法と税務上の注意点【税理士が解説】
非上場株式を譲渡するときの「時価」は、誰に譲渡するか(個人間・法人間・第三者)で税務上の評価が変わります。評価方法と低額譲渡の課税リスクを税理士がわかりやすく解説します。
第三者割当増資
第三者割当増資は資本等取引に該当するため、新株の発行会社に税金は発生しません。
各種税金の詳細は下記の記事をご欄ください。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
株式取得の事例【手法別】
【システム開発×システム開発】フリーによるサイトビジット社の株式取得
譲渡企業の概要
フリー:統合型クラウドERP「Freee」の開発と提供
譲り受け企業の概要
サイトビジット:企業向けに電子契約サービス、法曹関係者向けにオンライン学習サービスを展開
M&Aの目的・背景
買手企業:急成長する電子契約市場に参入し、統合型クラウドERPで法務契約業務のカバーなど機能拡充
M&Aの手法・成約
- 実行時期:2021年4月1日
- 手法:株式譲渡
- 結果:Freeeがサイトビジット社の約70%の株式を取得
- 譲渡金額:約27億円[1]
システム開発会社の売却相場とM&A事例|受託開発の評価ポイント
システム開発・受託開発会社の売却相場(営業利益の倍率+エンジニア価値)と最新M&A事例を解説。評価されやすい会社の特徴、売却の進め方を紹介します。
SAP・ERPに関連したM&Aとは|買収・売却の事例も徹底解説
SAP(ERP)は、M&Aにおいて業務の統一などを図る目的で活用されています。SAP(ERP)を活用する重要性やメリットを詳しく解説します。また、SAP社やSAP(ERP)の関連企業によるM&Aの事例も紹介します。
【小売×小売】ヤマダホールディンググスと大塚家具の株式交換
譲渡企業の概要
株式会社大塚家具 :「上質なくらしを提供する」ことを使命とする家具・家電・インテリアの総合販売事業。
譲り受け企業の概要
ヤマダホールディングス: 「暮らしまるごと」をコンセプトに「ヤマダデンキ」の小売事業、住建や金融事業なども営む。
M&Aの目的・背景
買手企業:激変する消費者ニーズや市場環境に対応すべく、迅速かつ柔軟な意思決定や方針徹底を実現(従来、株式の約51%を保有する子会社であった)。
M&Aの手法・成約
- 実行時期:2021年9月1日
- 手法:株式交換
- 結果:同日よりヤマダホールディングスが完全親会社となる。
- 譲渡金額:ヤマダホールディングスが約16百万株を大塚家具の株主に交付し、同社の株式約27百万株を取得(金銭の交付なし)[2]
小売業のM&A・売却事例25選|業界動向と売却相場のポイント
小売業のM&A事例25選と業界動向を解説。EC化・人手不足を背景とした再編の流れ、小売店・チェーンの売却相場の考え方、成功のポイントを紹介します。
【小売×小売】ワンダーコーポレーション、HAPiNS、ジーンズメイトによる共同株式移転
譲渡企業(完全子会社)の概要
RIZAPグループの子会社である、ワンダーコーポレーション(書籍など小売販売)、HAPiNs(インテリア雑貨販売)、ジーンズメイト(カジュアルウェアの小売販売)の3社。
譲り受け企業(完全親会社)の概要
REXT株式会社(株式移転により新設される完全親会社)
M&Aの目的・背景
3社が持つ経営資源を集中し、ビジネスモデルの転換及び財務基盤・コスト競争力の抜本的な強化。
M&Aの手法・成約
- 実行時期:2021年4月1日
- 手法:3社による共同株式移転
- 結果:同日よりREXT株式会社が完全親会社として設立。(なお、RIZAP社の子会社)。
- 譲渡金額:株式移転比率に基づき、完全親会社の株式が交付された。(金銭の交付なし)[3]
【サービス×サービス】KADOKAWAによるサイバーエージェントとソニーに対する第三者割当増資
譲渡企業の概要
株式会社KADOKAWA:出版、映像、ゲーム事業等を運営
増資引き受け企業の概要
株式会社サイバーエージェント:インターネット広告事業を中心にゲーム事業等を運営
ソニー株式会社:ゲーム事業、音楽・映画事業等を運営
M&Aの目的・背景
買手企業:世界市場における重要性が高まるゲーム分野における IP (知的財産権)の開発・展開力の強化
M&Aの手法・成約
- 実行時期:2021年2月
- 手法:第三者割当増資
- 結果:サイバーエージェントおよびソニーのそれぞれが142万株(約2%)を取得
- 増資金額:約99億円(それぞれが約50億円)[4]
ゲーム会社の売却・M&A動向や手法、売却額の相場、最新事例
ゲーム会社の売却は、市場規模が拡大している現状において有用な戦略であり、投資資金の回収などを実現できます。ゲーム会社の売却メリットや手法、最新のM&A事例、成功可能性を高めるポイントを徹底解説します。
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
[1] フリー株式会社 株式会社サイトビジットの株式取得(子会社化)に関するお知らせ
[2] 株式会社ヤマダホールディングス 株式会社大塚家具の完全子会社化に関する株式交換契約締結(簡易株式交換)のお知らせ
[3] 株式会社ワンダーコーポレーション、株式会社HAPiNS及び株式会社ジーンズメイトの共同持株会社設立(共同株式移転)による経営統合に関するお知らせ
[4] 株式会社KADOKAWA 第三者割当による新株式発行に関するお知らせ
まとめ
株式取得の各手法について解説しました。
株式の異動により企業の経営権そのものを取得する手法であるため、資産・負債の異動を伴うような他のM&A手法と比べて、比較的手続きが容易で、目的に合わせて柔軟な設計が可能です。
今回紹介した3手法は株式の異動を伴う点で似た手法ですが、現金の要否、手続き、税制の取り扱いが異なるため、各手法が適する場面が異なります。
特に株式譲渡は、利害関係者が少なく手続きが容易であるため、事業承継も含めM&Aでは頻繁に活用されます。
また、グループ内での完全子会社化や持ち株会社化などグループ内再編を行う場合には、現金の交付が不要で適格要件を満たすことで税金も発生しない、株式交換や株式移転が利用しやすいといえます。
自社のM&Aの目的を整理した上で、最適な手法を選択することが肝要です。
(執筆者:公認会計士 伊藤 嘉朗 監査法人にて各種法定監査、IPO支援、各種コンサルティング業務等に約4年従事。その後、1部上場企業やIPO準備企業にて企業内会計士として決算・開示資料作成を約4年経験。現在は独立開業し、上場企業を中心に決算・開示資料支援や簿記研修の講師なども行う。)
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】