起業家のイグジット戦略|M&AとIPOの比較・売却収入の目安を図解で解説


起業家によるイグジットとは、起業後に株式の価値を高めてから利益を得ることです。IPOやM&Aなどの種類があり、それぞれ長所は異なります。イグジットの事例や成功可能性を高めるポイントを詳しく解説します。(公認会計士 西田綱一 監修)
起業家が知っておくべき「イグジット」とは
イグジットの意味
起業家が起業を行う際の資金調達は、直接金融にて行われることが多いです。
出資者は、起業家が立ち上げた会社(スタートアップ)への出資の成果として、保有する株式の価値が向上した後に株式を売ることで、差益であるキャピタルゲインを得ようとします。
そのため、出資者は起業家に起業から10年程度の期間内に株式上場又は他の事業者への会社売却を可能にすることを求めるのが通常です。
言い換えると、起業家は一定期間内に出資に対する成果を出すように、事業活動を行う必要があります。
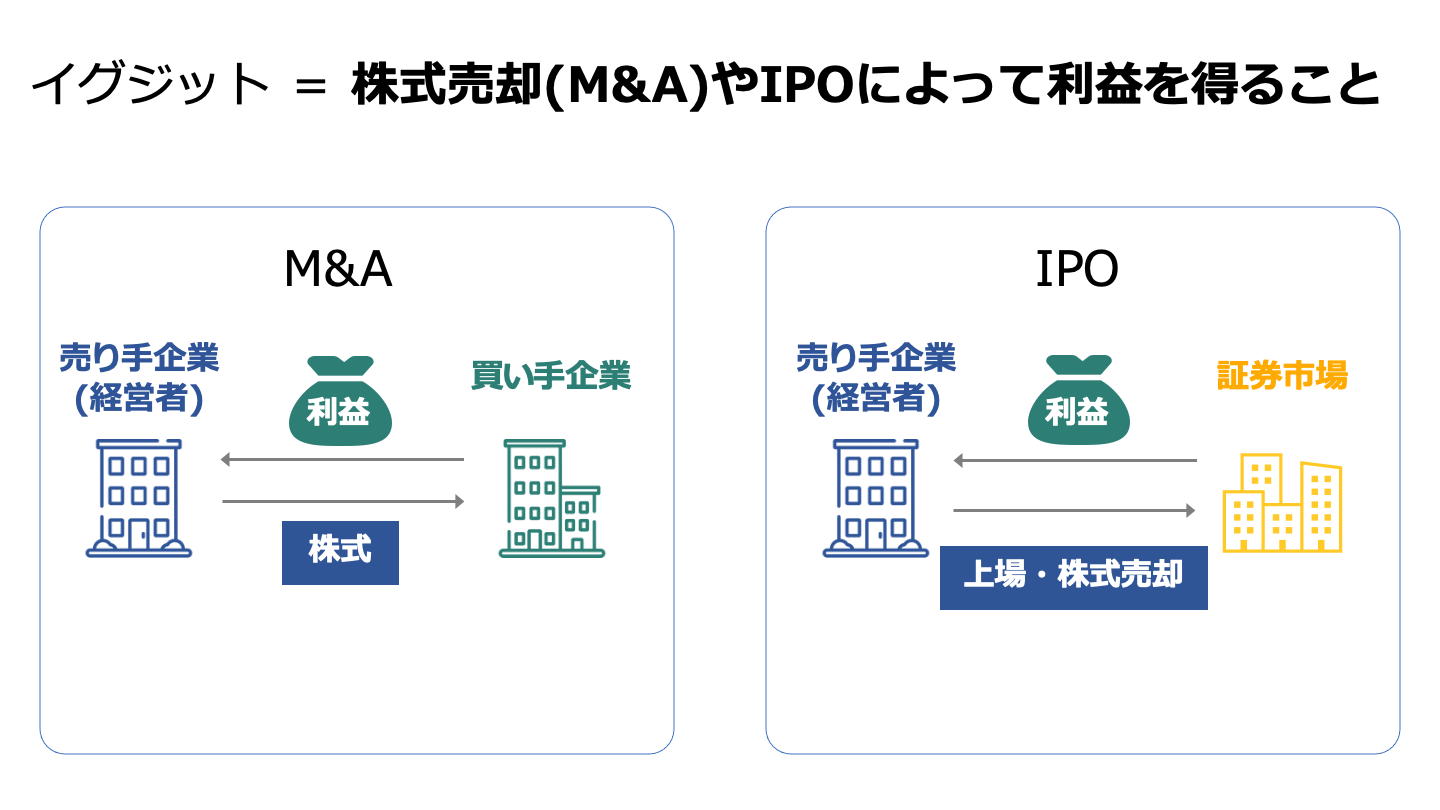
こういった起業家による起業の出口のことをイグジット(Exit)と呼びます。
イグジット(EXIT)とは?M&A・IPOの違いと手法の選び方【事例つき】
イグジット(EXIT)とは、M&AやIPOで投資を回収する出口戦略です。M&AとIPOの違い、手法の選び方、国内の動向と事例をわかりやすく解説します。
日本とアメリカにおけるイグジットの違い
日本とアメリカでは、ベンチャー投資の数に違いがあり、イグジットの件数も大きく異なります。
例えば、2017年におけるイグジットの件数は、日本:133件、アメリカ:809件でした。[1]
またベンチャー企業のイグジットとしてのIPOとM&Aの比率については、アメリカの場合は概ね1:9、日本の場合は7:3の割合です。[1]
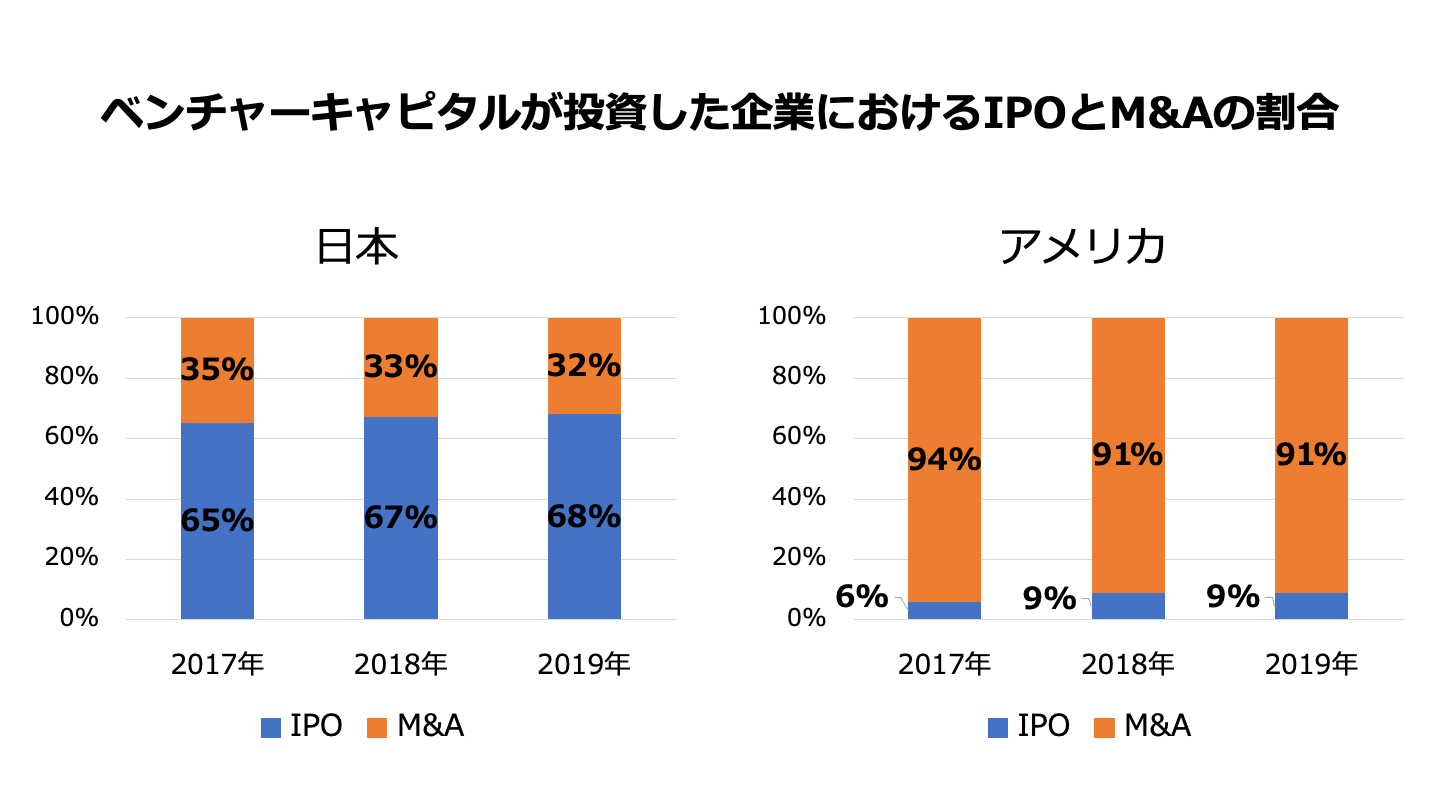
大企業×スタートアップのM&Aに関する調査報告書(経済産業省)内の画像をもとに作成
また、2014~2018 年におけるベンチャーM&Aの件数をみると、アメリカでは各分野で多くのM&Aが実施されています。
その中でも件数が300 件を超えている分野は、情報系(IT、アプリ、データ分析)・医療系(ヘルスケア)・金融サービス・商業・広告です。[1]
一方、日本では全般的に件数は少ないです。件数が5 件以上の分野は情報系(IT、インターネットサービス、アプリ)、衣服・アパレルです。[1]
またベンチャー投資の先として、アメリカの投資件数は自国領域のものが8割程度です。[1]
一方、日本のベンチャー投資の件数は自国に3割程度、海外向けが7割程度です。[1]
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
M&A市場の現状と動向 今後の展望も解説
M&Aの市場は、後継者不足問題の深刻化などを理由に拡大してきました。しかし2020年は、コロナ禍の影響で市場が縮小しました。公認会計士が、M&Aの市場の動向および今後の展望を徹底解説します。(公認会計士 前田 樹 監修)
起業家によるイグジットの種類
IPO
IPOは、株式市場への上場のことです。
Initial Public Offeringの略で、直訳すると「(株式の)最初の社会的提供」です。
IPOは、創業者自身とベンチャーキャピタルなどプロの投資家に閉じていた新株発行と資金調達の対象を、広く一般社会へと公開・拡大するものです。
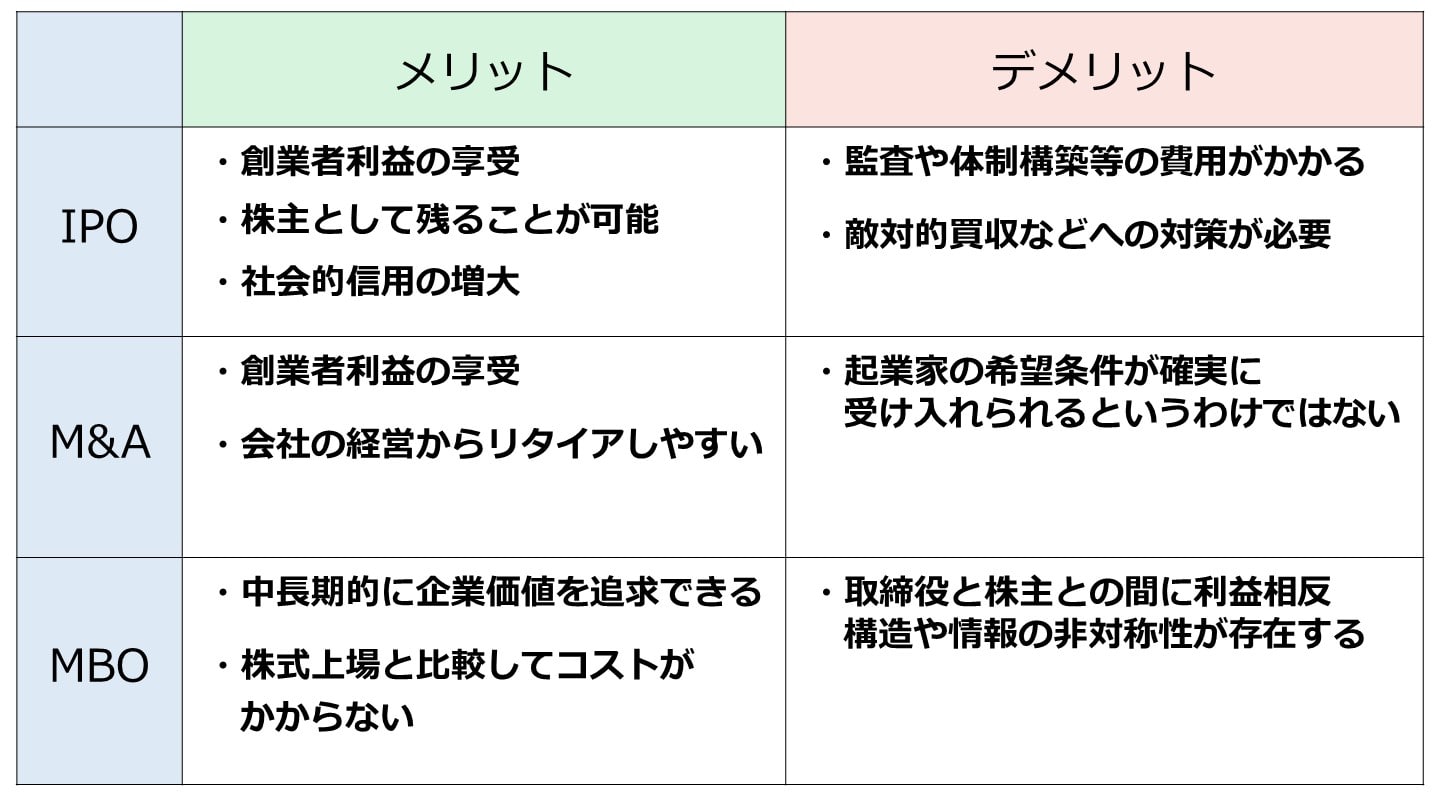
メリット
創業者利益の享受
IPOにより株式の価値が上がった後に株式を売ることによって、キャピタルゲインを得られるなどの創業者利益を享受できます。
株主として残ることが可能
IPOでは必ずしも創業者の持つ株式を全て売却するわけではないため、株主として残りたい場合はそれが可能である点も大きなメリットです。
社会的信用の増大
IPOを経ると、会社の社会的信用が増大します。株主として残る場合は、会社の社会的信用の増大によるメリットを享受できます。
デメリット
管理・審査・監査・体制構築・維持の費用がかかる
IPOの準備からIPO後に至るまで、一貫して管理・審査・監査・体制構築・維持の費用がかかることは大きなデメリットです。
金融庁の設定するコーポレートガバナンス・コードにおいて、上場会社は、会社の財政状態・経営成績等の財務情報や、経営戦略・経営課題・リスクやガバナンスに係る情報等について、法令に基づく開示を適切に行うとともに、法令に基づく開示以外の情報提供にも主体的に取り組むべきである、とされており、それらを適切に行うには大きなコストがかかります。
敵対的買収などへの対策が必要
以前の日本企業は、株式持ち合いによって、株主との安定した関係を構築しつつ、メインバンクが経営の規律を確保し、経営革新を実現していました。
昨今ではメインバンクに代わり、株主による監視が強まる中で、長期的な企業価値向上を掲げる優良企業が増えています。
こういった状況におけるM&Aの中には、必ず一定割合、敵対的M&Aが含まれています。
従って、日本におけるM&A総数が増加するに伴い、敵対的買収も増加すると考えられます。
そのため、株主として会社に残る場合は、敵対的買収に対する対策が必要であると言えます。
敵対的買収とは?仕組み・手法・防衛策をわかりやすく解説【事例付き】
敵対的買収とは、対象会社の同意を得ずに行う買収です。TOBを使った仕組み、近年増える同意なき買収提案の動向、主な防衛策と国内事例をわかりやすく解説します。
M&AとIPOの違い【メリット・デメリットを徹底比較】
M&AとIPOのそれぞれにメリットとデメリットがあるため、経営者の目標や戦略によって最適な選択肢は異なります。本記事では公認会計士がそれぞれの特徴、メリット、デメリットを比較・徹底解説します。(公認会計士 伊藤嘉朗 監修)
M&A
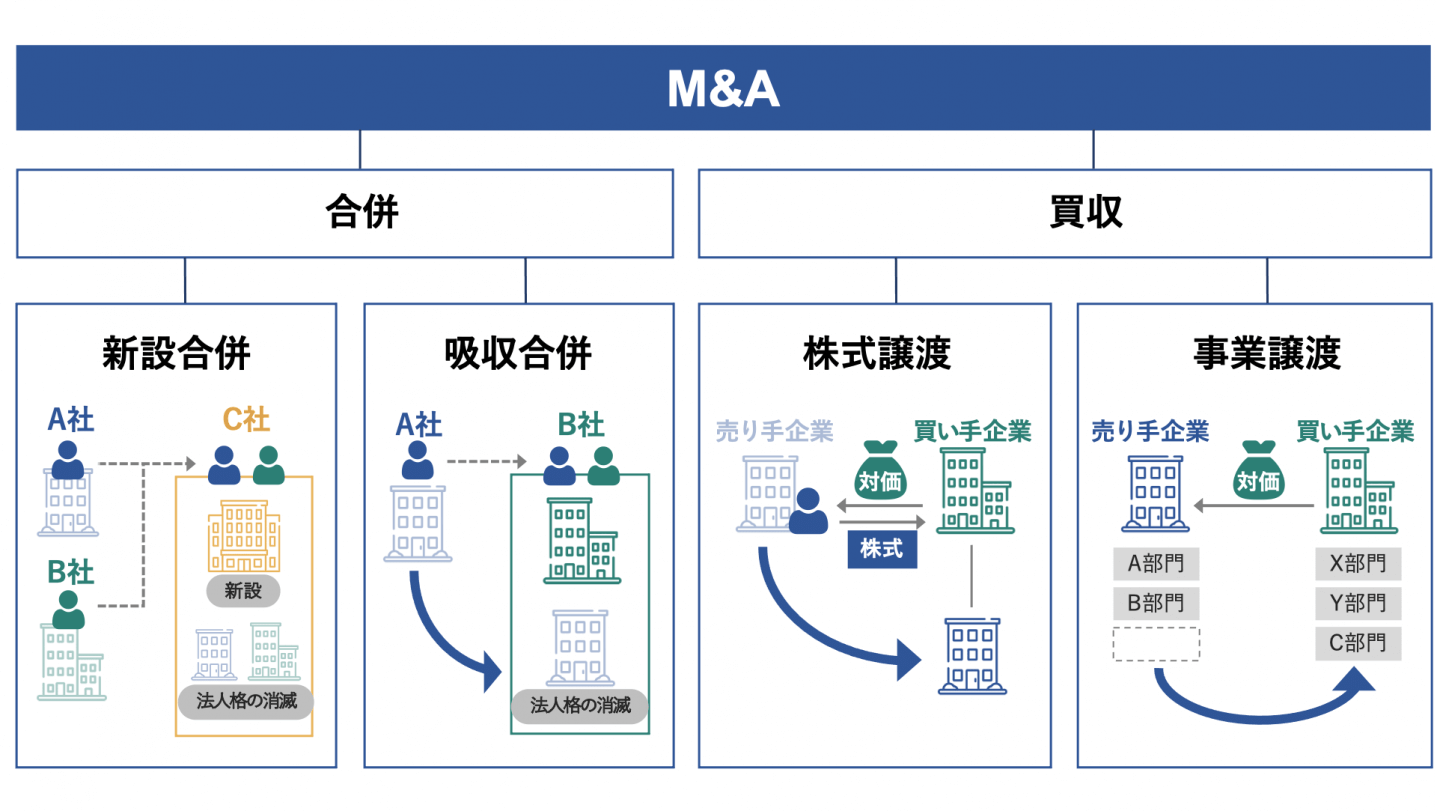
M&Aとは、「Mergers(合併) and Acquisitions(買収)」の略称です。
日本では、会社法の定める組織再編(合併・会社分割等)に加え、株式譲渡や事業譲渡を含む、各種手法による事業の引継ぎのことをいいます。
メリット
創業者利益の享受
株式を買い手に売ることによって、金銭的利益を得られるなどの創業者メリットを享受できます。
会社の経営からリタイアしやすい
IPOと異なり、M&Aは全株式の移転を前提に進められる場合が多いです。
そのため起業家がその会社の経営からリタイアしたい場合には、M&Aが向いているといえます。
デメリット
起業家の希望条件が確実に受け入れられるというわけではない
M&Aはあくまでも相手があることであり、起業家の希望が確実に受け入れられるというわけではないことには留意が必要です。
とはいっても起業家は、M&Aにあたり希望条件を事前によく考えておく必要があります。
例えば、当面は売り手・買い手の事業に関わり続けたいのか等についてです。
起業家としては、M&Aにおける希望条件を明確化し、可能な限りで優先順位を付しておくことが望ましいです。
M&Aによるイグジットとは?公認会計士がメリットを徹底解説
M&Aによるイグジットとは、株式売買によって投資資金の回収を図ることです。IPOよりも短期間でイグジットしやすい点が魅力です。M&Aイグジットのメリット・デメリット、成功のポイントを詳しく解説します。(公認会計士監修記事)
MBO
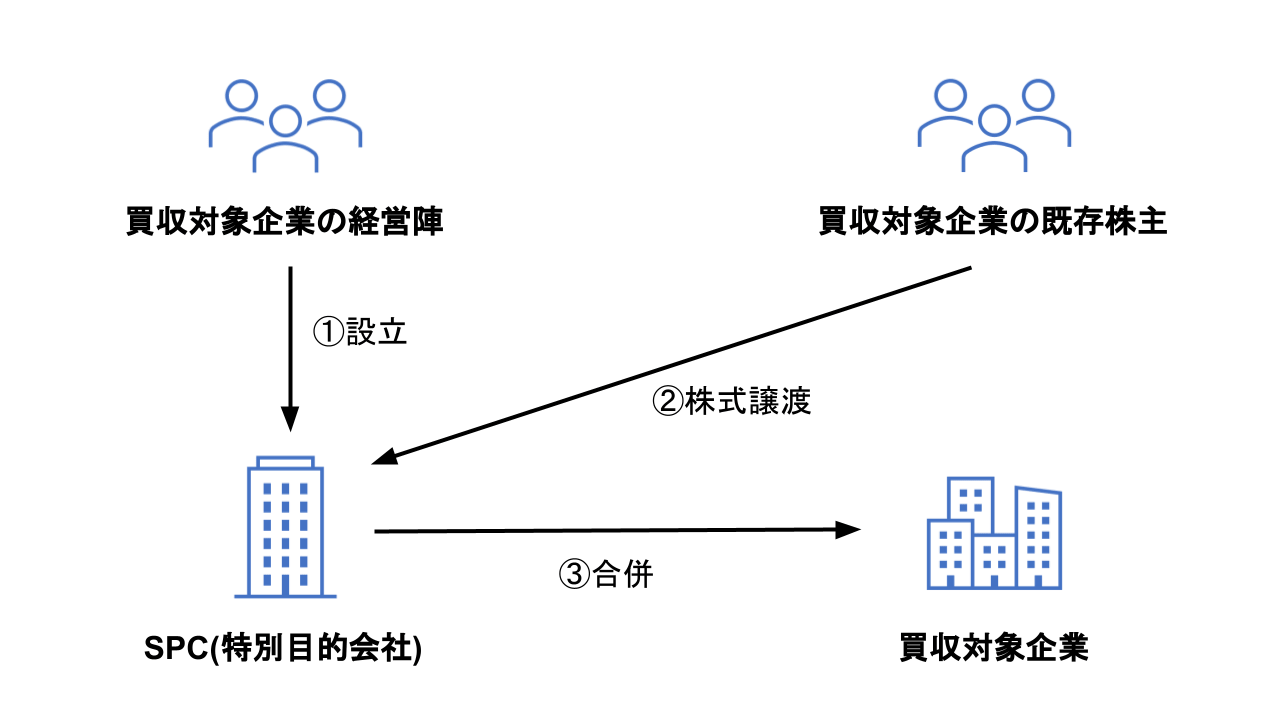
MBO(マネジメント・バイアウト)とは、現在の経営者が全部または一部の資金を出資し、事業の継続を前提として株主から対象会社の株式を取得することです。
MBOを行えば、オーナー経営者として完全に独立することができます。
以下の図は、MBOの一般的なスキームです。
メリットとデメリットは以下のとおりです。
メリット
- 短期的な利益を求める株主(ファンド等)から解放されて、中長期的に企業価値を追求できる
- 株式上場と比較してコストがかからない
デメリット
- 取締役と株主との間に利益相反構造や情報の非対称性が存在する
M&AとMBOの違いとは?それぞれのメリット・事例をわかりやすく解説
MBOは経営陣による自社買収で、M&Aの一形態です。第三者へのM&Aとの違い、それぞれのメリット・デメリット、非公開化などのMBO事例をわかりやすく解説します。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
起業家によるイグジットの事例
【イーコマース×ファッションECサイト】ZホールディングスとZOZOのM&A
譲渡企業の概要
ZOZO: ファッション EC サイト「ZOZOTOWN」の運営等[2]
譲り受け企業の概要
Zホールディングス:Yahoo!に関するネット事業等[2]
M&Aの目的・背景
譲渡企業:シナジーの発揮
譲り受け企業:ファッションECの強化[2]
M&Aの手法・成約
- 実行時期:2019年11月[3]
- 手法:TOB
- 結果:ZホールディングスがZOZOを子会社化[2]
- 譲渡金額:約4,007億円[3]
EC業界のM&A・売却事例30選|売却相場と高く売るポイント【図解】
EC・ネット通販業界のM&A動向と売却事例30選を紹介。売却価格の相場観、評価されやすいECサイトの特徴、高値売却のポイントを図解で解説します。
ECサイト・ネットショップの売却相場と期間|最新事例と高く売るコツ
ECサイト・ネットショップの売却相場(月間利益の12〜24カ月分目安)と売却にかかる期間を解説。評価されるショップの条件、最新の売却事例を紹介します。
【ネットTV×プロレス】サイバーエージェントによるDDTプロレスリングに対するM&A
譲渡企業の概要
DDTプロレスリング:プロレス団体[4]
譲り受け企業の概要
サイバーエージェント:テレビ朝日との共同事業であるインターネットテレビ局「AbemaTV」の運営等[4]
M&Aの目的・背景
譲渡企業:近年のプロレスブームの再来を追い風に、DDTプロレスの試合を「AbemaTV」を通じて配信できる
譲り受け企業:DDTプロレスに所属するレスラーの認知向上を図ることで、団体がさらに発展できる[4]
M&Aの手法・成約
- 実行時期:2017年9月
- 手法:株式譲渡
- 結果:サイバーエージェントがDDTプロレスリングを完全子会社化[4]
広告代理店のM&A動向と事例13選
インターネット広告・デジタル広告が勢いを増すなか、旧来型ビジネスからの脱却を図る広告代理店やWeb系広告代理店によるM&Aが盛んに行われています。近年の業界動向とM&Aの動向・事例を徹底解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)

Webサービス売却の相場と事例|高く売るポイント【2026年版】
Webサービス・アプリの売却相場(営業利益・MRRの倍率)と最新M&A事例を解説。評価されやすいサービスの特徴、売却の流れと高値売却のポイントを紹介します。
【持株会社×ヘルスケア】新鷹によるEPSホールディングスに対するMBO
譲渡企業の概要
EPSホールディングス:治験関連業務の受託ビジネス等[4]
譲り受け企業の概要
新鷹:EPSホールディングスの代表取締役である厳 浩氏が議決権を100%保有する持株会社[4]
M&Aの目的・背景
譲り受け企業:抜本的かつ機動的な意思決定を柔軟かつ迅速に実践できる経営体制を構築すること
譲渡企業:企業価値の拡大[4]
M&Aの手法・成約
- 実行時期:2021年7月[5]
- 手法:MBO
- 結果:新鷹がEPSホールディングスを子会社化[4]
- 譲渡金額:約524億円[5]
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[2]ZOZO株式に対する公開買付けの開始に関するお知らせ(softbank.jp)
[3]大量保有報告書(Zホールディングス)
[4]MBOの実施及び応募の推奨に関するお知らせ(EPSホールディングス)
[5]変更報告書 No.38(新鷹)
M&Aによるイグジットで手に入る売却収入はどのくらい?
売却金額は買い手企業との交渉で決定する
先述した通り、売却金額は買い手企業との交渉で決定します。
ただし、対価の目線が全く揃っていないのにコストをかけて契約交渉に入るのは売り手・買い手双方にとって好ましくないので、バリュエーションをしっかりと行うべきです。
バリュエーションとは、企業又は事業の価値を金銭で評価することです。
バリュエーションはM&Aのプロセスの中において、かなり早い段階で実施されるべきです。
バリュエーションの手法は以下の通りです。
企業価値の算出方法
インカムアプローチ
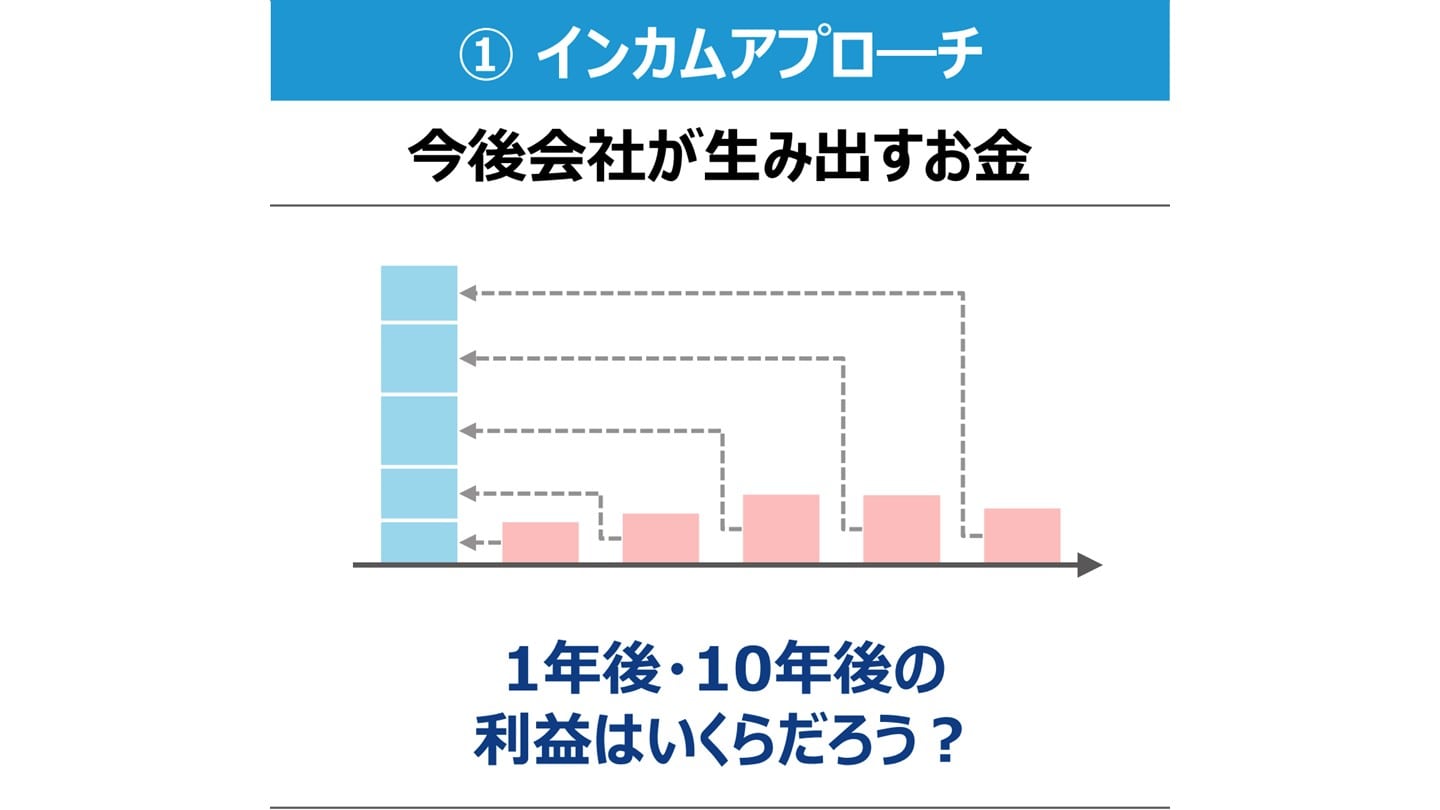
出典:エクイティ・ファイナンスに関する基礎知識 (中小企業庁)
インカムアプローチは将来期待されるキャッシュフローや利益から企業価値・事業価値を算定する手法です。
将来の業績を企業価値・事業価値に反映できる手法であり、今後成長が見込まれる企業には適しています。
ただし、将来の業績は事業計画書をもとに推測されるため、楽観的観測や恣意によって企業価値・事業価値が大きく左右するリスクがあります。
マーケットアプローチ
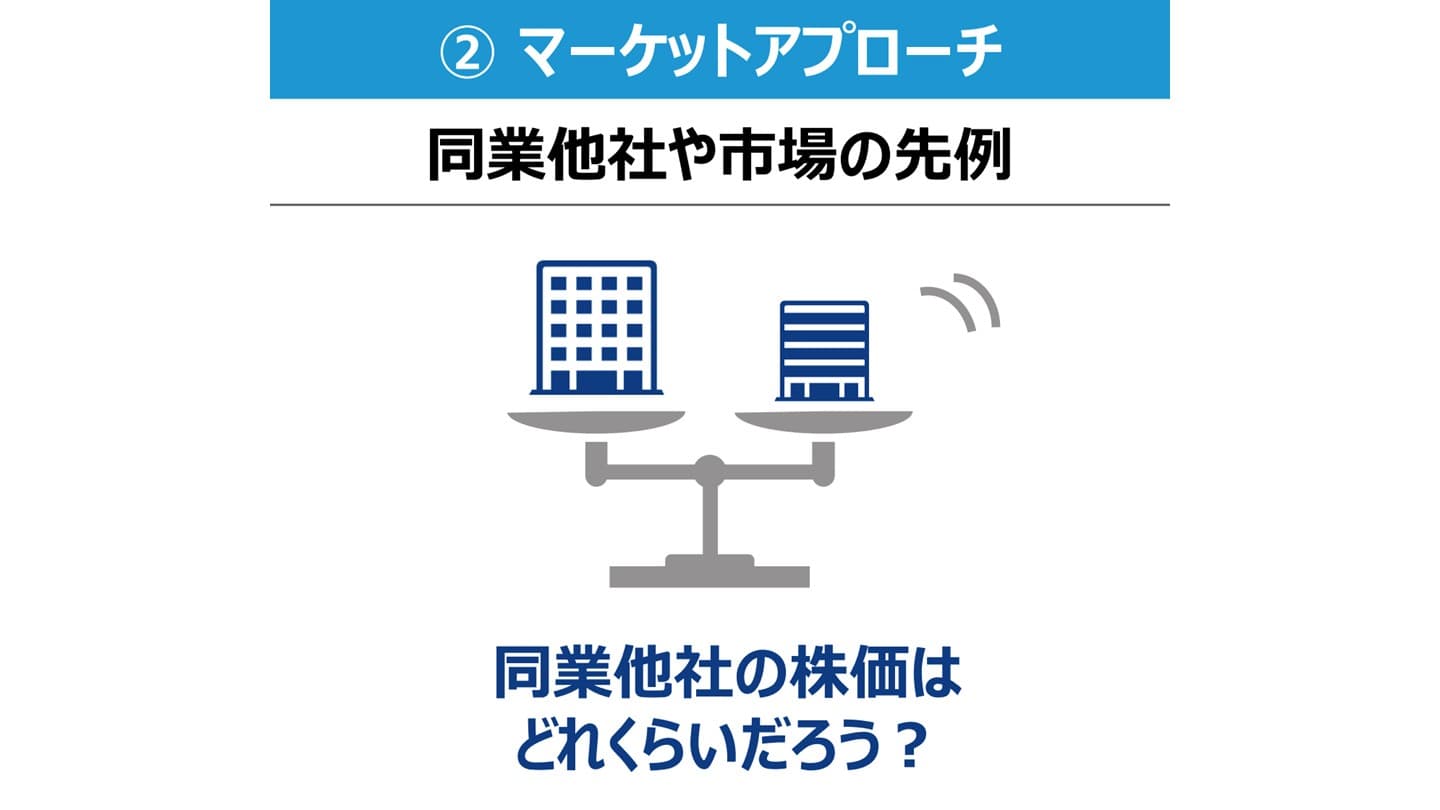
出典:エクイティ・ファイナンスに関する基礎知識 (中小企業庁)
上場している同業他社や類似取引事例等から企業価値・事業価値を推定計算する方法です。
過去の事例を基準にするため、客観性が高く、当事者の納得感が得られやすいというメリットがあります。
しかし、同業他社の類似した取引事例や適切な類似業種が見つからない場合においては、利用できないケースや違和感のある算出結果となるケースがありえます。
コストアプローチ
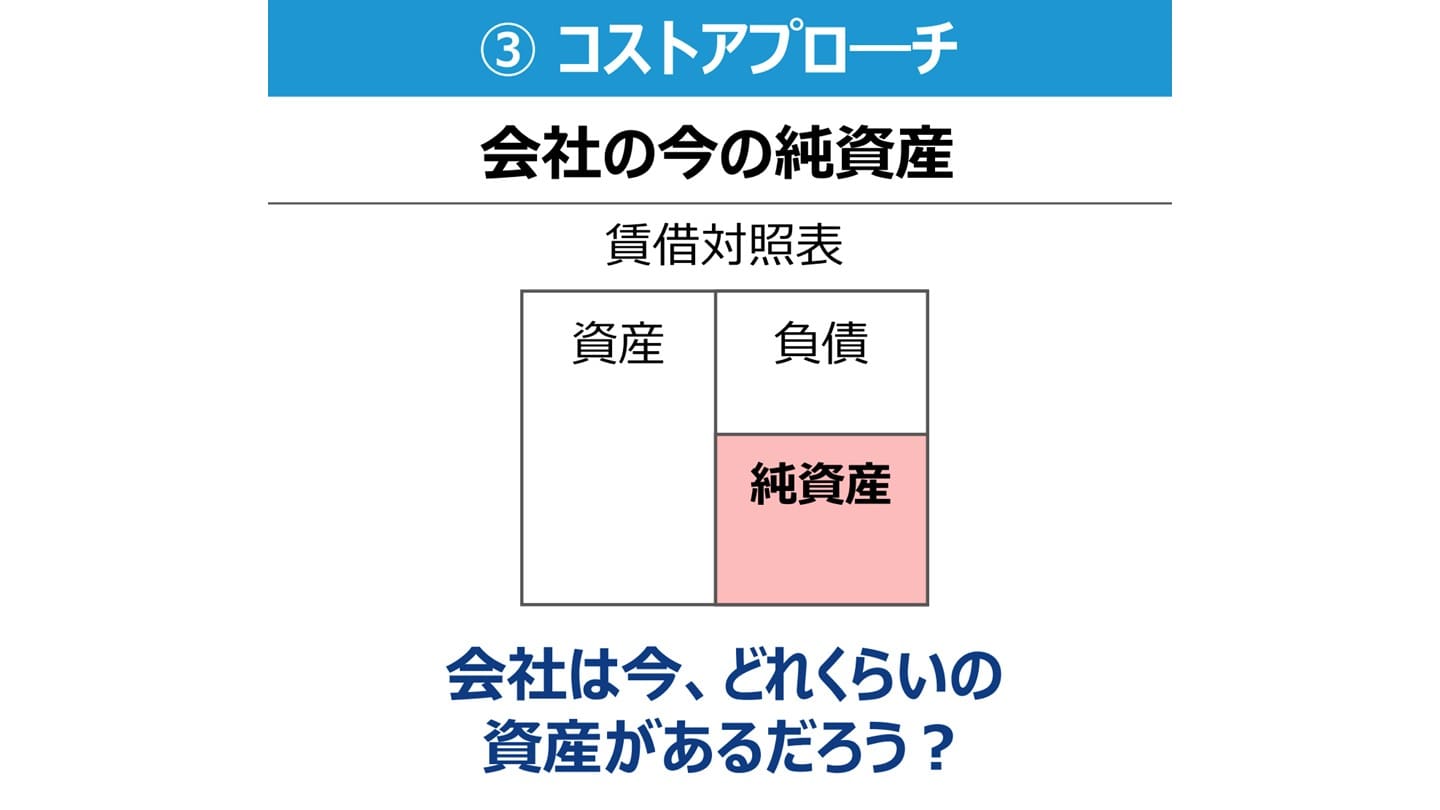
出典:エクイティ・ファイナンスに関する基礎知識 (中小企業庁)
主に評価対象会社の貸借対照表の純資産に着目して企業価値・事業価値を評価する方法です。
現在の会社の決算書の純資産を元に算出する手法であり、当事者として理解しやすいというメリットがあるものの、直近の貸借対照表の数値を元に算出され、将来の業績は考慮されないため、今後成長が見込まれる企業には適していません。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
高い金額でイグジットできる可能性を高めるには
複数の買い手企業と交渉する
一般的に、起業家が策定した事業計画に対し、 買収企業はその事業計画を保守的に見積もるため、起業家と買い手企業とでバリュエーションが相違するケースが多いです。
バリュエーションの差異は、会社の非財務情報に対する両者の認識の相違や、M&Aによるシナジー効果を適切に把握しきれていないこと等が原因になり発生している可能性があると推察されます。
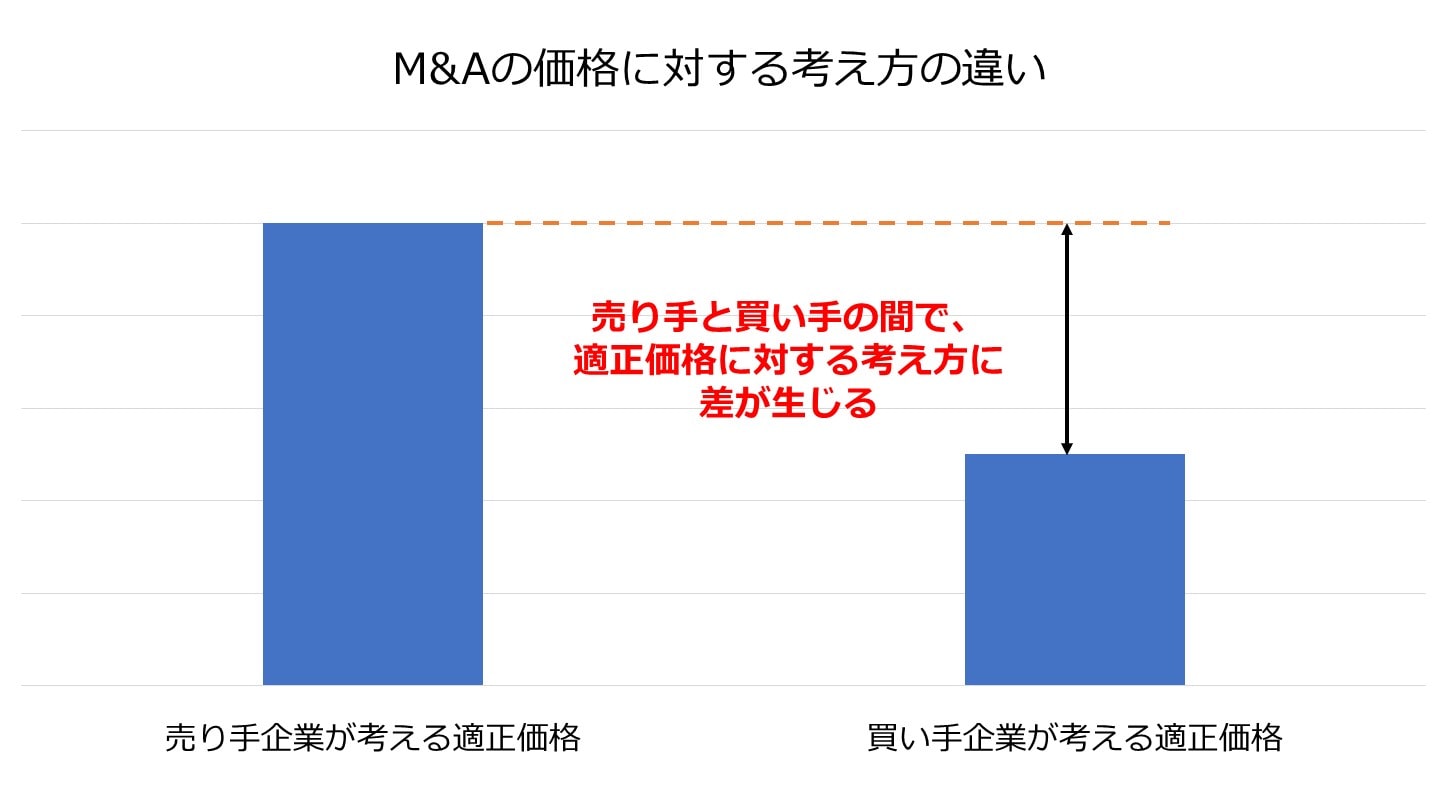
また買い手企業ごとに、バリュエーションの結果は異なるのが通常です。
そのため、高い金額でイグジットできる可能性を高めるには、複数の買い手企業と交渉するのが良いでしょう。
シナジー効果を見込める対象を探す
M&Aのシナジー効果は、スタートアップと買い手企業の持つ経営資源の強み・弱みを「異質共有・相互補完」させ、「重複を排除」することにより生み出されるものです。
シナジー効果は、M&Aの交渉において買収価格に考慮されうるため、具体的に創出できる効果について買い手企業とスタートアップの間で認識をすり合わせ、定量的に試算をして、バリュエーションへの反映を協議するべきです。
実現する可能性の高いシナジー効果は、交渉において買収価格に考慮されること少なくありません。
ただし、シナジーは買い手企業がM&Aを実施することによって初めて創出されるものです。
そのため必ずしもシナジー効果のすべてがバリュエーションに反映されるというわけではない点に留意が必要です。
言い換えると、シナジー効果の価値をスタートアップがすべて享受できるというわけではありません。
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
企業価値を早いタイミングから高めておく
イグジットをより早期に検討し実現することにより、起業家の手元に残る金額が多くなるケースがあります。
さらに企業価値を高めるための事業の磨き上げとして、重要な事業用資産等について、第三者の名義である・担保に供されている等がないかの確認をしっかりと行っておくべきです。
会社売却のメリット・デメリット|相場・従業員への影響・事例を解説
会社売却のメリット(創業者利益・事業存続・保証解除)とデメリットを整理。売却相場の考え方、従業員の処遇、実際の売却事例までわかりやすく解説します。
まとめ
ここまで起業家によるイグジットについて解説しました。
イグジットの種類とメリット・デメリットについて説明し実例を挙げたため、しっかりと理解できたという方もいらっしゃることでしょう。
イグジットを実行する場合は、それぞれのメリット・デメリットを踏まえ、状況に合わせて適切な手法を選択することが重要です。
イグジット戦略とは?M&AとIPOのメリットや違いを徹底解説
イグジット戦略とは、イグジットの方法やタイミングを決定することです。IPOとM&Aの2種類があり、それぞれメリットやデメリットは異なります。公認会計士が、イグジット戦略の種類や違いを解説します。(公認会計士 前田 樹 監修)
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)