みなし配当とは?非上場株式を発行会社に売ると最大55%課税|計算方法と対策


- 法務監修: yokoyoko777 (公認会計士)
非上場株式を発行会社に譲渡するなどの条件を満たすと、みなし配当が発生する可能性があります。みなし配当の金額は、「交付金銭等の額」−「資本の払戻等により取得した金銭等の合計額」で計算できます。みなし配当の条件や税務を詳しく解説します。

みなし配当とは
みなし配当とは剰余金の配当・分配には該当しないものの経済実態は配当金と同様のため、法人税法上配当金として処理される金額のことです。
法人税法第24条に「配当等の額とみなす金額」として定義[1]がなされています。
[1] 法人税法第24条
みなし配当の主な発生条件
発行会社に対する非上場株式の譲渡
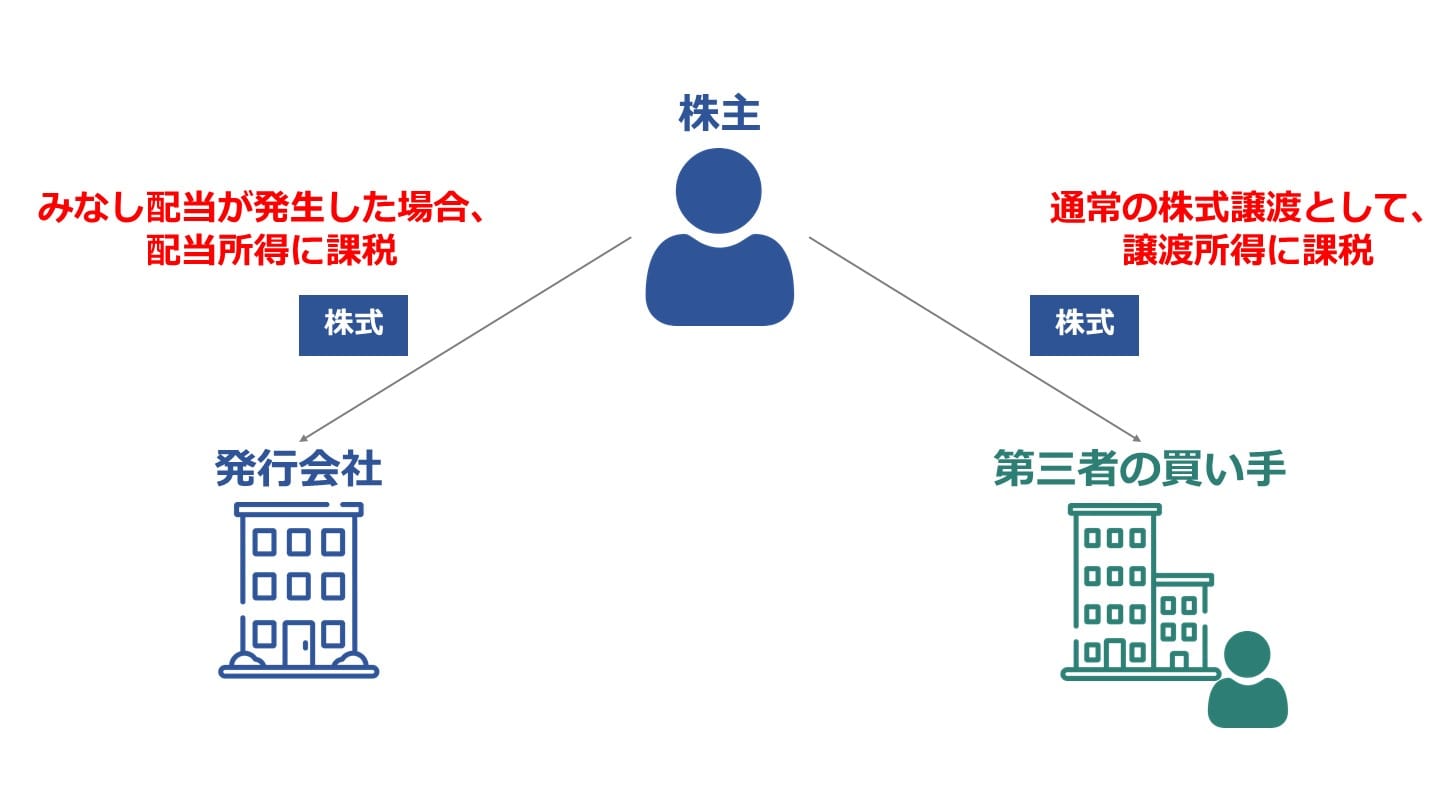
発行会社が自己株式の取得を行う際、みなし配当が発生する可能性があります。
例えばA社が自己株買いを行うこととなり、A社がB株主からA社株式を取得する際、B株主にとってみなし配当の規程が適用されることになります。
株式譲渡とは?手続き・契約・税金の流れをわかりやすく解説【税理士監修】
株式譲渡とは、株式の売買で会社の経営権を移転するもっとも一般的なM&A手法です。手続き5ステップ、株式譲渡契約書のポイント、税金20.315%の計算を税理士監修で解説します。
金銭を対価とした合併・会社分割
金銭を対価とした合併・会社分割が行われる際、金銭を受け取った株主にみなし配当が発生する可能性があります。
グループ内組織再編のように適格合併・会社分割に該当するケースではみなし配当は発生しません[2]。
合併とは?種類・メリット・デメリット・手続きをわかりやすく解説【事例付き】
合併とは複数の会社が一つになるM&A手法で、吸収合併と新設合併があります。買収や経営統合との違い、メリット・デメリット、手続きの流れ、有名事例を解説します。
会社分割とは?吸収分割・新設分割の違いを図解|メリット・手続き・税金をわかりやすく解説
会社分割とは、事業を切り出して他社や新会社に承継させる組織再編手法です。吸収分割・新設分割の違いを図解し、メリット・手続き・税金・労務をわかりやすく解説します。
解散等に伴う残余財産の分配
会社が解散等を行う場合、債務者への返済を先に行い、それでも残った残余財産は株主に対して持株比率に応じて分配します。
この分配金は資本の払戻部分と利益剰余金の配当が混じったものが原資となり、みなし配当が発生することになります。
会社解散の手続き・清算の流れ|期間と費用40〜50万円の内訳を税理士が解説
会社解散から清算結了までの手続きの流れ、期間、費用40〜50万円の内訳を税理士が解説。解散の前に検討したい「M&Aで会社を引き継ぐ」選択肢も紹介します。
[2] 法人税法第24条1項・2項
非上場株式の譲渡におけるみなし配当の税務
譲渡した個人株主
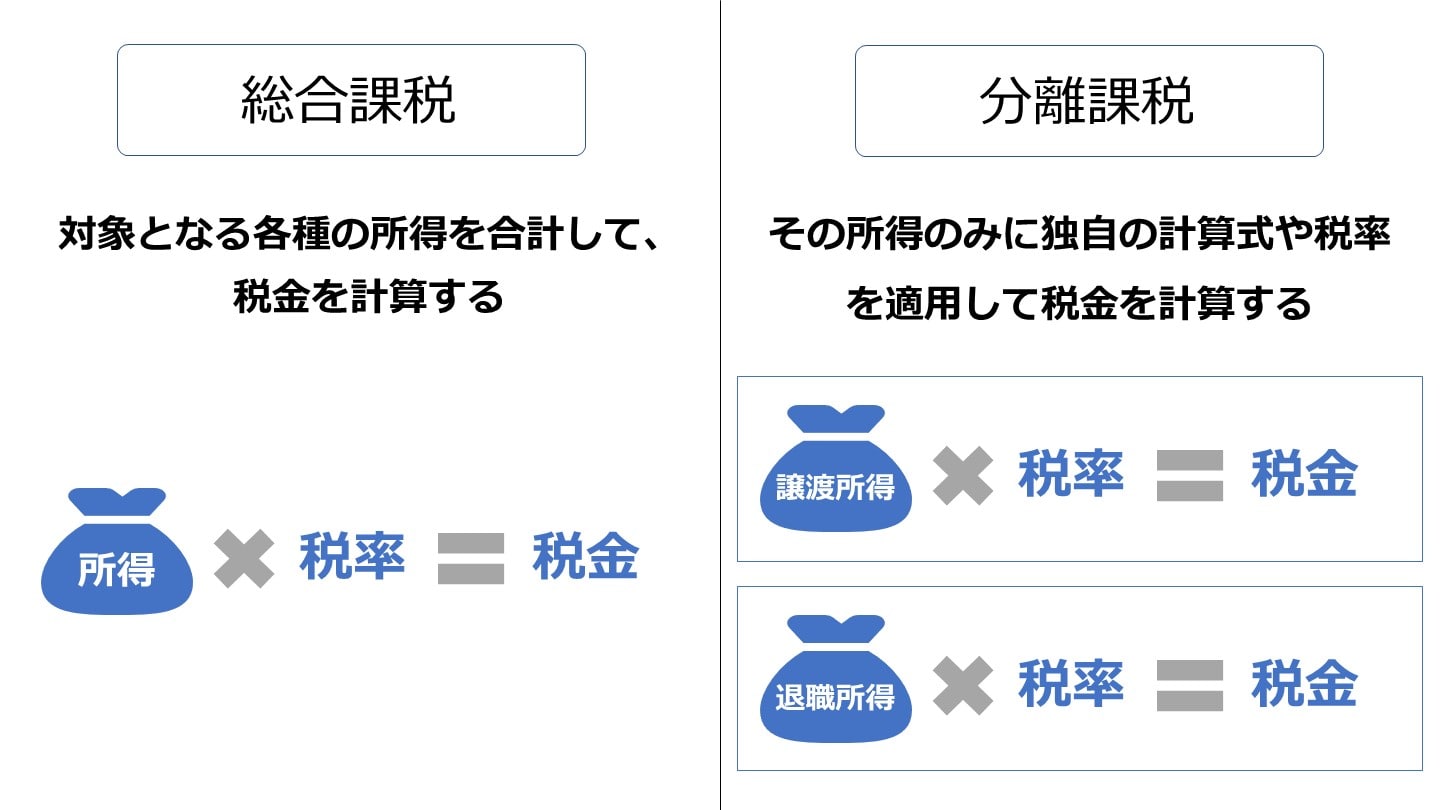
個人株主がみなし配当を受け取った場合、所得税法、配当所得として取り扱われます。
非上場株式の配当所得は総合課税となり、上場株に適用される分離課税ではない点に留意が必要です。
税率は所得金額が大きくなれば大きくなるほど税率が高くなる累進課税となり、税率5%~45%[3]の範囲となります。
住民税の所得割は税率10%[4]となるため、所得税と住民税を合わせると、みなし配当の税率は15%~55%となります。
課税される所得金額 | 税率 | 控除額 |
|---|---|---|
1,000円から1,949,000円まで | 5% | 0円 |
1,950,000円から3,299,000円まで | 10% | 97,500円 |
3,300,000円から6,949,000円まで | 20% | 427,500円 |
6,950,000円から8,999,000円まで | 23% | 636,000円 |
9,000,000円から17,999,000円まで | 33% | 1,536,000円 |
18,000,000円から39,999,000円まで | 40% | 2,796,000円 |
40,000,000円以上 | 45% | 4,796,000円 |
参考:No.2260 所得税の税率(国税庁)をもとに弊社作成
非上場株式の譲渡にかかる税金は約20%|譲渡所得の計算方法・取得費・確定申告を税理士が解説
非上場株式の譲渡益には20.315%が課税されます。譲渡所得の計算方法、取得費がわからない場合の扱い、確定申告の手順と必要書類を税理士が解説します。
譲渡した法人株主
法人株主がみなし配当を受け取った場合、通常の配当金を受け取った場合として処理し、法人税がかかります。
ただし、受け取ったみなし配当の全額に対して法人税が課されるのではなく、持株比率に応じて益金不算入制度が適用されます。
益金不算入の対象となる持株比率別の益金不算入は下記のとおり[5]です。
持株比率 | 益金不算入割合 |
|---|---|
1/3超 | 100% |
5%超1/3以下 | 50% |
5%以下 | 20% |
株式売却の税金はいくら?税率20.315%の計算方法・確定申告を税理士が解説
株式の売却では、上場・非上場株式の売却益に対して20.315%の税金が課税されます。株式売却の税率や税金の計算方法、損失の扱い、時価と乖離した金額で売却する際の注意点、確定申告の条件・必要書類を税理士が詳しく解説します。
自己株式を取得した法人
自己株式を取得した法人側では、自己株式を取得した分、純資産の部の金額を減少させます。
損益が発生しないためこの段階では課税関係は発生しません。
他方でみなし配当が発生する取引を行った場合には、個人株主、法人株主のどちらに対しても同様に源泉徴収金額を計算しその金額を差し引いた金額の送金が必要です。
上場株式を売りたい方へ|売却の方法・価格の決まり方・税金を専門家が解説
非上場株式を売りたい方に向けて、売却の方法(発行会社・第三者・M&A)、価格の決まり方、税金20.315%の計算を専門家が解説。売却先の探し方も紹介します。
[3] 国税庁 所得税の税率
[4] 総務省 個人住民税
[5] 益金不算入制度について
非上場株式の譲渡で生じるみなし配当の計算方法
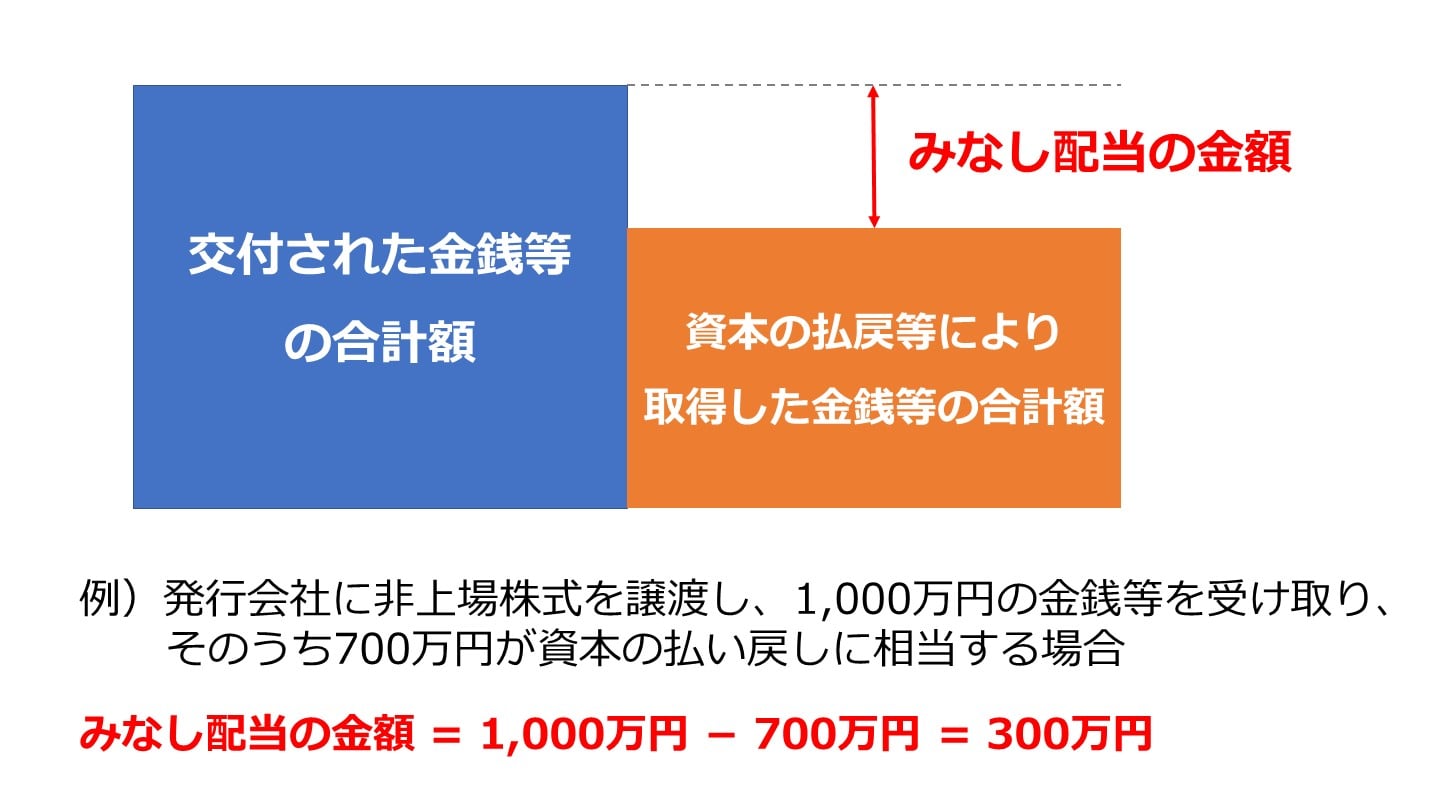
みなし配当の金額は以下の計算式によって計算することができます[6]。
- みなし配当金額=交付された金銭等の額―資本の払戻等により取得した金銭等の価格合計額
- 資本の払戻等により取得した金銭等の価格合計額=払戻直前の資本金等の額×純資産減少割合
- 純資産減少割合=資本剰余金減少額 ÷(前期末の総資産―前期末の総負債)
基本的には受け取った金銭等の金額から資本の払い戻しに相当する金額を差し引いてみなし配当金額を計算することになります。
例えば、1,000万円の金銭等を受け取り、そのうち700万円が資本の払い戻しに相当する場合、残りの300万円がみなし配当の金額となります。300万円のみなし配当は税務上、受取配当金と同じように処理されることとなります。
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
[6] 国税庁 みなし配当について
みなし配当の確定申告に関する概要
個人株主がみなし配当を受け取った年度における確定申告を実施する必要があります。
例えば、2025年12月1日に非上場株式のみなし配当を受け取ったケースでは、翌2026年2月16日から3月15日までの間に確定申告を行わなければなりません。
法人株主は法人税申告書の提出の際、みなし配当金額を含めて所得金額を計算する必要があります。
益金不算入の計算は忘れずに社長自身、顧問税理士にて計算して確定申告しなければなりません。
法人の確定申告は提出期限の延長特例を受けていなければ、原則として事業年度終了から2か月以内に行わなければなりません。
税理士が行う事業承継支援とは?業務内容・必要な知識・報酬を解説
税理士が担う事業承継支援業務(株価算定・税制活用・M&A支援)を解説。必要な知識・スキル、報酬の考え方、顧問先支援の進め方を紹介します。
[7] 国税庁 申告と納税
[8] 国税庁 確定申告書の提出期限
非上場株式の譲渡で、みなし配当が発生しないケース
受け取った金銭等のうち、その全額が資本の払い戻しである場合にはみなし配当は発生しません。
例えば、設立したばかりで資本金1,000万円、利益剰余金0円の会社が自己株を取得するケースなどが当てはまります。
過去に積み上げてきた利益剰余金があるような場合に限り、みなし配当が発生することとなります。
株式譲渡に向けた企業価値の確認と情報収集
非上場株式の譲渡に伴う税金やみなし配当の計算は専門的な知識が必要ですが、実際に譲渡を検討する前に「自社が市場でいくらで評価されるのか」を把握しておくことも大切です。売却をまだ決めていない段階での情報収集として、まずは「かいしゃ価値トレンド」の活用をおすすめします。業種・所在地・売上高の3つを選ぶだけで、同業・同規模の会社の成約相場や関心を持つ買い手企業の傾向が約30秒・無料でわかります。会社名を出さずに確認できる手軽さから、2026年6月時点で1,000名以上の経営者に利用されています。
相場を確認した後は、法人限定のハイクラスM&Aプラットフォームである「M&Aサクシード」を通じて、試しに買い手企業から初期オファーを受け取ってみることも可能です。契約なし・書類提出なしのまま利用でき、最短2週間で「どんな企業か」「価格はいくらか」が明確になります。異業種からの想定外のオファーが届くことで、地域や業種を超えたシナジーが生まれる事例も多数あります。売却を決めてから動くのではなく、まずはオファーを見てから今後の選択肢を考えるという使い方が可能です。
本サービスは、東証プライム上場のVisionalグループであり、中小企業庁のM&A支援機関に登録されている株式会社M&Aサクシードが運営しています。M&Aサクシードには公開中4,100件以上(累計21,000件以上)のM&A案件が掲載されており、10,700社以上の買い手企業と80社以上の提携金融機関が利用しています。また、2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立するというハイクラス実績を持っています。
まとめ
みなし配当は一般的な配当金には該当しないものの、法人税法上配当金として税務処理されるもののことです。
自己株買い、合併等のM&A、解散時に発生することがあります。
みなし配当が発生する場合、通常の配当金と同様に受取配当金の益金不算入制度が適用されるため、確定申告時には忘れないようにしましょう。
(執筆者プロフィール:公認会計士試験に合格後、大手監査法人にて監査業務やコンサルティング業務に従事。その後、経営コンサルティング会社などを経て、現在は事業会社におけるM&A実務を行っている。日々、投資やM&Aに関するノウハウを発信中。)
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】