事業承継・M&A補助金とは?種類・要件・申請の流れを解説【2026年度版】


- 法務監修: 相良 義勝 (京都大学文学部卒 / 専業ライター)
令和4年度公募の事業承継・引継ぎ補助金(通称:M&A補助金)には様々な類型・申請パターンがあり、要件が複雑です。補助金交付の要件や補助対象となる経費の種類、補助率・補助限度額、審査のポイント、手続きの流れなどを見通しよく整理して解説します。
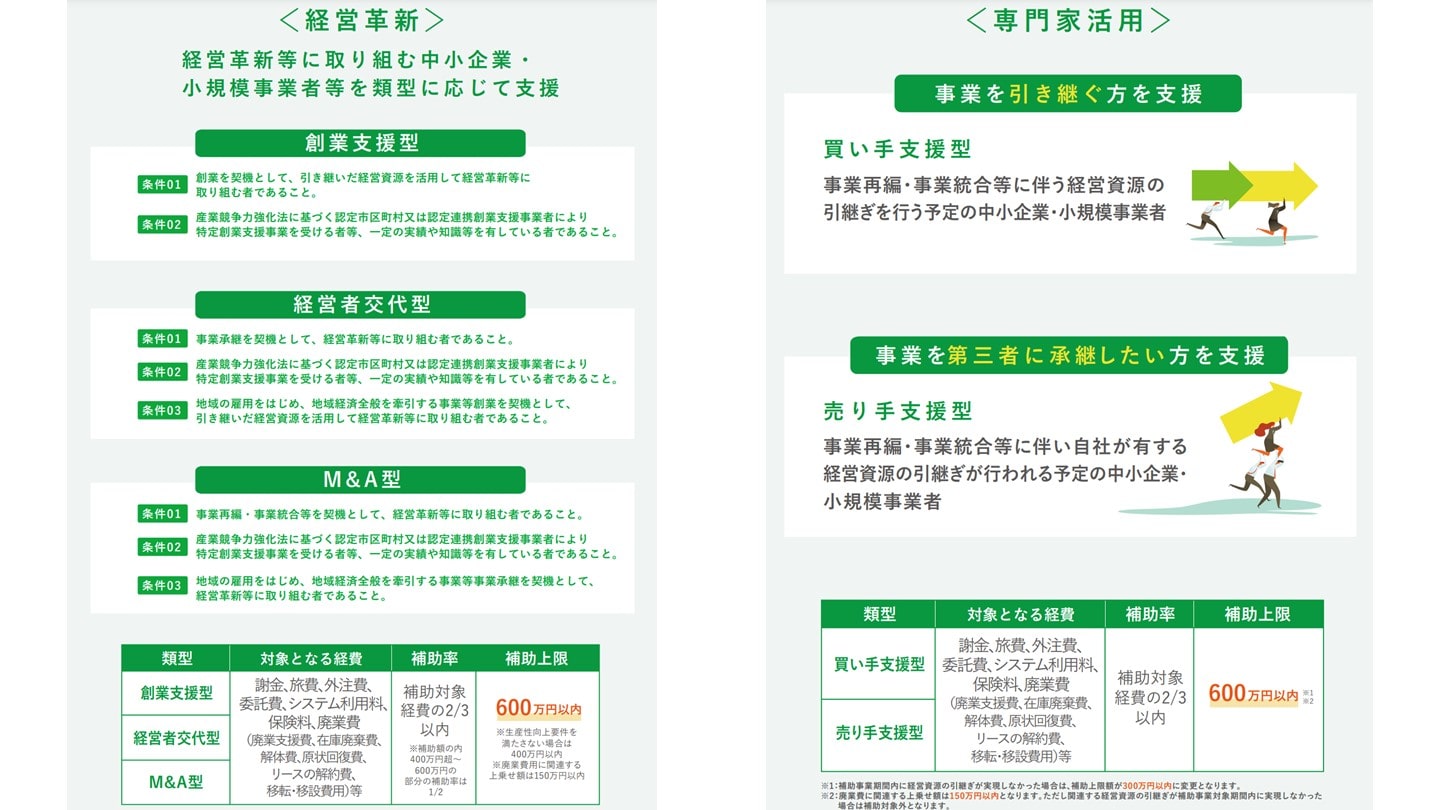
出典:事業承継・ 引継ぎ補助金 経営革新 のご案内(事業承継・引継ぎ補助金事務局)、事業承継・引継ぎ補助金 専門家活用 のご案内(事業承継・引継ぎ補助金事務局)をもとに弊社作成
事業承継・引継ぎ補助金とは?種類と対象事業者
まずはここで事業承継・引継ぎ補助金制度のあらましを紹介し、次章以降で各補助金の詳細を解説します。
本章を読めばどの補助金に応募すべきか(応募可能か)がある程度把握できるようになっていますので、応募を検討している方は本章で選択肢を絞ってから該当する章に進んでいただくと効率的です。
事業承継・引継ぎ補助金の種類
事業承継・引継ぎ補助金は、事業承継やM&Aの当事者となる中小企業・個人事業主に対して必要経費の一部を補助する制度です。
事業の承継・再編・統合を促進して地域経済活性化を図ることが目的とされています。
令和4年度に公募される補助金(令和3年度補正予算 事業承継・引継ぎ補助金)には、「経営革新事業」「専門家活用事業」「廃業・再チャレンジ事業」という3つの補助金があり、補助金ごとに数種の類型・申請パターンがあります。
「経営革新」には3類型、「専門家活用」には2類型が設定されています。
「廃業・再チャレンジ」は単独で申請するケースと「経営革新」「専門家活用」との併用申請のケースがあり、併用申請の場合は「経営革新」または「専門家活用」に含まれるものとして扱われます(別途申請は不要)。
「経営革新」と「専門家活用」も併用が可能です(こちらは別途申請が必要)。
公募要領([1]~[3])をもとに各補助金の概要をまとめると以下のようになります。
- 事業承継・引継ぎ補助金「経営革新事業」
類型 | 補助対象ケース | 補助対象経費 |
|---|---|---|
創業支援型(Ⅰ型) | 新設法人・新規開業個人がまとまった経営資源を廃業予定者などから引き継ぐ場合 |
|
経営者交代型(Ⅱ型) | 親族・従業員の後継者が事業承継を行う場合(事業再生を伴うものを含む) | |
M&A型(Ⅲ型) | 法人・個人が事業再編・統合を行う場合 |
- 事業承継・引継ぎ補助金(専門家活用事業)
類型 | 補助対象ケース | 補助対象経費 |
|---|---|---|
買い手支援型(Ⅰ型) | 事業再編・統合で株式や経営資源を譲り受ける場合 |
|
売り手支援型(Ⅱ型) | 事業再編・統合で株式や経営資源を譲り渡す場合 |
- 事業承継・引継ぎ補助金(廃業・再チャレンジ事業)
類型 | 補助対象ケース | 補助対象経費 |
|---|---|---|
買い手側が「経営革新」と併用申請 | 事業を譲り受けた既存事業者が、新たな取り組みを実施するにあたって既存事業または譲受事業の一部を廃業する場合 |
|
買い手側が「専門家活用併用」と併用申請 | 事業を譲り受けた既存事業者・新設法人・開業者が、譲り受けにあたって既存事業または譲受事業の一部を廃業する場合 |
|
売り手側が「専門家活用」と併用申請 | 事業を譲り渡す事業者が、M&A後も手元に残った事業を廃業する場合 |
|
売り手側が再チャレンジのために申請 | M&Aを試みたものの事業を譲り渡せなかった会社の株主や個人事業主が、新たなチャレンジをするために既存事業を廃業するケース |
|
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
事業承継とは?方法3種類・流れ・税金・支援制度をわかりやすく解説【2026年版】
事業承継の方法は親族内承継・従業員承継・M&Aの3種類。それぞれの流れとメリット、事業承継税制・補助金など2026年時点の支援制度、かかる税金を図解で解説します。
対象事業者の種類・規模
事業承継・引継ぎ補助金の対象となることができるのは、日本国内に拠点または居住地を置き日本国内で事業を営む会社、士業法人、農業法人、個人事業主(医師・農家含む)です。
個人事業主は青色申告者である必要があります。
医療法人・社会福祉法人・学校法人・各種組合などは対象外です。
「経営革新」補助金では特定非営利活動法人(NPO法人)の一部も補助対象となりますが、本稿では取り上げません。
「専門家活用」「廃業・再チャレンジ」補助金の対象となるためには、中小企業基本法第2条に準じて定められた「中小企業者等」に該当する必要があります。[2][3]
「経営革新」の場合、中小企業基本法第2条に準じて定められた「小規模企業者」に該当する事業者と、新型コロナウイルス感染症などの影響で厳しい経営状況にある「中小企業者等」が対象です。[1]
「中小企業者等」の要件
下表の要件に当てはまる事業者(法人・個人事業主)は、原則として「中小企業者等」と見なされ、「専門家活用」「廃業・再チャレンジ」補助金の対象となります。
「中小企業者等」が「経営革新」補助金の対象となるための要件については、「経営革新」を詳述する章で解説します。
業種は日本標準産業分類に基づいて判定します(複数の業種にまたがる場合は主たる事業で判定)。
「常時使用する従業員」とは、労働基準法第20条に基づき「30日以上前の解雇予告が必要となる労働者」のことです。
具体的には、同法第21条に挙げられている従業員(日雇い労働者や一定の短い期間を定めて使用される者、試用期間中の者)を除く従業員を指し、アルバイトや派遣社員なども検討対象に含まれます。[4]
業種分類 | 中小企業者等の要件(以下のいずれか) | |
|---|---|---|
資本金・出資総額 | 常時使用する従業員の数 | |
サービス業のうち、旅館業 | 5千万円以下 | 200人以下 |
サービス業のうち、ソフトウエア業・情報処理サービス業 | 3億円以下 | 300 人以下 |
上記以外のサービス業 | 5千万円以下 | 100人以下 |
小売業 | 5千万円以下 | 50人以下 |
卸売業 | 1億円以下 | 100人以下 |
製造業のうち、ゴム製品製造業(一部を除く) | 3億円以下 | 900人以下 |
上記以外の全業種 | 3億円以下 | 300人以下 |
この表の要件を満たしていても、以下のいずれかに当てはまる場合は補助対象から外されます。
- 資本金・出資総額が5億円以上の法人の100%子法人・孫法人
- 補助金交付申請時において、直近過去3年分の申告済み課税所得の年平均額が15億円超
「小規模企業者」の要件
以下の従業員数要件に当てはまる事業者は「小規模企業者」と見なされ、「経営革新」補助金の対象となります。
中小企業基本法ではサービス業全般について従業員数要件が「5人以下」となっていますが[4]、法令によって要件が修正されることがあり、「経営革新」補助金では宿泊業・娯楽業のみ要件が「20人以下」に緩和されています。
業種分類 | 常時使用する従業員の数 |
|---|---|
サービス業のうち、宿泊業・娯楽業 | 20人以下 |
上記以外のサービス業、小売業、卸売業 | 5人以下 |
上記以外の全業種 | 20人以下 |
なお、当然ながら「小規模企業者」は「中小企業者等」の要件にも該当します。
公募スケジュール
いずれの補助金も計4回の公募が予定されており、スケジュールは随時公表されます。
初回公募の申請受付期間はいずれも2022年6月20までに終了しており、次回のスケジュールはまだ公表されていません(6月28日現在)
なお、本補助金事業は電子申請システム「jGrants」を利用して実施されるため、申請には「gBizIDプライム」アカウントの作成が必須となります。
M&Aのスケジュール|期間の目安と手続きの流れを段階別に解説
M&Aにかかる期間は準備から成約まで6カ月〜1年が目安です。検討・マッチング・交渉・DD・契約の段階別スケジュールと、期間を短縮するポイントを解説します。
[1]事業承継・引継ぎ補助金公募要領 経営革新事業(事業承継・引継ぎ補助金事務局)
[2]同 専門家活用事業(同上)
[3]同 廃業・再チャレンジ事業(同上)
[4] FAQ「中小企業の定義について」(中小企業庁)
事業承継・引継ぎ補助金「経営革新」の詳細
「経営革新」補助金は、事業承継・M&Aに伴い実施される経営革新的な取組に必要な経費の一部を補助する制度で、「創業支援型(I型)」「経営者交代型(Ⅱ型)」「M&A型(Ⅲ型)」の3つの類型があります。
公募要領に基づき、補助金を受けるための要件、補助対象経費、補助率・補助限度額、審査で重視されるポイント、手続きの流れを解説します。
補助対象要件
事業者の要件
事業規模・経営状況に関する要件
3類型とも、補助金を申請する事業者が以下のいずれかの要件に該当する必要があります。
- 小規模企業者
- 直近決算期の営業利益または経常利益が赤字の中小企業者等
- 2020年4月以降(新型コロナウイルス感染症拡大以降)の連続する6か月のうち任意の3か月における合計売上高が、2019年1月~2020年3月の同3か月における合計売上高と比較して10%以上減少(例:2020年4月・5月・8月の合計売上高が2019年4月・5月・8月の合計売上高より10%以上減少)
- 中小企業活性化協議会などからの支援を受けており、再生計画の策定などを行っている中小企業者等(詳しくは「経営革新」公募要領9ページを参照)
地域経済貢献に関する要件
さらに、地域経済に貢献している(「創業支援型」の場合、貢献予定である)ことも求められます。
以下のような例が地域経済への貢献に当たります。
- 地域雇用の維持・創出に貢献
- 所在地域や近隣地域での仕入・売上が多い
- 地域の強みとなる技術の活用、特産品の生産、スポーツ・芸術の振興などに取り組んでいる
- 地域経済に貢献するプロジェクトなどで中心的な役割を担っている
「廃業・再チャレンジ」との併用申請の場合
平成29年度予算~令和3年度当初予算による事業承継・引継ぎ関係補助金で交付決定を受け、後年報告の義務を本補助金の申請締め切り日時点で負っている場合、「廃業・再チャレンジ」の申請はできません(詳しくは「廃業・再チャレンジ」公募要領11ページを参照)。
事業承継の要件
3類型に共通する要件
いずれの類型とも、以下のすべての要件に該当する事業承継が行われる必要があります。
- 事業承継対象期間(2017年4月1日~2023年1月31日)の間に行われること
- 承継者(買い手・譲受側、補助金の申請者)だけでなく、被承継者(売り手・譲渡側)も中小企業者等(個人事業主の場合は青色申告者)であること
- 事業としてのまとまりのある経営資源が事業者間で実質的に引き継がれていること(単なる物品・不動産の売買、物品・不動産の保有のみを目的とする事業の承継、グループ内の事業再編などは対象外)
- 「廃業・再チャレンジ」との併用申請の場合、2023年1月31日までにM&Aまたは廃業が完了していること
創業支援型(I型)の要件
承継者・被承継者・承継形態が以下に該当することが必要です。
承継者 | 被承継者 | 承継形態 |
|---|---|---|
事業承継対象期間内に個人事業主として開業した(開業予定の)者 | 法人(の株主) | 事業譲渡 株式譲渡 |
個人事業主 | 事業譲渡 | |
事業承継対象期間内に設立された(設立予定の)法人 | 法人(の株主) | 吸収合併 吸収分割 事業譲渡 株式交換 株式譲渡 株式移転 新設合併 |
事業承継対象期間内に設立された(設立予定の)法人 | 個人事業主(承継者の議決権の過半数を有する者であってはならない) | 事業譲渡 |
経営者交代型(Ⅱ型)の要件
承継者・被承継者・承継形態が以下に該当することが必要です。
承継者 | 被承継者 | 承継形態 |
|---|---|---|
個人事業主 | 法人または個人事業主 | 事業譲渡 |
被承継者と同一の法人 | 承継者と同一の法人 | 親族・従業員への承継などにより代表者が交代(株式譲渡や事業譲渡などの組織再編が行われる場合は原則として対象外) |
個人事業主で、2017年4月1日から申請日までの間に事業を譲り受け、事業承継対象期間内に法人成りしており(する予定で)、法人成りで設立された(設立予定の)法人の議決権の過半数を保有する(ことになる)者 | 法人または個人事業主 | 事業譲渡 |
M&A型(Ⅲ型)の要件
承継者・被承継者・承継形態が以下に該当することが必要です。
承継者(譲受者) | 被承継者(譲渡者) | 承継形態 |
|---|---|---|
個人事業主(申請時点で承継が完了していない場合、一定の資格要件が必要) | 法人(の株主) | 事業譲渡 株式譲渡 |
個人事業主 | 事業譲渡 | |
法人(申請時点で承継が完了していない場合、代表者に一定の資格要件が必要) | 法人(の株主) | 吸収合併 吸収分割 事業譲渡 株式交換 株式譲渡 株式移転 新設合併 |
法人(同上) | 個人事業主(承継者の議決権の過半数を有する者であってはならない) | 事業譲渡 |
申請時に承継が完了していない場合、承継者である個人事業主または法人代表者が、業務実績・経営知識に関する以下のいずれかの資格要件を満たす必要があります。
- 会社役員・個人事業主として3年以上の経験を有する(2023 年1月31日までにこの基準を超えること)
- 承継対象の会社・個人事業に継続して6年以上雇用されて業務に従事したか、同業種において通算して6年以上業務に従事した経験を有する(2023年1月31日までにこの基準を超えること)
- 産業競争力強化法に基づく認定特定創業支援等事業や地域創業促進支援事業(潜在的創業者掘り起こし事業)が実施する各種セミナー・スクールか、中小企業大学校の実施する経営者・後継者向け研修を受講済み
事業内容の要件
補助対象となる事業は、被承継者から引き継いだ経営資源を活用して行われる「経営革新等に係る取り組み」に限られます。
具体的には、下表のような事業が該当するものとして公募要領で例示されています。
経営革新等に係る取組の例 | 要件 | |
|---|---|---|
デジタル化に資する事業 |
| |
グリーン化に資する事業 |
| |
事業再構築に資する事業 | 新分野展開 | 主たる業種(日本標準産業分類の大分類)と主たる事業(同分類の中分類、小分類、または細分類)は変更せずに、以下に該当する取組を行うもの
|
事業転換 | 主たる業種は変えずに、主たる事業を(日本標準産業分類の細分類の単位で)変更し、「新分野展開」と同様の要件に該当する取組を行うもの | |
業種転換 | 主たる業種を(日本標準産業分類の大分類の単位で)変更し、「新分野展開」と同様の要件に該当する取組を行うもの | |
業態転換 | 製品の製造方法や商品・サービスの提供方法を相当程度変更する取組のうち、以下のすべてに該当するもの
| |
これらの事業に該当しても、以下のいずれかに当てはまる場合は対象外となります。
- 公序良俗に反する事業
- 公的な資金の使途として社会通念上不適切と判断される事業(風営法第2条[5]で規定される風俗営業など)
- 同一の経費に対し、国や地方自治体による他の補助金・助成金の交付を受けている(受ける見込みである)事業
- 同一または類似のテーマ・内容の事業で、国・地方自治体による他の助成制度(補助金、委託事業など)の採択・交付決定を受けるもの
- 平成29年度予算~令和3年度当初予算による事業承継・引継ぎ関係補助金で交付決定を受けた事業と同一の事業(詳しくは「経営革新」公募要領23ページを参照)
廃業とは?倒産・休業との違い、手続きの流れ・費用・廃業しない選択肢までわかりやすく解説
廃業とは、自主的に事業をやめることです。倒産・休業との違い、法人・個人事業主別の手続きと費用、廃業を回避してM&Aで会社を残す選択肢を解説します。
M&Aにおける組織再編とは 各手法のメリットと事例【図解付き】
M&Aにおける組織再編とは、会社の組織を編成し直すことです。主な手法は、合併や会社分割、株式交換、株式移転、株式交付の5つです。組織再編の概要や各手法のメリット・デメリットをくわしく説明します。(公認会計士 西田綱一 監修)
補助対象経費
「経営革新」補助金の対象となるのは、原則として事業の承継者側(譲受側)の経費であり、申請は承継者が単独で行います。
ただし以下のすべての条件に当てはまるケースでは、共同申請とすることで被承継者側の経費も補助対象経費として申請できます。
- 「創業支援型(Ⅰ型)」「M&A型(Ⅲ型)」で、法人から個人事業主への株式譲渡、または法人間の株式譲渡・株式交換・株式移転が行われる(過半数以上の議決権の移動により被承継者から承継者へ経営権が譲り渡され、支配株主の異動や子会社化が行われるケース)
- 経営革新などに係る取組が、承継者・被承継者間の一体不可分的な事業として行われ、両者間のシナジー効果が大きい
補助対象経費の種類
補助対象となりうる経費の種類は下表の通りです(細目については公募要領・別紙で確認してください)。
廃業費については「廃業・再チャレンジ」との併用申請が必要です。
費目名 | 概要 | |
|---|---|---|
1.事業費 | ||
人件費 | 補助対象事業に要する従業員の賃金・法定福利費 | |
店舗等借入費 | 国内の店舗・事務所・駐車場の賃借料・共益費・仲介手数料 | |
設備費 | 国内の店舗・事務所などの工事費用 | |
国内で使用する機械器具などの調達費用 | ||
原材料費 | 試供品・サンプル品の製作に係る原材料費 | |
産業財産権等関連経費 | 補助対象事業実施に必要な特許権などの取得に要する弁理士費用 | |
謝金 | 補助対象事業実施に必要な謝金として士業専門家・大学博士・教授などに支払われる経費 ※M&A取引に関する支援(仲介・コンサルティングなど)に対する謝金などは対象外 | |
旅費 | 販路開拓などを目的とした国内外出張に係る交通費、宿泊費 | |
マーケティング調査費 | 自社で行うマーケティング調査に係る費用 | |
広報費 | 自社で行う広報に係る費用 | |
会場借料費 | 販路開拓や広報活動に係る説明会などでの一時的な会場借料費 | |
外注費 | 業務の一部を第三者に外注(請負)するために支払われる経費 | |
委託費 | 業務の一部を第三者に委託(委任)するために支払われる経費 ※M&A取引に係る仲介手数料、デューデリジェンス費用、コンサルティング費用などは対象外(M&A成立後のPMIに係る経費は対象) | |
2.廃業費 | ||
廃業支援費 | 廃業に関する登記申請手続きに伴い司法書士・行政書士に支払う作成経費 | |
在庫廃棄費 | 既存事業の商品在庫を専門業者に依頼して処分した際の経費 ※商品在庫を売却して対価を得る場合は対象外 | |
解体費 | 既存事業の廃止に伴う建物・設備などの解体費 | |
原状回復費 | 借りていた土地・建物・設備などを返却する際に原状回復するための経費 | |
リースの解約費 | リースの解約に伴う解約金・違約金 | |
移転・移設費用(Ⅰ型・Ⅲ型のみ計上可) | 効率化のため設備等を移転・移設するために支払われる経費 | |
補助対象となるための要件
これらの経費のうち、以下のすべての条件に該当するものが補助対象となります。
- 使用目的が補助対象事業の遂行に必要な経費であることが明確に特定可能
- 売上原価に相当しないこと
- その経費に係る契約・発注・検収・請求・支払いが補助事業期間(補助金交付決定日から2023年1月31日まで)の間になされていること(人件費、店舗等借入費、設備リース費・レンタル料、展示会出展申込費用については交付決定日前の契約であっても可)
- 原則として、相見積もりを取り最低価格を提示した取引先を選んでいること(外注費・委託費については金額にかかわらず、その他の経費については1件税抜50万円以上の契約の場合)
- 交付決定後の実績報告で提出する証拠書類などにより金額・支払いが確認可能
法人の廃業費用はいくら?内訳と手続き・廃業以外の選択肢を徹底解説
法人の廃業には登記費用・官報公告費・専門家報酬などの費用がかかります。費用の内訳と清算手続きの流れ、タイミング、廃業前に検討したいM&Aという選択肢を解説します。
補助率・補助限度額
補助率と補助下限・上限額は以下の通りです(3類型共通)。
補助率 | 補助対象経費の3分の2以内 ※補助額のうち400万円超600万円以下の部分の補助率は2分の1以内 |
|---|---|
補助下限額 | 100万円 ※補助額が下限額を下回る申請(補助対象経費150万円未満)は受け付けられない |
補助上限額 | 600万円 ※「付加価値額」または「1人あたりの付加価値額」が年3%以上向上することが見込まれる事業計画でない場合、上限400万円(付加価値額=営業利益+人件費+減価償却費) |
上乗せ額(廃業費) | +150万円以内 ※「廃業・再チャレンジ」と併用の場合 ※少なくとも1つの事業所・事業の廃止・廃業を伴うものに限る ※事業の一部廃業に該当する場合、その一部廃業が補助事業期間内に行われなければ対象外 |
審査で重視されるポイント
交付決定の審査では、経営革新に係る取組の独創性、実現可能性、継続可能性、収益に関する見通しの明確性・妥当性などが重視されます。
また、以下のいずれかの事由に該当すると審査において加点され、交付を受けやすくなります。
- 顧問会計専門家により「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」の適用に関するチェックを受けている
- 中小企業等経営強化法に基づく「経営力向上計画」「経営革新計画」「先端設備等導入計画」の承認・認定を受けている
- 経営革新などに係る取組を実施する地域(市区町村)において、承継者が「地域おこし協力隊」として委嘱を受けている
- (創業支援型の場合)産業競争力強化法に基づき認定を受けた市区町村による「特定創業支援等事業」の支援を受けている
- (創業支援型・M&A型の場合)補助対象事業の承継に関するPMI 計画書(100 日プランなど)が第三者により作成されている
- 経済産業省により「地域未来牽引企業」に選定されている
- 新型コロナウイルス感染症拡大以後(2020年1月以降)に承継している
手続きの流れ
「経営革新」補助金の申請・交付の流れは以下のようになっています。
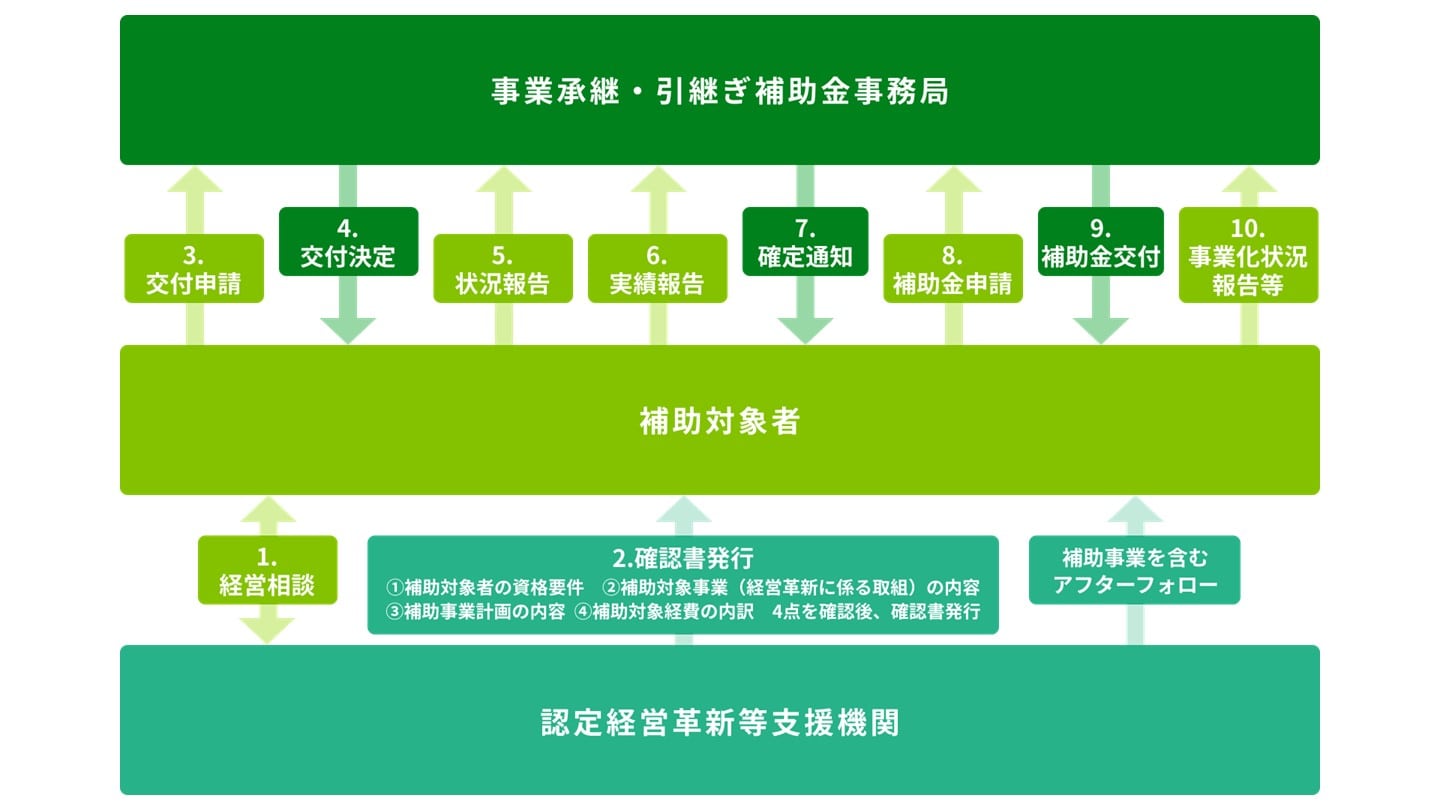
補助対象要件や事業計画の内容、経費内訳について、認定経営革新等支援機関(中小企業等経営強化法に基づき支援機関として認定された金融機関・士業事務所・コンサルタントなど)[6]にチェックしてもらい、署名入りの確認書を取得し、交付申請時に提出する必要があります。
交付決定後は事業承継完了の報告や事業遂行状況の報告などを行います。
そして、補助対象事業の完了後に事業収支を含む実績報告を提出し、事務局による検査を受けて補助対象経費が確定した後に補助金が交付されるという流れになります。
補助金交付後も、事業化状況や収益状況の報告(後年報告)が求められます。[7]
M&Aにおける銀行の役割は?融資・アドバイザリーの特徴と手数料
M&Aにおいて銀行は、買収資金の融資や専門的な助言などを提供します。また、売り手側の立場に立って、M&Aの支援や相談対応なども行います。M&Aにおける銀行の役割・立場、手数料をわかりやすく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
M&Aコンサルタントとは?業務内容・アドバイザリーとの違い・選び方
M&Aコンサルタントの業務内容と、アドバイザリー・仲介との違いを解説。手数料体系、信頼できるコンサルタントの見極め方、依頼時の注意点を紹介します。
[5]風営法(e-Gov法令検索)
[6]認定経営革新支援機関(中小企業庁)
[7]交付規程(事業承継・引継ぎ補助金事務局)
事業承継・引継ぎ補助金「専門家活用」の詳細
「専門家活用」補助金は、M&A取引や事業引継ぎに際して外部の専門家などを利用した場合の経費の一部を補助する制度で、「買い手支援型(I型)」と「売り手支援型(Ⅱ型)」があります。
公募要領に基づいて、補助金を受けるための要件、補助対象の経費、補助率・補助限度額、審査で重視されるポイント、手続きの流れを解説します。
補助対象要件
事業者の要件
事業規模の要件
いずれの類型でも、事業者は「中小企業者等」の要件(上述)に該当する必要があります。
過去の事業承継関係補助金の交付決定を受けている場合
以下の補助金の交付決定を受けた実績のある事業者は、原則として申請が行えません。
- 令和2年度第1次補正予算「経営資源引継ぎ補助金」
- 令和2年度第3次補正予算・令和3年度当初予算の「事業承継・引継ぎ補助金(専門家活用型)
ただし、以下のいずれかのケースでは申請が可能です。
- (①の「経営資源の引継ぎを実現させるための支援」を受けた場合)同補助金事業期間内に経営資源引継ぎが実現していることが確認できる
- (①を受けた場合)補助対象事業の経営資源引継ぎが本補助金申請時点で実現しており、同事業と今回補助金申請をする事業が同一でないことが、事後報告により確認できる
- (②を受けた場合)事故報告書や申請取り下げ通知を提出しており、事務局において手続きがなされていることが確認できる
- (②を受けた場合)実績報告書により、同補助金事業期間にM&Aが完了していることが確認できる
- (②を受けた場債)後年報告により、同補助金事業期間終了後にM&Aが完了していることが確認できる
「廃業・再チャレンジ」との併用申請の場合
平成29年度予算~令和3年度当初予算による事業承継・引継ぎ関係補助金で交付決定を受け、後年報告の義務を本補助金の申請締め切り日時点で負っている場合、「廃業・再チャレンジ」の申請はできません(詳しくは「廃業・再チャレンジ」公募要領11ページを参照)。
さらに、地域経済に貢献している(しようとしている)事業者であることが求められます。
以下のような例が地域経済への貢献に当たります。
- 地域雇用の維持・創出に貢献
- 所在地域や近隣地域での仕入れ・売り上げが多い
- 地域の強みとなる技術の活用、特産品の生産、スポーツ・芸術の振興などに取り組んでいる
- 地域経済に貢献するプロジェクトなどで中心的な役割を担っている
事業承継の要件
以下のすべての要件を満たす必要があります。
- 2023年1月31日までにM&A(事業再編・事業統合)が着手ないし実施される予定であること(着手時点=M&Aの支援に関する契約が専門機関などとの間で締結された時点、実施時点=当事者間で基本合意書か最終契約書が締結された時点)
- 「廃業・再チャレンジ」との併用申請の場合、2023年1月31日までにM&Aまたは廃業を完了していること
- 承継者(譲受者)と被承継者(譲渡者)の間で実質的な事業再編・事業統合が行われていること(単なる物品・不動産の売買、グループ内の事業再編、親族内事業承継などは対象外)
- 株式譲渡・第三者割当増資・株式交換・吸収合併が行われる場合、M&A後に承継者が被承継者の議決権の過半数を保有すること(M&A前から過半数議決権を保有する場合は対象外)
- 承継者と被承継者(の株主)が同一個人・同族関係者ではないこと(同族関係=法人税施行令第4条で規定される関係[8])
- 承継者と被承継者が支配関係のある法人ではないこと(支配関係=法人税法第2条12の7の5で規定される関係[9])
- 補助金の対象となる会社・事業の業種が不動産業の場合、常時使用する従業員1名以上を引き継いでいること(他の業種でも、この要件を満たしていないと事務局判断で補助対象外となる可能性あり)
補助対象となるM&Aの形態は、以下の通りです(廃業を伴うM&Aも含まれます)。
買い手支援型(Ⅰ型) | 売り手支援型(Ⅱ型) |
|---|---|
株式譲渡(株式交付・出資持分譲渡は株式譲渡に準じる) 第三者割当増資 株式交換 吸収合併 吸収分割 事業譲渡(法人または個人事業主からの承継に限る) | 株式譲渡(株式交付・出資持分譲渡は株式譲渡に準じる) 第三者割当増資 株式交換 株式移転 新設合併 吸収合併 吸収分割 事業譲渡 |
事業内容の要件
買い手支援型(Ⅰ型)においては、補助対象となる事業が以下の2要件を満たしている必要があります。
- M&Aにより経営資源を譲り受けた後に、シナジーを活かした経営革新などを行うことが見込まれる
- M&Aにより経営資源を譲り受けた後に、地域の雇用を初め、地域経済全体を牽引する事業を行うことが見込まれる
売り手支援型(Ⅱ型)においては、補助対象の事業が以下の要件を満たす必要があります。
- 地域の雇用を初め、地域経済全体を牽引する事業などを行っており、M&A後にこれらが第三者により継続されることが見込まれる
いずれの類型においても、以下に当てはまる事業は対象外となります。
- 公序良俗に反する事業
- 公的な資金の使途として社会通念上不適切と判断される事業(風営法[10]で規定された風俗営業など)
- 同一の経費に対し、国や地方自治体による他の補助金・助成金の交付を受けている(受ける見込みの)事業
- 同一または類似のテーマ・内容の事業で、国・地方自治体による他の助成制度(補助金、委託事業など)の採択・交付決定を受けているもの
M&Aの契約書一覧|NDAから最終契約書までの流れと記載事項【ひな型付き】
M&Aで交わす契約書(NDA・基本合意書・最終契約書など)を締結の流れに沿って解説。各契約書の記載事項とチェックポイントをひな型付きで紹介します。
廃業とM&Aのどちらが良い?メリットや税金を徹底比較
廃業せずにM&Aを行うと、従業員の雇用維持などのメリットを得られます。そのため、近年はM&Aを行うケースが多い傾向です。廃業の意味や現状、廃業回避の手段となるM&Aを税理士がくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
補助対象経費
「専門家活用」補助金の対象となるのは、原則としてM&Aの当事企業である法人・個人事業主の経費です。
ただし、株式譲渡を実施する売り手企業の支配株主や株主代表が補助対象経費を負担し、当経費に係る契約の主体となった場合には、売り手企業と共同申請を行うことでその経費を「売り手支援型」の補助対象とすることが可能です(株主代表=申請にあたり複数の株主が集まって議決権比率50%超のグループとして申し出る場合の代表者))。
補助対象経費の種類
補助対象となりうる経費の種類は下表の通りです(細目については公募要領・別紙で確認してください)。
廃業費については「廃業・再チャレンジ」との併用申請が必要です。
費目名 | 概要 | |
|---|---|---|
1.事業費 | ||
謝金 | 補助対象事業実施に必要な謝金として士業専門家・大学博士・教授などに支払う経費 | |
旅費 | 補助対象事業実施に必要な国内外出張に係る経費(交通費、宿泊費) | |
外注費 | 業務の一部を第三者に外注(請負)するために支払われる経費 | |
委託費 | 業務の一部を第三者に委託(委任)するために支払われる経費(M&Aに係るFA・仲介業務の報酬、デューデリジェンス費用、契約書作成・レビュー費用など) | |
システム利用料 | M&Aマッチングサイトなどの登録料・利用料・成功報酬 | |
保険料 | M&A最終契約書に係る表明保証保険などの保険料 | |
2.廃業費 | ||
廃業支援費 | 廃業に関する登記申請手続きに伴い司法書士・行政書士に支払う作成経費 | |
在庫廃棄費 | 既存事業の商品在庫を専門業者に依頼して処分した際の経費 ※商品在庫を売却して対価を得る場合は対象外 | |
解体費 | 既存事業の廃止に伴う建物・設備などの解体費 | |
原状回復費 | 借りていた土地・建物・設備などを返却する際に原状回復するための経費 | |
リースの解約費 | リースの解約に伴う解約金・違約金 | |
移転・移設費用 | 効率化のため設備等を移転・移設するために支払われる経費 | |
補助対象となるための要件
これらの経費のうち、以下のすべての条件に該当するものが補助対象となります。
- 使用目的が補助対象事業の遂行に必要な経費であることが明確に特定可能
- その経費に係る契約・発注・検収・請求・支払いが補助事業期間(補助金交付決定日から2023年1月31日まで)の間になされていること
- 原則として、相見積もりを取り最低価格を提示した取引先を選んでいること(外注費・委託費・システム利用料・保険料については金額にかかわらず、その他の費用については1件税抜50万円以上の契約の場合)
- 交付決定後の実績報告で提出する証拠書類などにより金額・支払いが確認可能
委託費のうちとくにFA(ファイナンシャルアドバイザー)・M&A仲介業務に支払う経費(相談料・着手金・中間報酬・成功報酬など)については、以下の要件を満たす必要があります。
- 「M&A支援機関登録制度」[11]に登録されたFA・仲介業者との契約であること
- 中間報酬については、M&Aの基本合意書締結と中間報酬支払いが補助事業期間内になされていること(FA・仲介業者との委任契約締結は期間前でも可)
- 成功報酬については、M&Aの最終契約と成功報酬支払いが補助事業期間内になされていること(FA・仲介業者との委任契約締結は期間前でも可)
デューデリジェンスのみの委託やM&Aマッチングサイトの利用の場合、原則として契約相手がM&A支援機関登録制度の登録業者である必要はありません。
ただし、以下の場合、登録業者でなければデューデリジェンス費用や利用料が補助対象となりません。
- デューデリジェンスが契約の主内容であるものの、全体的な支援内容が実質的にFA・M&A仲介業務と同等である場合
- デューデリジェンス費用とFA・仲介業務の費用が明確に区分されていない場合
- 業者がマッチングサイトのサービスと「併せて」FA・仲介業務(またはそのサポート業務)も提供している場合(利用料はすべて委託費の扱い)
- マッチングサイトが「付加的に」提供しているFA・仲介業務関係サービスを利用する場合(当該付加サービスの利用料のみ委託費に区分)
M&Aの仲介手数料の相場はいくら?種類・レーマン方式の計算方法・安く抑えるコツを解説
M&A仲介手数料の相場を解説。着手金・中間金・成功報酬の種類、レーマン方式の計算方法と具体例、手数料を安く抑えるコツを紹介します。
M&A支援機関登録制度とは?登録要件・メリット・確認方法を解説
M&A支援機関登録制度とは、中小企業庁が支援機関を登録・公表する制度です。制度の趣旨、登録要件(中小M&Aガイドライン遵守)、登録機関の確認方法を解説します。
補助率・補助限度額
補助率と補助下限・上限額は以下の通りです(Ⅰ型・Ⅱ型共通)。
補助率 | 補助対象経費の3分の2以内 |
|---|---|
補助下限額 | 100万円 ※補助額が下限額を下回る申請(補助対象経費150万円未満)は受け付けられない |
補助上限額 | 600万円 ※補助事業期間内(補助金交付決定日~2023年1月31日)に経営資源引継ぎ(最終契約に基づくM&A取引の実行)がなされなかった場合、300万円に変更 |
上乗せ額(廃業費) | +150万円以内 ※「廃業・再チャレンジ」と併用の場合 ※廃業と関連する経営資源の引継ぎが補助事業期間内になされなかった場合は対象外 |
審査で重視されるポイント
交付決定の審査では以下のようなポイントが重視されます。
- 買い手支援型(Ⅰ型):計画の適切性、財務内容の健全性、買収の目的・必要性、買収の効果、地域経済への影響、買収による成長の見込み
- 売り手支援型(Ⅱ型):計画の適切性、譲渡の目的・必要性、譲渡の効果、地域経済への影響
以下のいずれかの事由に該当すると審査において加点され、交付を受けやすくなります(①~④はⅠ型・Ⅱ型共通、⑤⑥はⅡ型のみ)。
- 顧問会計専門家により「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」の適用に関するチェックを受けている
- 中小企業等経営強化法に基づく「経営力向上計画」「経営革新計画」の承認を受けている
- 経済産業省により「地域未来牽引企業」に選定されている
- 小規模企業者である
- 直近決算期の営業利益または経常利益が赤字
- 2020年4月1日以降の任意の事業年度(決算済み)の売上高が、2020年3月末日までに作成された決算書のうち最も新しいものにおける売上高と比較して減少している
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。

M&Aの会計処理とは?仕訳・のれん・会計基準を公認会計士が解説
M&Aの会計処理を手法別(株式取得・事業譲渡・合併)に仕訳例で解説。のれんの計上と償却、日本基準とIFRSの違いなど、実務で押さえるべきポイントを整理します。
手続きの流れ
「専門家活用」補助金の申請・交付の流れは以下のようになっています。
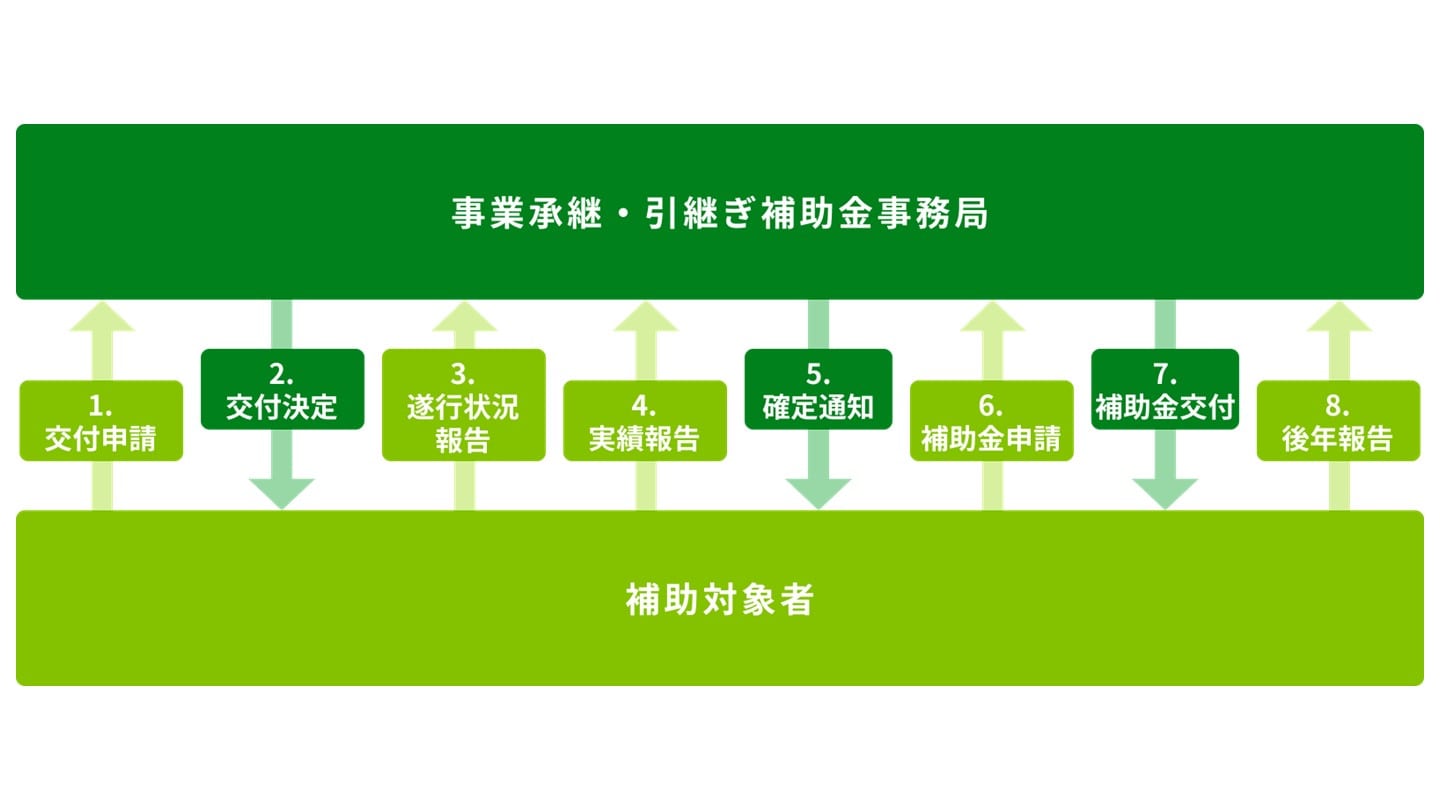
交付決定後は事業承継完了の報告や事業遂行状況の報告などを行います。
そして、補助対象事業の完了後に事業収支を含む実績報告を提出し、事務局による検査を受けて補助対象経費が確定した後に補助金が交付されるという流れになります。
補助金交付後も、事業化状況や収益状況の報告(後年報告)が求められます。[12]
[8]法人税法施行令(e-Gov法令検索)
[9]法人税法(同上)
[10]風営法(同上)
[11]トップ(M&A支援機関登録制度)
[12]交付規程(事業承継・引継ぎ補助金事務局)
事業承継・引継ぎ補助金「廃業・再チャレンジ」の詳細
「廃業・再チャレンジ」補助金は、事業承継・M&Aに伴い一部事業を廃業する企業や、既存事業を廃業して新たな事業にチャレンジする企業に対して、廃業費の一部を補助する制度です。
本補助金は以下の4つのケースを想定しています。
- 事業承継(事業再生を伴うものを含む)によって事業を譲り受けた中小企業者等が、新たな取り組みを実施するにあたって既存事業あるいは譲り受けた事業の一部を廃業するケース(「経営革新」との併用申請)
- M&Aによって事業を譲り受ける中小企業者等(M&Aを通して創業した者も含む)が、事業を譲り受けるにあたり既存事業あるいは譲り受けた事業の一部を廃業するケース(「専門家活用・買い手支援型」との併用申請)
- M&Aによって事業を譲り渡す中小企業者等が、M&A後も手元に残った事業を廃業するケース(「専門家活用・売り手支援型」との併用申請)
- M&Aを試みたものの事業を譲り渡せなかった中小企業者等が、新たなチャレンジをするために既存事業(会社自体)を廃業するケース(「再チャレンジ申請」)
①~③は「経営革新」「専門家活用」との併用申請のみが可能で、申請は「経営革新」または「専門家活用」として行います。
詳細についてはそれらの補助金を解説した章を参照して下さい。
ここでは④のケース(再チャレンジ申請)について、補助金を受けるための要件、補助対象の経費、補助率・補助限度額、審査で重視されるポイント、手続きの流れを解説します。
補助対象要件
事業者の要件
M&A・廃業に関する要件
「再チャレンジ申請」を行う場合、以下の2要件を満たす必要があります。
- M&Aに着手したものの成約に至らなかった
- 2023年1月31日までに廃業を完了
「着手」とは以下のいずれかを指します(これらの方法によらず独自にM&Aに着手した場合は対象外)。
- 事業承継・引継ぎ支援センターへの相談依頼
- M&A支援機関(M&A仲介業者や地域金融機関など)との包括契約締結
- M&Aマッチングサイトへの登録
「成約に至らなかった」とは、「申請締め切り時点で事業の譲り渡しに着手してから6か月以上経過し、まだ譲り渡しに至っていない」ことを指します。
地域経済貢献に関する要件
地域経済に貢献している(しようとしている)事業者であることも求められます。
以下のような例が「地域経済への貢献」に当たります。
- 地域雇用の維持・創出に貢献
- 所在地域や近隣地域での仕入れ・売り上げが多い
- 地域の強みとなる技術の活用、特産品の生産、スポーツ・芸術の振興などに取り組んでいる
- 地域経済に貢献するプロジェクトなどで中心的な役割を担っている
過去の事業承継関係補助金の交付決定を受けている場合
以下の補助金で交付決定を受け、後年報告の義務を本補助金の申請締め切り日時点で負っている場合、申請ができません。
- 平成29年度予算「創業・事業承継補助金」のうち事業承継補助金
- 平成29年度補正予算・平成30年度第2次補正予算・令和元年度補正予算「事業承継補助金」
- 令和2年度第1次補正予算「経営資源引継ぎ補助金」
- 令和2年度第3次補正予算・令和3年度当初予算「事業承継・引継ぎ補助金」
事業内容の要件
廃業する事業が以下のいずれかに当てはまる場合、補助対象外となります。
- 公序良俗に反する事業
- 公的な資金の使途として社会通念上不適切と判断される事業(風営法第2条[13]で規定される風俗営業など)
- 同一の経費に対し、国や地方自治体による他の補助金・助成金の交付を受けている(受ける見込みである)事業
- 同一または類似のテーマ・内容の事業で、国・地方自治体による他の助成制度(補助金、委託事業など)の採択・交付決定を受けているもの
廃業後には、廃業した企業の支配株主・株主代表または廃業した個人事業主が、地域経済に貢献する以下のような取組(再チャレンジ)を行う必要があります(株主代表=申請にあたり複数の株主が集まって議決権比率50%超のグループとして申し出る場合の代表者)。
- 新法人設立
- 個人事業主として新たな事業活動を開始
- これまでに培った技術や知識、経験を活かせる企業での就業、社会貢献活動など
その際、取り組む事業が上記の①または②に該当すると、補助対象外となります。
補助対象経費
再チャレンジ申請の場合の補助対象者は、廃業する会社とその支配株主または株主代表、廃業する個人事業主当人です。
支配株主・株主代表以外の株主が契約主体となり支払った経費は補助対象となりません。
補助対象経費の種類
補助対象となりうる経費の種類は下表の通りです(細目については公募要領・別紙で確認してください)。
廃業支援費 | 廃業に関する登記申請手続きに伴い司法書士・行政書士に支払う作成経費 |
|---|---|
解散事業年度・清算事業年度・残余財産確定事業年度(いずれも法人の場合)における会計処理・税務申告に係る専門家活用費用 | |
精算業務に携わる従業員の人件費 | |
在庫廃棄費 | 既存事業の商品在庫を専門業者に依頼して処分した際の経費 ※商品在庫を売却して対価を得る場合は対象外 |
解体費 | 既存事業の廃止に伴う建物・設備などの解体費 |
原状回復費 | 借りていた土地・建物・設備などを返却する際に原状回復するための経費 |
リースの解約費 | リースの解約に伴う解約金・違約金 |
補助対象となるための要件
これらの経費のうち、以下のすべての条件に該当するものが補助対象となります。
- 使用目的が補助対象事業の遂行に必要な経費であることが明確に特定可能
- その経費に係る契約・発注・検収・請求・支払いが補助事業期間(補助金交付決定日から2023年1月31日まで)の間になされていること
- 原則として、1件50万円以上(税抜)の支払いを要する契約では相見積もりを取り、最低価格を提示した取引先を選んでいること
- 交付決定後の実績報告で提出する証拠書類などにより金額・支払いが確認可能
補助率・補助限度額
再チャレンジ申請での補助率と補助下限・上限額は以下の通りです。
補助率 | 補助対象経費の3分の2以内 |
|---|---|
補助下限額 | 50万円 ※補助額が下限額を下回る申請(補助対象経費75万円未満)は受け付けられない |
補助上限額 | 150万円 ※廃業支援費については上限50万円 |
審査で重視されるポイント
交付決定の審査では以下のようなポイントが重視されます。
- 廃業の必要性
- 廃業に向けた準備(従業員の再就職、取引先への支払い、取引先の引継ぎなど)が明確化されているか
- 実績・経験を踏まえ、実現可能な事業計画が作成されているか
また、以下のいずれかの事由に該当すると審査において加点され、交付を受けやすくなります。
- 再チャレンジする主体(支配株主・株主代表・個人事業主)の年齢が若い
- 再チャレンジの内容が「起業」「引継ぎ型創業」に当たる
手続きの流れ
再チャレンジ申請の手続きの流れは以下のようになっています。
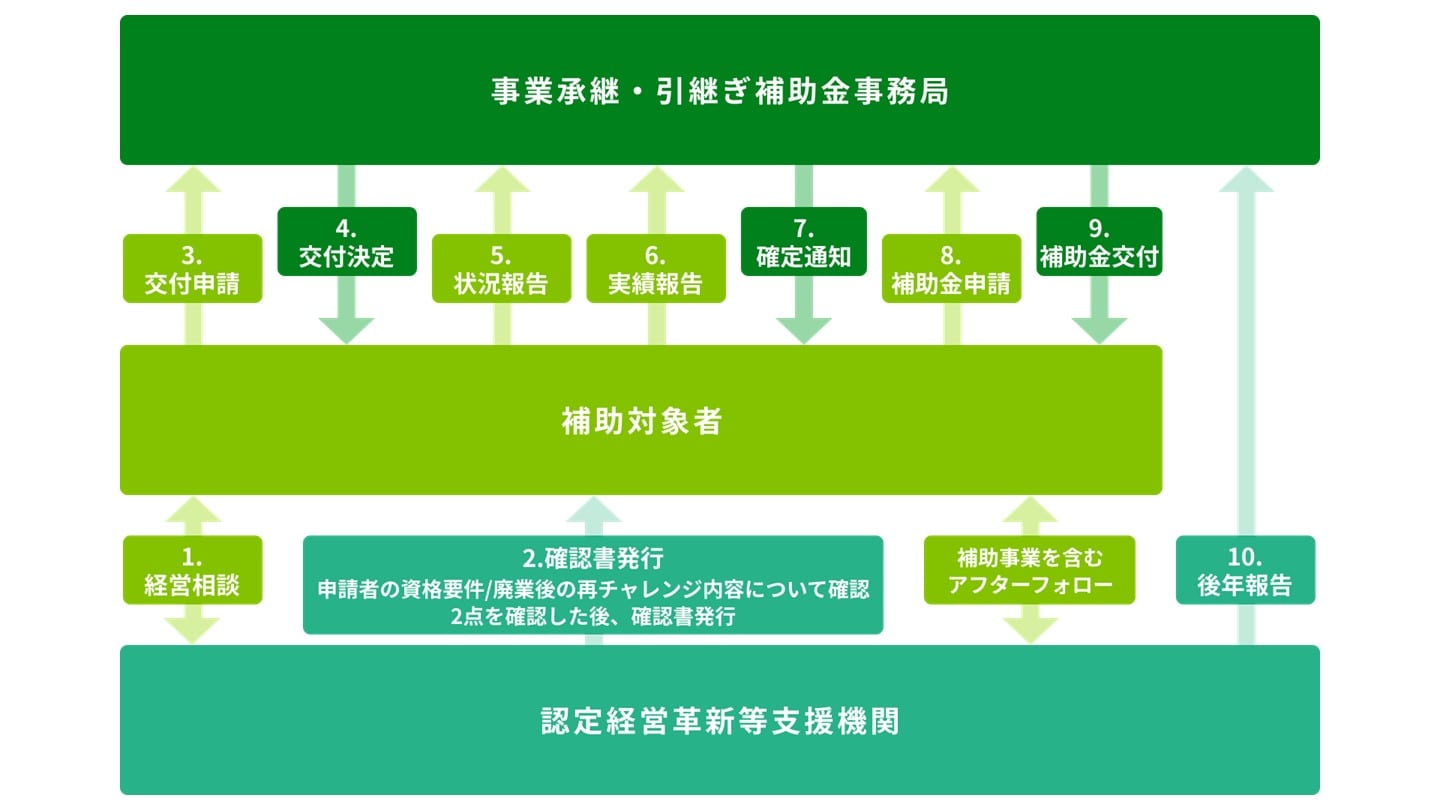
出典:廃業・再チャレンジ 概要(事業承継・引継ぎ補助金事務局)
補助対象要件や再チャレンジの計画について、認定経営革新等支援機関(中小企業等経営強化法に基づき支援機関として認定された金融機関・士業事務所・コンサルタントなど)[14]にチェックしてもらい、署名入りの確認書を取得し、交付申請時に提出する必要があります。
交付決定後は廃業完了の報告などを行います。
そして、廃業に係る収支を含む実績報告を提出し、事務局による検査を受けて補助対象経費が確定した後に補助金が交付されるという流れになります。
補助金交付後も、事業化状況や収益状況の報告(後年報告)が求められます。[15]
[14]風営法(e-Gov法令検索)
[15]認定経営革新支援機関(中小企業庁)
[16]交付規程(事業承継・引継ぎ補助金事務局)
事業承継・引継ぎ補助金(M&A補助金)についてまとめ
本記事では、令和4年度公募の事業承継・引継ぎ補助金について、応募検討段階で必要となる情報を整理してお伝えしました。
実際に応募する段階では、申請者の立場や対象経費の内容などに応じて様々な書類を用意する必要があります。
必要書類の詳細については公募要領などでご確認ください。
(執筆者:相良義勝 京都大学文学部卒。在学中より法務・医療・科学分野の翻訳者・コーディネーターとして活動したのち、専業ライターに。企業法務・金融および医療を中心に、マーケティング、環境、先端技術などの幅広いテーマで記事を執筆。近年はM&A・事業承継分野に集中的に取り組み、理論・法制度・実務の各面にわたる解説記事・書籍原稿を提供している。)
自社の適正な価値を知り、最適な譲渡先を探すなら「M&Aサクシード」
事業承継やM&Aを検討するにあたり、補助金の活用と並行して重要になるのが「自社の相場感の把握」と「最適な買い手企業との出会い」です。
まだ本格的に売却を決めていない段階であっても、まずは自社がどのくらいの価格で評価されるのか、どのような企業が関心を持っているのかを確認しておくことをおすすめします。
東証プライム上場のVisionalグループである株式会社M&Aサクシードが運営する「かいしゃ価値トレンド」は、会社名を出さずに業種・所在地・売上高の3つを選ぶだけで、同業の成約相場や買い手企業の傾向が約30秒・無料で確認できる入口サービスです。2026年6月時点で1,000名以上の経営者に利用されています。
相場を把握した後は、国内最大級の法人限定ハイクラスM&Aプラットフォーム「M&Aサクシード」を通じて、さらなる相手探しや検討へ進むことも可能です。運営会社の株式会社M&Aサクシードは中小企業庁のM&A支援機関として登録されており、利用中の買い手企業は10,700社以上、提携金融機関は80社以上を誇ります。公開中4,100件以上(累計21,000件以上)の案件を取り扱い、2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立しているなど、確かな実績を備えています。
契約なし・書類提出なしで気軽に始められ、匿名で登録しておくことで、大手・優良企業から直接初期オファーを受け取ることができます。地域や業界を超えた異業種からの想定外のオファーによって、新たなシナジーが生まれるケースも数多くあります。
「売却すると決めてから動く」のではなく、「オファーを見てからどうするか考える」という情報収集の第一歩として、ぜひ活用してみてはいかがでしょうか。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】