中小企業庁が策定した中小M&Aハンドブックとは【概要・構成】


- 法務監修: 前田 樹 (公認会計士)
中小M&Aハンドブックとは、中小企業庁が後継者不足の中小企業向けに、M&Aの流れや専門業者などをわかりやすくまとめたものです。公認会計士が、中小M&Aハンドブックの概要や目次をわかりやすく解説します。
中小M&Aハンドブックとは
2020年3月には中小企業庁が「中小M&Aガイドライン」を公表しました。
「中小M&Aガイドライン」は経営者の高齢化や後継者問題が顕在化している中小企業や小規模事業者が対象となるM&Aについて、当事者となる中小企業等や当該M&Aをサポートする各種支援機関向けに手引きあるいは指針となるよう作成されたものでした。
「中小M&Aガイドライン」は後継者不在の中小企業向けの手引きと支援機関向けの基本事項がまとめられていましたが、「中小M&Aハンドブック」は主には前段の後継者不在の中小企業向けの内容をまとめられたものとなっています。
「中小M&Aハンドブック」は中小企業庁が2020年9月4日に策定しました。[1]
馴染みの少なかったM&Aも後継者問題の解決手段の1つとなり、活用が広がっており、中小企業等の経営者に理解してもらえるよう作成されています。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
中小M&Aガイドラインとは?第3版のポイントをわかりやすく解説
中小M&Aガイドライン(2024年8月改訂・第3版)の内容をわかりやすく解説。仲介手数料の説明義務、利益相反への対応など、経営者が知っておくべきポイントを整理します。
中小M&Aハンドブックの目次・構成
早速中小M&Aハンドブックについて解説していきます。
1)中小企業でもM&Aが可能です
M&Aというと馴染みの薄いもので後ろめたいというイメージが強かったのですが、ここ最近では変わってきています。
M&Aは買い手が事業の価値を認めて初めて成立するもので、これまで培ってきた事業の価値が再確認されるものになってきており、誇らしいものとなってきています。
そして、近年は事業引継ぎ支援センターといった公的支援機関や、M&Aを支援する機関も増加しています。
また、M&Aは経営者が評価されるだけではなく、従業員や取引先のためにもなります。
廃業などをしてしまうと従業員の雇用や取引先への迷惑につながりますが、M&Aで事業を承継することで問題は解決できます。
M&Aを実行すると売り手が気づいていない事業の魅力を評価してもらえるケースがあります。
小規模事業や債務超過の企業であったとしても、事業の価値を評価してくれる場合もあります。
例えば、高い技術力や優良な取引先との人脈や商流、地域内における知名度やブランドなどは代表的な項目となります。
- 売り手の収支・財務の状況
- 事業規模や保有不動産
- 高い技術力や優良な取引先との人脈・商流
- 優秀な従業員
- 地域内・業界内における知名度・ブランド信用
- 業歴、業界内シェア、店舗網
- 知的財産権(特許権等)やノウハウ、許認可
- 事業分野の将来性
これらの価値が売り手にあったとしても、買い手にとっても一大決心であるため、売り手も相応の覚悟を持って対応する必要があります。
ここまでみてきた内容の実際の事例として、「小規模企業において成立した事例」と「債務超過であるにもかかわらず成立した事例」が紹介されています。
債務超過でも会社売却はできる?成功のポイントと手法を徹底解説
債務超過の会社でも、事業に価値があれば売却できる可能性があります。債務超過でも買い手がつくケース、事業譲渡・第二会社方式などの手法、成功のポイントを解説します。
廃業とM&Aのどちらが良い?メリットや税金を徹底比較
廃業せずにM&Aを行うと、従業員の雇用維持などのメリットを得られます。そのため、近年はM&Aを行うケースが多い傾向です。廃業の意味や現状、廃業回避の手段となるM&Aを税理士がくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
2)M&Aには早期判断が重要
M&Aではすぐに相手が見つかるわけではないため、早めに実施を決断することで相手探しの時間が確保できたり、譲渡代金も多くなったりする可能性があります。
日常業務で後回しになりやすいですが、早めに行動することが重要です。
M&Aを進めるにあたっては専門情報等がない状態で進めると失敗する可能性があるため、商工団体や士業等の専門家に早めに相談しましょう。代表的な相談機関は以下となります。
相談する際には、直近3年分の「税務申告書」「決算書(損益計算書・貸借対照表を含む。)」「勘定科目内訳明細書」の写しを準備しておきましょう。
あとは会社の事業概要がわかる会社案内などがあるとスムーズに説明できます。
これらの準備を進めるとともに、引退後のビジョンや希望条件を考えておくことで進めていくにあたって優先すべきことを明らかにできます。
また、情報の取り扱いにも注意して伝える人や伝えるタイミングなど注意しながら進めましょう。
ここまでみてきた内容の実際の事例として、「適切なタイミングでM&Aを決断していれば、より好条件で譲り渡せた事例」、「事業の一部をM&Aにより譲渡し、廃業費用を捻出した事例」、「廃業の意向から一点 支援機関からM&Aを提案され挑み 成立した事例」が紹介されています。
廃業の相談先7選 各相談先の特徴、廃業を避ける方法・事例を解説
廃業の相談先には、商工会や金融機関などがあります。廃業には費用がかかるなどのデメリットがあるため、M&Aによる事業承継がおすすめです。各相談先の特徴やM&Aで事業承継を実現した事例を徹底解説します。(公認会計士 西田綱一 監修)
3)M&Aの流れについて
M&Aの流れは以下の通りになります。
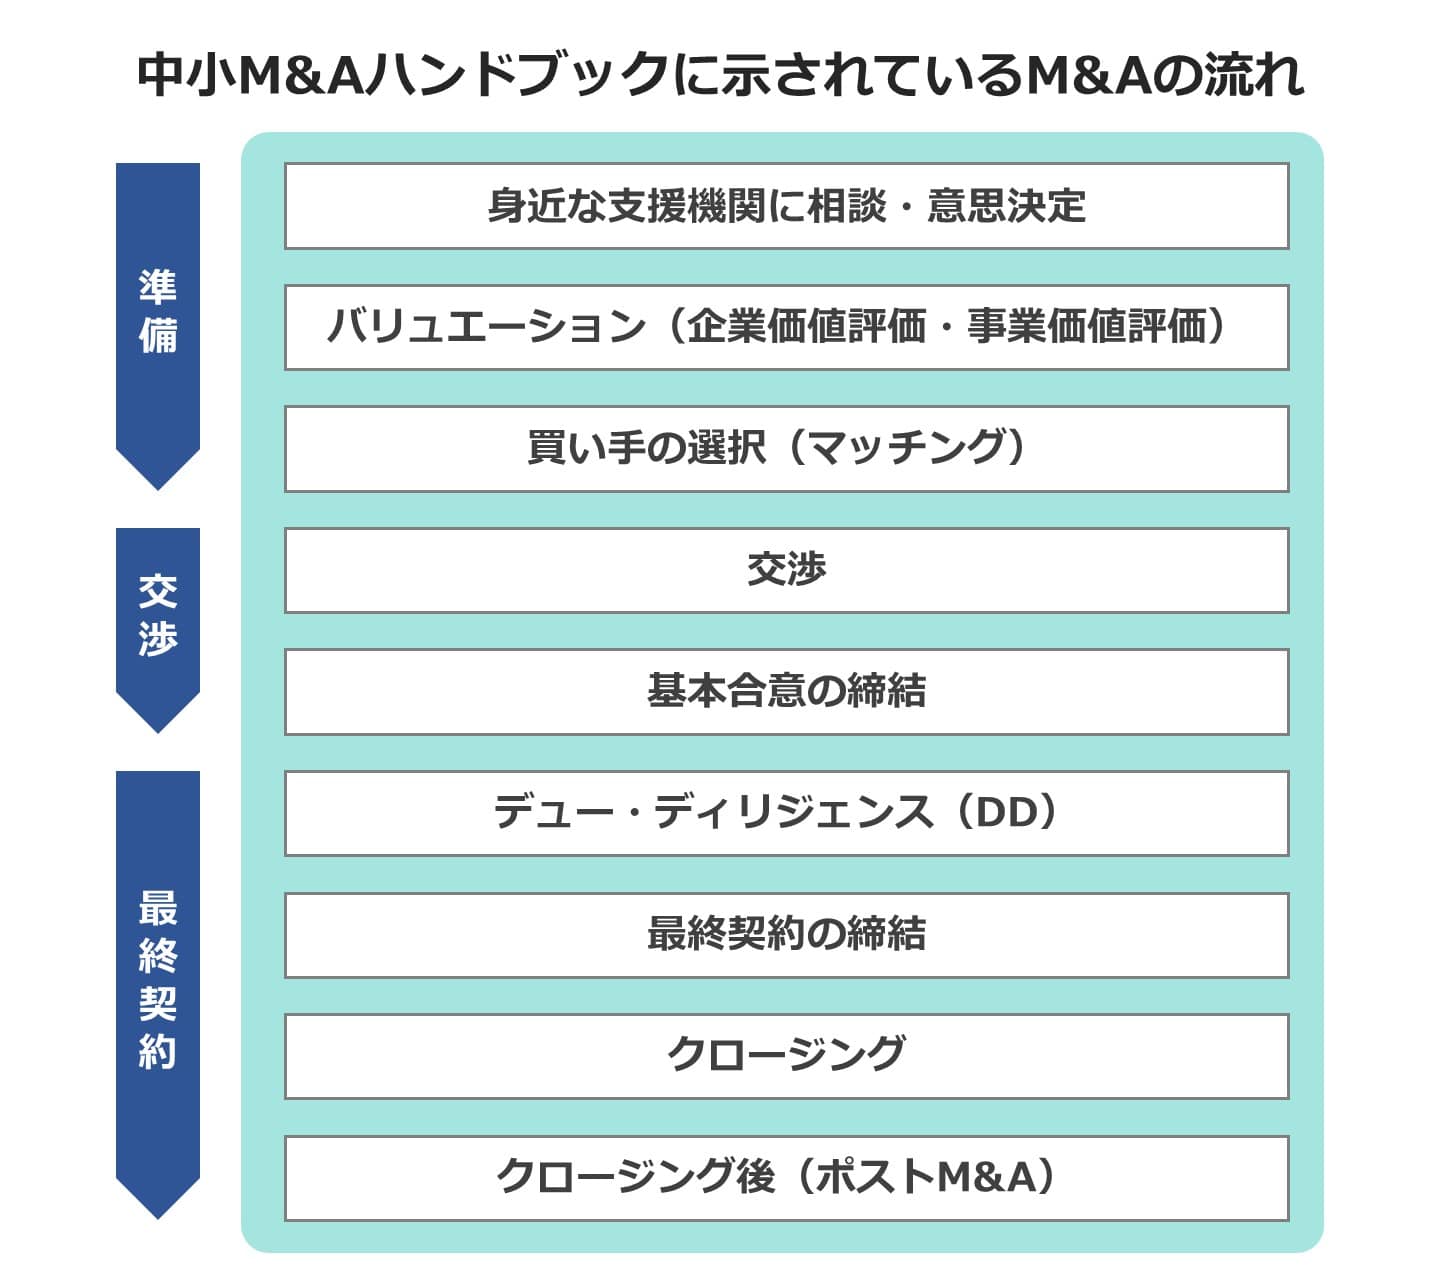
①身近な支援機関に相談・意思決定
M&Aを進めるにあたってはまずは商工団体、税理士(顧問)、金融機関、中小企業診断士(コンサルタントや経営指導員)、公認会計士、弁護士、M&A専門業者、センターなどに相談しましょう。
相談した上で、専門家の意見を聞きながらM&Aを進めるか意思決定することになります。
②バリュエーション(企業価値評価・事業価値評価)
バリュエーションにはさまざまな方法があり、事例によって異なります。
相談先となる支援機関に相談しながら方法を選択していくことになります。
厳密なバリュエーションなどが必要な場合は公認会計士が相談先となり、そのほか、税理士や金融機関、M&A専門業者、センターなども支援機関となります。
③買い手の選択(マッチング)
M&Aを進めるにあたって重要となるのは買い手探しです。
信頼できるM&A専門業者などに依頼しながら進めることになります。
マッチング支援をしているのは、M&A専門業者、金融機関、M&Aプラットフォーマー、センターなどです。
④交渉
交渉は売り手と買い手の経営者同士で行われる面談が重要となります。
交渉においても代理人として交渉を委任する場合には弁護士を活用するなど、M&Aの専門となる支援機関に依頼できます。
⑤基本合意の締結
基本合意はトップ同士の面談を終えたのち、その時点での売り手・買い手の主な了解事項を確認するために締結されることになります。
⑥デュー・ディリジェンス(DD)
デュー・ディリジェンスは主に買い手が売り手の財務・法務・ビジネス(事業)・税務などの実態について士業等の専門家を活用して調査することになります。
買い手が売り手の実態が気になるため、買い手から依頼することになります。
依頼する支援機関は、財務DDは公認会計士、事業DDは中小企業診断士、法務DDは弁護士などが対象となります。
⑦最終契約の締結
最終契約にはデュー・ディリジェンスにおいて発見された事項や基本合意時点では留保していた事項などが交渉の内容となってきます。
これらの事項について双方合意の上、締結されることになります。
最終契約の交渉にあたっては、契約内容等の法的なチェックを要する場合には弁護士に依頼することになります。その他、M&A専門業者や金融機関などが支援機関となります。
⑧クロージング
クロージングはM&Aの最終段階となり、株式の譲渡や譲渡代金の支払、最終契約書の内容の対応などが行われることになります。
⑨クロージング後(ポストM&A)
クロージング後にはPMI(ポスト・マージャー・インテグレーション)と呼ばれる経営統合が進められます。
士業等の専門家やM&Aの専門業者、金融機関などが支援機関となります。
セカンド・オピニオンも効果的
セカンド・オピニオンとは、M&Aを進めるにあたり支援機関と契約を締結する際や、支援機関から受けた助言内容などが本当に妥当かどうかを検証する場合に依頼している支援機関とは別の支援機関に意見を求めることを指します。
M&Aにおいては客観的に妥当な判断や納得できる判断をするため、セカンド・オピニオンは有用ですが、希望する場合にはその旨を元の支援機関に説明しておきましょう。
M&Aの流れを図解で解説|検討からクロージング・PMIまでの進め方【売り手・買い手別】
M&Aの流れを検討・準備からクロージング、PMIまで図解で解説。売り手・買い手それぞれの進め方、基本合意・DD・最終契約の要点が一読でわかります。
4)M&A専門業者について
M&Aを依頼する際の留意点
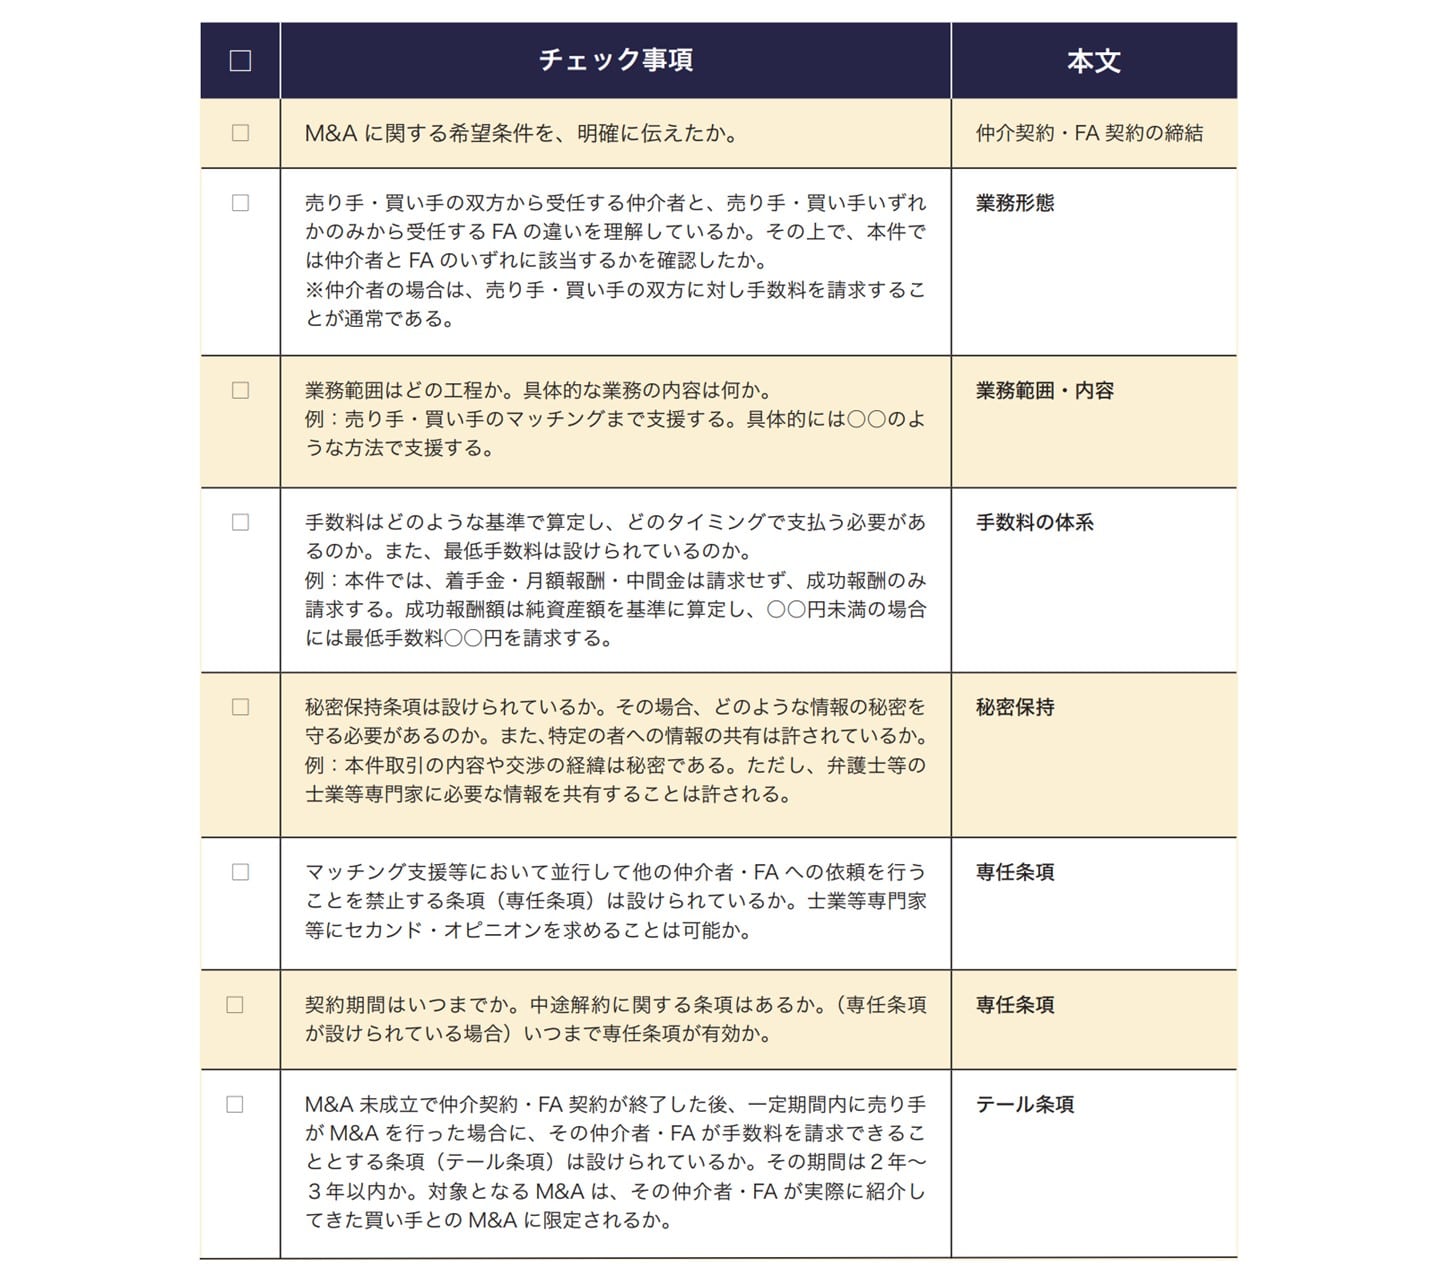
M&Aの専門業者は、マッチングの支援など先述した業務を行う民間業者となりますが、主に仲介者やFA(フィナンシャル・アドバイザー)に分類されます。
依頼する際にはチェック項目を参考にしながら進めましょう。
M&A専門業者の手数料
M&A専門業者の手数料とは、着手金、月額報酬、中間金、成功報酬の組み合わせで設定されています。
- 着手金・・・契約時に発生
- 月額報酬・・・月ごとに定期的に定額で発生
- 中間金・・・基本合意締結などのタイミングで発生
- 成功報酬・・・クロージング時など案件完了時に発生
成功報酬は「レーマン方式」と呼ばれる方法で算出されることがほとんどです。
算出方法は各社で異なり、最低手数料を設定されている場合もあります。
よくあるレーマン方式は以下の計算体系で計算されます。
- 5億円以下・・・5%
- 5億円超10億円以下・・・4%
- 10億円超50億円以下・・・3%
- 50億円超100億円以下・・・2%
- 100億円超・・・1%
金額に応じて上記の割合を乗じて計算されることになります。
手数料の具体例
譲渡額1億円の株式譲渡が成立した場合の具体例を見ていきます。
着手金は100万円(成功報酬とは別)、月額報酬と中間金はなし、成功報酬は先述の内容とします。
その場合、以下のように計算されます。
- 着手金:100万円×110%(消費税10%)=110万円(税込)
- 月額報酬:0円
- 中間金:0円
- 成功報酬:1億円×5%×110%(消費税10%)=550万円(税込)
手数料総額は660万円(税込)となります。
手取金額は譲渡額の1億円から手数料の660万円を控除した9,340万円となります。
M&Aにおける専門家の種類、選ぶポイントを公認会計士が解説
M&Aには専門知識が必要であるため、様々な専門家からのサポートが必要です。専門家には、公認会計士や仲介事業者などの種類があります。M&Aにおける専門家の重要性や種類、選び方をくわしく解説します。(公認会計士監修記事)
5)M&Aプラットフォームについて
M&Aプラットフォームはインターネット上のシステムに登録することで、マッチングをはじめとするM&Aの手続きを進められる支援ツールです。
M&Aプラットフォームを活用するにあたっては、インターネットでは固有名称がなくとも、広く情報が流通することで特定されるリスクもあるため、開示対象の検討が必要となります。
また、M&Aプラットフォームもここ最近増えてきており、それぞれの特徴を考えながら、自社に合ったプラットフォームを選択する必要があります。これらに留意しながら活用しましょう。
M&Aプラットフォームは基本的に低コストで、売り手に手数料が発生しないケースがほとんどです。
買い手は先述した手数料と同様で成約時点で成功報酬となるケースがほとんどです。
自社に合ったプラットフォームの選択肢
数あるサービスの中でも、東証プライム上場Visionalグループの一員であり、中小企業庁のM&A支援機関に登録されている株式会社M&Aサクシードが運営する「M&Aサクシード」は、国内最大級の法人限定のハイクラスM&Aプラットフォームとして多くの経営者に選ばれています。
現在、公開中4,100件以上(累計21,000件以上)の案件を取り扱っており、利用中の買い手企業は10,700社以上、提携金融機関は80社以上にのぼります。2024年以降、プラットフォーム成約案件の約半数が譲渡金額1億円以上で成立しているなど、譲渡金額の面でも実績を重ねています。
特徴的なのは、事前の契約なし・書類提出なしの段階から、匿名で買い手企業からの初期オファーを受け取れる点です。地域や従来のつながりを超えて、異業種からの想定外のオファーが届くことも多く、新しいシナジーを生み出すきっかけになっています。なお、売り手側の費用は成約するまで一切かからない完全成功報酬制です。
また、まだ具体的に売却を決めていない段階での情報収集には、「かいしゃ価値トレンド」が便利です。業種や売上高などを選ぶだけで、同業の成約相場や自社に関心を持ちそうな買い手企業の傾向が、会社名を出さず・約30秒・無料で確認できます。すでに1,000名以上(2026年6月時点)の経営者が利用しており、「まずは相場を見てからこれからの動き方を考える」という使い方も可能です。
【2026年最新】M&Aマッチングサイトのおすすめ16選【徹底比較】
M&Aマッチングサイト16社を料金・対象(法人/個人)・審査の有無で徹底比較。売り手・買い手別の選び方、タイプ別の使い分けを2026年最新情報で解説します。
6)相談窓口
M&Aの実施過程において、またM&Aが終了した後に、意見や相談を求めたい場合の窓口として事業引継ぎ支援センターや日本弁護士連合会が紹介されています。
その他、顧問税理士や取引金融機関、所属する商工会・商工会議所も有用というところで紹介されています。
M&Aはどこで相談できる?相談先一覧や料金、選び方を解説
M&Aの相談相手には、公認会計士や税理士などの士業、銀行や証券会社などの金融機関、商工会議所などの公的機関、M&Aの仲介会社などがいます。相談相手ごとのメリット・デメリットや選び方を説明します。(監修:公認会計士 西田綱一)
まとめ
ここまでM&Aハンドブックについて解説してきましたが、いかがでしたでしょうか。
中小企業にとってM&Aはハードルが高いものでしたが、ここ最近は経営者の後継者不在問題の解決手法としても注目されてきています。
それに伴ってM&A業者も中小企業の案件を取り扱うようになってきており、M&Aを進めやすい環境になっています。
M&Aハンドブックを参考にしながら、現在の環境を踏まえ、実施に向けて進めていきましょう。
(執筆者:公認会計士 前田 樹 大手監査法人、監査法人系のFAS、事業会社で会計監査からM&Aまで幅広く経験。FASではデューデリジェンス、バリュエーションを中心にM&A業務に従事、事業会社では案件のコーディネートからPMIを経験。)