M&Aで買収プレミアムを払う理由、計算方法を公認会計士が解説


- 記事監修: 西田 綱一 (公認会計士)
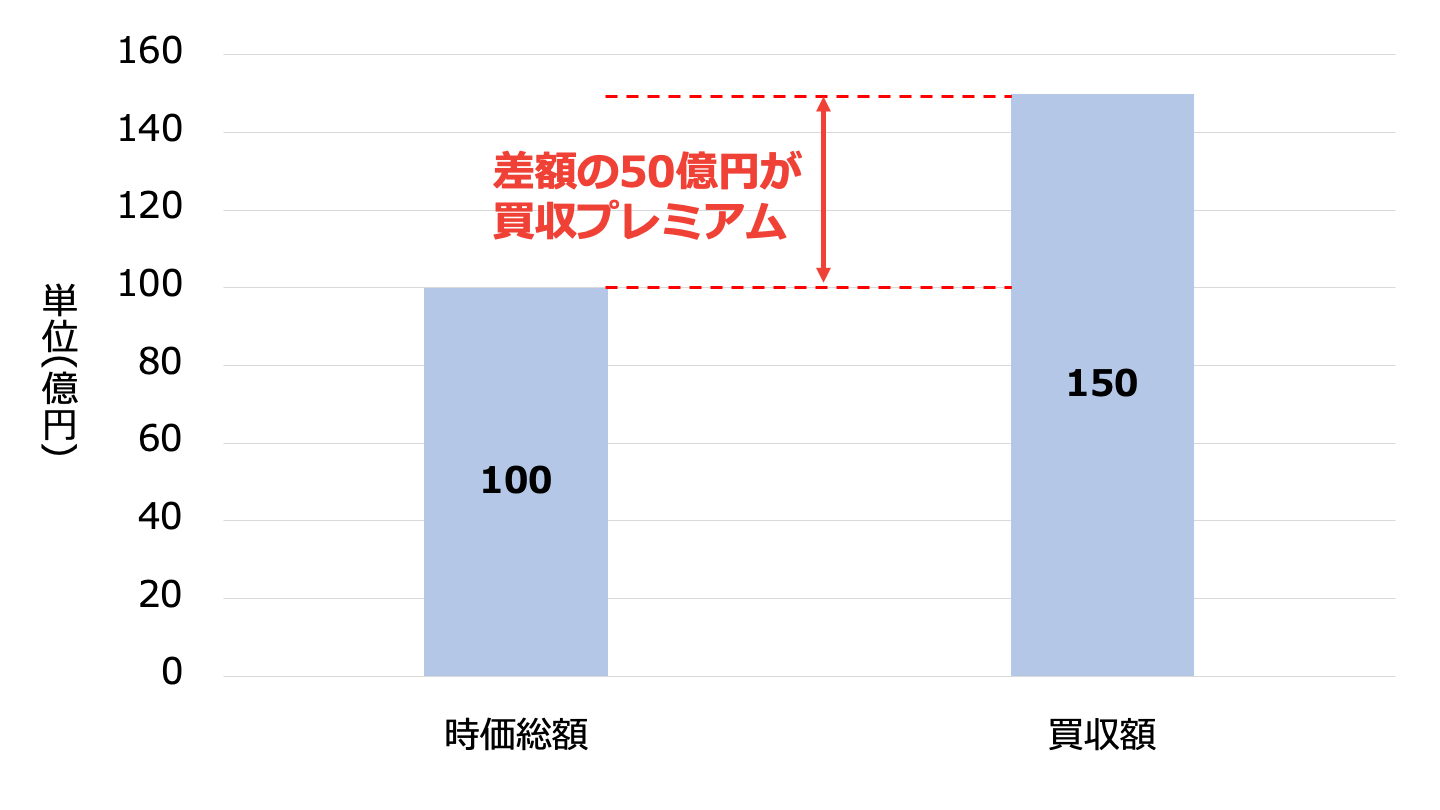
M&Aの買収プレミアムとは、企業の支配権を獲得する際に、買収価格に上乗せする金額であり、買収額と時価総額の差額となります。買収プレミアムを支払う理由やメリット、計算方法などを徹底解説します。

M&Aにおける買収プレミアムとは
M&Aにおける買収プレミアムとは、企業の支配権(議決権の50%超)を獲得する場合に認められる株価のプレミアムのことです。
通常、企業の株式を買い集めて支配権を獲得するには、多くの少数株主から株式売却の同意を取り付けなければなりません。
そのためには、株式の買い取り価格に上乗せが必要です。
その上乗せ分が買収プレミアムに該当します。
基本的には、買収額と時価総額の差額が買収プレミアムとなります。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
買収プレミアムの源泉となる要素(支払う理由)
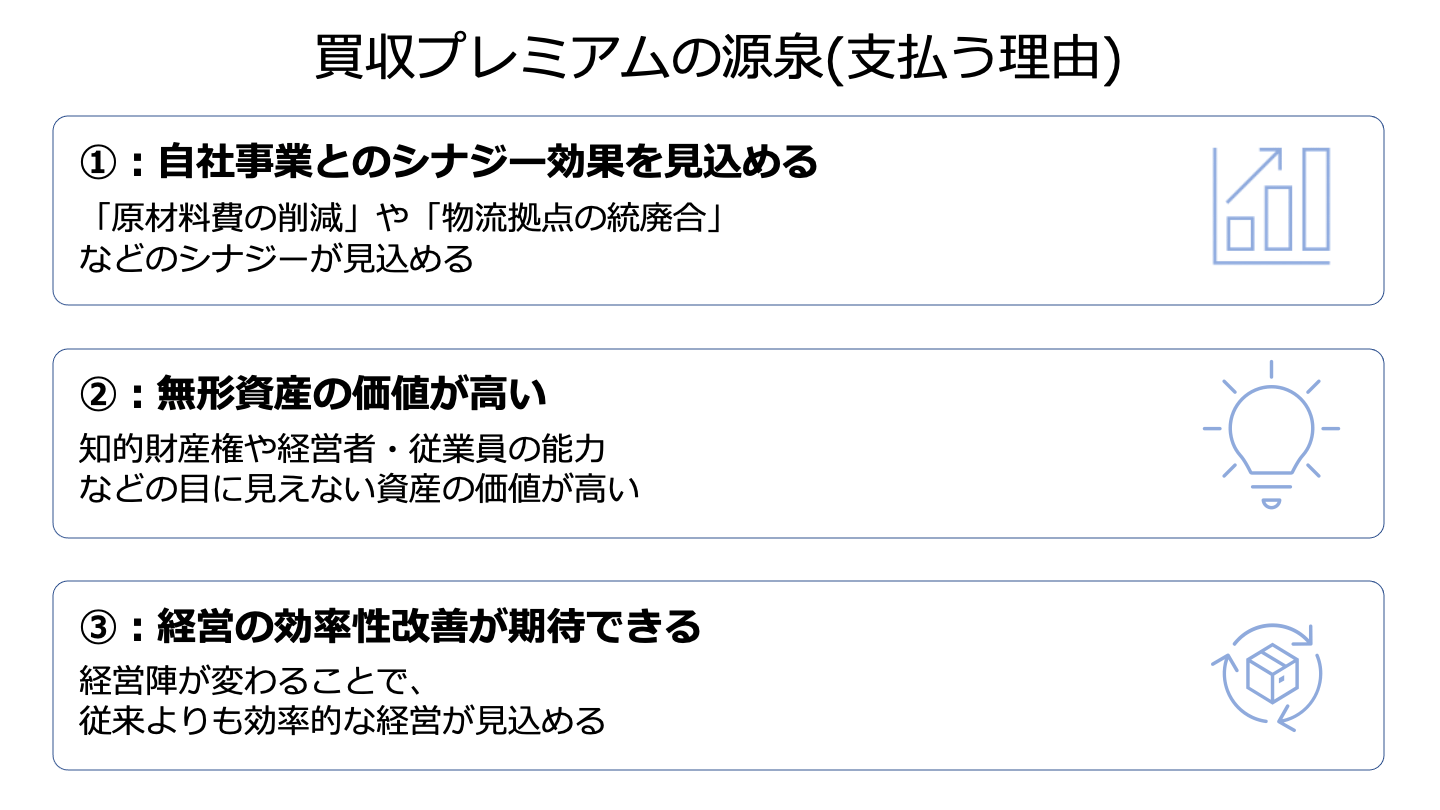
自社事業とのシナジー効果を見込める
自社の営んでいる事業とM&A対象会社の事業にシナジーがある場合、買収プレミアムを支払ってでも、M&Aが実行されるケースがあります。
事業のシナジーとしては様々なものが考えられますが、例えば下記のものなどが考えられます。
- 共同購買による原材料費の削減
- 社用車、自社トラックの削減
- 配送会社の集約
- 物流拠点の統廃合
シナジー効果とは?意味・種類・分析フレームワークをわかりやすく解説
シナジー効果とは、複数の事業・会社が組み合わさることで生まれる相乗効果です。種類(売上・コスト・財務)、分析フレームワーク、M&Aでの実例を解説します。
無形資産の価値が高い
無形資産とは、企業の事業活動に関係する有形資産・金融資産以外のすべてのもののことです。
知的財産権はもちろん、従業員や経営者の能力、操業管理のプロセス、コーポレートガバナンスの形態、顧客やサプライチェーンとの関係、企業文化など、価値創造能力の向上に関係するすべてのものが無形資産に含まれます。
買い手が株式市場よりもM&A対象会社の無形資産を高く評価している場合、買収プレミアムが支払われるケースが少なくありません。
企業文化などをどのように評価するかには、決まった算定式があるわけではないため、買い手によって評価はさまざまです。

M&Aの営業権とは?のれんとの違い・計算方法を公認会計士が解説
営業権とは、会社の超過収益力を表す無形の価値です。のれんとの違い、年買法・DCF法などによる計算方法、税務上の償却の扱いを公認会計士がわかりやすく解説します。
経営の効率性改善が期待できる
買い手がM&A対象会社の経営を非効率だと捉え、M&Aで経営陣などを変えることにより、現在より効率的な経営ができると考えていると、買収プレミアムが支払われるきっかけになります。
主に事業会社というよりも投資ファンドなどが、割安で放置されている日本企業をターゲットにするM&Aがこれに当てはまります。
投資ファンドは買収プレミアムを支払ったM&Aの後に経営改善を行い、より高値で企業を売却するか、再上場にて利益をあげることを目指します。
M&Aの価格算定方法とは?3つの評価アプローチと相場・計算例を公認会計士が図解解説
M&Aの価格算定の3つのアプローチ(コスト・マーケット・インカム)と計算例を公認会計士が図解で解説。中小企業の相場「時価純資産+営業利益2〜5年分」もわかります。
M&Aで買収プレミアムを支払うメリット
売り手企業との交渉を有利に進めやすくなる
M&Aで買収プレミアムを支払うと、売り手との交渉に有利に働くことが期待できます。
ある企業を買収したいと複数の企業が考えている場合、買収プレミアムを含めた高額な買収価額を提示することで、売り手が他社より自社を選択する可能性を高められます。
また買収プレミアムを高く設定すると、少数株主との交渉にもプラスに働くことが想定されます。
買い手が高額の買収プレミアムを支払うと、少数株主としてはより多額の株式売却益を得られるためです。
短期間でM&Aを成立させやすくなる
買収プレミアムを支払うことで、M&Aを短期間で行えるケースがあります。
売り手は、基本的に、自社をより高い価額で売却したいと考えています。
そのため、買収プレミアムによって買収価額が高くなることで、交渉がスムーズに進む可能性が高くなります。
M&Aのスケジュール|期間の目安と手続きの流れを段階別に解説
M&Aにかかる期間は準備から成約まで6カ月〜1年が目安です。検討・マッチング・交渉・DD・契約の段階別スケジュールと、期間を短縮するポイントを解説します。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
買収プレミアムで生じる「のれんの減損リスク」
買収プレミアムは、会計上、のれんとして計上します。
のれんとは、M&A対象企業から受け入れた資産と負債の時価を買収価格が超える場合のその金額のことです。
言い換えると、受け入れる時価純資産額を超えて買収した時の差額がのれんです。
のれんは、会計上、20年以内のその効果の及ぶ期間にわたって、基本的に定額法により、規則的に償却することが求められています。
そのため、利益を減少させる要因になります。
また、のれんの未償却残高は減損会計の適用対象となります。
そのため、規則的な償却だけでなく、減損の兆候が見られ減損損失を認識すべきであると判定された場合には、回収可能価額まで減額しなければなりません。
M&Aののれんとは?償却・減損・税務処理を公認会計士がわかりやすく解説
M&Aののれんとは、買収額が時価純資産を上回る差額のことです。会計上の償却(20年以内)・減損、税務上の5年償却の違いを公認会計士がわかりやすく解説します。
M&Aにおける買収プレミアムの平均
M&Aにおいて上場企業の株式を一気に買い集める際は、 直近の市場株価に大体20~40%程度のプレミアムを上乗せすることが一般的です。[1]
[1]企業買収の実務プロセス p.97
M&Aの価格相場はいくら?企業価値の算定方法と価格を高めるポイント
中小企業M&Aの価格相場は「時価純資産+営業利益2〜5年分」が目安です。企業価値算定の3つの方法、業種・規模別の相場観、売却価格を高めるポイントを解説します。
買収プレミアムの計算方法・考え方
買収プレミアムの金額は、まず企業価値を算定してから計算するのが一般的です。
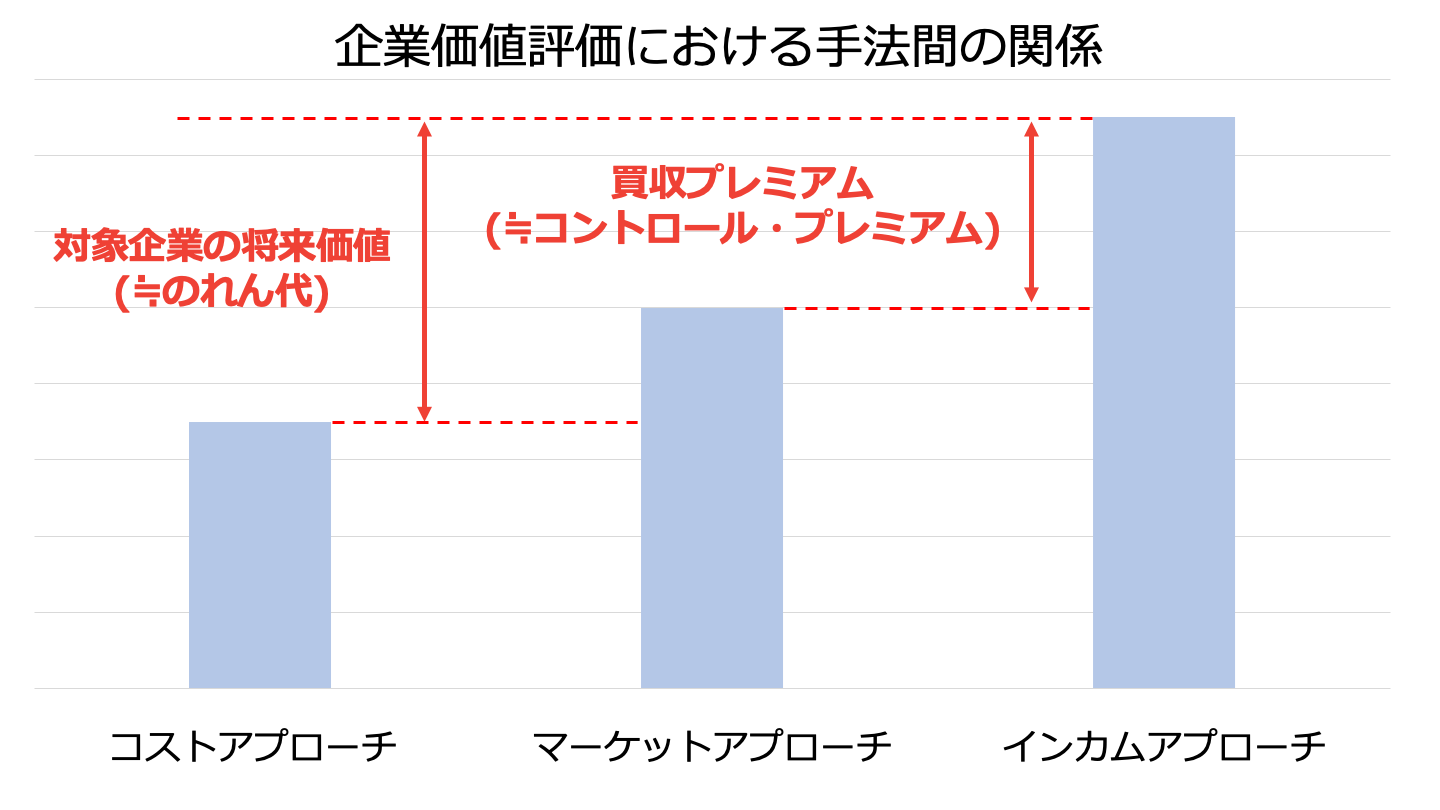
企業価値の評価方法には、コストアプローチ、マーケットアプローチ、インカムアプローチの3つのアプローチがあります。
実務では複数のアプローチを使用することが一般的ですが、それぞれのアプローチの特徴を踏まえた上で評価を行うことが重要です。
- コストアプローチ:評価対象会社の純資産をベースに企業価値を評価する方法
- マーケットアプローチ:株式市場での市場価格をベースに企業価値を評価する方法
- インカムアプローチ:評価対象会社の収益力をベースに企業価値を評価する方法
コストアプローチは貸借対照表の純資産を時価評価することによって、企業価値を評価します。
貸借対照表の純資産はいわば過去から現在までの収益の蓄積が反映されたものです。
そのため、コストアプローチは過去から現在までの価値を表した純資産を利用したものにすぎず、将来価値としてののれんが織り込まれていないため、評価額としては最も低くなります。
一方、マーケットアプローチは、市場株価をベースとしていますが、その市場株価はそもそも少数株主が市場から株式を買う時の価格です。
支配権の獲得を目的として、一気に株式を買い集めるために必要な買収プレミアムは織り込まれていない点に留意しなければなりません。
インカムアプローチは、企業が将来生み出すキャッシュフローをベースとしているため、理論的には買収プレミアムを含むのれんが加味された金額であると考えられます。
インカムアプローチとコストアプローチの差額がのれん(対象企業の将来価値)、インカムアプローチとマーケットアプローチの差額が買収プレミアム(≒コントロール・プレミアム)に相当すると考えられます。
また先述した通り、シナジー効果や無形資産の価値も、買収プレミアムの算定に大きな影響を与えます。
買い手は、買収したときの利益と買収を行わなかったときの利益の差額を算出し、それを買収プレミアムの額を検討する際の判断基準とすることができます。
バリュエーションとは?M&Aの企業価値評価3つのアプローチを図解で解説
バリュエーション(企業価値評価)の3つのアプローチ(インカム・マーケット・コスト)を図解で解説。DCF法・マルチプル法・時価純資産法の使い分けと相場観がわかります。
PPA(取得原価の配分)とは?手続きの流れ・無形資産の評価方法を解説
PPAとは、M&Aの取得原価をのれんと無形資産に配分する会計手続きです。PPAが必要になるケース、手続きの流れ、無形資産(顧客関連・技術など)の評価方法を解説します。
買収プレミアムが支払われたM&Aの事例20例
ここからは、買収プレミアムが支払われたM&Aの事例を20例ご紹介します。
HCホールディングスによる日立化成の買収
1番目は、2020年4月のHCホールディングスによる日立化成の買収です。
- 買収プレミアム(割合):13.48%[2]
- 買収金額:844,569,907千円[3]
化学業界の最新M&A動向・化学メーカーのM&A事例15選
化学業界ではイノベーション推進などを目的としたM&Aが活発です。M&Aでは、開発力強化などのメリットを得られます。業界の現状と、化学メーカー(化学製品製造会社)の最新M&A動向・事例を徹底解説します。
ヤフーによるZOZOの買収
2番目は、2019年11月のヤフーによるZOZOの買収です。
- 買収プレミアム(割合):20.96%[4]
- 買収金額:400,736,598千円[5]
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
ニトリホールディングスによる島忠の買収
3番目は、2020年12月のニトリホールディングスによる島忠の買収です。
- 買収プレミアム(割合):91.10%[6]
- 買収金額:165,053,746千円[7]
小売業のM&A・売却事例25選|業界動向と売却相場のポイント
小売業のM&A事例25選と業界動向を解説。EC化・人手不足を背景とした再編の流れ、小売店・チェーンの売却相場の考え方、成功のポイントを紹介します。
三井不動産による東京ドームの買収
4番目は、2021年1月の三井不動産による東京ドームの買収です。
- 買収プレミアム(割合):44.93%[8]
- 買収金額:102,228,891千円[9]
不動産仲介業のM&A動向と最新事例|売却相場・業界再編のポイント【2026年版】
不動産仲介業界のM&A動向を2026年時点で解説。後継者不在や競争激化を背景とした業界再編の流れ、売却相場の考え方、最新のM&A事例を紹介します。
PSMホールディングスによる総合メディカルホールディングスの買収
5番目は、2020年3月のPSMホールディングスによる総合メディカルホールディングスの買収です。
- 買収プレミアム(割合):26.11%[10]
- 買収金額:69,290,390千円[11]
U-NEXTによるUSENの買収
6番目は、2017年3月のU-NEXTによるUSENの買収です。
- 買収プレミアム(割合):18.8%[12]
- 買収金額:49,707,728千円[13]

Webサービス売却の相場と事例|高く売るポイント【2026年版】
Webサービス・アプリの売却相場(営業利益・MRRの倍率)と最新M&A事例を解説。評価されやすいサービスの特徴、売却の流れと高値売却のポイントを紹介します。
イーストパートナーズによる日東エフシーの買収
7番目は、2019年6月のイーストパートナーズによる日東エフシーの買収です。
- 買収プレミアム(割合):36.36%[14]
- 買収金額:24,534,518千円[15]
製造業のM&A動向と事例|売却相場・評価のポイント【2026年版】
製造業のM&A動向と最新事例を解説。人手不足・後継者不在を背景とした再編、技術・設備が評価される売却相場の考え方、高値売却のポイントを紹介します。
帝人によるジャパン・ティッシュ・エンジニアリングの買収
8番目は、2021年3月の帝人によるジャパン・ティッシュ・エンジニアリングの買収です。
- 買収プレミアム(割合):27.33%[16]
- 買収金額:19,220,122千円[17]
アドヒアレンスによるアデランスの買収
9番目は、2016年11月のアドヒアレンスによるアデランスの買収です。
- 買収プレミアム(割合):28.36%[18]
- 買収金額:約161億円[19]
ヤマダホールディングスによるヒノキヤグループの買収
10番目は、2020年10月のヤマダホールディングスによるヒノキヤグループの買収です。
- 買収プレミアム(割合):14.35%[20]
- 買収金額:12,655,318千円[21]
建設業のM&A動向と売却事例|相場・許認可・高く売るポイントを解説
建設業のM&A動向と売却事例を解説。人手不足・後継者不在を背景とした再編の流れ、建設業許可の承継、売却相場の考え方と高値売却のポイントを紹介します。
大王製紙による三浦印刷の買収
11番目は、2017年4月の大王製紙による三浦印刷の買収です。
- 買収プレミアム(割合):34.02%[22]
- 買収金額:8,061,952千円[23]
印刷会社の売却動向やメリット、近年の事例をくわしく解説
市場規模が縮小するなか、印刷業界ではM&A・会社売却により現状打開を図る動きが活発化しています。印刷業界の課題と現状打開の動き、印刷会社の売却動向、売却のメリット、最新の売却事例を解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
三菱地所によるアーバンライフの買収
12番目は、2018年9月の三菱地所によるアーバンライフの買収です。
- 買収プレミアム(割合):135.61%[24]
- 買収金額:7,363,444千円[25]
新川によるアピックヤマダの買収
13番目は、2019年6月の新川によるアピックヤマダの買収です。
- 買収プレミアム(割合):37.68%[26]
- 買収金額:6,568,798千円[27]
XTECH HPによるエキサイトの買収
14番目は、2018年10月のXTECH HPによるエキサイトの買収です。
- 買収プレミアム(割合):23.94%[28]
- 買収金額:5,253,373千円[29]
RIZAPグループによるワンダーコーポレーションの買収
15番目は、2018年3月のRIZAPグループによるワンダーコーポレーションの買収です。
- 買収プレミアム(割合):7.34%[30]
- 買収金額:3,617,975千円[31]
スポーツジムの売却・M&A動向と事例、メリット、売却価格相場
コロナ禍の影響が深刻なスポーツジム・フィットネスクラブ業界では、会社売却により状況を打開しようとする動きが見られます。業界の現況と売却動向、メリット、近年のM&A事例、売却価格相場を図解で解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
三越伊勢丹ホールディングスによるニッコウトラベルの買収
16番目は、2017年3月の三越伊勢丹ホールディングスによるニッコウトラベルの買収です。
- 買収プレミアム(割合):28.71%[32]
- 買収金額:3,355,051千円[33]
IBJによるツヴァイの買収
17番目は、2020年4月のIBJによるツヴァイの買収です。
- 買収プレミアム(割合):88.09%[34]
- 買収金額:3,175,691千円[35]
紳士服中西によるオンリーの買収
18番目は、2021年10月の紳士服中西によるオンリーの買収です。
- 買収プレミアム(割合):39.34%[36]
- 買収金額:2,580,708千円[37]
アパレル業の売却価格相場、M&A動向・事例
アパレル事業の売却・M&Aは、「後継者不足の解決」や「EC事業の強化」といった戦略を遂行する手段として役立ちます。アパレル事業の売却について、事例や売却額の相場、メリットをくわしく解説します。
長谷工コーポレーションによる細田工務店の買収
19番目は、2020年2月の長谷工コーポレーションによる細田工務店の買収です。
- 買収プレミアム(割合):7.44%[38]
- 買収金額:2,186,230千円[39]
工務店(住宅建築業)のM&A動向 事例13選
人口減少・競争激化・人材不足の影響で工務店を取り巻く経営環境は厳しさを増しており、状況打開策としてM&Aに注目が集まっています。工務店の業界動向とM&Aの動向・メリット・事例をくわしく解説します。(執筆者:京都大学文学部卒の企業法務・金融専門ライター 相良義勝)
cross roadによるJEUGIAの買収
20番目は、2020年3月のcross roadによるJEUGIAの買収です。
- 買収プレミアム(割合):35.22%[40]
- 買収金額:1,317,234千円[41]
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[2]意見表明報告書 2020/3(日立化成)
[3]大量保有報告書 2020/4(HCホールディングス)
[4]意見表明報告書 2019/9(ZOZO)
[5]大量保有報告書 2019/11(Zホールディングス)
[6]意見表明報告書 2020/11(島忠)
[7]大量保有報告書 2021/1(ニトリホールディングス)
[8]意見表明報告書 2020/11(東京ドーム)
[9]大量保有報告書 2021/1(三井不動産)
[10]意見表明報告書 2020/2(総合メディカルホールディングス)
[11]大量保有報告書 2020/3(PSMホールディングス)
[12]意見表明報告書 2017/2(USEN)
[13]大量保有報告書 2017/4(U-NEXT)
[14]意見表明報告書 2019/5(日東エフシー)
[15]大量保有報告書 2019/6(イーストパートナーズ)
[16]意見表明報告書 2021/2(ジャパン・ティッシュ・エンジニアリング)
[17]大量保有報告書 2021/3(帝人)
[18]MBOの実施および応募の推奨に関するお知らせ(アデランス)
[19]アドヒアレンスによる当社株券等に対する公開買付けの結果(アデランス)
[20]意見表明報告書 2020/9(ヒノキヤグループ)
[21]大量保有報告書 2020/10(ヤマダホールディングス)
[22]意見表明報告書 2017/2(三浦印刷)
[23]大量保有報告書 2017/4(大王製紙)
[24]意見表明報告書 2018/7(アーバンライフ)
[25]大量保有報告書 2018/9(三菱地所)
[26]意見表明報告書 2019/5(アピックヤマダ)
[27]大量保有報告書 2019/6(新川)
[28]意見表明報告書 2018/9(エキサイト)
[29]大量保有報告書 2018/10(XTECH HP)
[30]意見表明報告書 2018/2(ワンダーコーポレーション)
[31]大量保有報告書 2018/3(RIZAPグループ)
[32]意見表明報告書 2017/2(ニッコウトラベル)
[33]大量保有報告書 2017/3(三越伊勢丹ホールディングス)
[34]意見表明報告書 2020/3(ツヴァイ)
[35]大量保有報告書 2020/4(IBJ)
[36]意見表明報告書 2021/8(オンリー)
[37]大量保有報告書 2021/10(紳士服中西)
[38]意見表明報告書 2019/12(細田工務店)
[39]大量保有報告書 2020/2(長谷工コーポレーション)
[40]意見表明報告書 2020/2(JEUGIA)
[41]大量保有報告書 2020/3(cross road)
まとめ
ここまでM&Aの買収プレミアムについて、詳しく説明しました。
そして、買収プレミアムの概要、支払う理由、メリット、のれんの減損リスク、金額の平均、計算方法などについて解説し、買収プレミアムが支払われたM&Aの20事例を挙げました。
買収プレミアムを算定する際は、評価アプローチを組み合わせた上で総合的な判断の元、行うことが重要です。
(執筆者:公認会計士 西田綱一 慶應義塾大学経済学部卒業。公認会計士試験合格後、一般企業で経理関連業務を行い、公認会計士登録を行う。その後、都内大手監査法人に入所し会計監査などに従事。これまでの経験を活かし、現在は独立している。)
M&A・事業承継のご相談ならM&Aサクシード
M&A・事業承継のご相談ならM&Aマッチングサイト「M&Aサクシード」にご相談ください。M&Aサクシードが選ばれる4つの特徴をご紹介いたします。
M&Aサクシードが選ばれる4つの特徴
- 完全成功報酬制
→M&Aが成約するまで報酬はいただきません。 - スピード成約
→最短37日、半年以内の成約が57%(2022年実績) - 「ビズリーチ」を運営する東証プライム市場グループ企業が運営
- プラットフォームだから譲渡企業様に直接オファーを送れます
M&Aサクシードは、成約するまで無料の「完全成功報酬制」のM&Aマッチングサイトです。
M&Aマッチングサイトだから、スピード感のあるM&Aを実現しています。同業種、同エリアのマッチングはもちろん、異業種やエリアの違う成約も。
さらに、知識・経験が豊富な専任担当者が相談から成約に至るまで担当いたします。まずはご登録ください。
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】