吸収分割とは?新設分割との違い・メリット・手続きを図解でわかりやすく解説


吸収分割について、新設分割や事業譲渡との違いがわからずにお悩みの方もいらっしゃるのではないでしょうか。本稿では、吸収分割が他のM&A手法と違う点や、メリット・デメリット・手続き方法・事例について解説します。
吸収分割とは
吸収分割は会社分割方法のひとつ
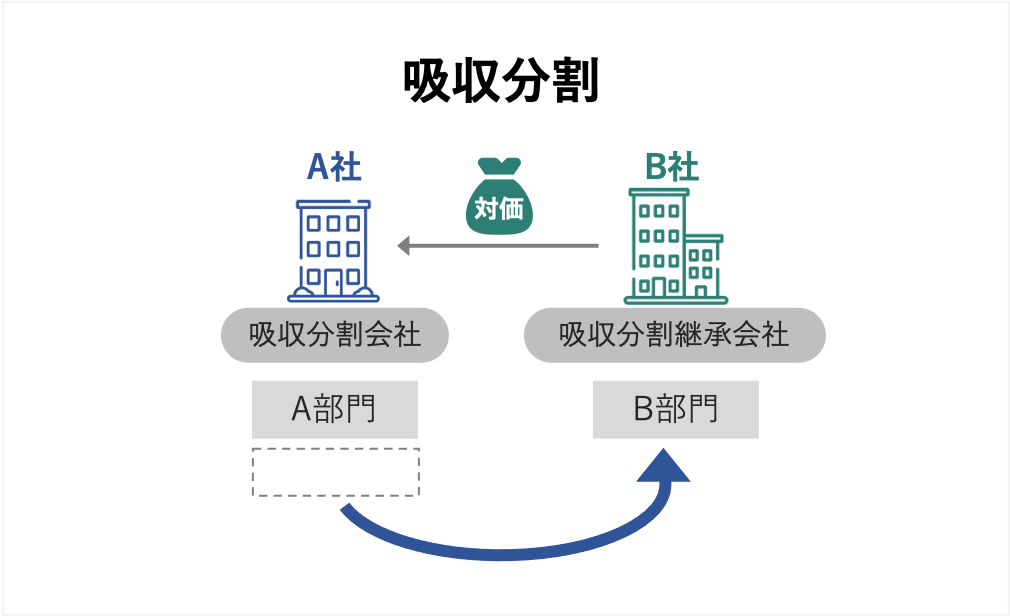
吸収分割とは、特定の事業を分割して別会社に承継する会社分割の手法のひとつです。吸収分割は、譲渡側企業が所有している事業に関する権利義務の一部、あるいは全てを分割し、譲受側企業に承継させるスキームとなります。
吸収分割などの会社分割のスキームでは、事業の譲り渡し側は分割会社と呼ばれます。分割契約書などの公的な書類では、一貫して分割会社と表記します。吸収分割には「分社型吸収分割(物的分割)」「分割型吸収分割(人的分割)」の2種類があり、それぞれの違いは以下の通りです。
分社型吸収分割(物的吸収分割)
分社型吸収分割とは、分割会社が自社の事業を分割し承継会社へ譲り渡す代わりに、対価として株式や金銭などを、分割会社自体が受け取る分割手法です。旧商法上は物的分割とも呼ばれます。
分割型吸収分割(人的吸収分割)
分割型吸収分割とは、事業承継の対価である株式や金銭などを、分割会社の株主が受け取る分割方法です。対価が株式の場合、分割会社の株主は承継会社の株主にもなります。
旧商法では人的分割とも呼ばれており、2006年5月に施行された新会社法において廃止されました。現在は「物的分割 + 配当」として区分されています。
M&Aとは?意味・種類・流れを図解でわかりやすく解説【2026年最新】
M&Aとは合併と買収の総称です。意味・目的・手法の種類・進め方の流れを図解でわかりやすく解説。中小企業の事業承継での活用や2026年の最新動向もまとめています。
新設分割とは
新設分割も会社分割の手法のひとつであり、既存の会社に分割した事業を譲り渡す吸収分割とは異なり、新たに設立した会社に事業を承継する分割方式です。吸収分割分割では承継の対価として、分割会社に金銭などの交付も可能でしたが、原則的に新設分割では株式を交付します。
新設分割には、吸収分割と同じように「分社型新設分割」「分割型新設分割」の2種類があります。
新設分割とは?吸収分割との違い・メリット・手続き・税務を解説
新設分割とは、新しく設立した会社に事業を承継させる会社分割の手法です。吸収分割との違い、分社型・分割型の区分、手続きの流れ、税務上のポイント、事例を解説します。
吸収分割と新設分割の使い分け
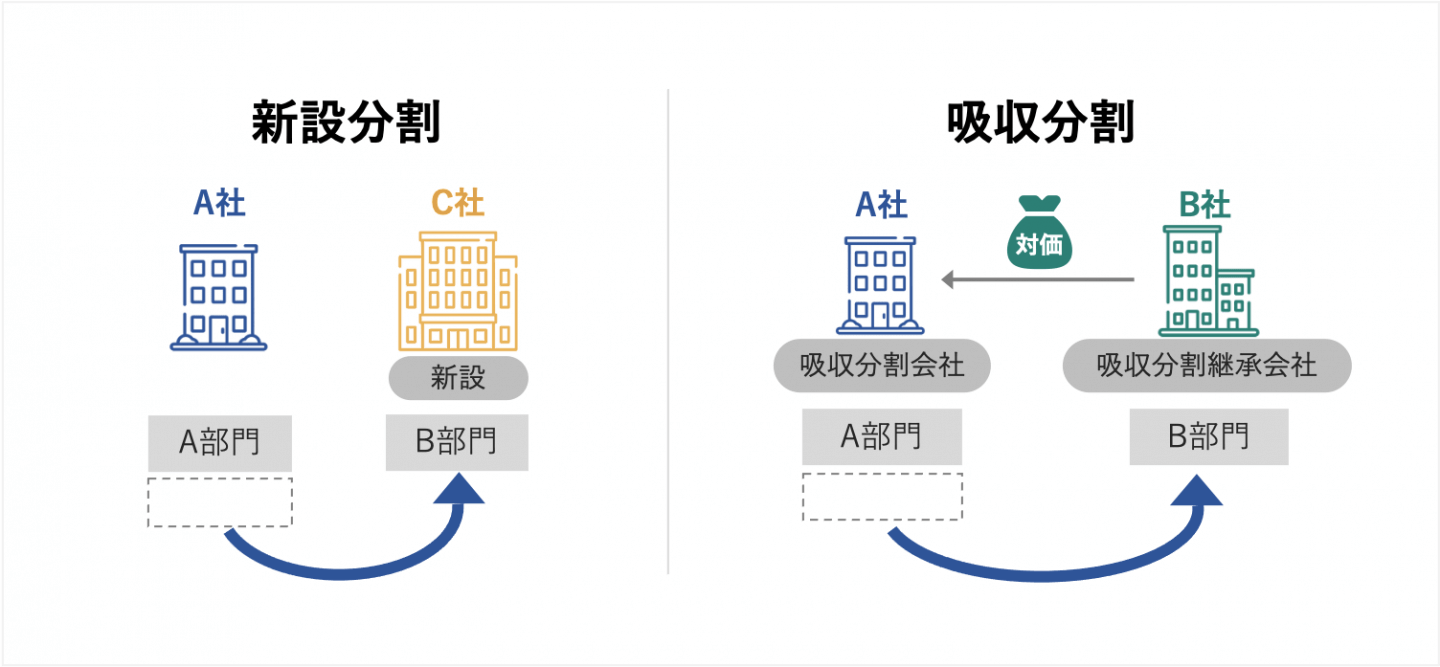
特定の事業を他の会社に直接承継する場合は吸収分割の手法を選択するのが一般的です。分割会社と承継会社との間に資本関係がない場合も、現金を対価として吸収分割が選択されます。一方で、分割対象の事業を一度分割会社の完全子会社に承継させた上で、分割会社が子会社の株式を取得する場合は、吸収分割・新設分割のどちらも選択可能です。
新設分割を選択した場合、分割対象事業に関係する許認可を新規に取得しなければならなくなるケースも存在します。新設分割では分割の効力発生日まで新設会社が存在しないため、許認可の取得申請ができず、会社分割の効力発生日から、スムーズに承継会社が新規事業を行えない可能性がある点には留意しましょう。
会社分割とは?吸収分割・新設分割の違いを図解|メリット・手続き・税金をわかりやすく解説
会社分割とは、事業を切り出して他社や新会社に承継させる組織再編手法です。吸収分割・新設分割の違いを図解し、メリット・手続き・税金・労務をわかりやすく解説します。
吸収分割と事業譲渡の違い
吸収分割と事業譲渡は、どちらも特定の事業の買収・売却のためのスキームとして利用されるという共通点があります。しかし、権利義務の承継に関する法的な扱い。債権者異議手続、労働契約承継法が適用されるか否かなど、多くの点で異なっています。
権利義務の承継に関する個別確認の違い
吸収分割において権利義務の承継は一般承継として行われます。一方で、事業譲渡の場合は権利義務の承継が特定承継として扱われます。
吸収分割では、事業承継のために債権者・契約の相手・労働者の個別の同意なしに、債務や契約上の地位・労働契約を承継可能です。事業譲渡では、これらの手続きに、契約相手や労働者の個別同意が必要であるため、吸収分割に比べ時間もコストもかかってしまいます。
債権者異議手続に関する違い
事業譲渡では、対象事業に関係している債務まで承継する義務はありません。一方で、吸収分割においては、法定な契約や事前開示書類・事後開示書類の準備など、債権者異議手続きのための準備事項が複数存在します。
吸収分割で、債権者異議手続に異議申述期間も設けなければなりません。そのため、対象事業に付随する権利義務が少ない場合は、事業譲渡を行った方がスムーズです。
労働契約承継法が適用されるか否か
事業譲渡とは違い、吸収分割では労働契約承継法が適用されるか否かも大きな違いです。労働契約承継法では法的に定められた手続きや異議申し立ての申述期間が存在しますので、労働契約の承継にがスケジュール通りに進まない可能性があります。
一方で、事業譲渡の場合は、承継会社との合意の上、移籍に同意した労働者の労働契約を承継できますので、比較的手続きが簡便と言えるでしょう。しかしながら、労働者視点で見れば、労働契約承継法により自分たちの権利義務が保護されていますので、一概にどちらが良いとは言い切れません。
事業譲渡とは?株式譲渡との違い・手続き・税金をわかりやすく解説【図解】
事業譲渡とは、会社の事業の全部または一部を売買するM&A手法です。株式譲渡との違い、向いているケース、手続きの流れ、税金、従業員・契約の引き継ぎまで図解で解説します。
M&Aの方法一覧|手法の分類・メリット・税金を図解で徹底比較
M&Aの方法を株式取得・事業譲渡・組織再編に分類し、全手法のメリット・デメリット・税金を一覧比較。自社に合う手法の選び方を図解でわかりやすく解説します。
吸収分割のメリット・デメリット
吸収分割のメリット
少ない資金で実行可能
事業承継の対価として、承継会社は分割会社に対して株式の発行を選択した場合、多額の現金を用意する必要がありません。資産を簿価で承継することが認められる「適格分割」が適用されると、消費税が発生しないため税負担も減らせます。
買収とは?M&Aとの違い・手法・メリットをわかりやすく解説【事例付き】
買収とは、他社の経営権や事業を取得することです。M&A・合併との違い、株式取得・事業譲渡などの手法、買収側・売却側それぞれのメリットを事例付きでわかりやすく解説します。
移転手続きがシンプルである
吸収分割は包括承継に該当するため、事業譲渡などに比べて契約関係の移転手続きもシンプルです。前述のように、事業譲渡などでは労働者や取引先との契約、各種許認可を個別に行う必要がありますので、吸収分割は規模の大きい事業の承継手法として適しています。
承継会社はシナジー効果を発揮しやすい
吸収分割では、承継会社が必要としている事業のみを引き継げますので、経営統合後のシナジーも効率的に発揮できます。承継に必要な期間が比較的短く済むことも踏まえると、早期にシナジーを発揮可能しやすいスキームと言えます。
労働者の同意なしに移籍させることが可能
包括承継として扱われる吸収分割では、移籍させる労働者に個別に同意をとる必要がありません。しかし、労働契約承継法に基づいた手続きを取らなければ、分割そのものが無効となる可能性がありますので注意しましょう。
吸収分割のデメリット
株価や株主構成が変化する恐れがある
承継会社が上場企業の場合、吸収分割の対価として株式の発行を選択すると、一株あたりの利益が減少するため、株価が下落するリスクが存在します。
それと同時に、分割会社の株主が承継会社の株主となり、承継会社の株主構成も変化してしまいます。新しい株主に敵対的な人物がいた場合、分割後の業務に支障が出る可能性がありますので留意する必要があります。
会社売却で株主はどうなる?影響と必要な手続きをわかりやすく解説
会社売却(株式譲渡)で株主が受ける影響と行う手続きを解説。少数株主の扱い、譲渡承認手続き、対価の受け取りと税金まで、株主の立場からわかりやすく整理します。
経営統合により現場が混乱する恐れがある
吸収分割では、人事制度や事業運営の体制などの統合作業に時間を要してしまうと、現場が混乱する可能性が懸念されます。経営統合が想定したスケジュール通りに進まず、現場への負担が増加すると、経営に支障が出て期待したほどのシナジーを得られなくなってしまいます。
M&Aのメリット・デメリット一覧|売り手・買い手別にわかりやすく解説
M&Aのメリット・デメリットを売り手(事業承継・創業者利益)と買い手(事業拡大・シナジー)に分けて一覧解説。リスクを抑えるためのポイントも紹介します。
吸収分割のスケジュール
吸収分割では、会社法によって定められた手続きを、一定の期間内に行わなければいけません。他の組織再編スキームとは違い、労働契約承継法に関する一連の手続きが発生します。それに加え、債権者保護手続きや、公正取引委員会への事前届出の期間が30日しかない点が、分割を行う際に懸念事項となります。
その他にも、分割する事業によっては「競争法上の届出」「外為法上の届出」「許認可関係の届出」が必要になりますので注意しましょう。吸収分割のスケジュールとしては以下の通りです。
<吸収分割のスケジュール例>
- 分割会社・承継会社トップ同士による会社分割の大筋合意(公正取引委員会・監督官庁などへの事前確認が必要)
- 基本合意を作成し、取締役会承認の後に基本合意締結を行う(内容を適時開示し、臨時報告書提出の義務あり)
- 分割契約書を作成し、取締役会承認の後に(ここから並行して労働契約承継法に関する手続きを行う)
- 事前開示事項の準備
- 株主総会の承認、債権者保護手続き、反対株主買取請求手続き、吸収分割新株の上場申請、公正取引委員会への事前届出など
- 会社分割の効力発生日になると、正式に分割成立
- 事後開示事項の準備、登記、分割会社株主への新株交付など(分割無効の訴えはここのタイミングで行える)
M&Aの流れを図解で解説|検討からクロージング・PMIまでの進め方【売り手・買い手別】
M&Aの流れを検討・準備からクロージング、PMIまで図解で解説。売り手・買い手それぞれの進め方、基本合意・DD・最終契約の要点が一読でわかります。
M&Aのスケジュール|期間の目安と手続きの流れを段階別に解説
M&Aにかかる期間は準備から成約まで6カ月〜1年が目安です。検討・マッチング・交渉・DD・契約の段階別スケジュールと、期間を短縮するポイントを解説します。
吸収分割で必要な費用
登録免許税
吸収分割では、承継会社・分割会社ともに登録免許税を支払う必要があります。分割会社が支払う登録免許税の金額は、一律30,000円です。
承継会社が支払う登録免許税額は、分割によって資本の額が変動しない場合一律30,000円ですが、吸収分割によって資本金の額が増加する場合は、総資本額の0.7%の金額を支払う必要があります。ただし、資本金が増加した場合の登録免許税額が30,000円未満のケースでは、納税額は30,000円となります。
専門家への依頼費
吸収分割では、司法書士などの専門家に相談・手続き代行・書類作成などを依頼した場合、その都度費用が発生します。各種依頼料金は相談相手や状況によって異なりますが、相場の一例としては以下の通りです。
<専門家への依頼費用の目安>
- 会社分割登記申請…50,000円〜(税別)
- 公告手続き…30,000円〜(税別)
- 吸収分割契約書の作成…10,000円〜(税別)
- 議事録作成…5,000円〜(税別)
M&Aはどこで相談できる?相談先一覧や料金、選び方を解説
M&Aの相談相手には、公認会計士や税理士などの士業、銀行や証券会社などの金融機関、商工会議所などの公的機関、M&Aの仲介会社などがいます。相談相手ごとのメリット・デメリットや選び方を説明します。(監修:公認会計士 西田綱一)
M&Aの依頼先はどこがいい?仲介会社・税理士・銀行の違いと選び方
M&Aの依頼先(仲介会社・FA・税理士・銀行・プラットフォーム)を比較。それぞれのメリットと手数料、自社の規模・目的に合った選び方を解説します。
官報広告費
官報とは、政府が発行している新聞のことです。決算や合併など、会社に関する重要事項については会社法で掲載が義務付けられており、吸収分割に関しても同様です。掲載費用は文字数・行数によって変動します。『官報と官報広告・決算公告[1]』を参照すると、料金体系は以下の通りです。
<官報への掲載費用の目安>
- 当該公告のみ…1行22字×24行位で3,589円
- 当該公告+決算公告…決算公告を2枠掲載するとして37,165円
M&Aにかかる費用の種類や目安【売り手・買い手別に徹底解説】
M&Aでは、買収費用や仲介会社への手数料などがかかります。仲介会社に支払う着手金は、50万円〜200万円程度が相場です。公認会計士が、M&Aにかかる費用の種類や目安をくわしく解説します。(公認会計士 前田 樹 監修)
[1]官報と官報広告・決算公告
吸収分割で必要な労働契約の承継手続きについて
労働契約承継法とは
吸収分割では、労働契約承継法に基づいて、分割が行われる事業に従事している労働者を保護することが義務付けられています。吸収分割は労働者の同意なしに移籍可能だとご説明しましたが、それは分割後も移籍した労働者に対して、同様の労働条件が担保されている場合に限ります。
分割対象事業に従事していない労働者でも承継されるケースがある
労働契約承継法では「分割される事業に従事しているか否か」「分割計画書などに承継先企業への移籍が記載されているか否か」の2点が、労働契約を承継できるかどうかのポイントになります。
ただし、分割対象となる事業に従事していたとしても、労働計画書に記載されていなければ承継先企業には移籍できません。こういった場合は異議申し立てをすることで、移籍が認められる場合があります。
その他にも、分割最初の事業には従事していない労働者が、分割計画書に記されていたために承継先企業に移籍するケースもあります。労働者が移籍することになる条件について、それぞれ整理すると以下の通りです。
<労働者の属性別の移籍に関する取り扱い>
- 承継事業に従事していて計画書などに記載されている→移籍する
- 承継事業に従事しているが計画書などには記載されていない→異議申し立てをすると移籍できる可能性あり
- 承継事業に従事していないが計画書などに記載されている→移籍することになるが、異議申し立てをすれば取り消せる可能性あり
労働契約承継の手続き
①分割会社全体の労働者の理解を得る
吸収分割では、移籍に関して事前に労働者各人の同意を得る必要がありません。しかし、労働契約承継法第7条において、労働者の理解を得るよう努めることが定められています。通常は、労働組合と協議を行う必要があり、労働組合がない場合は分割会社における過半数の労働者の代表と話し合いをしなければいけません。
②個別の労働者に対する事前協議を行う
吸収分割では、分割対象の事業に従事している労働者や、対象事業には従事していないが分割契約書に記載された労働者など、移籍する全員に対して個別の事前協議も行います。
この労働者個人個人に対する話し合いは、分割契約が締結されてから2週間以内に実施する必要がある点に注意しましょう。
③労働者・労働組合への通知を行う
労働契約の承継では、労働者及び分割会社と労働協約を締結している労働組合に対し、期限日までに通知を行います。通知の内容としては分割に関する概要や、事業承継後の労働者の待遇などです。
④労働者の異議申し立てがあれば受け付ける
労働者・労働者組合への通知が行われると、そこから期限日までの間に労働者は移籍に関する異議申し立てができます。会社側としては、労働者から異議申し立てがあったからといって、不当な解雇などをできません。
M&Aで必要な法律の手続きとは 公認会計士が徹底解説
M&Aの手続きでは法律の知識が必要です。法律の知識がないと、契約書に抜け漏れが生じるなど、深刻な事態が生じやすくなります。今回は、M&Aに必要な法律の知識や実務の手続きをくわしく解説します。(公認会計士監修記事)
吸収分割契約とは
吸収分割契約とは
吸収分割を行う場合、参加会社同士で吸収分割契約を締結することが、会社法で定められています。吸収分割契約では、あらかじめ定められた規定がいくつか存在しますが、会社分割以外の組織再編スキームと同様に、任意の規定を定めることも可能です。
吸収分割契約では、分割対象会社に対して、事業承継後に対象事業に関する競合避止義務を負わせる場合、その旨を明示するのが一般的です。ただし、承継先企業が完全子会社であるなど、グループ内企業であるケースではその限りではありません。
M&Aにおける組織再編とは 各手法のメリットと事例【図解付き】
M&Aにおける組織再編とは、会社の組織を編成し直すことです。主な手法は、合併や会社分割、株式交換、株式移転、株式交付の5つです。組織再編の概要や各手法のメリット・デメリットをくわしく説明します。(公認会計士 西田綱一 監修)
吸収分割契約書に記載する内容
吸収分割契約における、会社法で予め規定されている法定記載事項としては以下の通りです。
<法定記載事項>
- 当事会社の表示
- 承継する資産・債務・雇用契約その他の権利義務に関する事項
- 株式を承継する場合の当該株式に関する事項
- 分割会社に対して、分割対価として支払う金銭などに関する事項
- 分割会社から新設会社への新株予約権の切替えに関する事項
- 吸収分割の効力発生日
- 人的分割を行う場合の取り決め
M&Aの契約書一覧|NDAから最終契約書までの流れと記載事項【ひな型付き】
M&Aで交わす契約書(NDA・基本合意書・最終契約書など)を締結の流れに沿って解説。各契約書の記載事項とチェックポイントをひな型付きで紹介します。
吸収分割における法務上の注意点
株主総会を必ず行わなければならないケース
吸収分割のスキームでは、分割する資産の割合が少ないと簡易分割として扱われます。分割会社と承継会社ともに簡易分割の場合、一般的には株主総会を省略できるのですが、簡易分割であっても、株主総会を必ず行わなければならないケースがありますので注意が必要です。
具体的には、反対株主が保有している株式の総数が証券会社の総株式総数の1/6を超えた場合と、承継会社が譲渡制限会社であり、株式の譲渡に会社の承認が必要な譲渡制限株式を割り当てる場合などです。
親会社子会社間の略式分割においても、子会社が譲渡制限会社であれば、株式交付の際に株主総会行われなければなりません。
債務履行の見込みがない会社の分割は行わない
吸収分割では、事前に開示する事柄のひとつに「分割後に分割会社と承継会社における債務履行の見込みがあるかどうか」が存在します。しかし、会社法においては「債務の履行見込みがあるかどうか」の記載のみを義務付けており、実際に債務が不履行になった場合、分割が法的に無効となるかどうかは見解が分かれますので注意が必要です。
実際に吸収分割を行う際は、債務履行の見込みがある場合にのみ実施するのが安全と言えます。債務が不履行になるかどうかは、キャッシュフローの問題です。債務超過であったとしても債務履行ができる場合もありますので、吸収分割を行う相手会社のキャッシュフローの観点から判断するようにしましょう。
財産、契約、許認可に関する手続き
吸収分割は合併などのスキームと同様に、分割を行う事業に関する個別の財産や権利義務についてはそれぞれ包括的に承継されます。ただし、不動産の所有権の移転登記など、第三者への権利が移動したことを明示する必要がある資産については、それらを証明する手続きが必要です。
分割対象事業に付随する許認可がある場合は、許認可取得のために必要な手続きや期間を、事前に監督官庁へ確認しましょう。分割効力が発生した日に、承継した事業に関する許認可得ていなければ、事業を運営する上で重大な問題に発展しかねません。
一般的に、許認可の申請から取得まで時間がかかる場合は、実際の吸収分割に先行して許認可申請を行う分割準備会社を設立します。
M&Aにおける法務の概要 関係する法律や法務手続きを徹底解説
M&Aの法務では、会社法や金融商品取引法など、さまざまな法律の規定を確認する必要があります。今回は、M&Aに関係する法律や、M&Aのプロセスで必要となる法務手続きをくわしく解説します。(公認会計士 西田綱一 監修)
吸収分割の会計処理について
承継先が分割会社の子会社となる場合の会計処理
吸収分割を行う際、分割会社が連結子会社の株式を取得する場合「逆取得」となり、承継会社は帳簿価格で資産や負債を引き継ぎます。その一方で、分割会社は帳簿上の資産と負債の差額が子会社株式に変換されるため、分割に伴う移転損益は発生しません。
ただし、元から連結子会社であったとしても、連結財務諸表上は分割会社が承継会社を取得した扱いとなります。
承継先が分割会社の持分法適用会社となる場合の会計処理
吸収分割後に、承継会社が分割会社の持分法適用会社となる場合、受け取る株式は関連会社株式となり「取得」として扱われます。そのため、承継会社は資産・負債に関しても時価で引き継ぐことになります。逆取得の場合と同様、分割会社側には分割に伴う移転損益は発生しません。
ただし、承継会社が持分法適用会社となるため、のれんと持分変動差額について処理をしなければならない点には注意しましょう。持分変動差額とは、親会社の持株比率が減少した場合に発生する、個別の貸借対照表と連結貸借対照表、それぞれに記載された資産に生じる差額のことです。
その他の有価証券に該当する場合の会計処理
上記の二つのケースに当てはまらない場合、分割会社が対価として受け取った承継会社の株式は「その他有価証券」として扱われます。その他有価証券の場合、法的には「取得」として扱われ、承継会社は時価で資産や負債を引き継ぎます。
その他有価証券の価格は、承継する事業の時価・承継会社の株式の時価など、信頼性があり測定可能な時価に基づいて算出されます。時価が変動するため、前述の2種類の会計処理とは異なり、分割会社側も、分割に伴う移転損益が発生する点には留意しておきましょう。
非上場株式の譲渡価格はどう決まる?時価の評価方法と税務上の注意点【税理士が解説】
非上場株式を譲渡するときの「時価」は、誰に譲渡するか(個人間・法人間・第三者)で税務上の評価が変わります。評価方法と低額譲渡の課税リスクを税理士がわかりやすく解説します。
M&Aの会計処理とは?仕訳・のれん・会計基準を公認会計士が解説
M&Aの会計処理を手法別(株式取得・事業譲渡・合併)に仕訳例で解説。のれんの計上と償却、日本基準とIFRSの違いなど、実務で押さえるべきポイントを整理します。
吸収分割の税務処理について
繰越欠損金の引き継ぎについて
吸収分割を行うにあたって、分割が「合併類似適格分割型分割」に該当しない場合、繰越欠損金を引き継げません。会社分割が合併類似適格分割型分割として扱われるのは、以下のすべての条件が満たされた場合となります。一般的に、全ての条件が満たされるケースは稀ですが、しっかりと把握しておきましょう。
- 分割前に分割会社が営むメイン事業が、分割後承継会社において引き続き継続される
- 分割前に分割会社が有する資産・承継会社に移転する
- 分割後すぐ、分割会社を解体すること分割の日までに分割会社側の株主総会などで決議される
M&Aで繰越欠損金は引き継げる?節税に使える要件を会計士が解説
繰越欠損金がある会社を買収して節税できるかは、適格合併などの要件次第です。引き継ぎの要件、制限がかかるケース、グループ通算制度での扱いを公認会計士が解説します。
法人住民税と事業税について
会社分割で、承継会社の資本金及び資本積立金の合算が大きく増加すると「法人住民税の均等割」「事業税の資本割」が増加し、税負担が増す可能性があります。。そのため、吸収分割を行う際には、あらかじめ資本金の増加が自社の税務上どのような影響を与えるのか試算しておきましょう。
不動産取得税について
会社分割で承継会社が不動産を取得した場合、通常は不動産取得税が課せられます。不動産取得税の税率は固定資産税評価額の4%です。発生した場合は多大なコストがかかるため、吸収分割を行う際には事前に税務上の影響を予測しておく必要があります。
しかし、以下の条件を満たした場合は不動産取得税が非課税となります。
<(1)分割型分割で不動産取得税が非課税になる条件>
- 分割会社の株主に承継会社の株式以外の対価が支払われず、その割合も分割会社株主が保有している株式の割合に準じたものである
- 分割事業に付随する資産・負債が承継会社に移転している
- 分割対象となる事業が、承継会社において分割後も継続することが見込まれている
- 分割前に、分割対象事業に従事していた従業員の内8割以上が、分割後に承継会社の業務に従事できると見込まれている
<(2)分社型分割で不動産取得税が非課税になる条件>
- 分割会社に分割交付金が交付されない
- 上記(1)の①〜④の条件と同じ
M&Aの税務|節税できる要件や税制改正を税理士が徹底解説
M&Aの税務は、手法や適格要件などによって異なります。専門知識を要する税務は、M&Aをスムーズに進める上で非常に重要です。税理士がM&Aの税務手続きや適格要件、税務リスクについてくわしく解説します。(公認会計士・税理士 河野 雅人 監修)
M&Aの税金一覧|手法別の課税と節税方法をわかりやすく解説
M&Aでかかる税金は手法(株式譲渡・事業譲渡・組織再編)で大きく変わります。売り手・買い手別の課税関係を一覧整理し、役員退職金の活用などの節税方法を解説します。
吸収分割の事例
SoftBankとU-NEXTの事例
2020年7月ソフトバンクは、同社のアニメ専門配信サービス「アニメ放題」の事業を、吸収分割によりU-NEXTに承継すると発表しました。[2]ソフトバンクの発表によると、経営の効率化を進める取り組みの一環として会社分割を行ったとのことです。
かねてより協業パートナーであり、動画配信サービスの運営ノウハウの豊富なU-NEXTにアニメ放題の事業を承継することで、事業そのもののさらなる成長にも繋げる狙いがあります。
【2021年最新版】IT業界のM&A事例56選
IT業界における厳選した56例のM&Aについて、「2021年の最新事例」や「システム開発分野」などのジャンルに分けて解説します。 事例では売り手・買い手企業の特徴やM&Aの手法、売買価格を紹介します。(中小企業診断士 鈴木裕太 監修)
情報通信業のM&A動向・メリット、売却価格の相場【成功事例も紹介】
最新技術領域への適応などを目的に、情報通信業のM&Aは活発に行われています。情報通信業のM&Aでは、優秀な人材確保などのメリットを期待できます。情報通信業のM&A動向や売却・買収のメリット、M&Aの成功事例などをくわしく解説します。
ぐるなびとインプレイの事例
2020年2月、ぐるなびはスキー場に関する情報を発信する「SURF&SNOW」の事業を、SGグループ株式会社の100%子会社である株式会社インプレイに吸収分割の形で譲り渡すと発表しました。[3]
ぐるなびがこの証券に踏み切った理由としては、中核事業である飲食店の販路支援における収益体質の強化に取り組んでいた際に、承継先企業から吸収分割の提案があったためです。
TIS株株式会社とインテックの事例
2020年11月、TIS株株式会社は中央官庁自治体など、行政機関向けの事業の一部を、100%子会社である株式会社インテックへ吸収分割を行い承継すると発表しました。[4]
事業承継を行う背景には、インテックへの事業承継を行い、当該事業のブランド化と競争力強化を行い、グループ全体の価値向上を図る狙いがあるとのことです。なお、実際の分割予定日は2021年4月とされています。
GA technologiesとリーガル賃貸保証の事例
不動産関連事業を営むGA technologiesは、投資用マンション向けリノベーション事業などの不動産賃貸管理事業を、同社の100%子会社であるリーガル賃貸保証へ、2020年5月付で吸収分割の形で承継しました。[5]
GA technologiesグループは、この事業承継により、グループ内の人的資源・事業用資産の効率的な活用を見込み、さらなる収益力向上を期待しているとのことです。
不動産仲介業のM&A動向と最新事例|売却相場・業界再編のポイント【2026年版】
不動産仲介業界のM&A動向を2026年時点で解説。後継者不在や競争激化を背景とした業界再編の流れ、売却相場の考え方、最新のM&A事例を紹介します。
サッポロホールディングスとサッポロビールの事例
2020年4月、サッポロホールディングス株式会社は、同社の北米における酒類事業の一部を、完全子会社であるサッポロビール株式会社に吸収分割によって承継させました。[6]
これにより、サッポロホールディングスグループは一貫したブランドの世界戦略のもと、グローバル展開をさらに加速させる方針です。
酒蔵の廃業を救うM&Aとは?最新の成功事例やメリットを解説
市場が縮小している酒造業界において、酒蔵によるM&Aは「経営の安定化」や「事業規模の拡大」などのメリットを得られる有効な戦略です。酒蔵の最新M&A事例やM&Aにかかる費用、手続きをくわしく解説します。(中小企業診断士 鈴木裕太 監修)
トーカイとイビデン産業の事例
介護関連事業を営んでいるトーカイ(9729)は、2019年1月イビデン産業株式会社の福祉用具貸与事業及び福祉用具販売事業を吸収分割により承継しました。[7]
この事業承継により、トーカイは中部地方における顧客基盤の拡大とシェア向上によるグループの更なる成長を目指しています。
介護業界のM&A事例33選と動向|売却相場・成功のポイントを解説
介護業界のM&A事例33選と業界動向を解説。人材不足・報酬改定を背景とした再編の流れ、介護事業所の売却相場、許認可承継のポイントを紹介します。
マイネットグループとINDETAILの事例
オンラインゲーム運営事業などを行うマイネット(3928)グループの株式会社マイネットゲームスは、2019年4月に株式会社INDETAILのゲームサービス事業吸収分割による承継しました。[8]
この後、事業承継のシナジーにより、マイネットゲームスはサービスの種類をさらに拡充させていきました。
ゲーム会社の売却・M&A動向や手法、売却額の相場、最新事例
ゲーム会社の売却は、市場規模が拡大している現状において有用な戦略であり、投資資金の回収などを実現できます。ゲーム会社の売却メリットや手法、最新のM&A事例、成功可能性を高めるポイントを徹底解説します。
マーケットエンタープライズとプロトコーポレーションの事例
株式会社マーケットエンタープライズは、2018年12月に株式会社プロトコーポレーションが展開するリユース総合情報サイトを運営する「おいくら事業」を吸収分割による承継しました。[9]
マーケットエンタープライズは「おいくら」のプラットフォームを活用した販路拡大により、より広範囲のユーザーニーズに応えるため今回の吸収分割を行ったと発表しています。
Webメディア売却の相場とメリット|最新事例と高く売るポイント【2026年版】
Webメディア・ブログの売却相場(月間営業利益の12〜24カ月分が目安)と最新事例を解説。評価されるメディアの条件、売却の流れとメリットを紹介します。
M&Aの成功事例40選|大企業・中小企業・業界別に成功要因を解説【2026年版】
M&Aの成功事例40選を大企業・中小企業・業界別に紹介。各事例の目的とスキーム、成功要因を整理し、自社のM&Aに活かせるポイントを解説します。
[2]SoftBank
[3]ぐるなび
[4]日本経済新聞
[5]株式会社GAtechnologies
[6]日本経済新聞
[7]日本経済新聞
[8]株式会社マイネット
[9]会社分割(簡易吸収分割)による事業の承継に関するお知らせ(マーケットエンタープライズ)
まとめ
吸収分割は、事業譲渡などと比べ少ない資金で実行可能で、包括承継のため各種手続きも非常にシンプルな点がメリットとなります。しかしながら、労働契約の移行手続きを始めとする実務上の留意事項がいくつかあり、手続きに失敗すると分割自体が無効になりかねません。
事前に行う必要がある公正取引委員会などへの届出に期限がある点も踏まえると、吸収分割を行う際には早い段階から外部の専門家と連携を取る必要があります。
自社に合ったM&Aの相手企業を見つけるには
吸収分割をはじめとするM&Aを検討する際、専門家への相談とあわせて重要になるのが、自社にとって最適な相手企業を見つけるための情報収集です。東証プライム上場のVisionalグループであり、中小企業庁のM&A支援機関に登録されている株式会社M&Aサクシードでは、経営者様のニーズに合わせた2つのサービスを運営しています。
売却をまだ決めていない段階であれば、入口サービスである「かいしゃ価値トレンド」が便利です。業種・所在地・売上高を選ぶだけで、同業・同規模の会社がいくらでM&Aされているかの成約相場や、関心を持つ買い手企業の傾向を約30秒・無料で確認できます。会社名を出さずに利用できるため、すでに1,000名以上(2026年6月時点)の経営者様が、将来に向けた情報収集として活用しています。
相場を見た後、具体的にどのような企業からオファーが届くかを見てみたい場合は、法人限定のハイクラスM&Aプラットフォーム「M&Aサクシード」をご活用いただけます。公開中4,100件以上(累計21,000件以上)の案件が登録されており、契約なし・書類提出なしの匿名のままで、10,700社以上の買い手企業から直接初期オファーを受け取ることができます。最短2週間で買い手企業の関心の理由や価格の目安がわかるため、「オファーを見てからどうするか考える」という使い方が可能です。
実際に異業種からの想定外のオファーによって、地域や業種の枠を超えたシナジーが生まれる事例も多数あります。提携金融機関も80社以上と幅広く、2024年以降はプラットフォーム成約案件の約半数が譲渡金額1億円以上で成立するなど、多くの経営者様に選ばれています。料金は成約するまで無料の完全成功報酬制です。
M&Aなら日本最大級のM&Aプラットフォーム「M&Aサクシード」
■ こんなお悩みはありませんか?
- M&Aの手紙やDMは毎日届くが、どこに相談すればいいかわからない
- M&Aの情報収集、M&Aアドバイザーとの面談の前に、まずは「候補先がいそうか」「いくらくらいで成約しているのか」だけを知りたい
- 会社と自分の人生を左右する相手は、幅広い選択肢から自分で選びたい
そんなときに、まず使えるのが「かいしゃ価値トレンド」。会社名を出さず・約30秒・無料で、同業の成約相場と買い手の傾向を確認できます。
M&Aサクシードが選ばれる理由
- 契約なし・書類提出なしで同業のM&A成約相場がわかる
- 大手・優良企業を含む多数の買い手が登録。異業種からの想定外のオファーで地域・業種を超えたシナジー事例も多数
- 中小企業庁のM&A支援機関に登録済
- 成約するまで無料の「完全成功報酬制」 。知識・経験が豊富な専任担当者が相談から成約に至るまで伴走します。
あわせて読みたい:M&Aが多い業界ランキングTOP50【2026年版】
あわせて読みたい:業種別 M&A売却相場 一覧【301業種】